News & Markt · Marktanalyse
Krankenhausrobotik 2031: Welche Technik ihr Geld verdienen muss
Kurz gesagt: Ein Referenzmodell führt 35 Systeme von realen Anbietern — von Kodierassistenz über Laborstraßen bis zu Transportrobotern. 16 davon sind heute am Markt, drei brauchen zusätzlich ein deutsches Marktgate, eines ist Roadmap, zwei reine Forschung. Für keines der 35 liegt ein verbindliches Projektangebot vor. Zwischen einem Produkt, das funktioniert, und einem, das im Krankenhaus Geld verdient, liegen vier Stufen — und die meisten Beschaffungsentscheidungen scheitern nicht an der ersten.
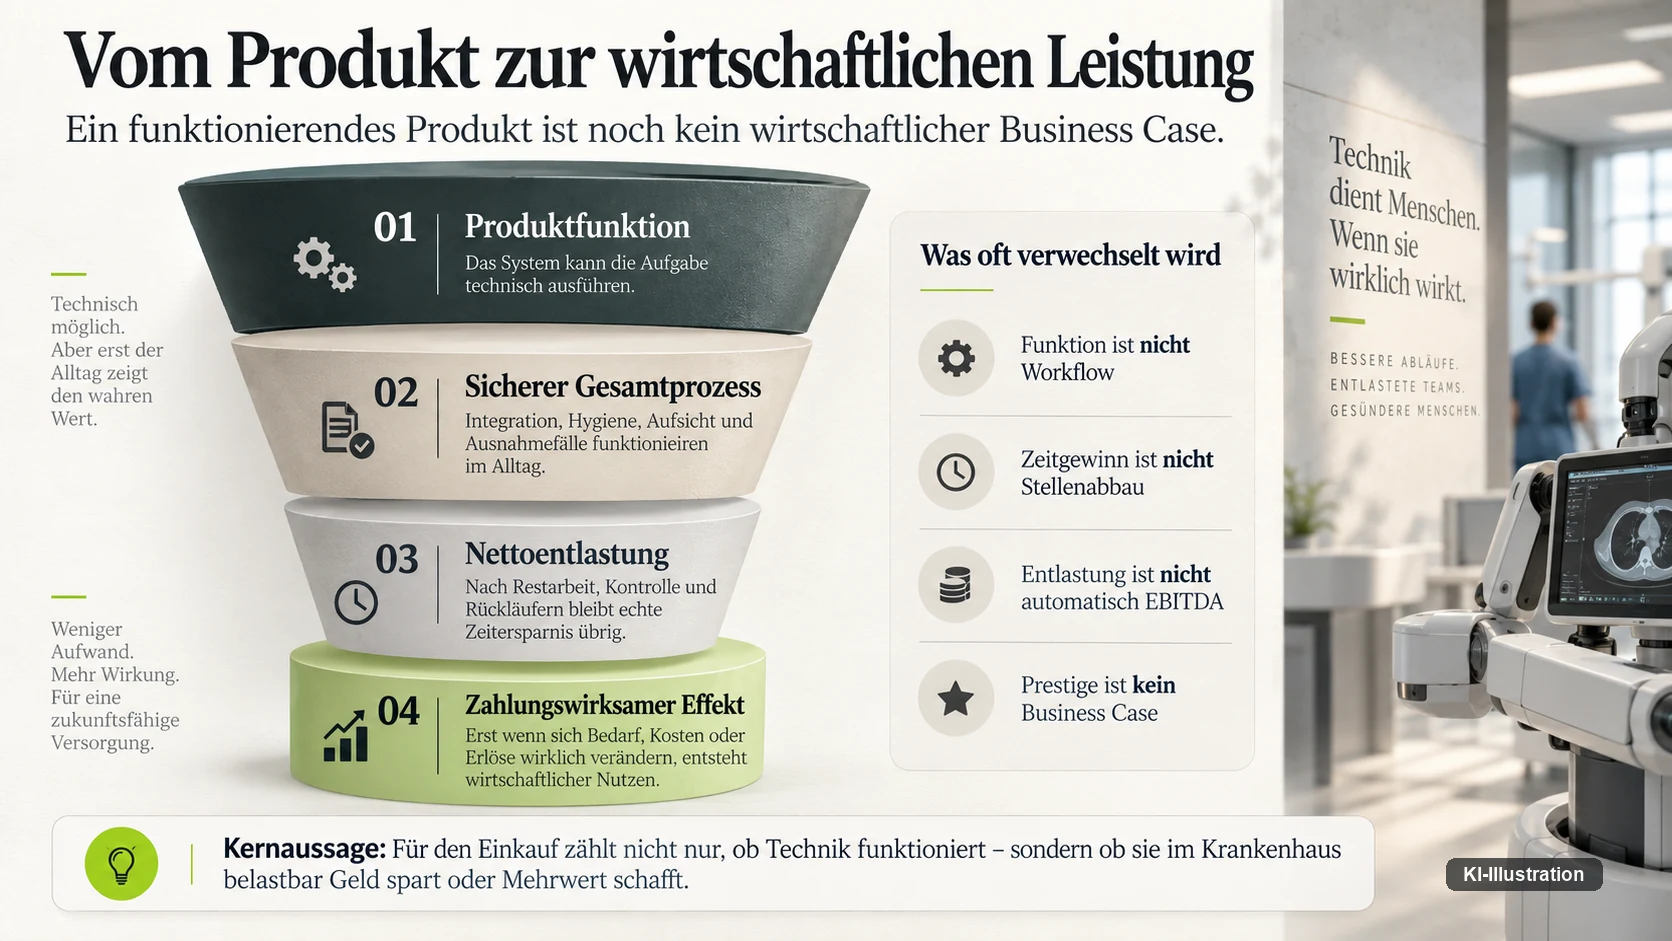
Vier Stufen vom Produkt zur Zahlungswirkung
Auf Messen wird die erste Stufe gezeigt und die vierte behauptet. Dazwischen liegen zwei, über die selten gesprochen wird.
| Stufe | Frage | Woran sie scheitert |
|---|---|---|
| 1 · Produktfunktion | Kann das System die Aufgabe technisch ausführen? | selten — das ist der einfachste Teil |
| 2 · sicherer Gesamtprozess | Funktioniert Integration, Hygiene, Aufsicht und der Ausnahmefall im Alltag? | Übergabepunkte, Aufzüge, Zuständigkeiten |
| 3 · Nettoentlastung | Bleibt nach Restarbeit, Kontrolle und Rückläufern echte Zeitersparnis übrig? | Prüfzeit, Rückläufer, Einführung |
| 4 · zahlungswirksamer Effekt | Verändern sich dadurch Bedarf, Kosten oder Erlöse tatsächlich? | Finanzierungslogik, Dienstplan, Vertragslage |
Vier Verwechslungen kommen dabei immer wieder vor, und jede einzelne verschiebt eine Kaufentscheidung in die falsche Richtung. Funktion ist nicht Workflow. Zeitgewinn ist nicht Stellenabbau. Entlastung ist nicht automatisch ein Ergebnisbeitrag. Und Prestige ist kein Geschäftsmodell.
Dieser Beitrag ist der dritte Teil einer Serie. Der erste rechnet die Wirtschaftlichkeit des Gesamtbetriebs durch.
Der zweite trennt Zeitgewinn von Personalwirkung. Hier geht es um die Anbieterseite: welche Systemklassen im Modell überhaupt einen Zahlungseffekt tragen können — und welchen Nachweis sie dafür schulden.
Zur Einordnung: Das ist eine bedingte Szenarioanalyse für 2031. Die genannten Produkte sind real und ihre Hersteller benannt; die Preis- und Mengenannahmen des Modells sind eigene Planansätze und keine Angebote.
Was „verfügbar“ in diesem Register tatsächlich heißt
Das Systemregister des Modells führt 35 Einträge. Bemerkenswert ist nicht ihre Zahl, sondern die Sorgfalt der Statusvergabe: Kein Eintrag trägt ein pauschales „verfügbar“.
| Status | Anzahl | Bedeutung |
|---|---|---|
| HEUTE REALITÄT | 16 | Produkt ist am Markt und für den genannten Zweck belegt |
| HEUTE REALITÄT / DE-GATE | 3 | Produkt existiert, deutsche Einführung ist eine eigene Hürde |
| Herstellerprodukt mit Länder- oder Indikationsgate | 8 | Version, Land oder Indikation müssen einzeln geprüft werden |
| HEUTE REALITÄT mit benannter Einsatzgrenze | 3 | verfügbar, aber nur für einen abgegrenzten Fall |
| 2031-ANNAHME / teilweise heute | 1 | die deutsche Anwendung ist eine Erwartung |
| INTEGRATIONSPROJEKT | 1 | kein eigenes Produkt, sondern Arbeit am Bestand |
| ROADMAP | 1 | Entwicklungsziel, kein bestellbares Serienprodukt |
| FORSCHUNG | 2 | Originalforschung ohne Zulassung |
Eigene Auswertung des Systemregisters, Stand 11. September 2026.
Diese Abstufung ist die eigentliche Leistung des Registers. Ein Beschaffungsverfahren, das „am Markt verfügbar“ und „für mein Haus einsetzbar“ als dasselbe behandelt, verliert genau hier Geld — nämlich dann, wenn nach der Vergabe auffällt, dass ein Gate offen war.
Fünfunddreißig Systeme, null verbindliche Angebote
Eine Angabe zieht sich durch alle 35 Einträge, ausnahmslos und wortgleich: „Kein verbindliches Projektangebot; EUR-Werte im Modell sind Planansätze.“
Das ist keine Schwäche der Recherche, sondern eine Aussage über den Markt. Für Klinikautomation gibt es keine Listenpreise. Was ein System kostet, entsteht im Projekt: aus Stückzahl, Integrationstiefe, Servicegrad, Laufzeit und der Frage, wie viel Bestandsanbindung der Anbieter übernimmt.
Für jede Wirtschaftlichkeitsrechnung folgt daraus eine unangenehme Konsequenz. Die Investitionsseite eines solchen Modells ist immer die weichere Seite. Die Mengen lassen sich im eigenen Haus messen, die Zeitwirkung lässt sich abschätzen — der Preis lässt sich nur erfragen. Und er wird erst dann belastbar, wenn eine Anfrage mit vollständiger Leistungsbeschreibung draußen war.
Wer also eine Rechnung wie die hier beschriebene für sein Haus nachbauen will, sollte mit der Angebotsabfrage anfangen und nicht mit ihr aufhören.
Das deutsche Gate: heute Realität, aber nicht hier
Drei Systeme des Registers tragen einen Status, der in Marktübersichten fast nie auftaucht: HEUTE REALITÄT / DE-GATE. Das Produkt existiert, es ist im Einsatz, und trotzdem ist seine Einführung in einem deutschen Krankenhaus eine eigene Hürde.
Betroffen sind zwei Transportrobotersysteme und ein autonomer Rollstuhl. Beim Aethon T3 nennt das Register die Bedingungen ausdrücklich: europäischer Integrator, Konformität, Aufzugsanbindung sowie die Trennung sauberer und unreiner Kreise. Beim Alternativsystem für kleinteilige Botengänge steht der Hinweis, es sei eine Alternative und dürfe nicht zusätzlich zur selben Transportflotte als Ersparnis gerechnet werden.
Das DE-Gate ist keine Formalie. Es umfasst die Frage, wer in der Union als Inverkehrbringer auftritt, ob ein Servicepartner vor Ort existiert, wie die Anbindung an Türen und Aufzüge tatsächlich hergestellt wird — und ob das Haus die baulichen Voraussetzungen überhaupt hat. Was daran technisch hängt, beschreibt der Beitrag zur Integration von Krankenhausrobotern.
Welche Rechtsakte parallel greifen, ordnet der Beitrag zu CE, MDR und AI Act ein.
Für eine Wirtschaftlichkeitsrechnung bedeutet ein offenes DE-Gate zweierlei. Der Zeitpunkt verschiebt sich — und der Preis ebenfalls, weil Integrationsleistungen in einem Markt ohne etablierten Partner teurer sind. Beides trifft die Investitionsseite, nicht die Nutzenseite. Ein Modell, das nur mit Nutzenannahmen arbeitet, sieht diesen Effekt nicht.
Wer wissen will, welche Transportsysteme im deutschen Klinikalltag tatsächlich fahren und wie sie sich unterscheiden, findet das im Beitrag zur Krankenhauslogistik mit autonomen Fahrzeugen.
Für das meistgenannte Einzelsystem gibt es eine eigene Einordnung: was der Aethon TUG wirklich leistet.
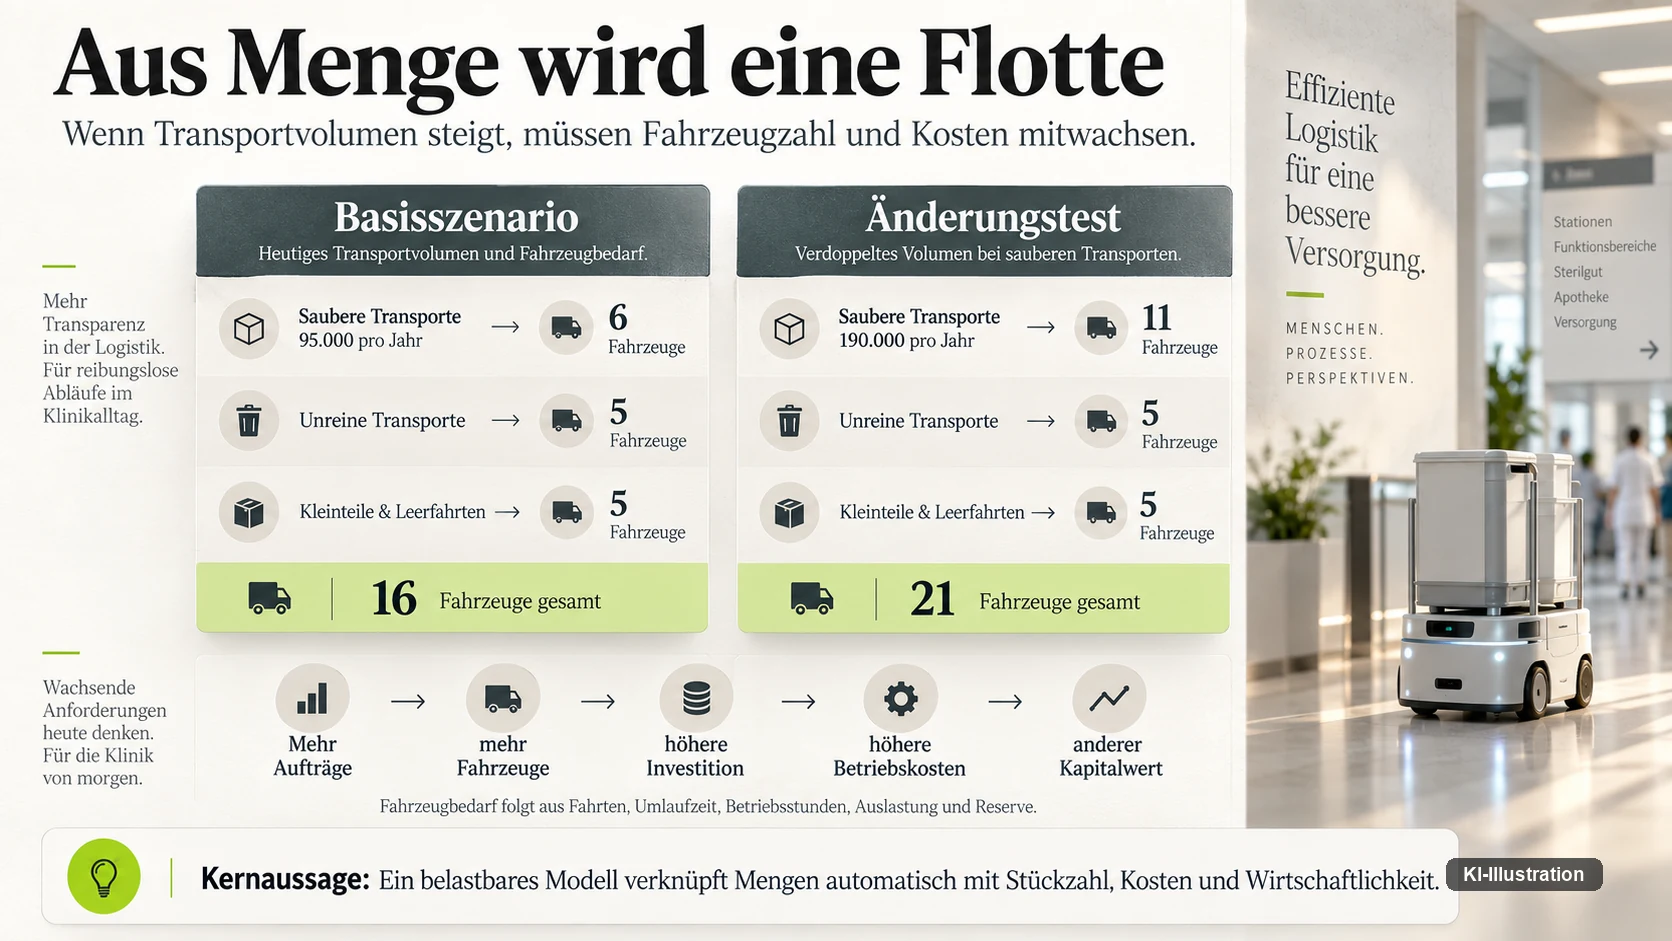
Aus Menge wird eine Flotte, und aus der Flotte werden Kosten. Ein Punkt, der in Angeboten regelmäßig untergeht: Transportrobotik ist keine Anschaffung, sondern eine Dimensionierung. Wie viele Fahrzeuge ein Haus braucht, folgt aus Fahrten, Umlaufzeit, Betriebsstunden, Auslastung und Reserve — nicht aus einer Produktentscheidung.
Das Modell rechnet das offen vor. Im Basisszenario tragen sechs Fahrzeuge den sauberen Kreislauf mit 95.000 Fahrten im Jahr, fünf den unreinen, fünf die Kleinteile und geeigneten Hilfsmittel: 16 Fahrzeuge insgesamt. Im Änderungstest wird allein die saubere Gesamtlast auf 190.000 Fahrten verdoppelt. Das Ergebnis ist keine Verdopplung der Flotte, sondern ein Wachstum dieses einen Kreises von sechs auf elf Fahrzeuge — 21 statt 16.
Zwei Dinge folgen daraus für eine Ausschreibung. Erstens ist die Fahrzeugzahl eine abgeleitete Größe und gehört in die Angebotsunterlage als Rechnung, nicht als Zahl. Zweitens wächst mit der Flotte die Kostenseite mit, der Nutzen aber nicht automatisch: Mehr Fahrzeuge bedeuten mehr Aufträge und mehr Betriebsstunden, nicht mehr eingesparte Arbeit je Fahrt.
Wer eine Transportflotte als Festpreis einkauft, kauft deshalb eine Annahme über sein eigenes Transportaufkommen mit — und die gehört überprüft, bevor sie unterschrieben ist. Wie sich dieses Aufkommen in deutschen Häusern heute darstellt, ist eine Frage der eigenen Wegeaufnahme — und sie lässt sich beantworten, bevor der erste Anbieter im Haus war.
Wenn die Zulassung die Aufsicht mitregelt
Ein Eintrag im Register zeigt besonders gut, wie eng eine Marktzulassung gefasst sein kann — und warum das für die Wirtschaftlichkeit entscheidend ist.
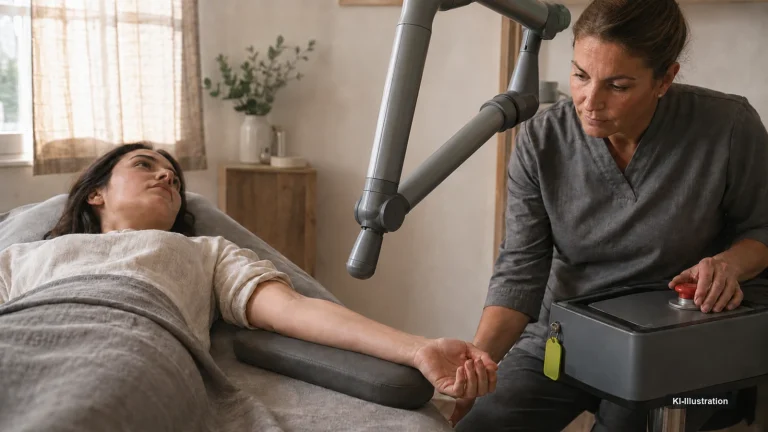
Für einen robotischen Blutentnahmeautomaten liegt seit dem 19. August 2026 eine amerikanische Autorisierung vor. Sie gilt für beaufsichtigte Blutentnahmen bei Erwachsenen im ambulanten Umfeld, und sie regelt die Aufsicht mit: Eine geschulte Person darf bis zu drei Geräte betreuen.
Rechnen Sie das auf eine Personalwirkung um, dann steht in der Zulassung selbst der Faktor, um den es geht. Ein Gerät ersetzt keine Fachkraft — drei Geräte binden eine. Was an Zeitgewinn entsteht, entsteht erst ab dem zweiten Gerät, und es entsteht nur dort, wo die zugelassene Population und das zugelassene Umfeld passen.
Für eine deutsche Station folgt daraus gar nichts. Weder ist die amerikanische Autorisierung eine europäische Konformität, noch deckt „ambulant, Erwachsene, beaufsichtigt“ den Stationsalltag ab. Das Modell führt das System deshalb als geprüfte Option mit benannten Einsatzgrenzen — und kauft es nicht.
Zur Leistung dieses Geräts gibt es inzwischen auch eine klinische Untersuchung. Der ADOPT-Trial, im August 2026 in Clinical Chemistry veröffentlicht, prüfte es an ambulanten Blutentnahmestellen in den Niederlanden. In einer ersten Kohorte mit 153 Personen zeigte sich analytische Gleichwertigkeit zur manuellen Entnahme für fünf geprüfte Messgrößen. In einer zweiten Kohorte mit 1.633 Personen lag die Erfolgsquote beim ersten Einstich bei 94,5 Prozent — bei schwierigem Venenzugang 92,7 Prozent, bei Adipositas 97,4 Prozent, ab 65 Jahren 93,4 Prozent. Unerwünschte Ereignisse traten mit 0,6 Prozent auf und waren durchweg leicht.
Eine Einschränkung dieser Zahl ist entscheidend und steht in der Studie selbst: Die 94,5 Prozent gelten nur für die Fälle, in denen das Gerät überhaupt eine geeignete Vene identifizieren konnte. Wie oft es keine fand, steckt nicht in dieser Quote. Wer sie ohne diesen Zusatz zitiert, macht aus einer bedingten eine unbedingte Erfolgsquote — und genau diese Restmenge entscheidet darüber, wie viel Arbeit tatsächlich beim Menschen bleibt.
Zur Quellenlage: Die Zulassungsangaben stehen wörtlich in der Mitteilung der amerikanischen Behörde vom 19. August 2026: Erwachsene, ambulantes Umfeld, Betrieb unter Aufsicht einer in der Blutentnahme geschulten Person, eine Person für bis zu drei Geräte, erteilt über das De-Novo-Verfahren. Eine europäische Zulassung ist damit nicht verbunden. Die Adresse antwortet automatisierten Abrufen mit HTTP 404; im Browser mit echtem Profil war sie am 12. September 2026 im Volltext lesbar. Die Leistungsdaten stammen aus dem ADOPT-Trial, Clinical Chemistry 72(8), Seiten 845 bis 856.
Drei Systeme und ihre Wirtschaftlichkeitsschwelle
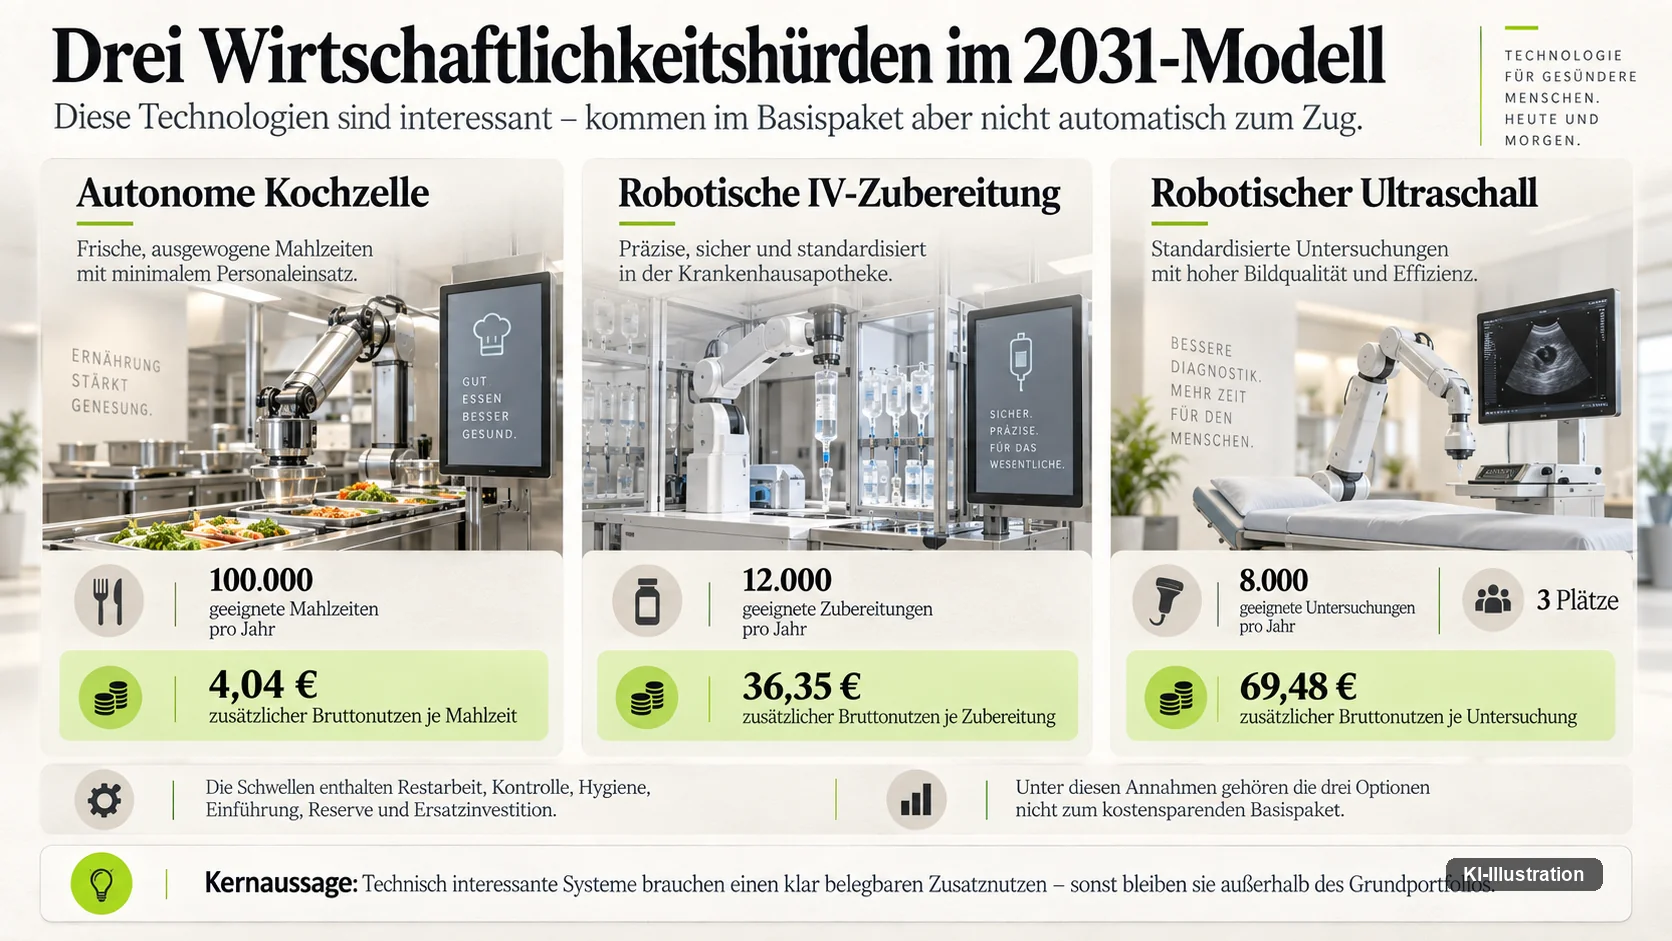
Die nützlichste Rechnung für eine Beschaffung ist keine Gesamtsumme, sondern ein Betrag je Einheit. Das Modell hat sie für drei Systeme ausgerechnet, die es ausdrücklich nicht kauft.
| System | Anschaffung (Preisstand 2026) | Betrieb je Jahr | Ersatz | geeignete Menge | nötiger Zusatznutzen je Einheit |
|---|---|---|---|---|---|
| autonome Kochzelle | 994.840 € | 184.450 € im Jahr | 510.510 € | 100.000 Mahlzeiten | 4,04 € |
| robotische Zubereitung intravenöser Arzneimittel | 1.197.735 € | 178.500 € im Jahr | 589.050 € | 12.000 Zubereitungen | 36,35 € |
| robotischer Ultraschall | 1.322.090 € | 259.420 € im Jahr | 706.860 € | 8.000 Untersuchungen | 69,48 € |
Eigene Modellrechnung. Die Schwellen enthalten Restarbeit, Kontrolle, Hygiene, Einführung, Reserve und Ersatzinvestition.
Diese drei Zahlen sind die ehrlichste Form, eine Beschaffungsfrage zu stellen. Nicht: Ist die Technik gut? Sondern: Bringt jede einzelne Mahlzeit vier Euro mehr ein, als sie heute kostet? Bringt jede Zubereitung 36 Euro? Jede Untersuchung 69? Alle drei Schwellen sind Bruttowerte zum Preisstand 2026.
Unter den Annahmen des Modells lautet die Antwort dreimal nein — deshalb gehören die drei Systeme nicht zum kostensparenden Grundportfolio. Das ist kein Urteil über ihre klinische Qualität. Es heißt nur, dass ihr Nutzen an anderer Stelle liegen müsste als in der Kostenrechnung.
Auffällig ist das gemeinsame Muster: Alle drei haben ein ungünstiges Verhältnis von Ersatz zu Anschaffung, zwischen 49 und 54 Prozent, und alle drei bedienen eine begrenzte Menge. Die gewählten Pakete dagegen verteilen ihre Kosten über viele Vorgänge. Spezialisierte Einzweckgeräte für kleine Mengen haben es in einer Betreiberrechnung strukturell schwer — unabhängig davon, wie beeindruckend sie wirken.
Wo Forschung als Produkt gelesen wird
Drei Einträge des Registers sind keine Produkte, und das Register sagt das auch. In der öffentlichen Debatte werden sie trotzdem regelmäßig wie welche behandelt.
Ein japanisches Entwicklungsvorhaben zur körpernahen Pflege- und Alltagsassistenz trägt den Status ROADMAP, mit der ausdrücklichen Anmerkung, dass kein bestellbares Serienprodukt für 2031 belegt ist — nachgewiesen sei eine Technologieschwelle, nicht ein Beschaffungsgegenstand. Ein Forschungsteam zu teilautonomen chirurgischen Abläufen steht unter FORSCHUNG, mit dem Zusatz, dass es weder ein zugelassenes Komplettsystem noch einen Personalabbauplan gibt. Und eine Referenz zu robotischem Ultraschall wird als experimentelle Originalforschung geführt, deren Erfolg bis 2031 ausdrücklich angenommen wird.
Diese drei Kennzeichnungen sind der Grund, warum das Register brauchbar ist. Eine Marktübersicht, die ein Forschungsvorhaben und eine Laborstraße in derselben Liste ohne Unterschied führt, erzeugt genau das Missverständnis, an dem Beschaffungsprojekte scheitern.
Für Ihre eigene Bewertung reicht eine einzige Frage: Gibt es eine Bestellnummer, einen Preis und einen Servicevertrag? Wenn nicht, ist es keine Option für 2031, sondern eine Beobachtungsposition.
Zwei Fälle, in denen der Nutzen woanders liegt
Zwei Einträge verdienen besondere Aufmerksamkeit, weil sie funktionierende, verkaufte Produkte sind — und das Register ihnen trotzdem einen Wirtschaftlichkeitsnachweis abspricht.
Das Exoskelett für ergonomische Hebeunterstützung ist heute am Markt. Die Anmerkung im Register lautet: kein Beleg für eine eingesparte Schicht, und es sei nicht mit Pflegeautonomie zu verwechseln. Ein Exoskelett kann Belastung verringern, Rückenprobleme vermeiden und Arbeitsfähigkeit erhalten — all das ist wertvoll und taucht in keiner Betreiber-Cashflow-Rechnung auf. Was solche Systeme in der Pflege leisten und wo ihre Grenzen liegen, behandelt der Beitrag zum Exoskelett in der Pflege.
Das robotische Operationssystem der aktuellen Generation trägt den Status „heute Realität / kein autonomes OP-Team“. Die Anmerkung ist deutlich: Eine Teilautonomie im Jahr 2031 sei ein getrenntes Szenario und dürfe nicht als heutige freie Kapazität gerechnet werden. Wer es anders rechnet, bucht eine Personalersparnis für eine Funktion, die es nicht gibt. Was diese Systeme heute tatsächlich tun, steht im Beitrag zum da-Vinci-Roboter.
Beide Fälle zeigen dieselbe Trennung, und sie ist für jede Beschaffung nützlich: Ein System kann seinen Zweck erfüllen und trotzdem keinen Zahlungseffekt erzeugen. Das ist kein Widerspruch, sondern der Normalfall bei allem, was Qualität, Sicherheit oder Arbeitsbedingungen verbessert.
Dreiunddreißig Herstellerangaben für fünfunddreißig Systeme
Wer im Register die Anbieterspalte auszählt, findet den vielleicht wichtigsten Marktbefund der ganzen Untersuchung: Auf 35 Systeme kommen 33 verschiedene Herstellerangaben. Löst man die Mehrfachnennungen auf, bleiben 31 namentlich benannte Organisationen, dazu drei reine Projektrollen ohne Firmennamen.
Nur ein einziges Unternehmen taucht viermal auf, und es ist kein Robotikhersteller, sondern ein IT-Konzern — mit Prozessautomatisierung, Dokumentationsassistenz und Middleware. Vier weitere Anbieter erscheinen je zweimal, dazu eine unbenannte Projektrolle. Alle übrigen genau einmal.
Das ist keine Marktübersicht, das ist ein Flickenteppich. Und für ein Krankenhaus hat dieser Befund unmittelbare wirtschaftliche Folgen.
Erstens: Es gibt keine Plattform, die das Haus abnimmt. Wer dreizehn Pakete beschafft, verhandelt mit einer zweistelligen Zahl von Anbietern, von denen keiner für das Zusammenspiel verantwortlich ist. Die Integrationslast liegt beim Betreiber — und genau deshalb ist die gemeinsame Betriebsbasis mit 1.031.600 Euro im Jahr der größte laufende Posten der Rechnung.
Zweitens: Jeder Anbieter optimiert seinen eigenen Ausschnitt. Ein Kommissionierautomat kennt die Station nicht, ein Transportsystem kennt die Apotheke nicht. Was zwischen zwei Systemen liegt, plant niemand — außer das Haus selbst.
Drittens: Das Ausfallrisiko verteilt sich nicht, es summiert sich. Dreizehn Lieferanten bedeuten dreizehn Vertragsverhältnisse, dreizehn Servicelevel und dreizehn mögliche Insolvenzen, Produktabkündigungen oder Übernahmen über einen Zehnjahreshorizont.
Für eine Beschaffung folgt daraus eine ungewöhnliche Empfehlung: Die Frage „Wer kann am meisten davon liefern?“ ist wirtschaftlich relevanter als „Wer ist im Einzelvergleich am besten?“ — nicht weil Bündelung immer günstiger wäre, sondern weil jede zusätzliche Schnittstelle dauerhafte Betriebsarbeit erzeugt.
Wer diesen Markt tatsächlich beliefert
Sortiert man die 33 Anbieter nach Herkunft, entsteht ein Bild, das mit der öffentlichen Erzählung über Klinikrobotik wenig zu tun hat.
Die größte Gruppe stellen etablierte Medizintechnikkonzerne: Diagnostikautomation, Bildverarbeitung, Sterilgutlogistik, Medikationsschränke, Transfusionsanalytik, Bestrahlungsplanung. Das sind Unternehmen, die im Krankenhaus seit Jahrzehnten Geräte stehen haben und ihre Automatisierung an bestehende Produktlinien anbauen.
Die zweite Gruppe sind IT- und Prozessanbieter — Prozessautomatisierung, Dokumentationsassistenz, Workflow-Integration. Hier sitzt der einzige Anbieter mit vier Einträgen.
Die dritte Gruppe ist die kleinste und zugleich die, über die am meisten geschrieben wird: spezialisierte Robotikunternehmen. Transportroboter, mobile Botengänge, Bodenreinigung, autonome Rollstühle, Blutentnahme, Exoskelette, Küchenrobotik. Jedes dieser Unternehmen erscheint genau einmal.
Dazu kommen Forschungseinrichtungen mit drei Einträgen, die ausdrücklich keine Beschaffungsgegenstände sind.
Die Schlussfolgerung ist unbequem für die Robotikdebatte und nützlich für die Beschaffung: Der wirtschaftlich tragende Teil der Klinikautomation 2031 kommt im Modell überwiegend nicht von Robotikfirmen. Er kommt von Anbietern, die bereits im Haus sind — und deren Automatisierung deshalb weniger neue Schnittstellen erzeugt.
Das erklärt auch, warum die Auswahl des Modells so aussieht, wie sie aussieht. Die beiden teuersten gewählten Pakete sind Materiallogistik und Labor. Das Labor wird von etablierter Diagnostiktechnik bedient, die Logistik von spezialisierter Robotik — und ausgerechnet dort steht das DE-Gate.
Die vier Verwechslungen, die Beschaffungen teuer machen
Die vier Stufen vom Anfang lassen sich auch als vier typische Denkfehler lesen. Jeder davon ist in Angeboten und Präsentationen regelmäßig anzutreffen.
Funktion ist nicht Workflow. Ein System, das eine Aufgabe im Test beherrscht, beherrscht sie noch nicht im Haus. Zwischen beidem liegen Übergabepunkte, Zuständigkeiten, Hygieneanforderungen und der Ausnahmefall. Im Register steht diese Hürde bei fast jedem Eintrag als eigene Spalte — „Anwendungsgrenze“ — und sie ist selten trivial: produktspezifische Konnektoren, klinische Validierung, Verbrauchsmaterial-Kompatibilität, lokale Freigabe.
Zeitgewinn ist nicht Stellenabbau. Das ist der Kern des zweiten Teils dieser Serie: Von 158,5 freigesetzten Vollzeitäquivalenten werden im Modell 65,2 netto, und allein 85,3 bleiben als Restkapazität im Haus — 54 Prozent der gewonnenen Zeit werden nie zu Geld. Ein Angebot, das Zeitersparnis unmittelbar in Personalkosten umrechnet, überspringt zwei Stufen.
Entlastung ist nicht automatisch ein Ergebnisbeitrag. Wo eine Leistung über ein separates, kostendeckendes Budget finanziert wird, verändert eine Einsparung die Kostenposition des Betreibers nicht. Wo Stellen unbesetzt sind, baut Entlastung zuerst Überstunden und Leiharbeit ab — wirtschaftlich wirksam, aber in anderer Höhe und an anderer Stelle als erwartet.
Prestige ist kein Geschäftsmodell. Ein sichtbares Robotersystem kann für Personalgewinnung, Außenwirkung und Zuweiserbindung wertvoll sein. Das sind legitime Gründe für eine Anschaffung — sie gehören nur in eine andere Begründung als in eine Amortisationsrechnung, weil sie sich dort nicht beziffern lassen, ohne erfunden zu werden.
Die vierte Verwechslung ist die gefährlichste, weil sie nicht auffällt. Die ersten drei erzeugen zu optimistische Zahlen, die man nachrechnen kann. Die vierte erzeugt gar keine Zahlen — sie ersetzt sie durch Zuversicht.
Die Anschlussmatrix, ohne die jedes Angebot unvollständig ist
Die teuerste Position des gesamten Modells ist kein Roboter. Es ist die gemeinsame Betriebsbasis: 1.269.730 Euro Anfangsauszahlung und 1.031.600 Euro laufender Betrieb im Jahr — mehr als Labor, Apotheke und Logistik zusammen, und mit einem negativen eigenen Saldo.
Bezahlt werden dort Identitäts- und Rollenmanagement, Schnittstellen, Auditierung, Datenmodell, Sicherheitssegmentierung, Backup und die Betriebsübergabe. Spezifische Anschlüsse an Labor, Medikation, Bildgebung und Geräte kommen in den Fachpaketen obendrauf.
Dass Herstellen, Inverkehrbringen und Betreiben rechtlich verschiedene Handlungen sind, ist dabei keine Feinheit der Vertragsjuristen, sondern steht so im Gesetz: Paragraf 3 des Medizinprodukterecht-Durchführungsgesetzes zählt sie in seiner Begriffsbestimmung nebeneinander auf und verweist ergänzend auf Artikel 2 der Verordnung (EU) 2017/745. Wer ein System betreibt, übernimmt damit Pflichten, die kein Kaufvertrag beim Hersteller belässt — weshalb die Frage, wer in der Union als Inverkehrbringer auftritt, nicht nur eine Frage des Services ist.
Daraus folgt eine klare Forderung an jedes Angebot: Eine gemeinsame Anschlussmatrix gehört auf den Tisch, bevor verglichen wird. Sie listet je System, welchen Konnektor es braucht, wer ihn liefert und ob er bereits von einem anderen System bezahlt wird.
Ohne sie passiert regelmäßig eines von zwei Dingen. Entweder weist kein Anbieter die Anbindung aus — dann sieht jedes Angebot günstig aus und das Haus zahlt die Differenz als Projektnachtrag. Oder mehrere Anbieter rechnen denselben Konnektor jeweils einzeln — dann zahlt das Haus ihn mehrfach.
Wie dieselbe Ersparnis zweimal verkauft wird
Das Register enthält an mehreren Stellen Warnungen, die aus konkreten Fehlern entstanden sein dürften. Drei davon beschreiben dieselbe Fehlerklasse.
- Beim Alternativsystem für Botengänge: nicht zusätzlich zur gleichen Transportflotte als Ersparnis rechnen.
- Bei der Speiseabfall-Analytik: keine zweite Ersparnis auf denselben Speiseabfall.
- Bei der Fördertechnik in der Küche: nur der Mehrumfang gegenüber der vorhandenen Spülanlage.
- Bei der prätransfusionellen Analytik: bestehende Geräte nicht nochmals als Ersparnis rechnen.
Das Muster ist immer dasselbe: Zwei Systeme adressieren dieselbe Arbeit, und beide schreiben sich deren vollständige Einsparung gut. In Summe verspricht das Portfolio dann mehr Entlastung, als überhaupt Arbeit vorhanden ist.
Dieselbe Regel gilt gegenüber dem Bestand. Wo bereits Automation läuft, darf nur der zusätzliche Umfang gutgeschrieben werden. Ein Labor mit vorhandenen Analysatoren spart durch eine neue Strecke nicht die Analysatoren mit ein. Wie weit die Automatisierung dort tatsächlich schon ist, zeigt der Beitrag zur Probenstraße im Labor.
Und schließlich gilt sie zwischen interner und externer Leistung. Ein Haus kann eigene Beschäftigte entlasten oder einen Fremdleistungsvertrag verkleinern. Beides für denselben Vorgang zu buchen, ist keine Synergie, sondern eine Doppelzählung.
Was das Modell kauft und was es liegen lässt
Am Ende steht eine Auswahl, und sie ist aussagekräftiger als jede Anbieterliste. Aus zwanzig Investitionskandidaten wählt das Modell dreizehn — geprüft wurden dabei sämtliche zulässigen Kombinationen, 524.288 an der Zahl.
| Aufgabenbereich | Systemklasse im Register | Entscheidung |
|---|---|---|
| gemeinsame Integration und Betrieb | Middleware, Identitäts- und Rechteverwaltung | gekauft |
| Aufnahme, Kodierung und Verwaltung | Prozessautomatisierung, Kodierassistenz | gekauft |
| ärztliche Dokumentation | Dokumentations-Spracherkennung | gekauft |
| Radiologie-Nachverarbeitung | Bildnachverarbeitung und Vermessung | gekauft |
| Labor und Mikrobiologie | Prä-/Postanalytik, digitale Mikrobiologie | gekauft |
| Apotheke und Medikamentenversorgung | Medikationsschränke, Unit-Dose-Verpackung | gekauft |
| Sterilgut und Chargenlogistik | Be- und Entladeautomation mit Tracking | gekauft |
| Materiallogistik | autonome Transportfahrzeuge | gekauft |
| Bodenreinigung | Reinigungsroboter für geeignete Flächen | gekauft |
| Küche und Speiseversorgung | Bestell- und Produktionsplanung, Tabletthandling, Abfallanalytik | gekauft |
| Energie und technischer Betrieb | Gebäudeleittechnik und Instandhaltungsassistenz | gekauft |
| OP-, Betten- und Transportkoordination | Planungsoptimierung mit Bettenboard | gekauft |
| Funktionsdiagnostik und Therapie-Workflows | Workflow-Assistenz im Bestandssystem | gekauft |
| digitale Pathologie | Slide-Scanning und Bildqualitätsassistenz | nicht gekauft |
| Pflegedokumentation und Gerätedaten | Ambient-Dokumentation, Gerätemiddleware | nicht gekauft |
| autonome sitzende Patientenfahrt | autonomer Rollstuhl | nicht gekauft |
| beaufsichtigte Blutentnahme | Blutentnahmeautomat | nicht gekauft |
| autonome Kochzelle | Küchenrobotik | nicht gekauft |
| robotische IV-Zubereitung | aseptische Zubereitungsautomaten | nicht gekauft |
| robotischer Ultraschall | Forschungsreferenz | nicht gekauft |
Auswahl nach höchstem Zehnjahres-Kapitalwert unterhalb des Budgets. Ein Optimum innerhalb dieser Kandidaten und ihrer Annahmen, kein Beweis für die beste Krankenhauskonfiguration.
Vier Muster lassen sich daraus ablesen, und alle vier sind auf andere Häuser übertragbar.
Gekauft wird, was viele gleichartige Vorgänge bedient. Verwaltung, Labor, Logistik, Apotheke, Sterilgut — überall dort läuft dieselbe Tätigkeit tausendfach im Jahr, mit dokumentiertem Anfang und Ende. Die Kosten verteilen sich über die Menge.
Nicht gekauft wird, was ein Spezialgerät für eine begrenzte Menge ist. Kochzelle, IV-Zubereitung, robotischer Ultraschall, Blutentnahmeautomat — jedes davon bedient eine überschaubare Jahresmenge mit hoher Anschaffung und hohem Ersatzbedarf.
Nicht gekauft wird außerdem, was keinen Zahlungseffekt erzeugen darf. Die Pflegedokumentation scheitert nicht an der Technik, sondern daran, dass der freigesetzten Pflegezeit im Betreiber-Basisszenario keine Zahlungswirkung zugerechnet wird. Die digitale Pathologie scheitert am Verhältnis von Ersatz zu Anschaffung — rund vierzig Prozent, wiederkehrend.
Und dann gibt es die Gruppe, in der beides zusammenfällt. Sie kommt in Angebotsgesprächen selten vor, weil sie sich schlecht als Neuheit verkaufen lässt: Systeme, die zugleich die Versorgung sicherer machen und eine Kostenposition verändern. Sie teilen ein Merkmal — ein Fehler ist dort teuer, und der Vorgang ist zählbar. Wo beides zutrifft, entstehen Qualität und Wirtschaftlichkeit aus derselben Quelle: Was sich zählen lässt, lässt sich auch prüfen.
Im Register trifft das auf vier Bereiche zu. Die Medikationsversorgung macht jede Stellung und jede Entnahme rückverfolgbar, sodass Verwechslung und Verfall systematisch auffallen statt stichprobenartig. Die Labor-Präanalytik verkürzt die Durchlaufzeit nicht nur, sie vergleichmäßigt sie — für eine Notaufnahme ist das mehr wert als ein guter Mittelwert. Die Kodierung gewinnt an Vollständigkeit, und was vollständig dokumentiert ist, ist im Streitfall belegbar. Die Sterilgutverfolgung schließlich erzeugt nebenbei genau die Dokumentation, die ohnehin Betreiberpflicht ist.
Auffällig ist, was in dieser Gruppe nicht steht: kein Roboter am Patienten. Es sind Software und Fördertechnik in Bereichen mit hoher Wiederholzahl. Das ist unspektakulär — und es ist die Stelle, an der sich eine Beschaffung am wenigsten rechtfertigen muss.
Ein Vorbehalt gehört dazu: Dass diese vier Bereiche zugleich die Qualität verbessern, ist eine Einordnung nach Struktur — Menge, Wiederholbarkeit, Fehlerkosten —, keine gemessene Qualitätswirkung. Das Modell rechnet Kosten und vermiedene Kosten, es misst keine Behandlungsergebnisse.
Wer diese vier Muster kennt, kann jedes Angebot vorsortieren, bevor er rechnet. Warum gerade die vierte Gruppe eine eigene Beschaffungslogik braucht — und woran man erkennt, ob eine Qualitätswirkung überhaupt belegt ist —, nimmt sich der vierte Teil dieser Serie vor.
Was ein kleineres Haus aus dieser Rechnung mitnimmt
Die Rechnung gilt für ein Haus einer bestimmten Größe mit einem bestimmten Leistungsspektrum. Die meisten Krankenhäuser in Deutschland sind kleiner. Übertragbar ist deshalb nicht das Ergebnis, sondern die Mechanik — und die lässt sich auf vier Fragen eindampfen.
Wie oft kommt die Tätigkeit bei uns vor? Das ist die einzige Frage, die wirklich skaliert. Ein System mit hoher Anschaffung und hohem Ersatzbedarf braucht Menge; halbiert sich die Menge, verdoppelt sich die nötige Schwelle je Vorgang. Wer bei 100.000 Mahlzeiten 4,04 Euro brutto je Mahlzeit erwirtschaften müsste, müsste bei 50.000 Mahlzeiten rund 8 Euro erwirtschaften — dieselbe Technik, dieselben Kosten, doppelte Hürde. Beide Werte sind Bruttoschwellen zum Preisstand 2026.
Daraus folgt eine Faustregel, die der Auswahl des Modells entspricht: Je kleiner das Haus, desto stärker verschiebt sich der wirtschaftliche Schwerpunkt von Geräten zu Software. Dokumentation, Kodierung, Planung und Verwaltung kosten wenig in der Anschaffung, brauchen keine baulichen Voraussetzungen und rechnen sich auch bei kleineren Mengen. Ein Kommissionierautomat rechnet sich nicht mit.
Wie viel Anbindung bringen wir schon mit? Die gemeinsame Betriebsbasis ist im Modell der größte laufende Posten — aber sie skaliert nicht mit der Bettenzahl, sondern mit der Zahl der angebundenen Systeme. Ein kleineres Haus, das drei Pakete beschafft statt dreizehn, trägt einen erheblich kleineren Fixblock. Umgekehrt gilt: Wer ohne geordnetes Identitäts- und Rechtemanagement anfängt, zahlt diesen Posten trotzdem, nur verteilt auf einzelne Projektnachträge.
Welche Kostenposition würde sich bei uns tatsächlich bewegen? Diese Frage ist hausindividuell und entscheidet mehr als jede Produkteigenschaft. Ein Haus mit hohem Leiharbeitsanteil hat eine Kostenposition, die sich unmittelbar verkleinern lässt. Ein Haus mit ausgelagerter Reinigung oder Küche verhandelt einen Vertrag, keinen Stellenplan. Ein Haus mit unbesetzten Stellen baut zuerst Überstunden ab. Alle drei Wege wirken, aber in unterschiedlicher Höhe und zu unterschiedlichen Zeitpunkten.
Wer betreibt das bei uns am zweiten Tag? Die acht neuen Betriebsstellen des Modells sind nicht teilbar. Ein kleines Haus braucht nicht acht, aber es braucht mehr als null — und es kann sie sich seltener leisten. Genau hier liegt der stärkste Grund für einen Verbund: Betriebsbasis, Integrationswissen und Rufbereitschaft lassen sich über mehrere Häuser teilen, Kommissionierautomaten nicht.
Wer diese vier Fragen beantwortet hat, kann jede Anbieterpräsentation in wenigen Minuten einordnen — und zwar bevor über Produkte gesprochen wird. Umgekehrt gilt: Wer sie nicht beantwortet hat, wird die Antwort später in einem Projektnachtrag lesen.
Eine letzte Übertragung betrifft den Zeithorizont. Das Modell rechnet über zehn Jahre, weil Klinikautomation Investitionen mit langer Nutzungsdauer und wiederkehrendem Ersatz erzeugt. Wer dieselbe Technik über drei Jahre bewertet, bekommt für fast jedes System ein negatives Ergebnis — nicht weil es schlecht wäre, sondern weil der Zeitraum den Ersatzzyklus nicht abbildet. Auch das ist keine Produktfrage. Es ist eine Frage der Buchhaltung, und sie wird in der Praxis öfter falsch beantwortet als jede technische.
Was bis 2031 passieren müsste
Das Modell unterstellt technische Reife. Diese Annahme ist ausdrücklich günstig gewählt — und sie ist nicht die einzige Bedingung. Vier Dinge müssten eintreten, damit diese Rechnung aufgeht, und keines davon ist ein technisches Problem.
Erstens: Die offenen Marktgates müssten schließen. Drei Systeme im Register brauchen einen europäischen Inverkehrbringer, einen Servicepartner und eine geklärte Integrationskette. Solange das offen ist, verschiebt sich nicht nur der Zeitpunkt, sondern auch der Preis.
Zweitens: Die Schnittstellen müssten billiger werden. Die gemeinsame Betriebsbasis kostet mehr im laufenden Betrieb als Labor, Apotheke und Logistik zusammen. Solange 33 Anbieter 33 eigene Anbindungen mitbringen, bleibt dieser Posten der größte — und er wächst mit jedem zusätzlichen System.
Drittens: Die acht neuen Betriebsstellen müssten besetzbar sein. Integration, Datenqualität, klinische Informatik, Cybersicherheit — das sind Qualifikationen, um die Krankenhäuser mit der gesamten übrigen Wirtschaft konkurrieren. Ein Haus, das sie nicht bekommt, kann die Technik nicht betreiben, gleichgültig wie gut sie ist.
Viertens: Die Finanzierungslogik müsste stabil bleiben. Die Nullquote der Pflege hängt an der heutigen Trennung zwischen Pflegebudget und Fallpauschale. Ändert sich diese Trennung, ändert sich das Ergebnis erheblich — in beide Richtungen.
Auffällig daran ist, dass keine dieser vier Bedingungen von einem Roboterhersteller erfüllt werden kann. Drei liegen beim Betreiber und beim Markt, eine beim Gesetzgeber. Die technische Frage ist im Modell die einzige, die als gelöst unterstellt wird — und die am wenigsten entscheidet.
Was ein Anbieter nachweisen muss
Aus alldem lässt sich eine Prüfliste ableiten, die sich an jedes Angebot legen lässt. Sie folgt den vier Stufen vom Anfang.
| Stufe | Nachweis, den der Anbieter schuldet |
|---|---|
| Produktfunktion | Zweckbestimmung im Wortlaut, Produktversion, Marktstatus im Zielland — nicht die Broschüre |
| sicherer Gesamtprozess | Übergabepunkte, Aufzugs- und Türanbindung, Hygienekonzept, Verhalten im Ausnahmefall, benannter Servicepartner in der Union |
| Nettoentlastung | welche Restarbeit bleibt, wie hoch der Rücklauf ist, wie viel Prüfzeit ein Mensch behält — beziffert, nicht behauptet |
| Zahlungswirkung | welche Kostenposition sich verändert, in welcher Höhe und ab welcher Menge; dazu die Anschlussmatrix und die Abgrenzung gegen vorhandene Systeme |
Zwei Fragen wirken dabei erfahrungsgemäß am stärksten, weil sie sich nicht ausweichend beantworten lassen. Die erste: Ab welcher Jahresmenge trägt sich Ihr System bei uns? Wer darauf keine Zahl nennt, hat die Rechnung nicht gemacht. Die zweite: Welche Arbeit bleibt nach der Einführung bei uns? Wer darauf „keine“ sagt, hat den Ausnahmefall nicht angesehen.
Und eine dritte für die Vertragsseite: Welche Positionen Ihres Angebots sind bereits in einem anderen Angebot enthalten, das wir parallel prüfen?
Die vollständige Studie als PDF — Das vollständige Systemregister mit Status, Anwendungsgrenze und Quelle je Eintrag steht in der Studie hinter diesem Beitrag. FluxLane-Studie „Krankenhaus 2031″ herunterladen (PDF, 53 Seiten, 345 kB, Fassung vom 12. September 2026). Sie enthält Methodik, Rechenwege, das vollständige Rollen- und Systemregister, alle Belastungsproben, das Quellenverzeichnis mit Prüfstatus je Nachweis und ein Prüfprotokoll über 98 nachgerechnete Kennzahlen. Kapitel 9 führt die vierzehn Freigaben vor jeder Beschaffung, Kapitel 11 fasst die Ergebnisse ohne Fachsprache zusammen. Zur Einordnung: Es ist eine redaktionelle Modellrechnung, keine empirische Erhebung — keine der Zeitangaben ist gemessen, kein Preis beruht auf einem Angebot.
Eine Position fehlt in dieser Liste noch, und sie betrifft nicht den Anbieter, sondern Ihr Haus. Die ZEKO-Stellungnahme von 2021 nennt für Systeme der ärztlichen Entscheidungsunterstützung als haftungsbegründenden Umstand ausdrücklich die Verwendung eines nicht zertifizierten Medizinprodukts. Damit wird die Frage nach Zweckbestimmung und Marktstatus, die oben als Nachweispflicht des Anbieters steht, zugleich zu einer Haftungsfrage des Betreibers. Dazu nennt die Kommission die Aufklärung und Einwilligung zur Nutzung solcher Systeme sowie mögliche Ansprüche von Patientinnen und Patienten, ohne den Einsatz von KI behandelt zu werden, als offene Fragen — wer einführt, sollte den Weg dafür beschrieben haben, bevor das erste System läuft. Das ist eine redaktionelle Einordnung und keine Rechtsberatung.
Was dieser Beitrag nicht beantwortet
Er nennt keine Preise, die ein Anbieter bestätigt hätte. Für keines der 35 Systeme liegt ein verbindliches Projektangebot vor; sämtliche Europreise sind eigene Budgetansätze.
Er bewertet keine Produkte gegeneinander. Das Register führt Systeme als Kandidaten für einen modellierten Aufgabenbereich, nicht als Testsieger. Wo ein Produkt genannt ist, steht es beispielhaft für eine Systemklasse.
Er ersetzt keine regulatorische Prüfung. Ob ein System in Ihrem Haus betrieben werden darf, entscheidet sich an Zweckbestimmung, Konformität und Betreiberpflichten — nicht an einer Wirtschaftlichkeitsrechnung.
Und er beweist nicht, dass die angenommene technische Reife bis 2031 eintritt. Die Annahme ist ausdrücklich günstig gewählt; drei Einträge des Registers sind Roadmap oder Forschung und tragen kein Datum.
Quellen und Stand — Systemregister, Statusangaben und Wirtschaftlichkeitsschwellen stammen aus der tätigkeitsbasierten Referenzrechnung vom 11. September 2026; die genannten Beträge wurden am selben Tag unabhängig aus den Modellexporten nachgerechnet. Die Produktangaben stützen sich auf Herstellerseiten, die am 11. September 2026 einzeln abgerufen wurden: Aethon T3, Vitestro Aletta und Tiplu MOMO. Herstellerangaben belegen Funktion und Marktpräsenz, keine Preise, keine lokale Zulassung und keine Personalersparnis. Die Angaben zur amerikanischen Autorisierung des Blutentnahmeautomaten stammen aus der Behördenmitteilung vom 19. August 2026, seine Leistungsdaten aus dem ADOPT-Trial in Clinical Chemistry; beide am 12. September 2026 im Volltext geprüft, die Behördenseite im Browser, weil sie automatisierten Abrufen mit HTTP 404 antwortet. Für keines der 35 Systeme liegt ein verbindliches Projektangebot vor; alle Europreise sind eigene Budgetansätze zum Preisstand 2026. Die Abgrenzung zwischen Herstellen, Inverkehrbringen und Betreiben folgt Paragraf 3 MPDG, am Normtext geprüft am 11. September 2026. Redaktionelle Einordnung, keine Beschaffungs- oder Rechtsberatung.
Häufige Fragen
Welche Krankenhausrobotik ist heute schon einsetzbar?
Von 35 Systemen im Register tragen 16 den Status „heute Realität“ — darunter Kodierassistenz, Dokumentations-Spracherkennung, Laborautomation, digitale Mikrobiologie, Medikamentenausgabe, Sterilgutlogistik, Bodenreinigung und Speiseversorgung. Drei weitere existieren, brauchen aber ein eigenes deutsches Marktgate. Acht sind an Version, Land oder Indikation gebunden, eines ist Roadmap und zwei reine Forschung.
Was kostet ein Krankenhausroboter?
Für keines der 35 Systeme im Register liegt ein verbindliches Projektangebot vor. Für Klinikautomation gibt es keine Listenpreise: Der Preis entsteht im Projekt aus Stückzahl, Integrationstiefe, Servicegrad, Laufzeit und übernommener Bestandsanbindung. Wer eine Wirtschaftlichkeitsrechnung für sein Haus aufstellen will, sollte deshalb mit der Angebotsabfrage anfangen und nicht mit ihr aufhören.
Was bedeutet ein DE-Gate bei einem verfügbaren Produkt?
Dass das Produkt existiert und im Einsatz ist, seine Einführung in einem deutschen Krankenhaus aber eine eigene Hürde darstellt: Wer tritt in der Union als Inverkehrbringer auf, gibt es einen Servicepartner vor Ort, wie wird die Anbindung an Türen und Aufzüge hergestellt, sind die baulichen Voraussetzungen vorhanden. Ein offenes DE-Gate verschiebt Zeitpunkt und Preis — beides trifft die Investitionsseite, nicht die Nutzenseite.
Warum kauft das Modell die autonome Kochzelle nicht?
Weil jede der 100.000 geeigneten Mahlzeiten rund 4,04 Euro zusätzlichen Bruttonutzen erbringen müsste, damit sich 994.840 Euro Anschaffung, 184.450 Euro Jahresbetrieb und 510.510 Euro Ersatzinvestition tragen — nach Abzug von Restarbeit, Kontrolle, Hygiene, Einführung und Reserve. Unter den Modellannahmen wird dieser Wert nicht erreicht. Bei der robotischen Zubereitung intravenöser Arzneimittel liegt die Schwelle bei 36,35 Euro je Zubereitung, beim robotischen Ultraschall bei 69,48 Euro je Untersuchung; alle drei Werte brutto zum Preisstand 2026.
Kann ein System nützlich sein, ohne sich zu rechnen?
Ja, und das ist der Normalfall bei allem, was Qualität, Sicherheit oder Arbeitsbedingungen verbessert. Ein Exoskelett kann Belastung verringern und Arbeitsfähigkeit erhalten, ohne dass eine Schicht eingespart wird. Ein Operationsrobotersystem kann chirurgisch sinnvoll sein, ohne freie Personalkapazität zu erzeugen. Beides sind gute Gründe für eine Anschaffung — nur eben keine wirtschaftlichen.
Warum ist die Betriebsbasis teurer als jeder einzelne Roboter?
Weil Identitäts- und Rollenmanagement, Schnittstellen, Auditierung, Datenmodell, Sicherheitssegmentierung, Backup und Betriebsübergabe reale Arbeit sind, die kein Fachpaket allein trägt. Mit 1.269.730 Euro Anfangsauszahlung und 1.031.600 Euro Jahresbetrieb ist sie der größte laufende Posten der Auswahl und hat einen negativen eigenen Saldo. Ein Angebot, das seine Anbindung daran nicht ausweist, ist nicht günstig, sondern unvollständig.
Woran erkennt man eine doppelt gerechnete Ersparnis?
Daran, dass zwei Systeme dieselbe Arbeit adressieren und beide deren vollständige Einsparung gutschreiben. Typische Fälle: ein zweites Transportsystem neben einer bestehenden Flotte, eine Analytik neben vorhandenen Geräten, eine Fördertechnik neben einer vorhandenen Spülanlage. Dieselbe Regel gilt gegenüber dem Bestand — nur der zusätzliche Umfang zählt — und zwischen interner Entlastung und verkleinertem Fremdleistungsvertrag.
Was sollte man einen Anbieter zuerst fragen?
Zwei Fragen, die sich nicht ausweichend beantworten lassen. Erstens: Ab welcher Jahresmenge trägt sich Ihr System bei uns? Wer darauf keine Zahl nennt, hat die Rechnung nicht gemacht. Zweitens: Welche Arbeit bleibt nach der Einführung bei uns? Wer darauf „keine“ antwortet, hat den Ausnahmefall nicht angesehen. Für die Vertragsseite kommt eine dritte hinzu: Welche Positionen Ihres Angebots stecken bereits in einem anderen Angebot, das wir parallel prüfen?
Sind Forschungssysteme wie autonome Chirurgie 2031 beschaffbar?
Nach diesem Register nicht. Ein Vorhaben zur körpernahen Pflegeassistenz ist als Roadmap geführt, ausdrücklich ohne belegtes bestellbares Serienprodukt für 2031. Teilautonome chirurgische Abläufe stehen unter Forschung, ohne zugelassenes Komplettsystem. Eine Referenz zu robotischem Ultraschall ist experimentelle Originalforschung, deren Erfolg bis 2031 angenommen wird. Die Prüffrage lautet: Gibt es Bestellnummer, Preis und Servicevertrag? Wenn nicht, ist es eine Beobachtungsposition.
Beruhen die genannten Beträge auf Herstellerangeboten?
Nein. Sämtliche Europreise sind eigene Budgetansätze des Modells zum Preisstand 2026; für keines der 35 Systeme liegt ein verbindliches Projektangebot vor. Die genannten Herstellerseiten belegen Funktion und Marktpräsenz, nicht Preise, nicht die lokale Zulassung und nicht eine Personalersparnis.