News & Markt · Szenarioanalyse
Krankenhaus 2031: Wo sich KI und Robotik rechnen könnten
Kurz gesagt: Ein Referenzmodell rechnet für ein 500-Betten-Haus 347 Tätigkeiten, 31 Personalgruppen und zwanzig Investitionspakete durch. Aus 524.288 geprüften Kombinationen wählt es dreizehn Pakete: 10,73 Millionen Euro Anfangsauszahlung, 5,41 Millionen Euro jährlicher Betriebsvorteil, 21,30 Millionen Euro Kapitalwert über zehn Jahre. Das klingt nach viel und ist es nicht — es sind 3,38 Prozent des angenommenen Jahresaufwands. Interessanter als die Summe ist, was das Modell nicht kauft: die Pflegedokumentation und die digitale Pathologie fallen durch, obwohl beide technisch naheliegen. Und eine Grenze steht vor allem anderen: Die Zeitwerte dieses Modells sind gesetzte Planannahmen, keine gemessenen Minuten.
Die Frage „Was kostet ein Roboter?“ führt in die Irre
Es gibt eine Frage, die in jeder Klinikleitung fällt, sobald das Thema Automatisierung auf der Tagesordnung steht, und sie lautet fast immer gleich: Was kostet so ein Gerät? Sie ist verständlich, sie ist beantwortbar — und sie ist die falsche Frage. Denn ein Krankenhaus kauft keine Geräte. Es kauft veränderte Abläufe, und der Preis eines Ablaufs steht in keinem Datenblatt.
Was ein einzelner Transportroboter, ein Kommissionierautomat oder eine Dokumentations-KI heute kostet, was Kauf gegenüber einem Mietmodell bedeutet und welche Posten über den Lebenszyklus tatsächlich anfallen, haben wir an anderer Stelle aufgeschlüsselt: Der Beitrag zu den Kosten von Krankenhausrobotern beantwortet genau diese Preisfrage. Dieser Beitrag setzt dort an, wo jener aufhört.
Denn selbst wenn Sie für jedes einzelne System einen belastbaren Preis hätten, wüssten Sie immer noch nicht, welche Auswahl sich für Ihr Haus rechnet. Zwanzig einzeln plausible Investitionen ergeben nicht zwangsläufig ein plausibles Gesamtpaket. Sie teilen sich eine Infrastruktur, sie konkurrieren um dieselben Betriebsstellen, und sie greifen auf dieselbe Arbeitszeit derselben Menschen zu. Wer sie addiert, zählt dieselbe eingesparte Minute mehrfach.
Eine tätigkeitsbasierte Szenarioanalyse geht deshalb anders vor. Sie fragt nicht, was die Technik theoretisch übernehmen könnte, sondern: Welche Arbeit fällt nach ihrer Einführung tatsächlich weg? Was bleibt übrig? Und welche neuen Kosten entstehen, die es vorher nicht gab? Aus diesen drei Fragen wird aus einer Zukunftsvision eine Investitionsrechnung, die man prüfen kann.
Eine Einordnung vorweg, die dieser Beitrag nicht relativiert, sondern ernst meint. Was hier gerechnet wird, ist ein bedingtes Szenario für das Jahr 2031, keine gemessene Krankenhausumstellung und keine Prognose. Es unterstellt, dass die ausgewählten Funktionen bis dahin im vorgesehenen Einsatz zuverlässig arbeiten. Arbeitsmengen, Personenminuten, Auslastung, Personalkosten und Technikpreise sind offengelegte Planannahmen. Alle Beträge stehen in der Kaufkraft von 2026.
Das Vergleichshaus darf nicht künstlich rückständig sein
Jede Einsparrechnung lebt von ihrem Ausgangspunkt. Wer ein Krankenhaus modelliert, in dem noch alles auf Papier läuft und jede Probe von Hand sortiert wird, produziert beeindruckende Prozentzahlen und einen wertlosen Vergleich.
Das Referenzhaus dieser Analyse hat 500 Betten, 1.073 interne Vollzeitäquivalente und angenommene jährliche Betriebskosten von 160 Millionen Euro. Ein Vollzeitäquivalent beschreibt dabei Arbeitsumfang, nicht Köpfe: Zwei halbe Stellen ergeben eines. Die Ausgangsgröße umfasst Ärztinnen und Ärzte, Pflege, Diagnostik, Verwaltung, technische Dienste und eigene Servicebeschäftigte.
Entscheidend ist, was dieses Haus bereits hat. Es besitzt ein Krankenhausinformationssystem, digitale Abrechnung, moderne Diagnostikgeräte und die übliche Laborautomation. Die vorhandenen Analysatoren werden nicht noch einmal als neue Erfindung gutgeschrieben. Finanziert wird ausschließlich der zusätzliche Automatisierungsumfang — neue Schnittstellen, Installation, Schulung, laufende Betreuung.
Was nicht dazugehört, ist genauso wichtig: kein Neubau, kein vollständiger Wechsel des Informationssystems, keine Gebäudesanierung. Muss ein konkretes Haus zuerst seine Aufzüge, seine Netze oder seine Gebäudestruktur erneuern, verschiebt das die Rechnung erheblich — und zwar nach unten. Wie sehr Türen, Aufzüge und Übergabepunkte über den Erfolg entscheiden, zeigt der Beitrag zur Integration von Krankenhausrobotern.
Das Personalbudget dieses Hauses ist auf 31 überschneidungsfreie Rollen und 347 einzelne Aufgaben verteilt. Diese Verteilung ist ausdrücklich eine Planannahme und keine nachträglich behauptete Zeitstudie. Acht gesonderte Fachprofile ergänzen die Betrachtung, werden aber nicht als zusätzliche Belegschaft addiert.
Was in der Rechnung steckt — und was ausdrücklich nicht
Ein Modell ist so viel wert wie seine Abgrenzungen. Vier davon tragen dieses hier.
Erstens: Ein Betriebsvorteil ist kein Umsatz. Wer schneller dokumentiert oder Material günstiger bewegt, hat damit keinen weiteren vergüteten Behandlungsfall. Mehrerlöse bräuchten einen eigenen Nachweis einschließlich der zusätzlichen Behandlungskosten. Das Modell verwendet sie nicht als Ausgleich für eine ansonsten schwache Investition.
Zweitens: Dieselbe Leistung wird nicht zweimal gespart. Eine Klinik kann eigene Beschäftigte entlasten oder einen veränderbaren Fremdleistungsvertrag reduzieren. Sie darf nicht beides für denselben Vorgang buchen. Das wäre keine Synergie, sondern eine Doppelzählung.
Drittens: Weniger Arbeit ist nicht automatisch weniger Lohn. Zwischen freigesetzter Zeit und einer sinkenden Lohnsumme liegen Dienstplan, Vertragslage und die Frage, ob sich Restzeiten überhaupt zu ganzen Stellen bündeln lassen. Dazu weiter unten mehr.
Viertens: Der Betrieb der Technik ist kein Nebenposten. Auch ein funktionierendes System braucht Menschen, die Berechtigungen pflegen, Änderungen testen und nach einem Ausfall den Wiederanlauf organisieren. Diese Arbeit steht in der Rechnung, nicht daneben.
Die 5,41 Millionen und ihre vier Bestandteile
Das ausgewählte Paket benötigt 10.731.051 Euro Anfangsauszahlung. Darin stecken nicht nur Geräte, sondern Einführung, eine Projektreserve und die angesetzte Steuerbelastung. Die Summe ist deshalb nicht gleichbedeutend mit aktivierbaren Anschaffungskosten in einer Bilanz.
Im vollen Regelbetrieb stehen dem vier Größen gegenüber:
| Position | Betrag pro Jahr |
|---|---|
| vermeidbare interne Personalkosten | 6.593.128 € |
| Sachkosten- und Vertragsvorteile | 1.660.750 € |
| Bruttovorteil | 8.253.878 € |
| neue laufende Kosten (Technikbetrieb und acht Betriebsstellen) | −2.845.696 € |
| Netto-Betriebsvorteil | 5.408.183 € |
Die Anfangsauszahlung und die Ersatzinvestition im sechsten Jahr werden im Zahlungsstrom berücksichtigt — sie werden nicht ein zweites Mal vom jährlichen Regelbetriebsvorteil abgezogen. Das ist ein häufiger Fehler in solchen Rechnungen, und er führt zu einer systematischen Untertreibung, die genauso falsch ist wie eine Übertreibung.
Drei Prozent sind die ehrliche Größenordnung
5,41 Millionen Euro klingen nach einer großen Zahl. Gemessen am angenommenen Jahresaufwand von 160 Millionen Euro sind es 3,38 Prozent.
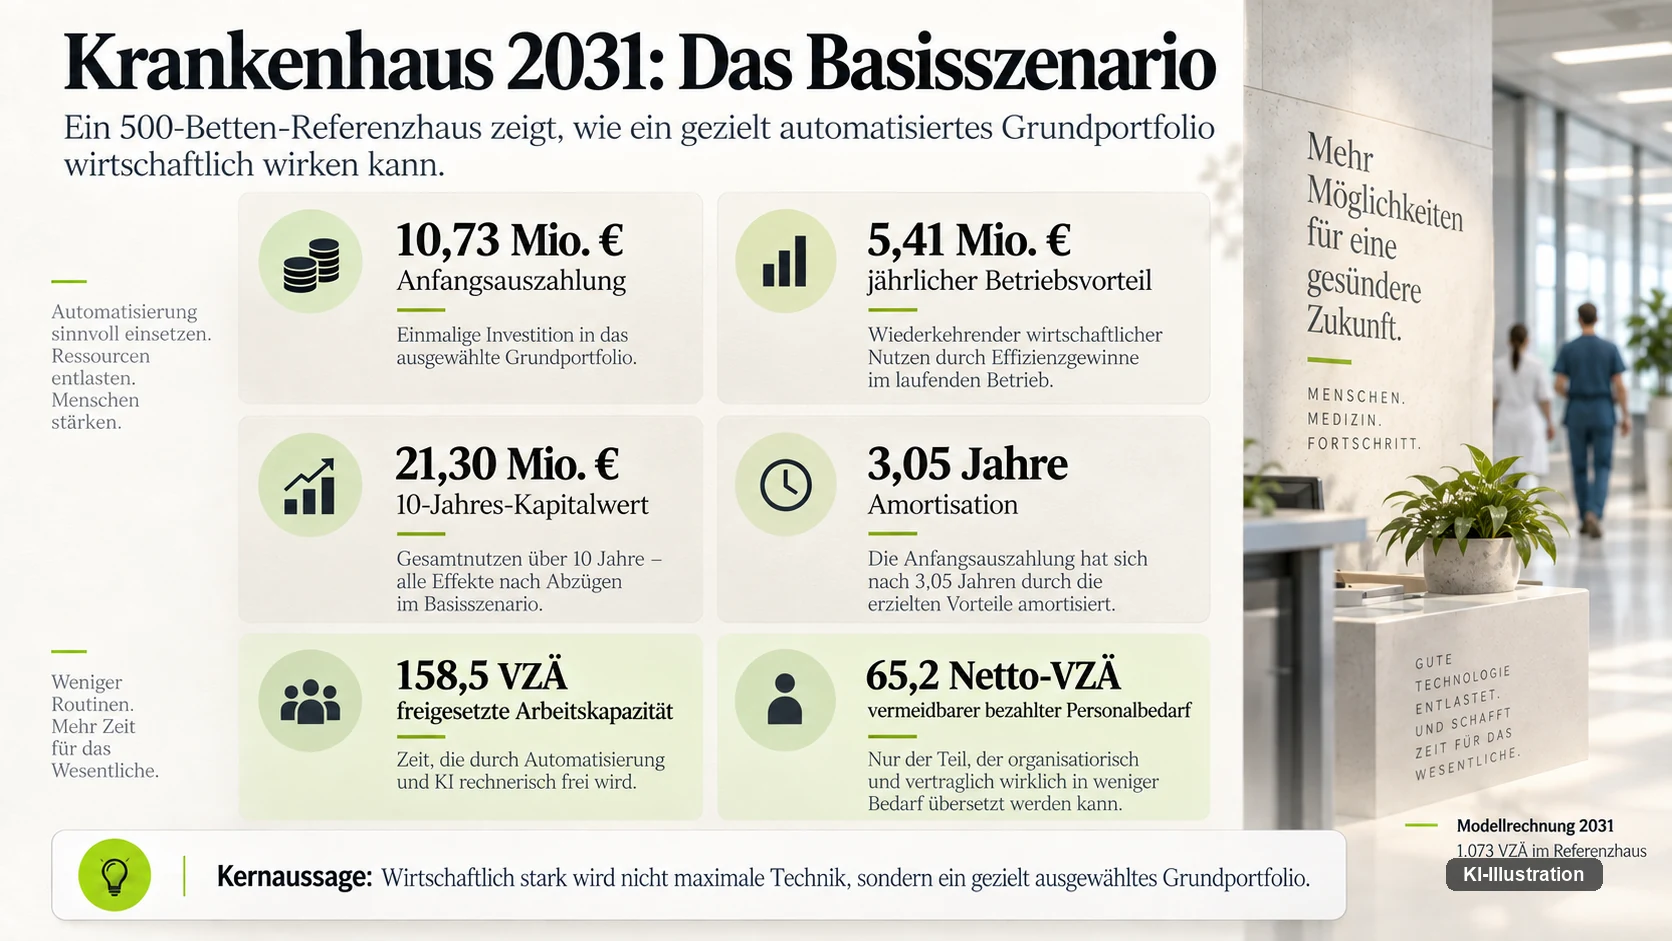
Diese Einordnung ist wichtiger als die absolute Summe, und sie verdient es, nicht überlesen zu werden. Automatisierung macht dieses Krankenhaus im Modell nicht billig. Sie befreit es nicht aus einer wirtschaftlichen Schieflage. Sie verschiebt einen mittleren einstelligen Prozentsatz des Betriebsaufwands — dauerhaft, planbar und unter Annahmen, die ein Haus selbst prüfen muss.
Wer dieselbe Rechnung mit einem Versprechen von zwanzig oder dreißig Prozent aufmacht, rechnet entweder gegen ein künstlich rückständiges Vergleichshaus, zählt Zeitgewinne unbesehen als Lohnsenkung oder lässt den Betrieb der neuen Technik aus der Rechnung. Alle drei Wege führen zu größeren Zahlen und zu einer Entscheidungsgrundlage, die im Betrieb nicht trägt.
Die Gegenprobe ist einfach: Ein Vorteil von 3,38 Prozent des Betriebsaufwands ist ungefähr die Größenordnung, in der sich eine Tarifrunde, ein Energiepreissprung oder eine Veränderung des Fallzahlmixes bewegt. Automatisierung spielt in dieser Liga — nicht darüber.
Dreizehn von zwanzig Paketen — die Auswahl
Das Modell prüft zwanzig Investitionskandidaten: eine gemeinsame Betriebsbasis, vierzehn Fachpakete und fünf Zusatzoptionen. Aus allen zulässigen Kombinationen — 524.288 an der Zahl, die Variante ohne jede Investition eingeschlossen — wählt es diejenige mit dem höchsten positiven Zehnjahres-Kapitalwert unterhalb des Budgets.
Gewählt werden dreizehn Pakete. Hier sind die größten, mit ihrer Anfangsauszahlung:
| Paket | Anfangsauszahlung | Technikbetrieb pro Jahr | Preisstand |
|---|---|---|---|
| Materiallogistik und leere Transporthilfen | 1.845.690 € | 170.170 € | 2026 |
| Labor und Mikrobiologie | 1.688.610 € | 226.100 € | 2026 |
| Gemeinsame Integration und Betrieb | 1.269.730 € | 1.031.600 € | 2026 |
| Apotheke und Medikamentenversorgung | 1.171.555 € | 132.388 € | 2026 |
| Aufnahme, Kodierung und Verwaltung | 966.042 € | 268.226 € | 2026 |
| AEMP und Chargenlogistik | 700.315 € | 72.590 € | 2026 |
| Küche und Speiseversorgung | 551.089 € | 74.970 € | 2026 |
| Energie und technischer Betrieb | 536.690 € | 77.350 € | 2026 |
| OP-, Betten- und Transportkoordination | 528.836 € | 88.060 € | 2026 |
| Ärztliche Dokumentation und Informationsarbeit | 520.197 € | 459.816 € | 2026 |
| Bodenreinigung | 463.386 € | 38.556 € | 2026 |
| Radiologie-Nachverarbeitung | 373.065 € | 130.900 € | 2026 |
| Funktionsdiagnostik und Therapie-Workflows | 115.846 € | 74.970 € | 2026 |
Eigene Modellrechnung. Alle Europreise sind eigene Budgetansätze, keine Herstellerangebote.
Auffällig ist, was oben steht. Die teuersten Posten dieser Auswahl sind nicht der Operationssaal und nicht die Diagnostik, sondern Materiallogistik und Labor — beides Bereiche, in denen sich Vorgänge zählen, Wege messen und Übergaben beschreiben lassen. Die Logistik mit autonomen Transportfahrzeugen ist deshalb nicht zufällig der größte Einzelposten: Sie hat viele Wiederholungen, klare Anfangs- und Endpunkte und eine Leistung, die sich in Fahrten statt in Ermessen ausdrücken lässt.
Das wirtschaftlich stärkste Paket der Auswahl ist allerdings keines der beiden großen. Es ist die Verwaltung: Aufnahme, Kodierung und weitere standardisierbare Abläufe kosten 966.042 Euro Anfangsauszahlung und erbringen rund 1,69 Millionen Euro jährlichen Betriebsvorteil, bevor die gemeinsame Betriebsbasis anteilig verrechnet wird. Das ist ein Verhältnis, das kein Fachpaket erreicht.
Die Erklärung ist nicht, dass Verwaltungsarbeit unwichtig wäre. Sie ist ein günstiger Prüfbereich, weil sich ein Vorgang, seine Eingaben und die notwendige Freigabe klar beschreiben lassen. Für die Modelllogik zählen bearbeitete Vorgänge, menschliche Prüfminuten und tatsächlich zusammenfassbare Arbeitsblöcke — drei Größen, die in der Verwaltung messbar sind und in der direkten Patientenversorgung nicht.
Genau hier liegt aber auch die schärfste Grenze. Eine Software darf keine medizinische Leistung erfinden, nur weil ein vollständiger ausgefüllter Datensatz wirtschaftlich günstiger aussieht. Der Kaufnutzen entsteht ausschließlich dort, wo nach der menschlichen Prüfung wirklich weniger Arbeit übrig bleibt — nicht dort, wo mehr abgerechnet wird.
Ebenso bemerkenswert ist der günstigste Posten. Funktionsdiagnostik und Therapie-Workflows kosten nach dem Preisstand 2026 nur 115.846 Euro — ein Fünfzehntel der Materiallogistik. Kleine Pakete können sich lohnen, wenn sie auf eine bestehende Infrastruktur aufsetzen und wenig eigenen Betrieb brauchen.
Was durchfällt: Pflegedokumentation und digitale Pathologie
Die interessanteste Aussage einer Optimierung steht selten in der Auswahl. Sie steht in dem, was durchfällt.
Sieben Kandidaten kauft das Modell nicht: die Pflegedokumentation mit Gerätedatenanbindung, die digitale Pathologie, die autonome sitzende Patientenfahrt, die beaufsichtigte Blutentnahme, eine zusätzliche autonome Kochzelle, die robotische Zubereitung intravenöser Arzneimittel und den robotischen Ultraschall.
Zwei dieser Absagen sind erklärungsbedürftig, weil sie gegen die Intuition laufen.
Die Pflegedokumentation wäre mit 773.095 Euro Anfangsauszahlung — Preisstand 2026 wie alle Beträge dieses Beitrags — nicht der teuerste Posten, und sie adressiert die größte Personalgruppe des Hauses. Sie fällt trotzdem durch — aus zwei Gründen. Ihr Technikbetrieb ist mit 371.280 Euro im Jahr überdurchschnittlich teuer. Und der freigesetzten Pflegezeit wird im Betreiber-Basisszenario keine Zahlungswirkung zugerechnet. Warum das so ist und ob es so bleiben muss, behandelt der zweite Teil dieser Serie.
Die digitale Pathologie kostet 791.945 Euro Anfangsauszahlung zum Preisstand 2026 und, das ist der eigentliche Grund, 314.160 Euro Ersatzinvestition — rund vierzig Prozent der Anschaffung, wiederkehrend. Ein Scanner ist ein Verschleißgerät mit begrenzter Nutzungsdauer. Wie anspruchsvoll dieses Feld daneben fachlich und rechtlich ist, zeigt der Beitrag zur digitalen Pathologie: Die CE-Kennzeichnung eines Scanners sagt nichts darüber, wer die Primärbefundung am Bildschirm vornehmen darf.
Dass ein Modell diese beiden Kandidaten ablehnt, ist kein Urteil über ihren klinischen Wert. Es ist eine Aussage über eine Betreiberrechnung unter bestimmten Annahmen — und ein Hinweis darauf, welche Fragen ein Haus stellen muss, bevor es sie trotzdem kauft.
Die gemeinsame Betriebsbasis bezahlt niemand gern
Viele Einzelprojekte sehen attraktiver aus, wenn niemand die gemeinsame Infrastruktur bezahlt. In diesem Modell trägt ein eigenes Paket Integration, Datenbasis, Sicherheit und die neue Betriebsorganisation. Es kostet 1.269.730 Euro Anfangsauszahlung — und 1.031.600 Euro jährlichen Technikbetrieb.
Das ist der mit Abstand größte laufende Posten der gesamten Auswahl, größer als Labor, Apotheke und Logistik zusammen. Und dieses Paket hat im laufenden Betrieb einen negativen eigenen Saldo. Es verdient nichts. Die Fachanwendungen müssen es mitfinanzieren.
Darin liegt die wichtigste Warnung dieser Rechnung für jedes Beschaffungsverfahren. Ein einzelnes Angebot, das seine Anbindung an Identitätsverwaltung, Schnittstellen, Auditierung, Datenmodell, Sicherheitssegmentierung und Backup nicht ausweist, ist nicht günstig. Es ist unvollständig. Und wenn mehrere Anbieter denselben Konnektor jeweils einzeln berechnen, zahlt das Haus ihn mehrfach.
Bezahlt werden in diesem Paket Identitäts- und Rollenmanagement, Schnittstellen, Auditierung, Datenmodell, Sicherheitssegmentierung, Backup und die Betriebsübergabe. Spezifische Anschlüsse an Labor, Medikation, Bildgebung und Geräte stecken zusätzlich in den Fachpaketen. Bei jedem Angebot gehört deshalb eine gemeinsame Anschlussmatrix auf den Tisch.
Acht neue Stellen für 865.000 Euro im Jahr
Automatisierung schafft Arbeit, bevor sie welche abnimmt — und einen Teil davon dauerhaft. Das Modell setzt acht zusätzliche Vollzeitäquivalente an, die es vorher nicht gab, mit Kosten von rund 865.000 Euro im Jahr.
Angesetzt sind unter anderem Schnittstellenbetrieb, Datenqualität und klinische Informatik, der Betrieb automatisierter Abläufe, Robotikkoordination, Cybersicherheit und Schulung. Zwei Vollzeitäquivalente allein für Integration und Schnittstellen, anderthalb für Datenqualität, anderthalb für den Betrieb der Workflows.
Zwei Dinge daran verdienen Aufmerksamkeit. Erstens rechnet sich das Modell diese Stellen voll gegen, ohne Anlaufrabatt: Sie fallen ab dem ersten Betriebsjahr in voller Höhe an, während der Nutzen erst anläuft. Zweitens sind diese acht Stellen im Schnitt teurer als die Stellen, deren Bedarf sie vermeiden helfen — rund 108.000 Euro im Jahr gegenüber rund 90.000 Euro. Technische Fachkräfte kosten mehr als der Durchschnitt der Belegschaft, die sie entlasten.
Die Verteilung ist eine Planannahme, kein Personalstandard. Ein Haus, das diese Arbeit an bestehende IT-Abteilungen verteilt, rechnet anders — und muss dann belegen, dass die Kapazität dort wirklich frei ist.
Die Amortisation beginnt nicht mit dem vollen Nutzen
Die attraktivste Zahl jeder Investition ist ihre Amortisationszeit. Gerade deshalb muss erkennbar sein, was darin steckt.
Das Modell lässt den Nutzen anlaufen: 50 Prozent im ersten Betriebsjahr, 80 Prozent im zweiten, ab dem dritten die vollen 100 Prozent. Die laufenden Zusatzkosten dagegen fallen in allen Jahren vollständig an. Das ist die vorsichtige Variante, und sie verändert das Bild deutlich.
| Jahr | Zahlungsstrom | kumuliert |
|---|---|---|
| Jahr 0 (Investition) | −10.731.051 € | −10.731.051 € |
| Jahr 1 (50 % Nutzen) | +1.281.244 € | −9.449.808 € |
| Jahr 2 (80 % Nutzen) | +3.757.407 € | −5.692.401 € |
| Jahr 3 (Regelbetrieb) | +5.408.183 € | −284.218 € |
| Jahr 4 | +5.408.183 € | +5.123.964 € |
| Jahr 5 | +5.408.183 € | +10.532.147 € |
| Jahr 6 (mit Ersatzinvestition) | +1.987.857 € | +12.520.004 € |
| Jahre 7 bis 10 | je +5.408.183 € | +34.152.734 € |
Zahlungsstrom der gewählten Auswahl, nominal. Der Kapitalwert von 21,30 Millionen Euro ergibt sich daraus bei sechs Prozent realem Zins.
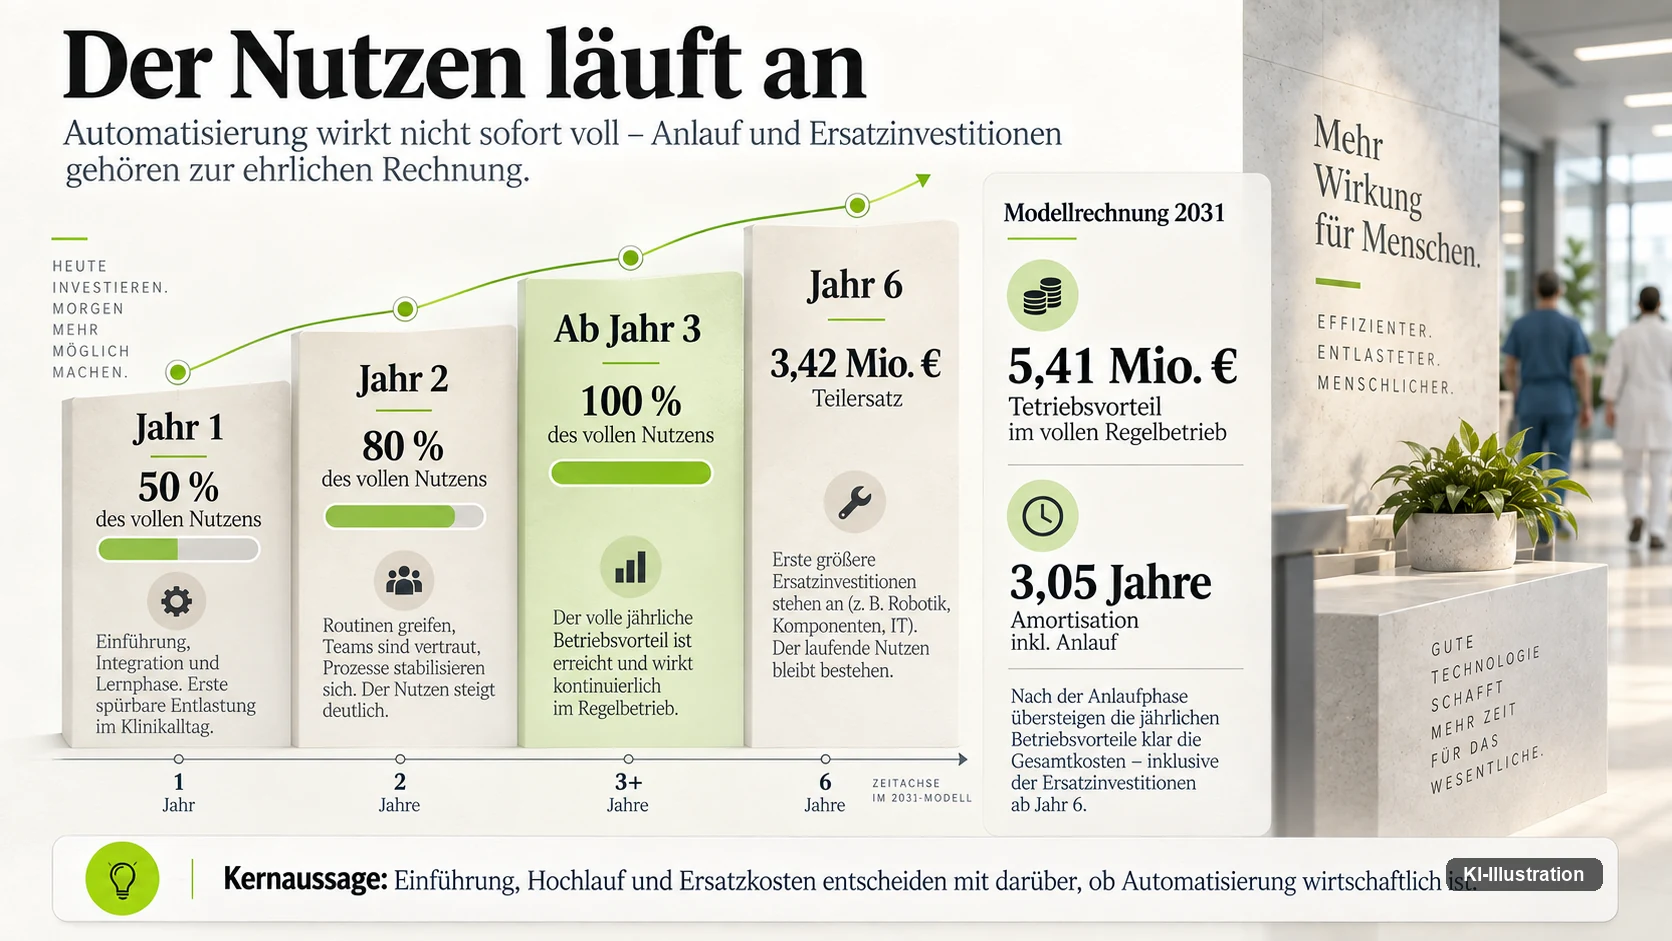
Nach drei vollen Betriebsjahren fehlen noch 284.218 Euro. Die Anfangsauszahlung ist rechnerisch nach 3,05 Jahren zurückverdient — also wenige Tage in das vierte Jahr hinein. Wer „drei Jahre Amortisation“ liest und dabei an drei Jahre vollen Nutzen denkt, liegt um zwei Anlaufjahre daneben.
Das sechste Jahr, in dem die Kurve einbricht
In der Tabelle oben steht eine Zeile, die in vielen Wirtschaftlichkeitsrechnungen fehlt. Im sechsten Jahr fällt der Zahlungsstrom von 5,41 Millionen auf 1,99 Millionen Euro.
Der Grund ist eine Ersatzinvestition von 3.420.325 Euro. Roboter, Scanner, Automaten und Endgeräte haben eine begrenzte Nutzungsdauer; ein Teil der Flotte muss nach fünf Jahren erneuert werden. Das Modell zahlt diesen Ersatz im sechsten Jahr und nicht am Ende der Betrachtung.
Diese eine Zeile trennt eine Investitionsrechnung von einer Verkaufspräsentation. Eine Rechnung über zehn Jahre, die keinen Ersatz enthält, unterstellt implizit, dass ein Transportroboter zehn Jahre durchhält oder dass sein Ersatz jemand anderen etwas kostet. Beides ist eine Behauptung, die begründet werden müsste.
Bei der Auswahl schlägt der Ersatzbedarf deutlich durch. Die Materiallogistik trägt 865.249 Euro Ersatz, das Labor 730.422 Euro, die Apotheke 565.488 Euro. Genau diese Größe hat die digitale Pathologie aus der Auswahl gedrängt: 314.160 Euro Ersatz bei 791.945 Euro Anschaffung ist ein ungünstiges Verhältnis.
Die Budgetleiter: das erste Drittel des Geldes bringt die halbe Wirkung
Wenn Sie aus diesem Beitrag eine einzige Tabelle mitnehmen, dann diese. Das Modell hat die Auswahl nicht nur für ein Budget gerechnet, sondern für sechs.
| verfügbares Startbudget | tatsächlich gewählte Auszahlung | Kapitalwert über zehn Jahre | Wert je investiertem Euro |
|---|---|---|---|
| 4,00 Mio. € | 3,71 Mio. € | 12,24 Mio. € | 3,3× |
| 6,00 Mio. € | 5,93 Mio. € | 16,97 Mio. € | 2,9× |
| 8,00 Mio. € | 7,71 Mio. € | 19,56 Mio. € | 2,5× |
| 10,00 Mio. € | 8,89 Mio. € | 20,43 Mio. € | 2,3× |
| 14,00 Mio. € | 10,73 Mio. € | 21,30 Mio. € | 2,0× |
| 18,00 Mio. € | 10,73 Mio. € | 21,30 Mio. € | 2,0× |
Lesen Sie die letzte Spalte von oben nach unten. Mit 3,71 Millionen Euro erreicht das Modell 12,24 Millionen Kapitalwert — 57 Prozent des maximalen Ergebnisses mit 35 Prozent des Geldes. Jeder weitere investierte Euro bringt weniger als der vorige.
Zwischen 14 und 18 Millionen Euro Budget ändert sich nichts mehr. Das Modell findet keine weitere Kombination, die den Kapitalwert erhöht — es hat alles gekauft, was sich unter diesen Annahmen rechnet. Mehr Geld kauft an diesem Punkt keine Wirtschaftlichkeit, sondern nur mehr Technik.
Für ein Haus mit begrenztem Investitionsrahmen ist das die praktisch wichtigste Aussage der ganzen Analyse. Die Frage lautet nicht: Können wir uns zehn Millionen leisten? Sie lautet: Welche vier Millionen bringen die größte Wirkung — und was gewinnen wir wirklich, wenn wir das Dreifache ausgeben?
Vier Belastungsproben und der Punkt, an dem es kippt
Ein Basisergebnis ohne Belastungsprobe ist eine Meinung. Das Modell rechnet dieselbe Auswahl unter vier Annahmensätzen durch.
| Szenario | Anfangsauszahlung | Netto pro Jahr | Kapitalwert |
|---|---|---|---|
| Basis | 10,73 Mio. € | 5,41 Mio. € | +21,30 Mio. € |
| Hohe Realisierung | 9,66 Mio. € | 6,93 Mio. € | +33,02 Mio. € |
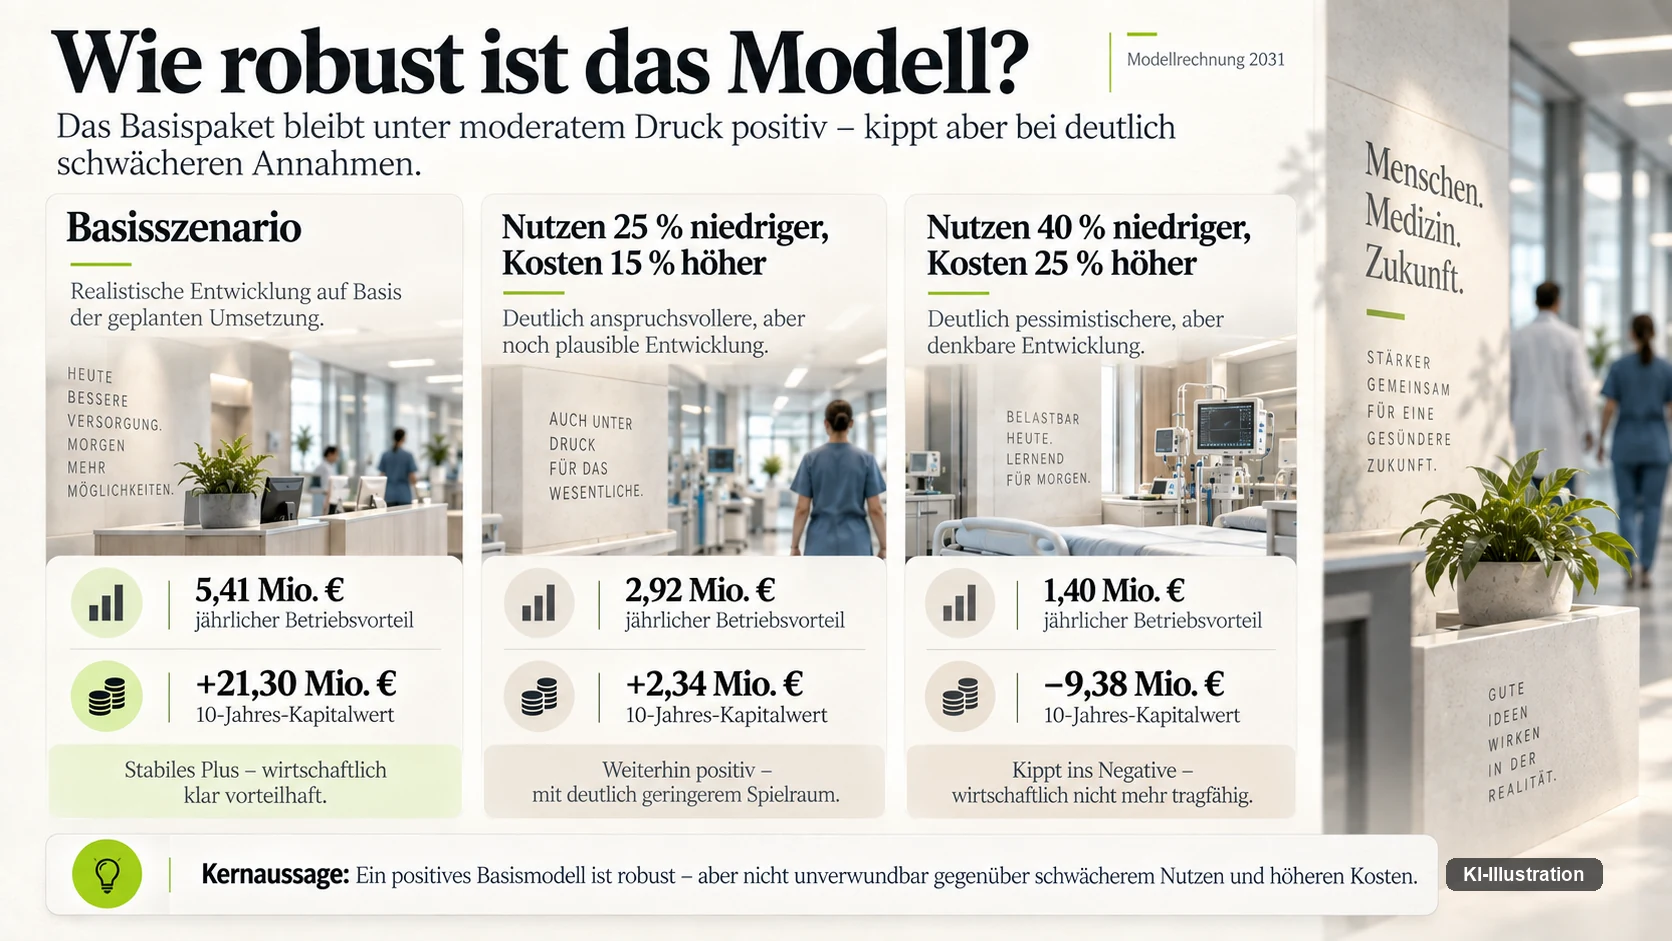
| Nutzen −25 %, Kosten +15 % | 12,34 Mio. € | 2,92 Mio. € | +2,34 Mio. € |
| Stress: Nutzen −40 %, Kosten +25 % | 13,41 Mio. € | 1,40 Mio. € | −9,38 Mio. € |
Belastungsproben, keine Eintrittswahrscheinlichkeiten und keine statistischen Konfidenzintervalle.
Die dritte Zeile ist die lehrreichste. Bei einem Viertel weniger Nutzen und fünfzehn Prozent höheren Kosten bleibt der jährliche Betriebsvorteil mit 2,92 Millionen Euro deutlich positiv — der Kapitalwert schrumpft aber auf 2,34 Millionen. Das Projekt trägt sich dann gerade noch, und jede weitere Verschlechterung führt ins Minus.
Im Stressfall tritt genau das ein. Der jährliche Vorteil bleibt mit 1,40 Millionen Euro positiv — und der Kapitalwert ist mit −9,38 Millionen Euro trotzdem negativ. Anschaffung, Ersatz und Kapitalbindung werden nicht mehr verdient.
Das ist die Stelle, an der viele Wirtschaftlichkeitsrechnungen falsch gelesen werden. Ein positiver Jahresüberschuss beweist nicht, dass sich eine Investition lohnt. Er beweist nur, dass der laufende Betrieb mehr einbringt, als er kostet. Ob er auch die Anschaffung zurückverdient, ist eine andere Frage — und im Stressfall lautet die Antwort nein.
Wir haben diesen Stresstest unabhängig nachgerechnet, mit einer anderen Faktorkombination: Personalvorteil minus 35 Prozent, Anfangsauszahlung plus 50 Prozent, laufende Kosten plus 50 Prozent. Ergebnis: −11,2 Millionen Euro Kapitalwert, keine Amortisation innerhalb von zehn Jahren. Der Größenordnung nach dasselbe Bild.
Bemerkenswert ist, dass einzelne Annahmen erstaunlich weit wandern dürfen. Ein um 35 Prozent geringerer Personalvorteil allein lässt den Kapitalwert noch bei 5,8 Millionen; eine um die Hälfte höhere Anfangsauszahlung allein bei 14,7 Millionen. Erst die gleichzeitige moderate Verschlechterung auf allen drei Achsen kippt das Vorzeichen. Für große IT- und Robotikvorhaben ist genau das allerdings nicht der Ausnahme-, sondern der Normalfall.
Warum freigesetzte Zeit nicht dasselbe ist wie gespartes Geld
Die Detailrechnung kommt auf 158,5 Vollzeitäquivalente freigesetzter Arbeitszeit. Als bezahlter Bedarf vermeidbar sind davon nur 73,2. Nach Abzug der acht neuen Betriebsstellen bleiben 65,2 netto. Weitere 85,3 Zeit-Vollzeitäquivalente bleiben rechnerisch für andere Arbeit im Haus verfügbar.
Mit anderen Worten: Von der freigesetzten Zeit werden 54 Prozent nie zu Geld. Das ist keine Schwäche des Modells, sondern seine wichtigste Leistung. Drei Mechanismen sorgen dafür.
Erstens ist je Rolle höchstens ein Drittel des Ausgangsbestands als vermeidbarer Bedarf zulässig — eine Modellgrenze, die verhindert, dass rechnerische Restzeiten zu ganzen Stellen addiert werden, die im Dienstplan niemals frei werden.
Zweitens erhält die Pflege im Betreiber-Basisszenario gar keine Zahlungsquote. Paragraf 6a des Krankenhausentgeltgesetzes regelt für die Pflegepersonalkosten ein gesondertes Pflegebudget außerhalb der Fallpauschalen. Eine vermiedene, aber finanzierte Pflegeausgabe ist deshalb kein zusätzlicher Gewinn der Klinik.
Drittens bleibt Restarbeit Restarbeit. Eine automatisch erstellte Zusammenfassung muss gelesen, geprüft und verantwortet werden. Diese Prüfzeit steht in der Rechnung.
Was daraus für Dienstpläne, Stellenpläne und Tarifverhandlungen folgt — und warum 65,2 vermeidbare Vollzeitäquivalente keine Liste von 65 Menschen sind —, ist das Thema des zweiten Teils dieser Serie.
Welche der einzelnen Systeme hinter diesen Paketen heute überhaupt bestellbar sind, welche an einem deutschen Marktgate hängen und welche bloße Forschung sind, nimmt sich der dritte Teil vor — mit dem Befund, dass auf 35 Systeme 33 verschiedene Hersteller kommen und die Integrationslast deshalb beim Betreiber liegt.
Welche KI-Anwendungen heute überhaupt im Klinikalltag ankommen, beschreibt daneben unser Überblick zu KI im Krankenhaus.
Woher die Minuten kommen — die ehrlichste Grenze dieser Rechnung
Jede Zahl in diesem Beitrag hängt an einer einzigen Größe: den Personenminuten je Vorgang. Wie lange dauert heute ein Kodierfall? Wie lange soll er 2031 dauern? Aus dieser Differenz, multipliziert mit der Jahresmenge und gefiltert durch Eignung, Nutzung, Verfügbarkeit und Ausnahmen, entsteht alles Weitere.
Zu dieser Frage gibt es seit dem 11. September 2026 eine belastbare Antwort, und sie ist unbequem. Ein eigenes Nachweisregister ordnet inzwischen jeder Kennzahl ihre Herkunft zu. Es führt 36 dokumentierte Zahlenherleitungen. Davon sind 33 als Modellergebnis gekennzeichnet und drei als Modellannahme. Keine einzige stammt aus einer externen Messung.
Dasselbe gilt auf der Ebene der Tätigkeiten: Alle 347 tragen als Quelle eine Modellannahme. Keine Minutenangabe stammt aus einer veröffentlichten Zeitstudie oder einer Erhebung in einem realen Haus. Das Register erklärt eine Quellenkennung wie „M01″ ausdrücklich als eigene Annahme — nicht als veröffentlichte Messung.
Das heißt nicht, dass die Studie ohne Belege arbeitet. Ihr aktives Quellenregister umfasst 50 externe Nachweise; bei 46 davon wurde am 11. September 2026 die jeweils verwendete, abgegrenzte Aussage erneut geprüft. Vier ließen sich nur eingeschränkt nachprüfen und sind als solche markiert statt als bestätigt ausgegeben. Dazu kommen 38 historische Nachweise aus älteren Fassungen, getrennt gekennzeichnet.
Was diese 50 Quellen belegen, ist allerdings etwas anderes, als man erwarten könnte. Drei Beispiele aus der Nachprüfung:
- Eine Umfrage zur Bürokratiebelastung befragte im September 2025 rund 400 Krankenhäuser zur Dokumentationslast. Das belegt ein Problem — es ist keine Zeitmessung von 2026 und kein Nachweis einer bestimmten Einsparung durch Automatisierung.
- Eine Spracherkennung für die ärztliche Dokumentation wird vom Hersteller für Deutschland genannt. Die Pflegeversion desselben Produkts wird dort weiterhin nur für die USA geführt. Eine deutsche Pflegeanwendung im Jahr 2031 bleibt damit eine Zukunftsannahme.
- Ein Whitepaper einer großen Universitätsklinik zur Wirtschaftlichkeit robotischer Automatisierung bezeichnet seine eigene Betrachtung ausdrücklich nicht als empirisch validierte Studie. Seine Kosten- und Amortisationswerte sind Modellwerte, keine beobachteten Einsparergebnisse.
Das letzte Beispiel ist das lehrreichste. Selbst dort, wo eine Klinik selbst rechnet, entsteht ein Modell und keine Messung. Wer belastbare deutsche Einsparzahlen für Krankenhausautomation sucht, findet sie derzeit nicht — weder hier noch anderswo.
Was folgt daraus? Nicht, dass die Rechnung wertlos wäre. Sondern dass sie eine andere Frage beantwortet, als man ihr auf den ersten Blick zutraut. Sie zeigt nicht, wie viel ein Haus spart. Sie zeigt, woran es hängt, ob ein Haus überhaupt etwas spart — und in welcher Reihenfolge man die Annahmen prüfen muss.
Die Rechenwege selbst sind dagegen nachprüfbar, und zwar vollständig. Eine unabhängige Nachrechnung des Modells am 11. September 2026 bestätigte 28 von 28 geprüften Größen — Bruttonutzen, Jahresnetto, Netto-Vollzeitäquivalente, Restkapazität, Kapitalwert, die Anlaufjahre und das Ersatzjahr. Die Arithmetik trägt. Die Eingaben sind gesetzt.
Die Studie liefert für den nächsten Schritt einen Messplan über alle 347 Tätigkeiten. Wer sie ernst nimmt, misst zuerst die zehn Positionen mit dem größten Hebel im eigenen Haus und setzt die eigenen Werte ein. Danach ist es kein Szenario mehr, sondern eine Rechnung.
Die vollständige Studie als PDF — Alle Zahlen dieses Beitrags stammen aus einer Rechnung, die vollständig offenliegt und die Sie Schritt für Schritt nachvollziehen können. FluxLane-Studie „Krankenhaus 2031″ herunterladen (PDF, 53 Seiten, 345 kB, Fassung vom 12. September 2026). Sie enthält Methodik, Rechenwege, das vollständige Rollen- und Systemregister, alle Belastungsproben, das Quellenverzeichnis mit Prüfstatus je Nachweis und ein Prüfprotokoll über 98 nachgerechnete Kennzahlen. Kapitel 9 führt die vierzehn Freigaben vor jeder Beschaffung, Kapitel 11 fasst die Ergebnisse ohne Fachsprache zusammen. Zur Einordnung: Es ist eine redaktionelle Modellrechnung, keine empirische Erhebung — keine der Zeitangaben ist gemessen, kein Preis beruht auf einem Angebot.
Drei Technologien, die an der Schwelle scheitern
Drei Zusatzoptionen hat das Modell ausdrücklich geprüft und ausdrücklich abgelehnt. Sie sind lehrreich, weil sie keine Exoten sind, sondern Systeme, über die in Kliniken tatsächlich gesprochen wird.
| Option | Anfangsauszahlung (Preisstand 2026) | Betrieb pro Jahr | Ersatz | geeignete Menge |
|---|---|---|---|---|
| Autonome Kochzelle | 994.840 € | 184.450 € im Jahr | 510.510 € | 100.000 Mahlzeiten |
| Robotische Zubereitung intravenöser Arzneimittel | 1.197.735 € | 178.500 € im Jahr | 589.050 € | 12.000 Zubereitungen |
| Robotischer Ultraschall | 1.322.090 € | 259.420 € im Jahr | 706.860 € | 8.000 Untersuchungen |
Rechnen Sie es auf die Einheit herunter, dann wird das Problem sichtbar. Damit sich die Kochzelle trägt, müsste jede der 100.000 geeigneten Mahlzeiten einen zusätzlichen Bruttonutzen von rund vier Euro erbringen — nach Abzug von Restarbeit, Kontrolle, Hygiene, Einführung, Reserve und Ersatzinvestition. Bei der intravenösen Zubereitung liegt die Schwelle bei rund 36 Euro je Zubereitung und beim robotischen Ultraschall bei rund 69 Euro je Untersuchung, jeweils zum Preisstand 2026.
Diese Schwellen sind nicht erfunden, sondern ergeben sich aus den Anschaffungs-, Betriebs- und Ersatzkosten geteilt durch die angesetzte Jahresmenge. Und sie sind der Grund für die Ablehnung: Unter den Modellannahmen wird dieser zusätzliche Nutzen je Einheit nicht erreicht.
Bemerkenswert ist das Muster dahinter. Alle drei Optionen haben ein ungünstiges Verhältnis von Ersatz zu Anschaffung — zwischen 49 und 54 Prozent. Sie sind Einzweckgeräte mit begrenzter Menge. Die gewählten Pakete dagegen verteilen ihre Kosten über viele Vorgänge: Die Materiallogistik bedient das ganze Haus, die Verwaltungsautomation jeden Fall.
Daraus lässt sich eine Faustregel ableiten, die über dieses Modell hinaus trägt. Eine Automatisierung rechnet sich eher, wenn sie viele gleichartige Vorgänge bedient und wenig eigenen Betrieb braucht. Sie rechnet sich schwerer, wenn sie ein spezialisiertes Gerät für eine begrenzte Menge ist — unabhängig davon, wie beeindruckend die Technik wirkt. Welche Nachweise ein Anbieter für die Gegenrichtung liefern müsste, behandelt der dritte Teil dieser Serie.
Die genauere Rechnung kam auf ein kleineres Ergebnis
Es gibt einen Befund in dieser Studie, der leicht zu übersehen ist und der viel über ihre Belastbarkeit aussagt: Je genauer gerechnet wurde, desto kleiner wurde das Ergebnis.
Eine frühere Grobrechnung derselben Arbeitsgruppe setzte rund 262 freie Zeit-Vollzeitäquivalente und 6,82 Millionen Euro jährlichen Vorteil an. Der ausgearbeitete Tätigkeitsbauplan kommt auf 158,5 Zeit-Vollzeitäquivalente und 5,41 Millionen Euro. Das sind 40 Prozent weniger freigesetzte Zeit und 21 Prozent weniger Geld.
Der Unterschied entsteht nicht durch Pessimismus, sondern durch Trennschärfe. Die Detailfassung trennt zusätzliche Prüfarbeit von eingesparter Arbeit, ungeeignete Fälle von geeigneten, Flottenauslastung von Flottengröße und Zeitwirkung von Zahlungswirkung. Außerdem wurden Anlaufkurve und Steuerbehandlung präzisiert.
Die Studie hält dazu ausdrücklich fest, dass der Bauplan nicht auf die höheren Altwerte zurückkalibriert werden soll. Das ist eine Selbstverpflichtung, die in Wirtschaftlichkeitsrechnungen selten ist — die übliche Richtung ist die umgekehrte.
Für Sie als Leserin oder Leser hat das eine praktische Folge: Wenn Ihnen eine Automatisierungsrechnung begegnet, die im Laufe ihrer Verfeinerung größer geworden ist, lohnt die Frage, welche Trennung dabei weggefallen ist.
Was ein Haus mit dieser Rechnung anfangen kann
Vier Schritte lassen sich aus dem Modell ableiten, ohne dessen Zahlen zu übernehmen.
Erstens: Die eigene Betriebsbasis zuerst beziffern. Bevor das erste Fachpaket angefragt wird, gehört die Frage auf den Tisch, was Identitätsverwaltung, Schnittstellen, Auditierung, Sicherheitssegmentierung und Betriebsübergabe kosten — und wer sie bezahlt. Im Modell ist das der größte laufende Posten und der einzige, der nichts verdient.
Zweitens: Die neuen Stellen vor der Anschaffung klären. Acht zusätzliche Vollzeitäquivalente sind keine Rundungsgröße. Ob sie neu geschaffen, aus der bestehenden IT gedeckt oder eingekauft werden, verändert die Rechnung — und die Antwort „das machen wir nebenbei“ ist keine.
Drittens: Bei einem Bruchteil des Budgets anfangen. Die Budgetleiter zeigt, dass das erste Drittel des Geldes mehr als die Hälfte der Wirkung bringt. Ein erster Schritt von drei bis vier Millionen Euro ist wirtschaftlich effizienter als das Vollpaket — und er erzeugt die Messwerte, mit denen sich der zweite Schritt begründen lässt.
Viertens: Zehn Minutenwerte selbst messen. Nicht 347. Die zehn mit dem größten Hebel. Danach weiß ein Haus, ob es in der Nähe des Basisszenarios liegt oder in der Nähe des Stressfalls — und das ist der Unterschied zwischen plus 21 und minus 9 Millionen Euro.
Was dieser Beitrag nicht beantwortet
Er nennt keinen Preis, den ein Anbieter bestätigt hätte. Alle Europreise sind eigene Budgetansätze; verbindliche Angebote liegen nicht vor.
Er beschreibt kein reales Haus. Ein Referenzmodell kann zeigen, wie man Wirtschaftlichkeit untersucht. Es kann nicht aus der Bettenzahl wissen, welche Patienten eine Klinik behandelt, welche Dienste sie nachts vorhält und welche Automation längst vorhanden ist.
Er beweist nicht, dass die angenommene technische Reife bis 2031 eintritt. Die Annahme ist ausdrücklich günstig gewählt. Tritt sie nicht ein, verschieben sich Nutzen und Zeitpunkt.
Und er ersetzt keine Investitionsentscheidung. Er liefert die Fragen, die eine solche Entscheidung beantworten muss — in einer Reihenfolge, die sich begründen lässt.
Quellen und Stand — Die Modellwerte stammen aus der tätigkeitsbasierten Referenzrechnung vom 11. September 2026 mit 347 Tätigkeiten, 31 Personalgruppen, zwanzig Investitionskandidaten und 524.288 geprüften Kombinationen; sämtliche in diesem Beitrag genannten Beträge wurden am 11. September 2026 unabhängig aus den Modellexporten nachgerechnet. Das gesonderte Pflegebudget außerhalb der Fallpauschalen steht in Paragraf 6a des Krankenhausentgeltgesetzes: Die Vertragsparteien vereinbaren dort die Finanzierung der Pflegepersonalkosten nach Paragraf 17b Absatz 4 des Krankenhausfinanzierungsgesetzes. Am Normtext geprüft am 11. September 2026. Die Zeitwerte des Modells sind durchgehend gesetzte Planannahmen und keine gemessenen Minuten; das Quellenregister der zugrunde liegenden Studie belegt die Existenz der Funktionen, nicht ihre Zeitwirkung in einem deutschen Krankenhaus. Redaktionelle Einordnung, keine Anlage- oder Investitionsberatung.
Häufige Fragen
Sind die 5,41 Millionen Euro eine gemessene Einsparung?
Nein. Es ist der rechnerische jährliche Netto-Betriebsvorteil eines Modells für ein fiktives 500-Betten-Haus im Jahr 2031, unter offengelegten Planannahmen. Keine reale Klinik hat diesen Betrag gemessen. Die Zahl beschreibt, was unter bestimmten Annahmen herauskäme — nicht, was herauskommt.
Wie groß ist der Effekt gemessen am Krankenhausbudget?
3,38 Prozent. Den 5,41 Millionen Euro stehen angenommene jährliche Betriebskosten von 160 Millionen Euro gegenüber. Das ist die Größenordnung einer Tarifrunde oder eines Energiepreissprungs — spürbar, aber keine Befreiung aus einer wirtschaftlichen Schieflage.
Warum kauft das Modell die Pflegedokumentation nicht?
Aus zwei Gründen. Ihr Technikbetrieb ist mit 371.280 Euro im Jahr überdurchschnittlich teuer, und der freigesetzten Pflegezeit wird im Betreiber-Basisszenario keine Zahlungswirkung zugerechnet, weil die unmittelbare Patientenversorgung über ein gesondertes Pflegebudget außerhalb der Fallpauschalen finanziert wird. Das ist ein wirtschaftliches Urteil unter diesen Annahmen, kein klinisches über den Wert der Anwendung.
Warum fällt die digitale Pathologie durch?
Wegen der Ersatzinvestition. Bei 791.945 Euro Anfangsauszahlung stehen 314.160 Euro wiederkehrender Ersatz — rund vierzig Prozent der Anschaffung. Ein Scanner ist ein Verschleißgerät mit begrenzter Nutzungsdauer. In der Auswahl unterliegt das Paket damit Kandidaten mit besserem Verhältnis von Anschaffung, Ersatz und Nutzen.
Was ist die Amortisationszeit, und was steckt darin?
3,05 Jahre. Darin steckt eine Anlaufkurve: 50 Prozent des Bruttonutzens im ersten Jahr, 80 Prozent im zweiten, ab dem dritten die vollen 100 Prozent — bei laufenden Zusatzkosten, die von Anfang an vollständig anfallen. Nach drei vollen Betriebsjahren fehlen noch 284.218 Euro. Wer „drei Jahre“ liest und drei Jahre vollen Nutzen annimmt, liegt um zwei Anlaufjahre daneben.
Lohnt sich das volle Paket, oder reicht ein Teil davon?
Ein Teil ist wirtschaftlich effizienter. Mit 3,71 Millionen Euro erreicht das Modell einen Kapitalwert von 12,24 Millionen — 57 Prozent des Maximums mit 35 Prozent des Geldes. Bei 10,73 Millionen Euro liegt der Kapitalwert bei 21,30 Millionen, der Wert je investiertem Euro fällt von 3,3 auf 2,0. Oberhalb von 14 Millionen Euro Budget findet das Modell keine Kombination mehr, die das Ergebnis verbessert.
Unter welchen Bedingungen rechnet sich die Investition nicht mehr?
Im Stressfall mit 40 Prozent weniger Nutzen und 25 Prozent höheren Kosten liegt der Kapitalwert bei −9,38 Millionen Euro, obwohl der jährliche Betriebsvorteil mit 1,40 Millionen Euro positiv bleibt. Ein positiver Jahresüberschuss beweist also nicht, dass sich eine Investition lohnt — er sagt nur, dass der laufende Betrieb mehr einbringt als er kostet, nicht dass er die Anschaffung zurückverdient.
Warum kostet die gemeinsame Betriebsbasis so viel, obwohl sie nichts einspart?
Weil Identitäts- und Rollenmanagement, Schnittstellen, Auditierung, Datenmodell, Sicherheitssegmentierung, Backup und Betriebsübergabe reale Arbeit sind, die kein Fachpaket allein trägt. Mit 1.269.730 Euro Anfangsauszahlung und 1.031.600 Euro jährlichem Betrieb ist sie der größte laufende Posten der Auswahl und hat einen negativen eigenen Saldo. Angebote, die diese Anbindung nicht ausweisen, sind nicht günstig, sondern unvollständig.
Wie viele Stellen fallen weg?
Keine, die dieses Modell benennen könnte. Es rechnet mit 158,5 freigesetzten Zeit-Vollzeitäquivalenten, davon 73,2 als vermeidbarer bezahlter Bedarf und 65,2 netto nach Abzug von acht neuen Betriebsstellen. 54 Prozent der freigesetzten Zeit werden nie zu Geld. Ob daraus weniger Überstunden, weniger Neueinstellungen, anders verteilte Stellen oder geringere Vertragskosten werden, entscheidet der Betreiber und nicht die Technik.
Woher stammen die Minutenwerte des Modells?
Aus Planannahmen des Modells selbst. Alle 347 Tätigkeiten tragen eine Modellannahme als Quelle; keine Minutenangabe stammt aus einer veröffentlichten Zeitstudie oder einer Messung in einem realen Haus. Das Quellenregister mit 54 Einträgen belegt die Existenz der Funktionen, nicht ihre Zeitwirkung. Die Rechnung zeigt deshalb nicht, wie viel ein Haus spart, sondern woran es hängt, ob es überhaupt etwas spart.