Healthcare-Robotik · Marktanalyse
Probenstraßen im Labor: Die Automatisierung senkt den Preis der Leistung, die sie finanzieren soll
Kurz gesagt: Neben der Laborautomation, die Robotikleser kennen, existiert ein zweiter, größerer Markt: Anlagen mit zweistelligen Bahnmetern, die Proben durch klinische Zentrallabore fahren. Sie heißen nirgends Roboter. Wer sie kauft, entscheidet zugleich über eine Vertragskonstruktion, die auf Jahre wirkt; wie eng Laufzeit und Reagenziensystem tatsächlich binden, ist von außen nicht belegbar. Der beschriebene Vergütungsmechanismus wirkt dabei in der ambulanten Abrechnung — für stationäre Leistungen, die über die Fallpauschale finanziert werden, gilt er nicht. Und die Wirtschaftlichkeitsrechnung dahinter hat eine Eigenheit: Der Preis der automatisierten Leistung sinkt, weil sie automatisiert ist — eine Laborziffer verlor in fünf Jahren fast siebzig Prozent ihres Werts, ausdrücklich mit Verweis auf die Automatisierung.
Der Preis, der in fünf Jahren um zwei Drittel fiel
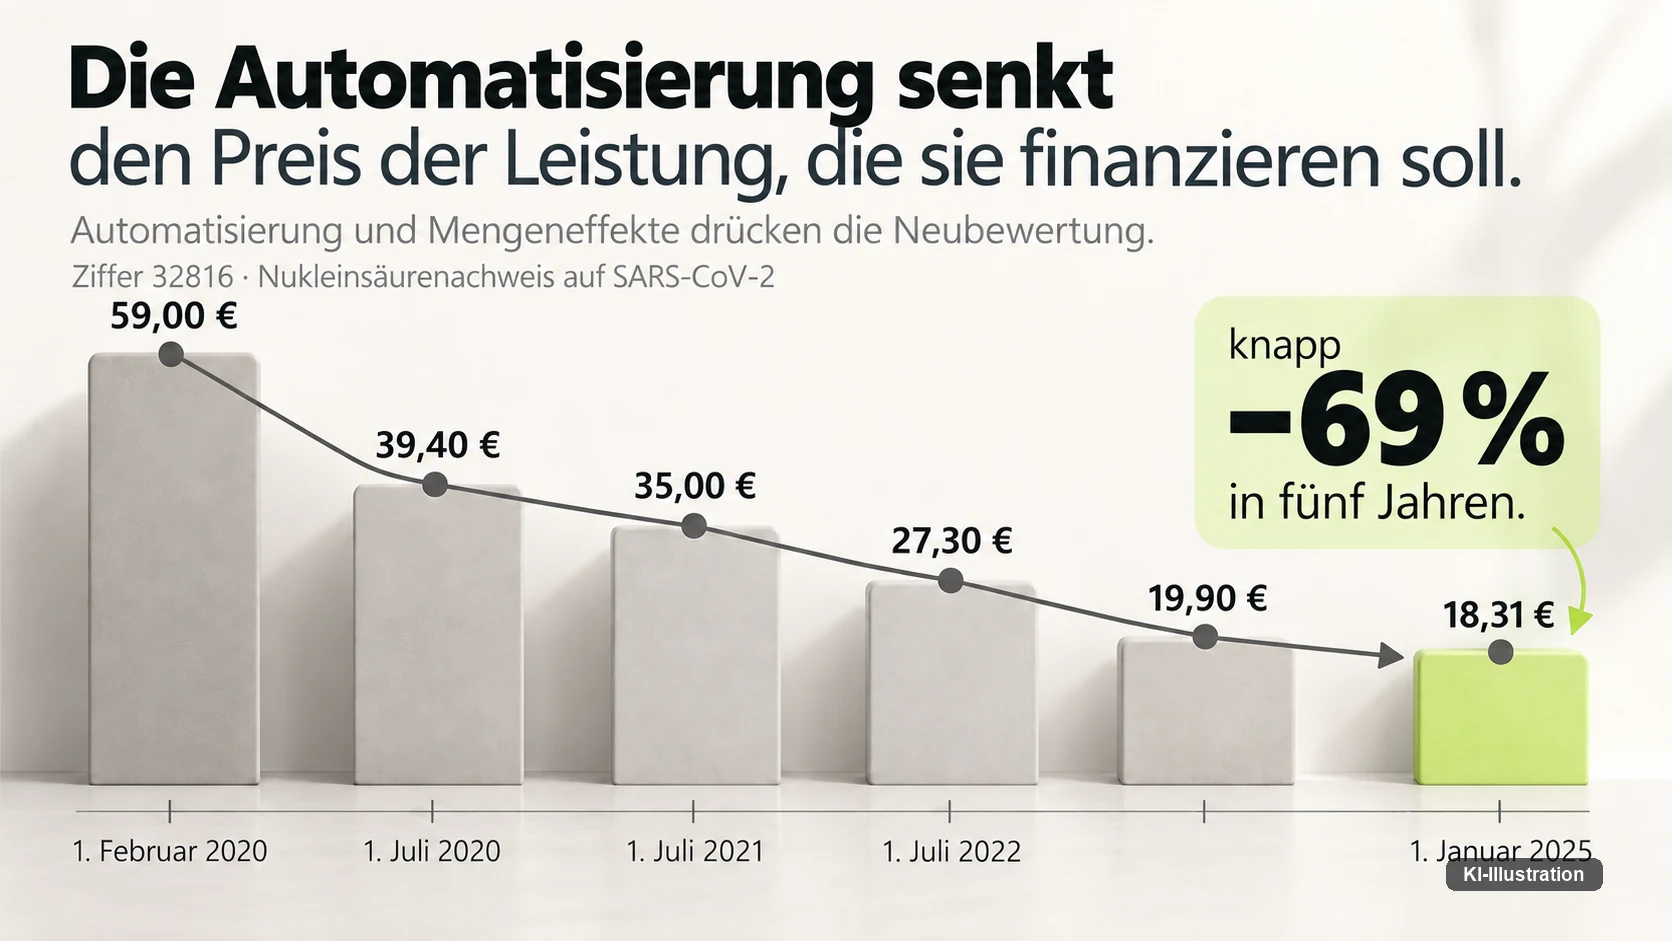
Es gibt eine Abrechnungsziffer im deutschen Gesundheitswesen, an der sich die Logik dieses ganzen Marktes ablesen lässt. Sie steht für einen molekularbiologischen Nachweis, wurde Anfang 2020 eingeführt und ist bis heute gültig. Ihr Wert:
| gültig ab | Betrag |
|---|---|
| 1. Februar 2020 | 59,00 € |
| im Verlauf | 39,40 € · 35,00 € · 27,30 € · 19,90 € |
| 1. Januar 2025 | 18,31 € |
Ein Rückgang um knapp 69 Prozent. Die Ziffer ist die 32816, der Nukleinsäurenachweis auf SARS-CoV-2 — und das gehört dazu, weil es die Einordnung verändert. Die Begründung des Erweiterten Bewertungsausschusses vom 10. Juni 2020 nennt zwei Gründe nebeneinander: „Aufgrund der labortechnischen Entwicklungen in der Durchführung des PCR-Tests, insbesondere die Umstellung vormals manueller Arbeitsschritte in einen vollautomatischen Prozess, sowie der durch das deutlich gestiegene Testaufkommen induzierten Mengeneffekte“ sei eine Neukalkulation vorgenommen worden.
Die Automatisierung senkt den Preis der Leistung, die sie finanzieren soll. Der Ertrag dieser Kostensenkung bleibt nicht im Labor — er wird in der nächsten Bewertung der Leistung eingepreist.
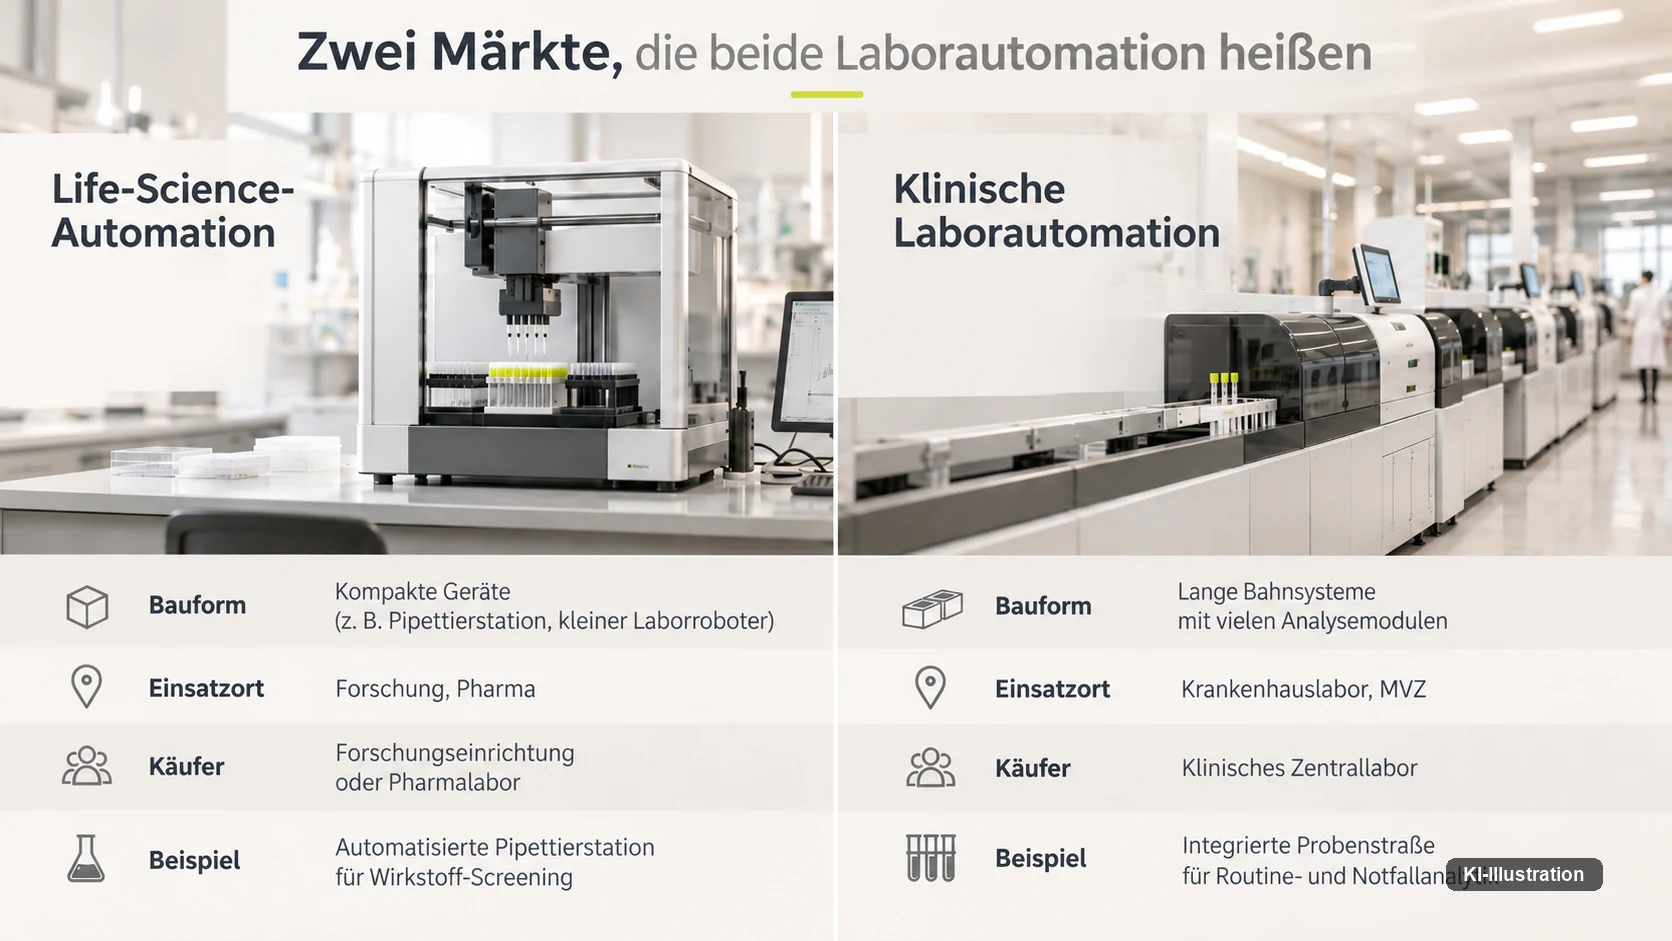
Zwei Märkte, die beide Laborautomation heißen
Wenn in der Robotiköffentlichkeit von Laborautomation die Rede ist, sind Pipettierstationen und mobile Laborroboter gemeint — Geräte, die Flüssigkeiten dosieren oder Proben durch den Raum fahren. Dieses Feld ist gut beschrieben, und wie es aufgebaut ist, steht im Beitrag zur Laborautomation und ihren Bauformen.
Ergänzt um die Technik der Pipettierroboter im Einzelnen.
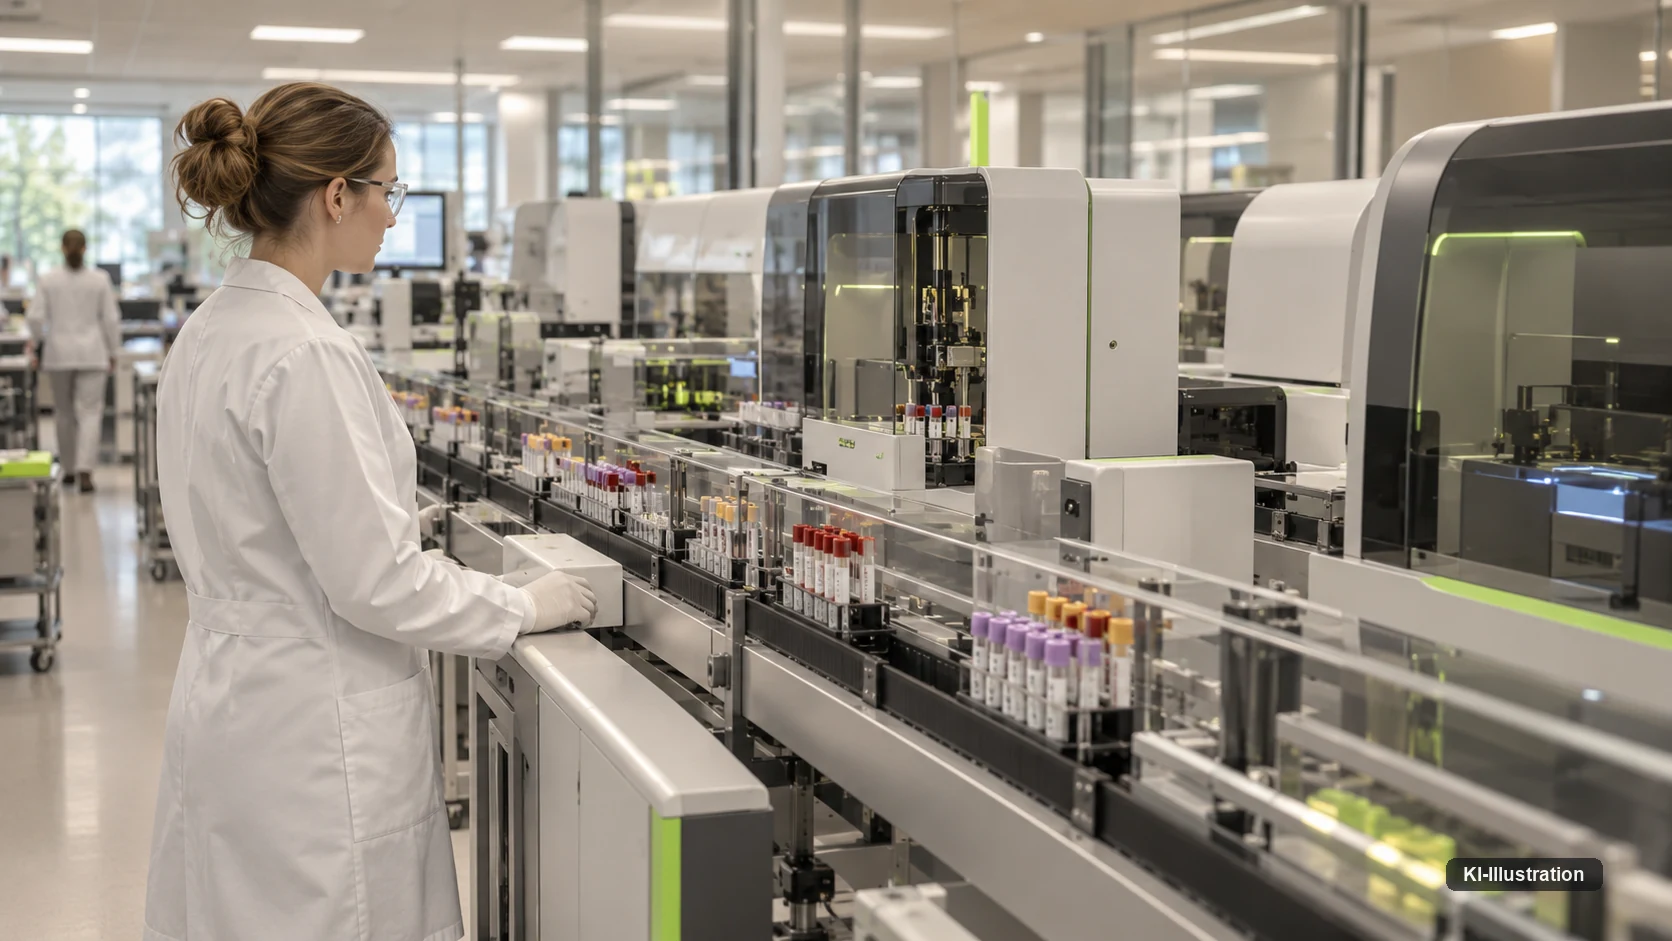
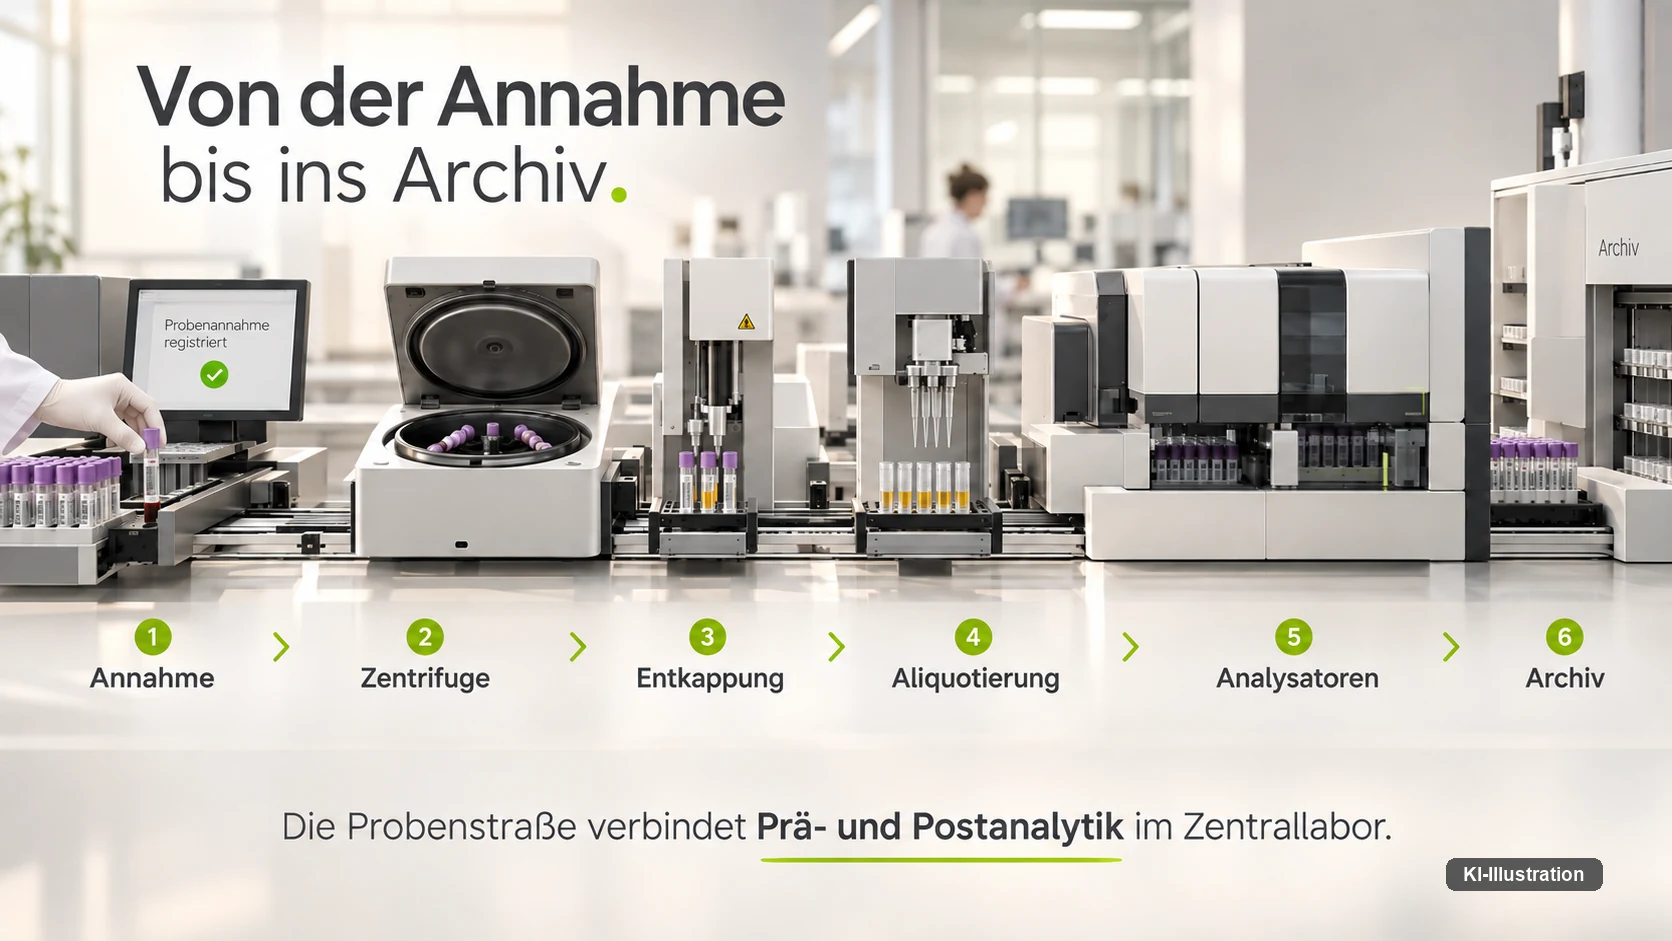
Daneben existiert ein zweiter Markt, der ungleich größer ist und mit dem ersten fast nichts gemein hat. Seine Produkte sind Bahnsysteme, die Probenröhrchen durch ein klinisches Zentrallabor transportieren: von der Annahme über Zentrifuge, Entkappung und Aliquotierung zu den Analysatoren und von dort ins Archiv. Sie sind zwanzig, vierzig oder mehr Meter lang, sie laufen im Dreischichtbetrieb, und sie heißen nirgends Roboter.
Die beiden Märkte trennen mehr als die Bauform. Sie haben verschiedene Käufer — hier die Forschungseinrichtung oder das Pharmalabor, dort das medizinische Versorgungszentrum und das Krankenhauslabor. Sie haben verschiedene Regulierungen; wie weit die Forschungsseite inzwischen geht, zeigen die Labore, die ihre Versuchsreihen selbst planen. Und sie haben, das ist der für Robotikleser überraschendste Teil, völlig verschiedene Anbieter.
Das Feld ist nicht europäisch — sein Nervenzentrum schon
Über die Laborrobotik ist der Satz verbreitet, sie sei ein europäisch geprägtes Feld. Für die Life-Science-Automation trifft das zu; die bekannten Anbieter sitzen in der Schweiz, in Großbritannien und in Deutschland.
Für die klinische Probenstraße trifft er nicht zu, und das lässt sich zählen. Die Registerzählung beruht auf der europäischen Datenbank EUDAMED, Abfrage über den Parameter cndCode, abgerufen am 11. September 2026. Unter dem europäischen Nomenklaturcode W02060101 — „Automatisierte Systeme für das Management von Prä- und Postanalytik“ — sind in der europäischen Datenbank 143 Einträge als auf dem EU-Markt geführt, Abruf 11. September 2026. Davon stammen 97 von chinesischen Herstellern, 32 aus Finnland, von einem deutschen Hersteller stammt genau einer. Alle 143 sind In-vitro-Diagnostika der niedrigsten Risikoklasse.
Die Zahl trägt allerdings weniger, als sie verspricht. Hinter den 143 Einträgen stehen nur 23 Hersteller, und drei von ihnen stellen 99 davon: ein chinesisches Unternehmen 37, eines 30, ein finnisches 32. Eine Registrierung ist eine Produktvariante, kein Marktanteil. Und der eine deutsche Hersteller ist die deutsche Gesellschaft eines amerikanischen Konzerns — ein deutsches Unternehmen führt das Register in dieser Kategorie nicht.
Und doch ist der Ort, an dem dieses Feld europäisch gesteuert wird, ein deutscher. Die europäische Zentrale von Sysmex sitzt in Hamburg, die deutsche Landesgesellschaft desselben Unternehmens ebenfalls. Und Abbotts Automationsentwicklung sitzt am selben Ort.
Das Feld ist nicht europäisch. Aber sein europäisches Nervenzentrum ist deutsch — und zwar an einem einzigen Standort konzentriert, den in der Robotikberichterstattung niemand nennt.
Wer wirklich baut
Eine Anbieterkarte dieses Marktes nach Markennamen zu erstellen, führt in die Irre, und zwar messbar. Der Automationshersteller Inpeco — im europäischen Geräteregister als schweizerisches Unternehmen geführt — bietet sein Bahnsystem FlexLab unter eigenem Namen an und lässt es zugleich von einem großen Diagnostikkonzern vertreiben: Nach der Mitteilung beider Unternehmen vom 15. Mai 2023 vertreibt Siemens Healthineers Inpecos Automationsportfolio weiter und kombiniert es mit der eigenen Analytik-Produktlinie.
Wer die beiden Marken als zwei Anbieter zählt, zählt denselben Hersteller doppelt. Das ist keine Spitzfindigkeit: Es verändert die Einschätzung der Marktkonzentration, und es heißt, dass ein Markenvergleich in diesem Fall keine Herstellervielfalt abbildet. Für andere Marken dieses Marktes ist eine solche Doppelung hier nicht geprüft.
Zum Zulassungsstatus gehört eine zweite Präzisierung. Für das Bahnsystem GLP systems Track liegt eine amerikanische Freigabe nach dem 510(k)-Verfahren vor: Kennung K213486, Antragsteller Abbott Laboratories, Entscheidungsdatum 10. März 2022, Produktcode JGS, Entscheidung „Substantially Equivalent“. Sie wird gelegentlich mit einer Pressemitteilung vom Dezember 2023 verwechselt und gelegentlich als Zulassung bezeichnet. Beides ist falsch: Eine 510(k)-Freigabe ist der Nachweis, dass ein Produkt einem bereits am Markt befindlichen im Wesentlichen gleichwertig ist — keine behördliche Zulassung nach Wirksamkeitsprüfung.
Die Rückkopplungssperre
Der Preisverfall aus dem ersten Abschnitt wäre für ein Labor verkraftbar, wenn die Kostensenkung durch Automatisierung wenigstens teilweise bei ihm bliebe. Genau das ist nicht der Fall, und es steht in einem Beschluss.
Im deutschen ambulanten Vergütungssystem begrenzt ein arztpraxisspezifischer Fallwert, wie viel Laborleistung ein einweisender Arzt veranlassen kann, ohne einen Bonus zu verlieren. Sinken die Preise der Analysen, sinkt rechnerisch auch dieser Fallwert-Verbrauch — der Einweiser hätte also mehr Spielraum.
Der Beschluss des Bewertungsausschusses in seiner 773. Sitzung vom 14. März 2025, wirksam zum 1. Juli 2025, stellt genau das fest: Die Bewertungsanpassungen „mindern die Kosten der eigenerbrachten und veranlassten In-vitro-Diagnostik der Abschnitte 32.2 und 32.3 EBM und führen — bei sonst gleichen Bedingungen — zu niedrigeren arztpraxisspezifischen Fallwerten“. Und er zieht die Folge: Die begrenzenden Fallwerte werden abgesenkt, „um die Auswirkung der Bewertungsanpassungen der In-vitro-Diagnostik … auf die Höhe des Wirtschaftlichkeitsbonus auszugleichen“.
Der Vorteil wird also abgeschöpft, bevor er entsteht. Wer automatisiert und dadurch günstiger produziert, verbessert nicht seine Position im System, sondern verschiebt nur die Rechengrößen.
Zwei Währungen in einem Kapitel
Es gibt eine zweite, unauffälligere Mechanik, die in dieselbe Richtung wirkt und die kein Beschluss auslöst.
Das Laborkapitel des ambulanten Gebührenkatalogs rechnet nicht durchgängig in derselben Einheit. Ein Teil der Ziffern ist in Punkten bewertet und wird damit über den Orientierungswert jährlich fortgeschrieben. Die Analysenziffern dagegen sind als feste Eurobeträge festgelegt und an keinen Index gekoppelt.
Die Folge ist still und dauerhaft: Jede Kostensteigerung — bei Personal, Energie, Reagenzien, Service — wirkt bei diesen Ziffern automatisch als Realpreissenkung, ohne dass jemand etwas beschließen müsste. Eine Anlage, die über zehn Jahre abgeschrieben wird, trifft auf einen Erlös, der über dieselben zehn Jahre nominal eingefroren ist.
Für die Investitionsentscheidung heißt das: Die Amortisationsrechnung darf nicht mit konstanten Erlösen arbeiten. Sie muss mit real fallenden rechnen.
Was im Vertrag steht — und was sich von außen nicht prüfen lässt
Damit kommt ein Punkt, der sich nur zur Hälfte belegen lässt. Eine Probenstraße wird selten als einzelne Mechanik beschafft. Sie ist die Bahn zwischen Analysatoren — und die Analysatoren arbeiten mit den Reagenzien ihres Herstellers.
Was in einem solchen Vertrag steht, entscheidet über die nächsten fünf bis zehn Jahre: Laufzeit, Mindestabnahmemengen für Reagenzien, Preisgleitklauseln, Servicebindung, und ob das Gerät gekauft oder gemietet wird. Ein Mietmodell verschiebt die Investition in den laufenden Betrieb — und bindet den Erlös aus jeder einzelnen Analyse an denselben Vertragspartner.
Die Bahn ist in dieser Konstruktion nicht das Produkt. Sie ist das Vehikel, das die Analysatoren miteinander verbindet und den Wechsel eines einzelnen Geräts unattraktiv macht. Wer eine Straße plant, sollte deshalb zuerst die Vertragsseite prüfen und danach die Mechanik.
Ob und in welchem Umfang die Analysatoren tatsächlich über geschlossene Reagenziensysteme binden, ist von außen nicht belegbar; die Verträge sind nicht öffentlich. Wie diese Bindung eine Stufe kleiner aussieht, lässt sich dagegen nachrechnen: Im Beitrag über Pipettierroboter steht sie mit Preisliste da, weil dort geschlossene Systeme ausschließlich die Spitzen ihres Herstellers akzeptieren. Was sich belegen lässt, ist die Richtung, in die das Vergütungssystem drückt.
Was passiert, wenn die Straße steht
Ein Zentrallabor, das seine Präanalytik auf eine Bahn legt, schafft damit einen Einzelpunkt, an dem die Versorgung eines ganzen Hauses hängen kann. Diese Frage gehört vor die Anbieterwahl, nicht danach. Eine Stufe davor hängt dieselbe Kette am innerklinischen Transport.
Zu klären ist, wie die Rückfallebene aussieht: Wie viele Proben lassen sich manuell durchsetzen, wie lange dauert der Umbau auf Handbetrieb, und wie viele Röhrchen laufen in dieser Zeit auf. Für eine Notfallversorgung ist die Antwort auf die zweite Frage wichtiger als jede Durchsatzangabe im Datenblatt.
Belastbare veröffentlichte Zahlen zu Ausfallzeiten dieser Anlagen gibt es nicht — weder von Herstellern noch aus Erhebungen. Das ist selbst eine Information: Ein Betriebsrisiko, für das keine Kennzahl existiert, lässt sich in einer Wirtschaftlichkeitsrechnung nicht ansetzen, verschwindet dadurch aber nicht.
Die Konsolidierung — und wo die Fusionskontrolle nicht hinsieht
Der Markt, in den diese Anlagen verkauft werden, hat sich in einem Ausmaß konzentriert, das an einer einzigen Zahl sichtbar wird.
| Ambulante GKV-Labormedizin, Stichtag 31.12.2025 | Anzahl |
|---|---|
| teilnehmende Ärztinnen und Ärzte insgesamt | 1.386 |
| davon angestellt | 1.270 (1.226 in freier Praxis, 44 in Einrichtungen) |
| davon mit eigener Zulassung | 99 |
Rund 92 Prozent arbeiten angestellt. Die Gegenbewegung bestätigt es: Die Zahl der berufstätigen Laborärztinnen und Laborärzte stieg im selben Zeitraum um gut drei Prozent, die Zahl der niedergelassenen fiel um über sieben Prozent. Der Beruf wächst, die Selbständigkeit geht zurück.
Auf der Unternehmensseite stehen wenige große Gruppen. Auf der Unternehmensseite stehen wenige große, teils börsennotierte Gruppen. Ihre Umsätze, Standort- und Beschäftigtenzahlen stammen aus Geschäfts- und Transaktionsberichten, die wir nicht im Volltext geprüft haben; wir nennen sie deshalb nicht — und eine Rangfolge leiten wir daraus nicht ab.
Die Lücke steckt im Gesetz selbst. Nach Paragraf 35 Absatz 1 Nummer 2 des Gesetzes gegen Wettbewerbsbeschränkungen greift die Zusammenschlusskontrolle erst, wenn ein beteiligtes Unternehmen im Inland mehr als 50 Millionen Euro und ein anderes mehr als 17,5 Millionen Euro Umsatz erzielt. Übernahmen kleiner Laborketten bleiben darunter — sie werden nicht geprüft, weil sie nicht angemeldet werden müssen.
Damit schließt sich ein Kreis: Die Anlagen, um die es in diesem Beitrag geht, sind kapitalintensiv genug, um die Konzentration zu begünstigen — und genau die Übernahmen, mit denen sich diese Konzentration vollzieht, liegen überwiegend unterhalb der Prüfschwelle.
Der Fachkräftemangel, der statistisch keiner ist
Die verbreitetste Begründung für Laborautomation lautet, es gebe zu wenig medizinisch-technische Fachkräfte. Diese Begründung steht gegen die amtliche Statistik.
Die Fachkräfteengpassanalyse der Bundesagentur für Arbeit führt den Beruf der medizinisch-technischen Assistenz im Laboratorium weder 2024 noch 2025 als Engpassberuf — nicht einmal als Beobachtungsberuf. Die Pflege steht dort seit Jahren auf der Liste, dieser Beruf nicht. Die Einzelkennzahlen der Analyse haben wir nicht im Volltext geprüft und nennen sie deshalb nicht.
Die ehrliche Einordnung steht in derselben Datenzeile: Die sozialversicherungspflichtige Beschäftigung in diesem Beruf sinkt, statt zu steigen. Den genauen Wert nennen wir nicht, weil wir die Analyse nicht im Volltext geprüft haben. Ein schrumpfender Beruf erzeugt keinen statistischen Engpass, solange die Nachfrage mitschrumpft. Und die Statistik erfasst nur gemeldete Stellen.
Die tragfähige Formulierung ist deshalb nicht der Mangel, sondern der Rückgang: Die Automatisierung trifft auf ein Berufsfeld, das schrumpft — was Ursache und was Folge ist, geben diese Zahlen nicht her.
Wer investiert, wenn niemand fördert
Wie sich Anschaffung, Miete und Betrieb bei Klinikrobotik insgesamt rechnen, ist im Beitrag zu den Kosten von Krankenhausrobotern aufgeschlüsselt.
Ein verwandter Fall aus einem anderen Fachgebiet ist die Katheter- und Gefäßrobotik.
Für Krankenhauslabore kommt eine dritte Eigenheit hinzu. Die Betriebskosten einer Laboranalyse sind in der Fallpauschale enthalten; das Krankenhausentgeltgesetz stellt ausdrücklich fest, dass mit diesen Entgelten alle für die Versorgung erforderlichen allgemeinen Krankenhausleistungen vergütet werden, und Laborleistungen sind davon nicht ausgenommen.
Für die Investition ist das Land zuständig. Paragraf 9 des Krankenhausfinanzierungsgesetzes kennt allerdings überhaupt keine gerätebezogenen Fördertatbestände: Er nennt Anlagegüter, nicht Gerätearten — eine Probenstraße fällt darunter, ihre Bewilligung liegt im Ermessen des Landes. Und Paragraf 19 der Krankenhausstrukturfonds-Verordnung fördert unter Nummer 6 „digitale Prozesse zur krankenhausinternen Leistungsanforderung“, also den Bestellweg, nicht die Analytikautomation dahinter.
Was dieser Beitrag nicht belegen kann
Vier Angaben fehlen bewusst, weil sie sich nicht belastbar machen ließen.
Marktanteile. Weder Fachverbände noch die Wettbewerbsbehörde noch die Geschäftsberichte nennen Prozentwerte für diesen Markt. Jede kursierende Anteilszahl ist eine Schätzung ohne offengelegte Methode.
Die Zahl der medizinischen Labore in Deutschland. Es gibt keine amtliche Zählung. Eine Zusammenstellung nennt nebeneinander 427 Labore nach Angabe eines Berufsverbands, 1.730 nach einer Branchenerhebung von 2018 und 570 nach eigener Recherche der Studie — die Spannweite ist kein Messfehler, sondern eine Definitionsfrage, und alle Werte haben Zeitbezug 2018 bis 2020. Für 2026 ist die Zahl unbelegt.
Der Umsatz einzelner deutscher Laborgruppen außerhalb der beiden genannten. Und ein Fallstrick, der in Marktdarstellungen regelmäßig auftaucht: Der oft zitierte Milliardenumsatz einer großen Gruppe ist ein Weltkonzernumsatz und darf einem deutschen Segmentumsatz nicht gegenübergestellt werden.
Ausfallzeiten und Verfügbarkeitskennzahlen der Anlagen selbst. Siehe oben.
Was eine Laborautomation an Qualität messbar verändert — und warum der Durchschnitt der Durchlaufzeit dafür die falsche Kennzahl ist —, behandelt der Beitrag Wann bessere Versorgung auch wirtschaftlicher wird.
Woran Sie in zwölf Monaten erkennen, wohin es geht
Drei Entwicklungen lassen sich ohne Insiderwissen verfolgen.
Wird eine weitere Laborziffer mit ausdrücklichem Verweis auf Automatisierung abgesenkt? Das wäre die Bestätigung, dass die Mechanik aus dem ersten Abschnitt kein Einzelfall der Pandemiejahre war.
Ändert sich die Zahl der Laborärztinnen und Laborärzte mit eigener Zulassung? Sie steht derzeit bei 99. Eine Stabilisierung wäre das erste Anzeichen, dass die Konsolidierung ein Ende findet.
Macht die Wettbewerbsbehörde von Paragraf 32f Absatz 2 des Gesetzes gegen Wettbewerbsbeschränkungen Gebrauch? Nach einer Sektoruntersuchung kann sie Unternehmen verpflichten, künftige Zusammenschlüsse in einem Wirtschaftszweig anzumelden — auch unterhalb der allgemeinen Schwelle. Das Instrument existiert; angewandt ist es auf diesen Markt bisher nicht.
Quellen und Stand — Behörden und Körperschaften: Die Ziffer ist die 32816, der Nukleinsäurenachweis auf SARS-CoV-2. Ihr Preispfad ist an vier Beschlüssen belegt: die Einführung mit 59,00 Euro im Beschluss vom 31. Januar 2020, die Absenkung auf 39,40 Euro zum 1. Juli 2020 im Beschluss des Erweiterten Bewertungsausschusses vom 10. Juni 2020, der Schritt auf 35,00 Euro zum 1. Juli 2021 im Beschluss vom 18. Mai 2021 und der auf 27,30 Euro im Beschluss vom 18. Mai 2022; alle vier im Volltext geprüft am 11. September 2026. Den letzten Schritt auf 18,31 Euro setzt der Beschluss vom 19. April 2024, wirksam zum 1. Januar 2025, mit dem 483 Euro-Ziffern des Laborkapitels neu bewertet wurden: 432 davon exakt auf 92 Prozent des bisherigen Werts, 50 anders gesenkt und genau eine erhöht — die Ziffer 32457 von 6,21 auf 7,21 Euro, weil ihre Leistungslegende um die Kosten des Stuhlprobenentnahmesystems erweitert wurde. Die Begründung dieses Beschlusses nennt keine Automatisierung, sondern die „leistungsbedarfsneutrale Gegenfinanzierung“ der Weiterentwicklung in seinen Teilen A bis C. Die Automatisierungsbegründung steht in den entscheidungserheblichen Gründen zum Beschluss des Erweiterten Bewertungsausschusses vom 10. Juni 2020 und nennt dort ausdrücklich zwei Ursachen nebeneinander: die Umstellung manueller Arbeitsschritte in einen vollautomatischen Prozess und die Mengeneffekte des gestiegenen Testaufkommens. Die Rückkopplungsregel steht in den entscheidungserheblichen Gründen zum Beschluss der 773. Sitzung vom 14. März 2025, wirksam zum 1. Juli 2025, im Wortlaut geprüft am 11. September 2026. Die Zahlen zur ambulanten Labormedizin — 1.386 teilnehmende Ärzte, davon 1.270 angestellt und 99 mit eigener Zulassung — stammen aus den Statistischen Informationen aus dem Bundesarztregister, Stichtag 31. Dezember 2025, am Rohtext geprüft. Die Zahlen zu berufstätigen und niedergelassenen Laborärzten stammen aus der Ärztestatistik der Bundesärztekammer zum selben Stichtag; sie sind nicht am Volltext geprüft. Dass der Beruf der medizinisch-technischen Assistenz im Laboratorium in der Fachkräfteengpassanalyse der Bundesagentur für Arbeit nicht als Engpass- oder Beobachtungsberuf geführt wird, entnehmen wir derselben Analyse; ihre Einzelkennzahlen haben wir nicht im Volltext geprüft und nennen sie deshalb nicht. Die amerikanische Freigabe für das Bahnsystem GLP systems Track ist am 11. September 2026 in der 510(k)-Datenbank der FDA gegengeprüft: K213486, Abbott Laboratories, Entscheidungsdatum 10. März 2022, Produktcode JGS. Der Sitz der Sysmex Europe SE stammt aus dem Impressum des Unternehmens. Die Regeln zur Krankenhausfinanzierung stehen in Paragraf 7 KHEntgG, Paragraf 9 KHG und Paragraf 19 KHSFV, alle am Normtext geprüft. Die Schwellenwerte der Zusammenschlusskontrolle stehen in Paragraf 35 Absatz 1 Nummer 2 GWB, die Anordnungsbefugnis nach einer Sektoruntersuchung in Paragraf 32f Absatz 2 GWB, beide am Normtext geprüft.
Messung und Registerdaten: Die amerikanische Freigabe des Hamburger Bahnsystems datiert auf März 2022 und ist eine Freigabe nach dem 510(k)-Verfahren, keine behördliche Marktzulassung.
Unternehmensangaben: Umsätze, Standort- und Beschäftigtenzahlen der großen Laborgruppen stammen aus Geschäfts- und Transaktionsberichten, die wir nicht im Volltext geprüft haben; wir nennen sie deshalb nicht. Die Vertriebsvereinbarung zwischen Inpeco und Siemens Healthineers stammt aus der gemeinsamen Mitteilung beider Unternehmen vom 15. Mai 2023; sie beschreibt Vertrieb und gemeinsames Angebot, keine Auftragsfertigung.
Prognose und Offenes: Marktanteile sind für diesen Markt in keiner der genannten Quellen beziffert. Die Zahl der medizinischen Labore in Deutschland ist für 2026 unbelegt; die verfügbaren Werte stammen aus den Jahren 2018 bis 2020 und beruhen auf verschiedenen Definitionen. Ausfallzeiten und Verfügbarkeitskennzahlen der Anlagen sind nicht veröffentlicht. Ob und in welchem Umfang Analysatoren über geschlossene Reagenziensysteme binden, ist von außen nicht belegbar. Ein häufiger Fehler in Marktdarstellungen ist die Gegenüberstellung eines Weltkonzernumsatzes über 33 Länder mit einem deutschen Segmentumsatz. Dieser Beitrag ordnet Marktstruktur, Vergütungslogik und Investitionsrahmen redaktionell ein; er ist keine betriebswirtschaftliche und keine Rechtsberatung.
Häufige Fragen
Was unterscheidet eine klinische Probenstraße von einem Pipettierroboter?
Aufgabe, Größenordnung und Käufer. Ein Pipettierroboter dosiert Flüssigkeiten an einem festen Platz und wird überwiegend in Forschung und Pharmalaboren eingesetzt. Eine Probenstraße ist ein Bahnsystem von zwanzig Metern und mehr, das Röhrchen durch Annahme, Zentrifuge, Entkappung, Analysatoren und Archiv eines klinischen Zentrallabors transportiert. Die Anbieter der beiden Märkte überschneiden sich kaum.
Warum sinkt der Preis einer Laborleistung, wenn das Labor automatisiert?
Weil die Bewertung der Leistung an einer Kostenkalkulation hängt. Bei der Ziffer 32816, dem Nukleinsäurenachweis auf SARS-CoV-2, fiel der Betrag zwischen Februar 2020 und Januar 2025 von 59,00 auf 18,31 Euro. Der Erweiterte Bewertungsausschuss nennt am 10. Juni 2020 zwei Gründe nebeneinander: die Umstellung vormals manueller Arbeitsschritte in einen vollautomatischen Prozess und die Mengeneffekte des gestiegenen Testaufkommens. Der Fall ist damit ein Pandemiefall — die Automatisierung wirkt darin, ist aber nicht der einzige Grund.
Was ist mit der Rückkopplungssperre gemeint?
Ein Beschluss vom 14. März 2025 stellt fest, dass günstigere Analysen zu niedrigeren arztpraxisspezifischen Fallwerten führen, und ordnet an, die begrenzenden Fallwerte abzusenken, um diese Auswirkung auszugleichen. Der rechnerische Vorteil aus billigeren Analysen wird damit ausgeglichen, statt im System zu verbleiben.
Warum ist eine Anbieterkarte nach Markennamen irreführend?
Weil ein Automationshersteller nicht nur unter eigenem Namen anbietet, sondern sein System zugleich über einen großen Diagnostikkonzern vertreiben lässt. Wer beide Marken als zwei Anbieter zählt, zählt denselben Hersteller doppelt — und überschätzt dadurch die Vielfalt des Marktes.
Ist die klinische Laborautomation ein europäisch geprägtes Feld?
Nein. Unter dem Nomenklaturcode für Prä- und Postanalytik-Systeme führt die europäische Datenbank 143 Einträge, davon 97 von chinesischen Herstellern und genau einen von einem deutschen. Die Zahl zählt Registrierungen, keine Marktanteile — hinter den 143 Einträgen stehen nur 23 Hersteller. Belegbar ist daneben eine auffällige Standortkonzentration: Die Sysmex Europe SE, die europäische Zentrale des japanischen Hämatologie-Spezialisten, sitzt in Hamburg (Deelböge 19 D, Handelsregister Hamburg HRB 193509), ebenso die deutsche Landesgesellschaft. Das Bahnsystem, für das Abbott Laboratories 2022 die 510(k)-Freigabe erhielt, heißt GLP systems Track und geht auf einen Hamburger Entwickler zurück; wo die Entwicklung heute sitzt, haben wir nicht am Register geprüft.
Treibt der Fachkräftemangel die Laborautomation?
Die amtliche Statistik trägt diese Begründung nicht. Die Fachkräfteengpassanalyse der Bundesagentur für Arbeit führt den Beruf der medizinisch-technischen Assistenz im Laboratorium weder 2024 noch 2025 als Engpassberuf, nicht einmal als Beobachtungsberuf — die Pflege steht dort seit Jahren. Die Einzelkennzahlen der Analyse haben wir nicht im Volltext geprüft und nennen sie deshalb nicht.
Wer bezahlt die Investition in eine Probenstraße im Krankenhaus?
Die Betriebskosten stecken in der Fallpauschale; das Krankenhausentgeltgesetz nimmt Laborleistungen davon nicht aus. Für Investitionen sind die Länder zuständig. Paragraf 9 des Krankenhausfinanzierungsgesetzes kennt dabei überhaupt keine gerätebezogenen Fördertatbestände, sondern Anlagegut-Kategorien — eine Probenstraße fällt darunter, die Bewilligung liegt im Ermessen des Landes. Das Digitalisierungsprogramm fördert nach Paragraf 19 der Krankenhausstrukturfonds-Verordnung die krankenhausinterne Leistungsanforderung, nicht die Analytikautomation.
Wie viele medizinische Labore gibt es in Deutschland?
Es existiert keine amtliche Zählung. Eine Zusammenstellung nennt nebeneinander 427 Labore nach Angabe eines Berufsverbands, 1.730 nach einer Branchenerhebung von 2018 und 570 nach eigener Recherche der Studie — die Spannweite ist keine Messungenauigkeit, sondern eine Frage der Definition, und alle drei Werte haben Zeitbezug 2018 bis 2020. Für 2026 ist die Zahl unbelegt.