Serviceroboter · Hersteller-Deep-Dive
Richtech Robotics: eine große Bilanz, ein kleines Robotikgeschäft und die Frage, was daraus wird
Kurz gesagt: Richtech Robotics verfügte zum 30. Juni 2026 über rund 340 Millionen Dollar aus Zahlungsmitteln und kurzfristigen Geldanlagen und erzielte in den neun Monaten davor 3,945 Millionen Dollar Umsatz – die größte Umsatzlinie war nicht die Robotervermietung, sondern das Eventgeschäft. Das Unternehmen betreibt gleichzeitig Produktverkauf, Robots-as-a-Service, eigene Gastronomiestandorte, industrielle Transportroboter, einen Humanoiden auf Rädern und ein Datengeschäft. Diese Einordnung ist redaktionell, sie ist keine Anlageberatung und keine Bewertung der Aktie.
Eine Bilanz von 340 Millionen, ein Umsatz von vier Millionen
Zwei Zahlen aus demselben Quartalsbericht beschreiben Richtech Robotics vollständiger als jedes Produktvideo. Zum 30. Juni 2026 verfügte das Unternehmen über 301,962 Millionen Dollar Zahlungsmittel und weitere 37,633 Millionen Dollar kurzfristige Geldanlagen, zusammen rund 339,595 Millionen Dollar. Im Neunmonatszeitraum bis zu diesem Stichtag erzielte es 3,945 Millionen Dollar Umsatz.
Wenn Sie als Anlegerin oder als Finanzjournalist auf dieses Unternehmen schauen, ist das die Spannung, um die es geht: eine sehr große Kapitalbasis finanziert ein noch kleines Robotikgeschäft. Dieser Beitrag ordnet ein, woher der Umsatz kommt, welche Produkte tatsächlich im Feld sind und welche Nachweise fehlen. Er ist eine redaktionelle Einordnung und ausdrücklich keine Anlageberatung und keine Bewertung der Aktie.
Richtech ist in der jungen Robotikbranche ein ungewöhnlicher Fall, und zwar nicht wegen der Technik. Als börsennotierte US-Gesellschaft muss das Unternehmen deutlich mehr überprüfbare Zahlen offenlegen als die privaten Wettbewerber, über die sonst nur Pressemitteilungen existieren. Gleichzeitig betreibt es mehrere Geschäftsmodelle parallel: Es verkauft Roboter, vermietet sie als Robots-as-a-Service (RaaS), betreibt über eine Tochtergesellschaft selbst robotisierte Gastronomiestandorte, baut industrielle Transportroboter, entwickelt mit DEX einen Humanoiden auf Rädern, verkauft Veranstaltungsrobotik und versucht inzwischen, reale Robotikdaten zu monetarisieren.
Diese Breite klingt zunächst nach Diversifikation. Sie kann auch ein Warnsignal sein, denn jede Ebene braucht eigenes Management. Die Fragen, die daraus folgen, sind unbequem und lassen sich mit öffentlichen Unterlagen nur teilweise beantworten: Welche Produkte sind wirklich im Einsatz? Welche Umsätze wiederholen sich? Wie viel Serviceaufwand steckt hinter der Vermietung? Wie belastbar ist DEX? Und lässt sich diese Kapitalbasis in wiederholbaren Betrieb übersetzen?
Die zehn Größen, an denen sich 2027 entscheidet
Für die Beurteilung eines Unternehmens in dieser Lage ist die nächste Pressemitteilung fast belanglos. Entscheidend ist, ob sich zehn konkrete Größen bewegen, und für jede davon gibt es einen heutigen Stand, an dem man später messen kann.
| Größe | Stand nach den Unterlagen bis 30.06.2026 | Was 2027 sichtbar sein müsste |
|---|---|---|
| Umsatz | 3,945 Mio. US-Dollar in neun Monaten, plus 9,6 Prozent gegenüber 3,601 Mio. | Wachstum deutlich jenseits der niedrigen einstelligen Millionen |
| Anteil wiederkehrender Erlöse | RaaS 1,084 Mio. US-Dollar, plus 189,1 Prozent gegenüber 375.000 | höherer Anteil am Gesamtumsatz, nicht nur höhere Wachstumsrate |
| Vertraglich gesicherte Zahlungen | 2,142 Mio. US-Dollar künftige Leasingzahlungen aus nicht kündbaren Verträgen | ein wachsender Bestand, der die Kapitalbasis rechtfertigt |
| Aktive Mietgeräte | nicht ausgewiesen | Zahl der aktiven RaaS-Roboter und Erlös je aktivem Gerät |
| DEX | Messedemonstrationen (CES, Automate, IMTS 2026), Produktseite verweist auf den Zeitraum vor dem Start | ein namentlich genannter Kunde mit Aufgabe, Laufzeit und Eingriffsquote |
| Data Services | im Jahresbericht beschrieben, kein eigener Umsatzblock | benannter Datenkunde, Vertragsgröße, Wiederbeauftragung |
| Europa | Vertriebsvertrag mit NewConsultancy B.V. seit April 2026 | erste namentlich benannte Standorte in der EU und in Deutschland |
| Interne Kontrollen | Kontrollschwäche zum 30.09.2025 festgestellt, nicht behoben | Behebung, bestätigt über einen ausreichenden Wirkzeitraum |
| Fertigung | Hybridmodell, Endmontage und Prüfung verstärkt in Las Vegas | mehr US-Integration, ohne dass die Rohertragsmarge einbricht |
| Eigene Gastronomie (AlphaMax) | ein Restaurantstandort in Georgia, ein Ladengeschäft in Las Vegas, eine weitere Fläche in San Francisco in Arbeit | Kennzahlen je Standort, damit die Ebene beurteilbar wird |
Die Spalte mit dem heutigen Stand stammt aus den Pflichtmitteilungen und aus Unternehmensangaben; die rechte Spalte ist redaktionell und beschreibt, welche Angabe die jeweilige Frage beantworten würde. Vier dieser zehn Zeilen lassen sich heute überhaupt nicht füllen, und genau das ist der Befund: Richtech veröffentlicht mehr als die meisten privaten Wettbewerber und trotzdem nicht die Zahlen, an denen ein Mietmodell steht oder fällt.
Woher die vier Millionen kommen
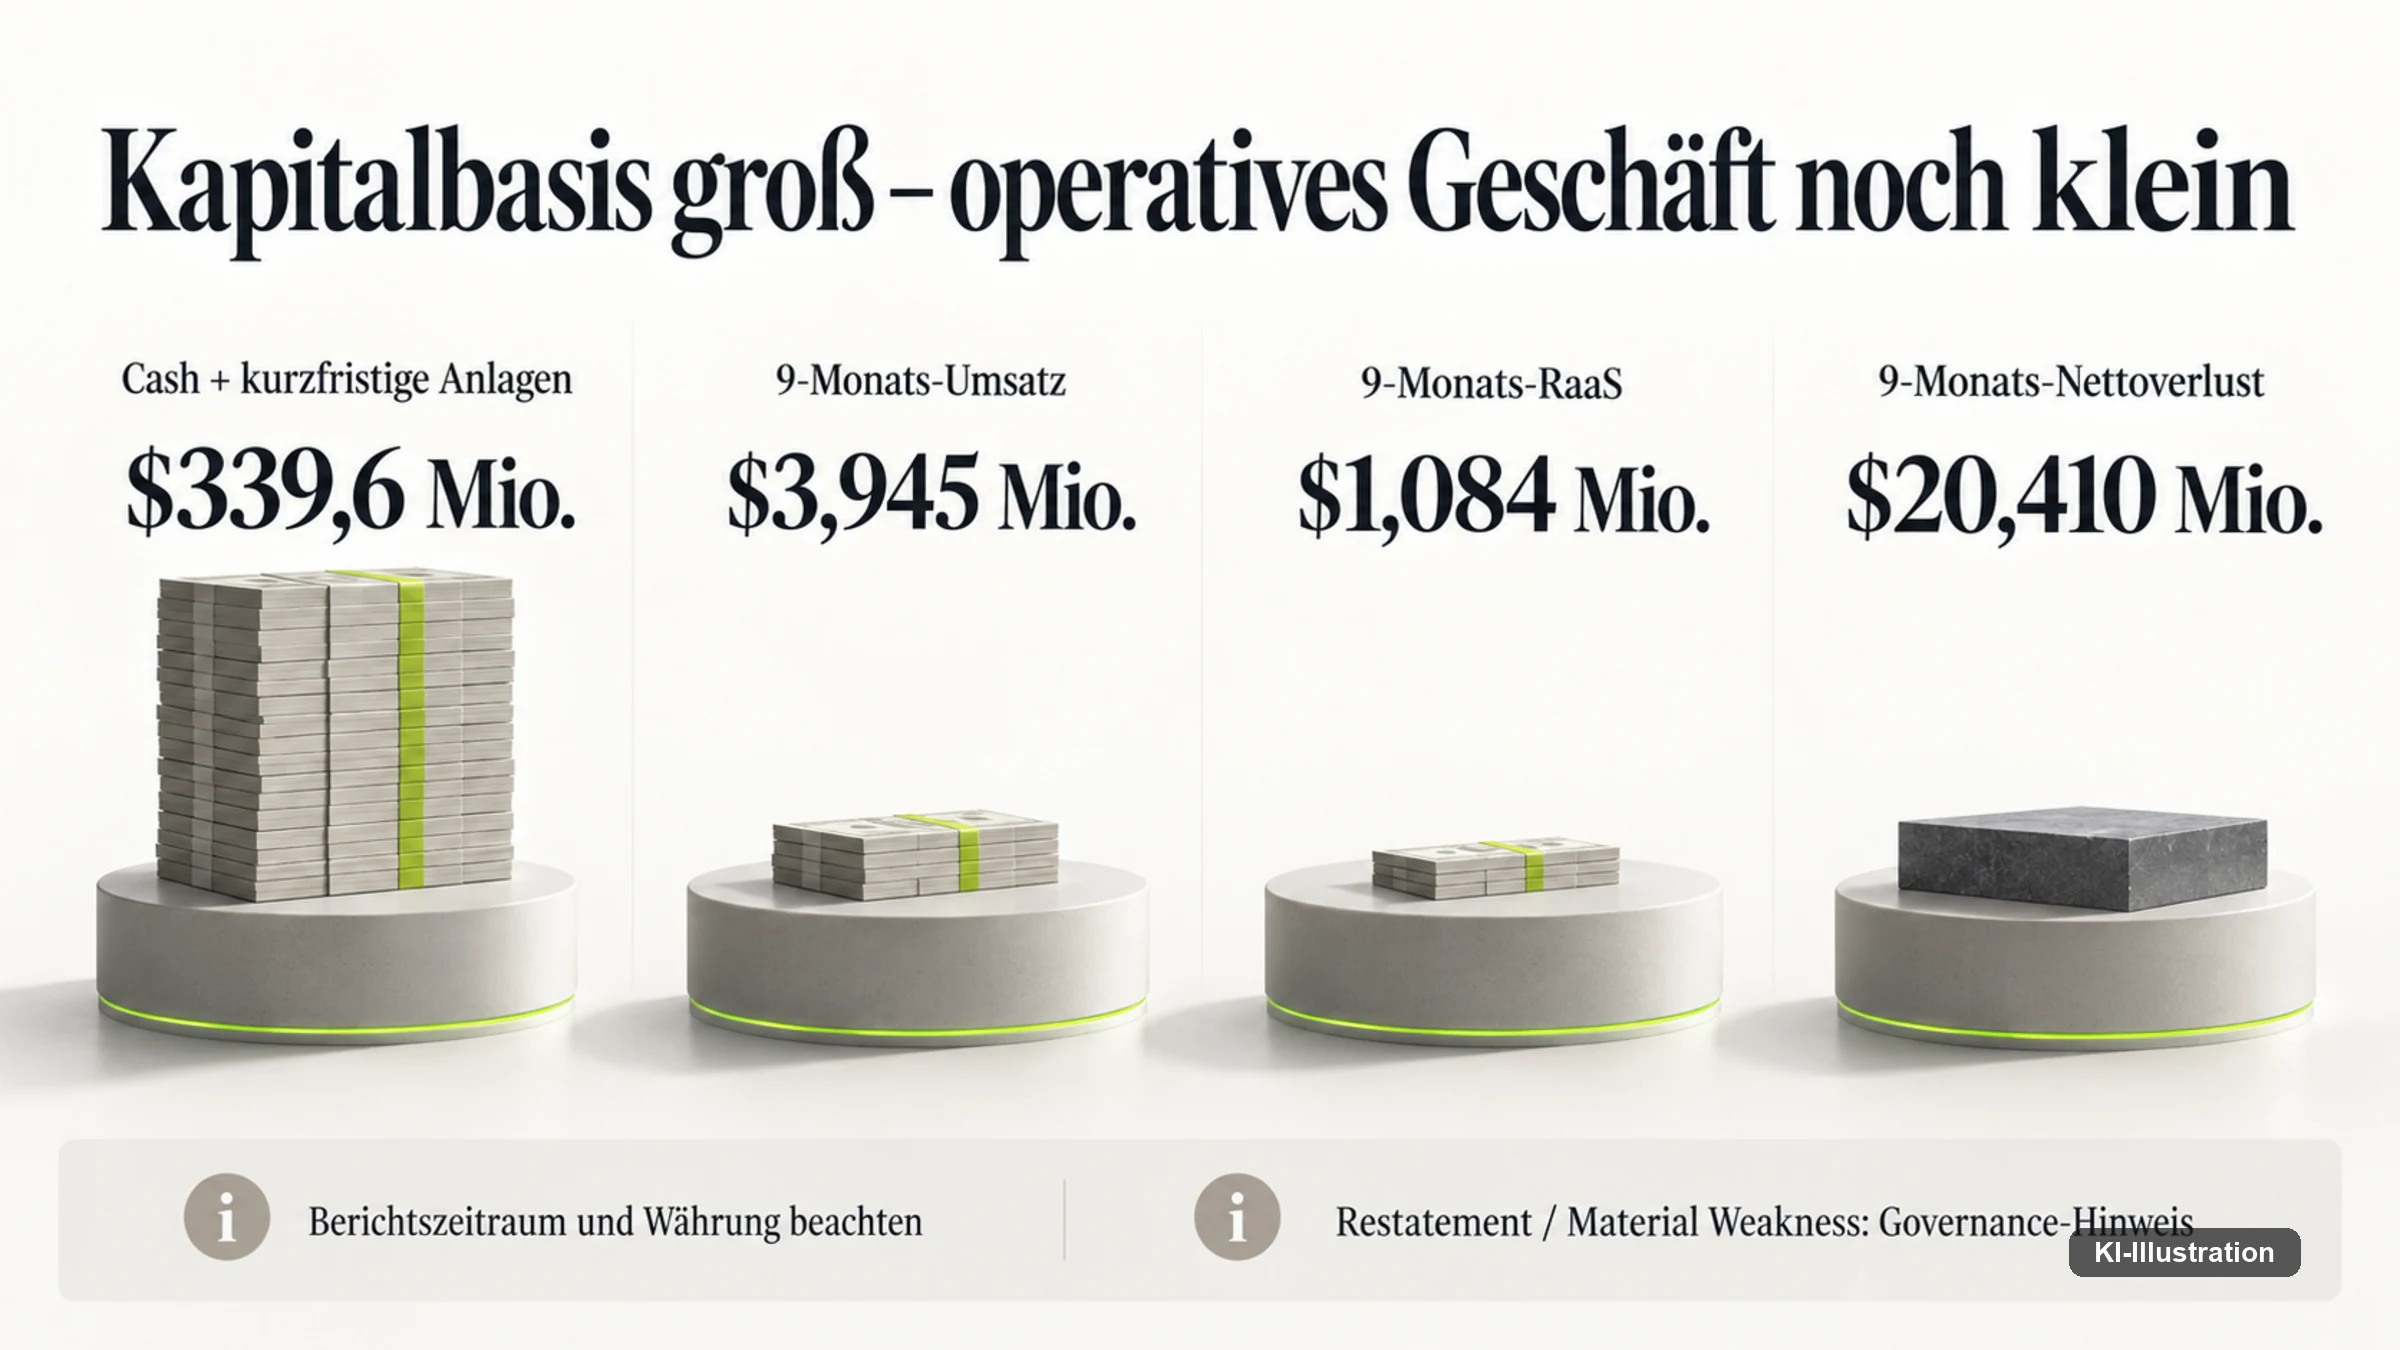
Die Aufteilung des Umsatzes ist aufschlussreicher als die Summe. In den neun Monaten bis zum 30. Juni 2026 kamen 1,516 Millionen Dollar aus Veranstaltungsdienstleistungen, 1,084 Millionen aus dem Mietmodell, 861.000 Dollar aus Produktverkäufen und 484.000 Dollar aus sonstigen Erlösen. Die größte Umsatzlinie ist damit das Eventgeschäft.
Das verdient Aufmerksamkeit, weil die Erzählung über Richtech meist anders läuft. Ein Unternehmen, das als Anbieter von Servicerobotik und industrieller Automation wahrgenommen wird, verdient derzeit am meisten mit dem Vermieten von Robotern für Veranstaltungen. Diese Erlöse sind projektförmig, saisonal und nur begrenzt planbar – sie sind das Gegenteil dessen, was ein Mietmodell verspricht.
Der Betriebsverlust stieg von 10,810 auf 30,672 Millionen Dollar. Der Nettoverlust lag mit 20,410 Millionen darunter; warum, zeigt der nächste Abschnitt. Beim Betriebsverlust war der größte einzelne Treiber eine Wertminderung langlebiger Vermögenswerte von 9,468 Millionen Dollar, vollständig im dritten Quartal angefallen; die immateriellen Vermögenswerte sanken zum Stichtag 30. Juni 2026 von 10,715 Millionen auf 371.000 Dollar.
Solche Abschreibungen sind buchhalterische Vorgänge und kein Kassenabfluss, deshalb lohnt der Blick auf den Zahlungsmittelverbrauch. Der operative Mittelverbrauch lag in den ersten neun Monaten bei etwa 3,6 Millionen Dollar, also deutlich unter dem ausgewiesenen Verlust. Das Unternehmen ist operativ nicht selbsttragend, verbrennt aber auch nicht in der Größenordnung, die der Verlustausweis nahelegt.
Zum Vorjahr ist die Veränderung klein: 344.000 Dollar mehr Umsatz, ein Zuwachs von 9,6 Prozent. Bemerkenswert ist der Umbau dahinter. Die Produktverkäufe fielen deutlich, während das Mietmodell stark wuchs – das ist nicht automatisch Schwäche, sondern kann eine bewusste Umstellung des Geschäftsmodells sein. Kurzfristig belastet sie allerdings Liquidität und Rohertrag anders als ein Hardwareverkauf, weil die Geräte in der Bilanz bleiben.
Wenn die Bilanz mehr einnimmt als das Geschäft
Ein einzelner Vergleich zeigt das Missverhältnis schärfer als jede Prozentangabe. Das Kapitalanlageergebnis der ersten neun Monate betrug 9,848 Millionen Dollar. Der Umsatz betrug 3,945 Millionen. Die Bilanz hat in diesem Zeitraum das Zweieinhalbfache dessen erbracht, was das operative Geschäft eingenommen hat.
Diese Gegenüberstellung sagt nichts über die Qualität der Roboter, aber viel über die Lage des Unternehmens. Richtech besitzt theoretisch Handlungsspielraum in fast jeder Richtung: Laufzeit, Zukäufe, Fertigungsbudget, Entwicklungsaufwand, Finanzierung der eigenen Mietflotte, Rechenzentrumsausbau, der Anlauf von DEX und eine Expansion nach Europa. Kapital ist hier nicht der Engpass.
Woher es stammt, gehört allerdings dazu. Der Anstieg kam wesentlich aus neuen Aktienemissionen: 110,301 Millionen Dollar Emissionserlös in neun Monaten. Die gewichtete Aktienzahl stieg von 110,2 auf 217,3 Millionen und hat sich damit annähernd verdoppelt. Der strategische Spielraum des Unternehmens beruht also wesentlich auf Kapitalmaßnahmen und nicht auf eigener Ertragskraft.
Im August 2026 meldete Richtech zusätzlich ein Aktienrückkaufprogramm. Ein Volumen dazu ist nicht veröffentlicht, und der Stichtag liegt hinter dem letzten Zwischenbericht; in den Zahlen bis zum 30. Juni findet sich kein Rückkauf, sondern ein Steuereinbehalt von 1,769 Millionen Dollar sowie 5,344 Millionen Dollar Emissionskosten. Zurückgekaufte Mittel stehen für Geräte, Flächen, Entwicklung und Service nicht mehr zur Verfügung; ob das in dieser Phase sinnvoll ist, bewerten wir nicht. Die Kapitalverwendung bleibt die Größe, an der dieses Unternehmen künftig zu messen ist.
Zwei Aktiengattungen, ein Stichtag, 1,89 Prozentpunkte
Die Eigentümerstruktur ist für ein Unternehmen dieser Größe ungewöhnlich präzise dokumentiert, und sie verändert sich schnell. Die Pflichtmitteilungen beschreiben Richtech als Controlled Company nach Nasdaq-Regeln, weil Mitgründer und CEO Zhenwu „Wayne“ Huang allein mehr als die Hälfte der Stimmrechte hält. Zum Stichtag 25. August 2026 beziffert die Einladung zur Hauptversammlung (Proxy Statement) seinen Anteil auf 51,89 Prozent; Finanzvorstand Zhenqiang „Michael“ Huang kommt auf 13,53 Prozent, alle Organmitglieder zusammen auf 65,70 Prozent.
Dieser Wert fällt, und zwar schnell. Der Jahresbericht nannte für den 30. September 2025 noch rund 68 Prozent – ein Rückgang um gut 16 Prozentpunkte in elf Monaten, verursacht durch die Aktienemissionen. Die Eigenschaft als Controlled Company hängt damit an 1,89 Prozentpunkten, und eine weitere Emission in der Größenordnung der bisherigen kann sie beenden.
Möglich wird diese Konstellation durch zwei Aktiengattungen. Class A trägt zehn Stimmen je Aktie, Class B eine. Zum Stichtag standen 39.934.846 Class-A- und 185.167.097 Class-B-Aktien aus: Class A stellt damit 17,7 Prozent der Aktien, aber 68,3 Prozent der Stimmen.
Die entscheidende Zeile steht im Deckblatt der Pflichtmitteilungen, und sie wird in Berichten über das Unternehmen häufig übersehen. An der Nasdaq notiert unter dem Kürzel RR ausschließlich die Class B, also die Gattung mit einer Stimme je Aktie. Wer die Aktie kauft, kauft die stimmschwache Gattung – das ist ein struktureller Unterschied, nicht bloß eine faktische Mehrheit des Gründerteams.
Beide Seiten dieser Struktur sind für die Analyse relevant. Eine geschlossene Eigentümerbasis kann eine langfristige Strategie ohne Rücksicht auf Quartalsdruck durchsetzen, und genau so einen Strategiewechsel sieht man bei Richtech seit 2025. Öffentliche Minderheitsaktionäre haben dabei wenig Einfluss, weshalb unabhängige Kontrollen umso stärker wiegen – Prüfungsausschuss, interne Kontrollen, Rechnungslegung und Aufsicht durch das Board. Genau an dieser Stelle hatte das Unternehmen im vergangenen Jahr ein Problem.
Das Restatement und eine Kontrollschwäche, die Zeit braucht
Im Juni 2026 entschied der Prüfungsausschuss, dass mehrere frühere Abschlüsse nicht mehr verlässlich seien — eine Neuaufstellung, im Fachjargon ein Restatement. Betroffen waren die Geschäftsjahre 2024 und 2025 sowie mehrere Zwischenperioden. Die Fehler betrafen unter anderem Optionsscheine, eine Stand-by-Equity-Vereinbarung, Restricted Stock Awards und Ausweisfragen im Abschluss.
Die Auswirkungen waren materiell. Der neu aufgestellte Abschluss weist für das Geschäftsjahr 2025 unter anderem 5,045 Millionen Dollar Umsatz, 1,810 Millionen Rohertrag, 17,200 Millionen Betriebsverlust und 49,182 Millionen Nettoverlust aus. Die große Differenz im Nettoverlust hängt stark mit der Behandlung komplexer Finanzinstrumente zusammen. Für jede Auswertung heißt das: Ältere Darstellungen der Richtech-Zahlen – auch journalistische – sind mit Vorsicht zu lesen, weil sie auf einer zurückgezogenen Grundlage beruhen können.
Die Kontrollschwäche in der Finanzberichterstattung wurde zum 30. September 2025 festgestellt und ist nach dem Zwischenbericht nicht vollständig behoben. Das Unternehmen hat Personal in der Rechnungslegung verstärkt, Prüfprozesse verbessert, die Dokumentation ausgebaut, Schulungen eingeführt und zusätzliche Kontrollen etabliert.
Naheliegend wäre, das als Kostenfrage zu lesen: Buchhaltungskontrollen sind gegenüber einer Bilanz dieser Größe günstig. Die Primärquelle formuliert es anders. Maßnahmen zur Behebung könnten zeitaufwendig und kostspielig sein, und es gibt keine Zusicherung, dass sie die beabsichtigte Wirkung haben. Eine Kontrollschwäche gilt erst dann als behoben, wenn die Kontrollen über einen ausreichenden Zeitraum gewirkt haben – das ist eine Frage von Quartalen und Prüfungen.
Das Problem liegt damit nicht in der finanziellen Fähigkeit, sondern in Ausführung, Governance und Komplexität. Das Restatement kam ausgerechnet in einer Phase, in der die Bilanz stark wuchs: mehr Eigenkapital, mehr Geldanlagen, mehr Optionsscheine, mehr Tochtergesellschaften, mehr Geschäftsmodelle. Eine Kontrollschwäche bei komplexen Finanzinstrumenten ist unter diesen Umständen nicht überraschend. Je größer Richtech wird, desto weniger darf die Finanzorganisation hinter dem operativen Geschäft zurückbleiben – zumal das Unternehmen seinen Kunden langfristige Verträge und zuverlässigen Service verkauft und damit Vertrauen, nicht nur Hardware.
Woher Richtech kommt: Displays, Service, Nevada 2016
Richtech wurde nicht 2025 gegründet, um auf den Humanoidenboom zu springen. Nach dem neu aufgestellten Jahresbericht entstand das Unternehmen im Juli 2016 in Nevada als Richtech Creative Displays LLC, wurde im Juni 2022 in Richtech Robotics Inc. umgewandelt, und seit November 2023 ist die Class-B-Aktie unter dem Kürzel RR an der Nasdaq gelistet.
Diese Herkunft erklärt einen Teil der heutigen Struktur. Richtech kommt aus kommerziellen Interaktions- und Servicelösungen und nicht aus einem universitären Grundlagenprojekt. Über Jahre hat das Unternehmen gelernt, Roboter bei Kunden zu installieren, Supportfälle zu bearbeiten, Veranstaltungen abzuwickeln, Gastronomieprozesse zu automatisieren und fahrerlose Transportsysteme zu integrieren.
Diese Erfahrung ist ein echter Vermögenswert, gerade im Vergleich zu jungen Humanoidenfirmen, die zuerst den Roboter bauen und Service später lernen. Sie erklärt aber auch, warum Richtech heute breiter aufgestellt ist als ein reiner Humanoidenanbieter.
Im vergangenen Jahr hat das Unternehmen sein Portfolio neu sortiert. Der Jahresbericht beschreibt eine Reorganisation ab dem vierten Quartal des Geschäftsjahres 2025 in drei strategische Säulen: Commercial für Gastronomie, Hotellerie, Veranstaltungen und kundennahe Serviceautomation; Industrial für Fertigung, Lager, Automobilhandel und Materialfluss; Data Services für Robotikdaten, Training, Standardisierung und Infrastruktur für verkörperte KI.
Zur Portfoliohygiene gehört auch, was wegfällt. Der Jahresbericht sagt ausdrücklich, dass Skylark und Medbot eingestellt wurden. Medbot sollte ursprünglich Medikamenten- und Materialtransporte in Krankenhäusern automatisieren; Gesundheitsversorgung ist damit derzeit kein eigener aktiver Produktpfeiler. Nicht jeder eingestellte Roboter ist ein Scheitern – Produkte zu streichen kann gutes Management sein, wenn dadurch Ressourcen auf stärkere Linien fließen.
Der Fall Medbot zeigt allerdings auch ein Vertrauensproblem. Monatelang stand die Produktseite online, während das Pflichtdokument die Linie als eingestellt führte; wer in dieser Zeit nach Medbot suchte, fand ein scheinbar aktuelles Produkt. Die Produktseite war zum Rechercheschluss am 17. September 2026 noch erreichbar und ist inzwischen entfernt: Am 22. September 2026 antworten drei Pfadvarianten mit einem 404-Fehler, während derselbe Host andere Produktseiten weiter ausliefert. Die Richtung ist damit korrigiert, kommt aber spät. Für ein Unternehmen, das Enterprise-Kunden langfristige Verträge verkauft, wäre es einfacher, Produktseiten ihren Lebenszyklus selbst ausweisen zu lassen – aktiv, Altprodukt, eingestellt, nur noch im Support.
Was im Commercial-Geschäft wirklich im Feld steht
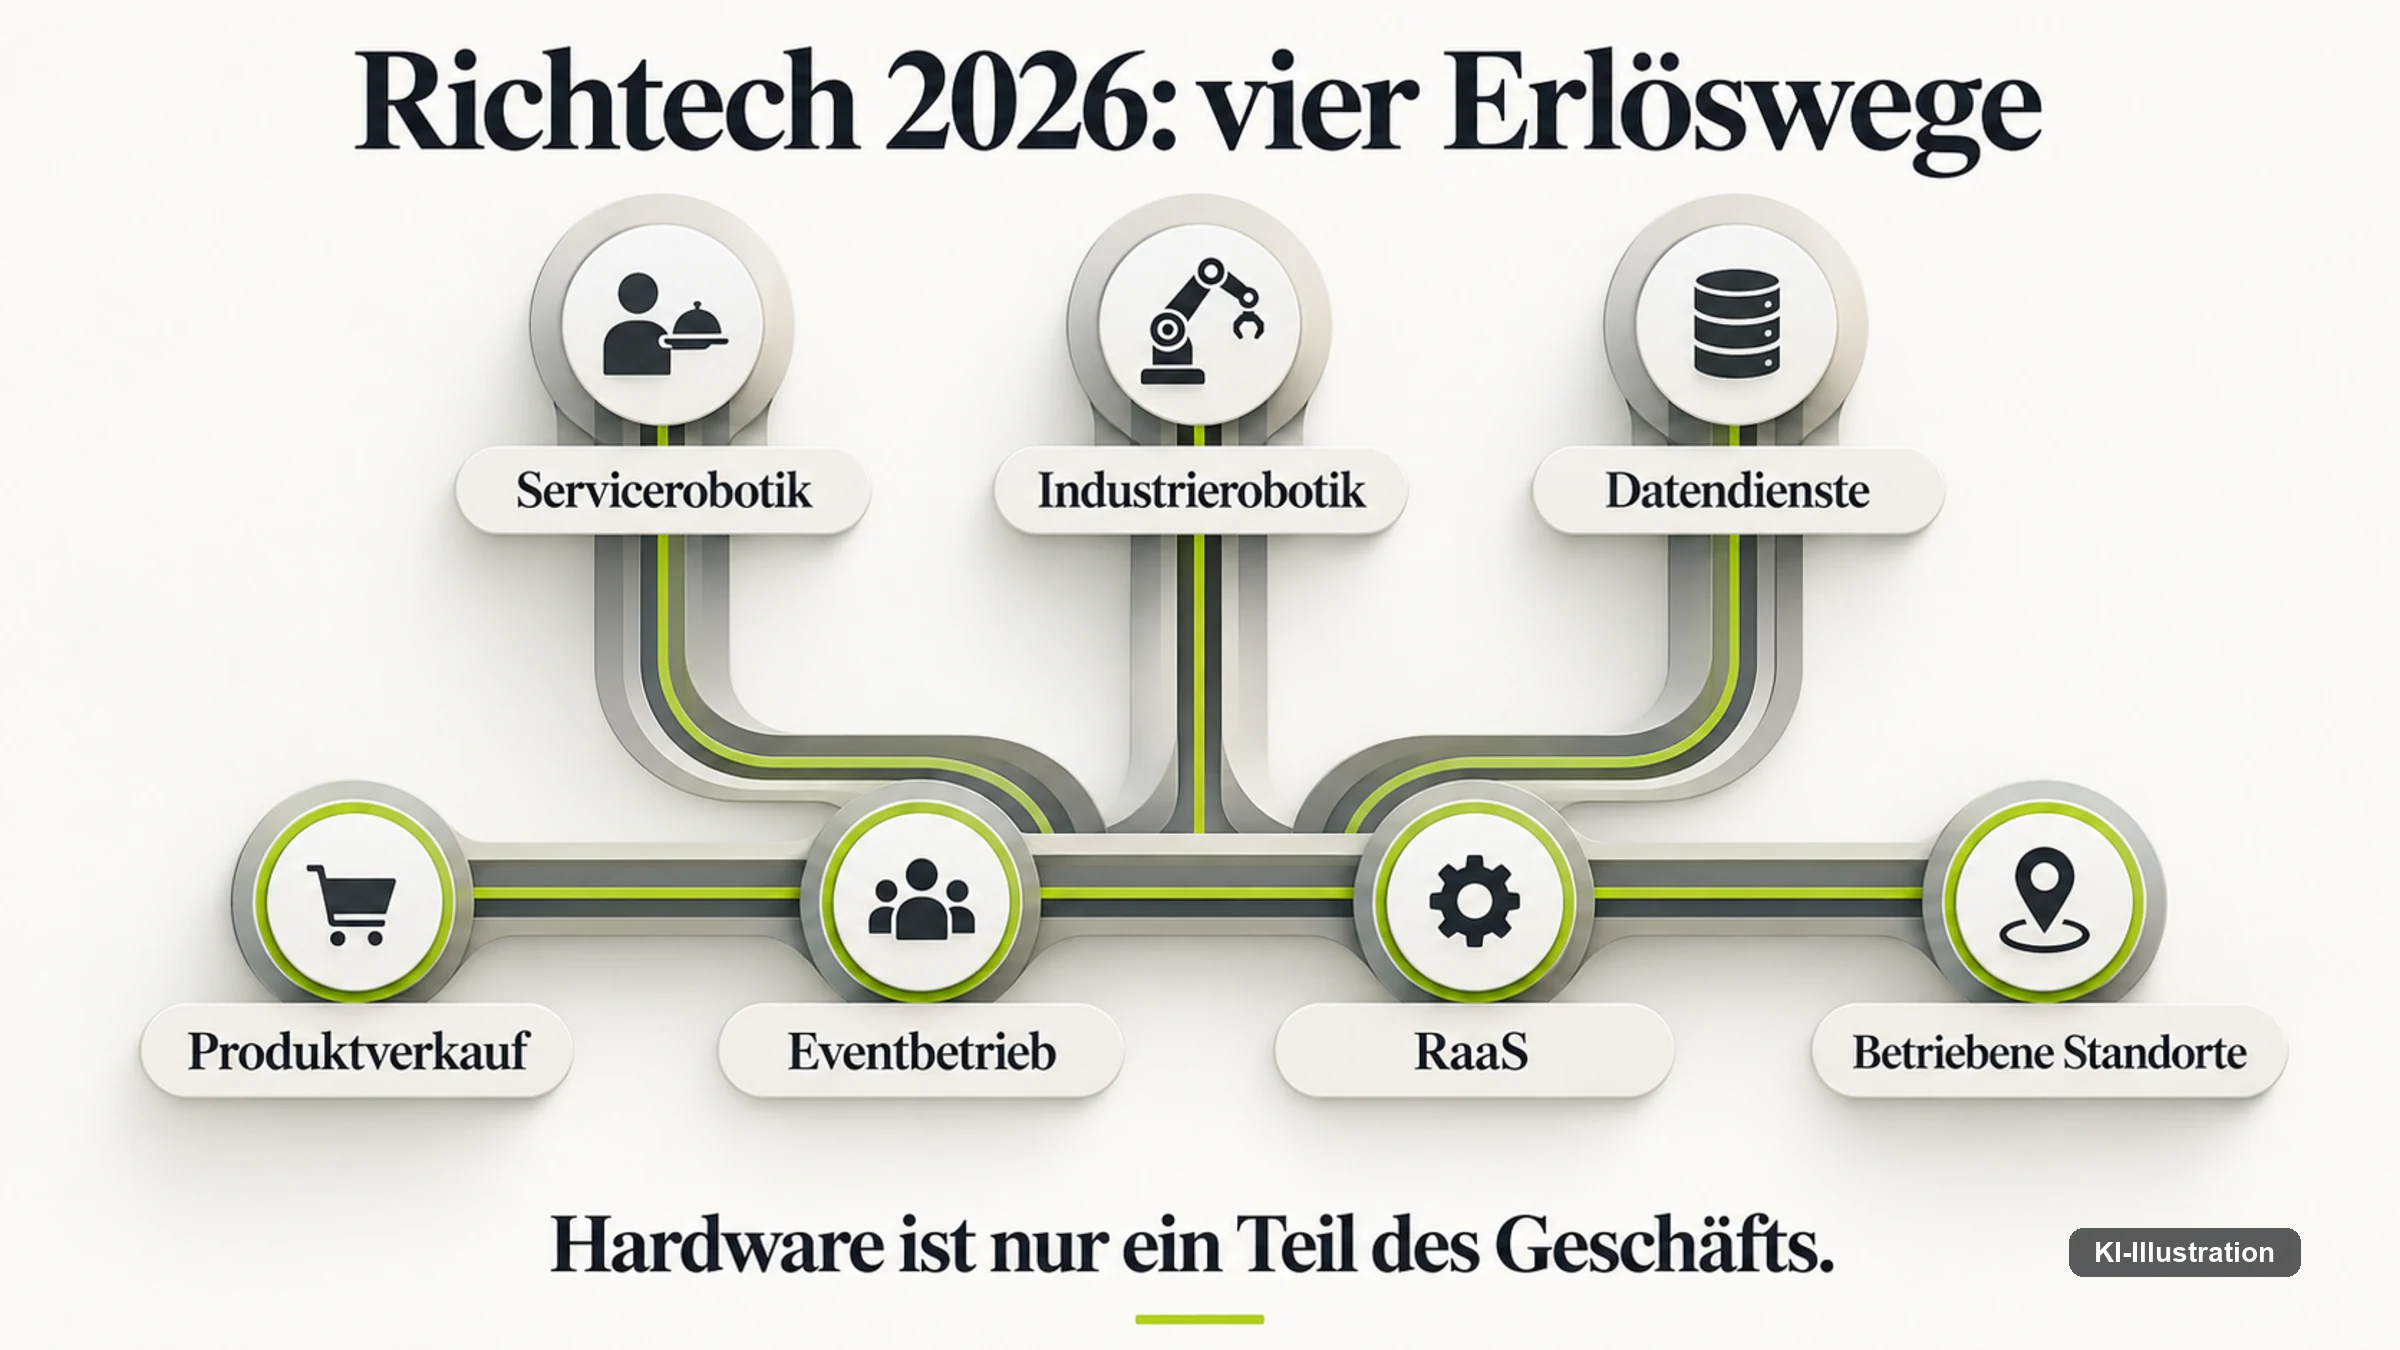
In der Commercial-Säule bleiben vor allem drei Systeme: Matradee, ADAM und Scorpion. Sie existieren nicht nur als Konzept, sondern wurden ausgeliefert, installiert und teilweise über Jahre betrieben – das ist der wesentliche Unterschied zu vielen jungen Robotikfirmen.
ADAM ist das bekannteste Produkt und wird in Pressemitteilungen gelegentlich als Humanoid bezeichnet. Technisch ist Vorsicht angebracht: ADAM ist ein stationärer zweiarmiger Getränkeroboter. Die Produktseite nennt sechs Freiheitsgrade, elf Pfund Traglast pro Arm, rund 6,9 Fuß Spannweite, 540 Watt Leistung, Netzbetrieb und eine NSF-Zertifizierung. ADAM besitzt menschenähnliche Arme und Interaktion, ist aber kein mobiler Ganzkörperhumanoid wie DEX. Diese Unterscheidung ist keine Wortklauberei, denn sonst vermischen sich zwei völlig verschiedene Produktklassen mit völlig verschiedenen Reifegraden.
Näher am Markt ist ADAM allerdings deutlich. Die Website nennt mehrere reale Standorte, unter anderem Globe Life Field, Clouffee & Tea in Las Vegas, Botbar in Oakland, das NCM Cafe in San Jose, One Kitchen in Rockford und tm:rw am Times Square. Bereits im Juli 2024 meldete Richtech, die Installation im Globe Life Field sei ADAMs zehnte dauerhafte Installation. Das ist kommerzielle Evidenz und kein Messevideo.
Scorpion verfolgt denselben Gedanken kompakter. Die Produktseite nennt für den einarmigen Getränkeroboter sechs Freiheitsgrade, elf Pfund Tragfähigkeit, 380 Watt und eine NSF-Zertifizierung; er bereitet ein Getränk laut Hersteller durchschnittlich in rund einer Minute zu und arbeitet im Standardlayout mit zwanzig Zutaten. Weil er kleiner ist, passt er in Bars, Fahrzeuge und kompakte Gastronomieflächen, in die ADAM nicht passt.
Matradee ist das unglamouröseste und klassischste System: ein fahrerloser Transportroboter, wie er als Serviceroboter in der Gastronomie längst verbreitet ist. Die Produktseite zu Matradee Plus nennt zehn Stunden Batterielaufzeit, vier Stunden Ladezeit, vier Tabletts, 88 Pfund Gesamtkapazität – also rund 40 Kilogramm – bei einem Eigengewicht von 145 Pfund sowie Navigation über LiDAR und SLAM, also gleichzeitige Kartierung und Lokalisierung. Das ist keine Spitzentechnik, aber genau solche Systeme sind wirtschaftlich früher einsetzbar, weil sie eine klar definierte Transportaufgabe erledigen. Ein großer Teil der installierten Richtech-Erfahrung stammt aus dieser Linie.
Der Globe-Life-Fall und die zwanzig Minuten Wartung am Tag
Ungewöhnlich für diese Branche ist, dass Richtech zu einem Standort Zahlen veröffentlicht. Eine Fallstudie nennt für einen Zeitraum von dreißig Tagen 1.365 ausgegebene Getränke, 32.746 Dollar Umsatz und eine Kapazitätsangabe von bis zu sechzig Getränken pro Stunde.
Das ist wesentlich nützlicher als die Aussage, ein Roboter arbeite rund um die Uhr, denn es zeigt realen Ausstoß und realen Erlös. Für einen vollständigen Geschäftsfall fehlen trotzdem die entscheidenden Gegenposten: die tatsächlichen Betriebsstunden, der Betreuungsaufwand in Minuten, die Zutatenkosten, der verbleibende Personalaufwand, Wartung, Installationskosten, Miet- oder Kaufpreis und die Nettomarge. Der Fall ist stark, aber er ist noch kein Nachweis über Kosten und Ertrag je Roboterstunde.
Eine zweite Zahl auf der ADAM-Produktseite ist fast wertvoller, weil sie gegen das eigene Marketing arbeitet. Im Durchschnitt seien etwa zwanzig Minuten einfache Wartung pro Tag notwendig. Solche Angaben veröffentlichen Robotikunternehmen selten, und sie gehören in jede Rechnung.
Der Grund liegt im Geschäftsmodell. Bei einem Verkauf trägt der Kunde diesen Aufwand; im Mietmodell wird er Teil der Kostenstruktur des Herstellers. Ein Gerät, das täglich zwanzig Minuten Betreuung braucht, kann trotzdem wirtschaftlich sein – aber nur, wenn diese Zeit in der Kalkulation steht. Bei einer wachsenden Mietflotte multipliziert sich dieser Aufwand mit der Gerätezahl.
240 Standorte, 500 Scorpion: wo Ankündigung und Auslieferung auseinanderlaufen
Zwei Meldungen aus der Richtech-Geschichte zeigen, warum die Unterscheidung zwischen Plan und Vollzug bei diesem Unternehmen keine Formalie ist.
Im Januar 2024 wurde ein Plan über 240 Standorte angekündigt. Im Juli folgte die erste ADAM-Installation in Dawsonville, Georgia, im August die zweite in Rockford, Illinois, und 2025 kam mit Peachtree City ein weiterer konkreter Standort hinzu. In der Berichterstattung wurde daraus schnell die Aussage, Richtech rolle 240 Roboter bei einem großen Einzelhändler aus. Der ursprüngliche Plan war ein geplanter Rollout; die öffentlich konkret belegten Installationen waren deutlich weniger.
Ähnlich liegt der Fall bei Scorpion. 2024 kündigte Richtech einen Distributorvertrag mit einem Mindestvolumen von 500 Robotern über fünf Jahre und danach 500 Einheiten jährlich an. Das klingt nach massiver Skalierung, ist aber eine Mindestverkaufsverpflichtung im Vertrieb: keine ausgelieferten, keine installierten und keine produktiven Geräte.
Wer solche Meldungen bewerten will, braucht deshalb eine Kette statt einer Zahl: geplanter Rollout, unterzeichnete Vereinbarung, konkreter Standort, installiertes Gerät, arbeitendes Gerät. Zwischen der ersten und der letzten Stufe liegen bei Servicerobotik regelmäßig Jahre und erhebliche Ausfallquoten.
Dieselbe Disziplin gilt für Partnerschaften. Im Mai 2026 meldeten Richtech und SoundHound eine Absichtserklärung ohne Bindungswirkung, um Sprach-KI in Richtech-Systeme zu integrieren; der erste Auftritt war ein Scorpion auf der Messe der National Restaurant Association. Eine Absichtserklärung ohne Bindungswirkung ist keine fertige Partnerschaft und erst recht keine produktive Kundenintegration. Technisch konkreter ist die Zusammenarbeit mit den Microsoft AI Co-Innovation Labs, die Richtech im Januar 2026 meldete und in der ADAM mit Azure-gestützten Agentenfähigkeiten weiterentwickelt wurde. Auch hier gilt die Trennung: Microsoft arbeitet mit Richtech an Technologie und betreibt keine Richtech-Flotte.
AlphaMax: der Hersteller wird Betreiber
Richtech hat die Gastronomiestrategie nicht nur korrigiert, sondern weiterentwickelt. Mit AlphaMax Management gründete das Unternehmen eine Tochtergesellschaft, die robotisierte Gastronomiestandorte selbst betreibt. Der Zwischenbericht nennt einen Restaurantstandort in Georgia, ein betriebenes Ladengeschäft in Las Vegas und eine weitere automatisierte Fläche in San Francisco in Arbeit.
Warum sollte ein Robotikhersteller selbst Restaurants betreiben? Weil dort die Wirtschaftlichkeit sichtbar wird. Ein Hersteller, der nur verkauft, sieht, ob das Gerät funktioniert. Ein Betreiber sieht Kundenfrequenz, Erlös, Personalaufwand, Zutaten, Stillstand, Reinigung, Wartung und Marge. Richtech kann damit selbst prüfen, ob die eigene Automation Geld verdient, und diese Erkenntnisse fließen in Produkt und Vertragsgestaltung zurück.
Der Preis dafür ist Managementkapazität in einem völlig anderen Geschäft: Gastronomiebetrieb, Immobilien, Personal, Hygiene, Franchise, Lieferkette und lokales Marketing. Die Strategie kann wertvolle Einsatzintelligenz erzeugen, sie kann aber auch den Fokus verwässern. AlphaMax gehört deshalb nicht in eine Fußnote, sondern ist ein zentraler Test dafür, wie weit Richtech vertikal integrieren will.
Für die Auswertung der Zahlen bringt AlphaMax ein zusätzliches Problem mit. Restaurantumsatz ist nicht Robotikumsatz. Nimmt ein robotisiertes Café im Jahr beispielhaft 100.000 Dollar ein, stecken darin Kaffee, Speisen, Handelsspannen, Personal und Miete. Richtech berichtet aktuell nur ein Segment, und die Umsatzkategorien Produktverkauf, Veranstaltungen, Vermietung und Sonstiges helfen nur teilweise weiter. Je stärker sich die Ebenen unterscheiden – Datenerlöse, Hardware und Gastronomie haben grundverschiedene Rohertragsmargen –, desto wichtiger wäre eine echte Segmenttrennung. Derselbe Umsatz ist völlig unterschiedlich zu beurteilen, je nachdem, welcher Mix dahintersteckt.
Titan, DUST-E und eine Abnahme über 200 Einheiten
Der strategisch wichtigere Wechsel findet in der Industrial-Säule statt, und dort ist Titan deutlich weiter als DEX. Titan ist ein fahrerloser Transportroboter für schwere Lasten, und der Jahresbericht beschreibt die Familie als eine der am besten verkauften Produktlinien im Bereich Transport innerhalb von Gebäuden. Als Anwendungen nennt das Unternehmen Automobilhandel, Lagerhaltung und Fertigung, als Einsatzländer die USA, Kanada und Mexiko.
Besonders interessant ist der Anwendungsfall im Automobilhandel. Richtech schloss einen Rahmenvertrag mit einer der fünf größten Autohändlergruppen der USA, und der Pilot wurde laut den Pflichtunterlagen im August 2025 vom Kunden freigegeben; Titan transportiert dort Teile innerhalb der Serviceorganisation. Autohäuser sind arbeitsintensiv, prozessual wiederholbar und nicht so hoch automatisiert wie Fahrzeugfabriken – genau dieser mittlere Automatisierungsgrad kann für Transportroboter attraktiv sein, weil die Aufgabe klar ist und die Konkurrenz durch bestehende Anlagentechnik fehlt.
Belastbare Produktivitätsdaten fehlen auch hier. Öffentlich unbekannt sind Geräte je Standort, gefahrene Strecke, transportierte Teile pro Tag, eingesparte Wege, gewonnene Technikerzeit, Eingriffe, Stillstandszeiten und Kosten je produktiver Stunde. Richtech beschreibt den Markt; die nächste Qualitätsstufe wäre eine Fallstudie eines Betreibers mit genau diesen Zahlen.
DUST-E ist die autonome Reinigungslinie mit den Modellen S und MX. Bemerkenswert ist, dass Richtech den MX im eigenen Pflichtdokument ausdrücklich gegen Avidbots Neo stellt und den Preisvorteil mit über 10.000 Dollar beziffert – eine Herstellerangabe zum Stand des Berichts, kein unabhängiger Preisvergleich.
Hier liegt auch der größte gemeldete Abnahmevorgang des Unternehmens. Am 18. September 2026 erhielt Richtech unter einem bestehenden Rahmenvertrag ein Statement of Work, mit dem ein nicht namentlich genannter landesweit tätiger Einzelhändler den Kauf und Einsatz von 200 DUST-E über fünf Jahre vereinbart, samt laufendem Reporting und Fernunterstützung. Die Einordnung muss hier genau sein: Das ist eine Abnahmevereinbarung über fünf Jahre, kein ausgewiesener Umsatz und keine Auslieferung, und der Kunde ist nicht genannt. Die Größenordnung bleibt trotzdem bemerkenswert, weil 200 Einheiten einer einzigen Linie gegenüber einer Gesamtangabe von über 450 eingesetzten Robotern über alle Produkte stehen.
DEX: der Humanoid auf Rädern und sein tatsächlicher Stand
DEX ist Richtechs erster industrieller Humanoid, und das Unternehmen hat sich bewusst gegen Beine entschieden. Humanoid bedeutet hier menschenähnliche Manipulation im Oberkörper, nicht menschliche Beine; die Basis fährt.
Diese Entscheidung ist keine Sparversion, sondern folgt der Aufgabe. Richtech argumentiert mit Stabilität, Energieeffizienz, Verfügbarkeit und bestehenden Fabrikböden, und das ist plausibel: Viele industrielle Räume sind eben, befahrbar und für Wagen und fahrerlose Systeme ausgelegt. Wenn die Aufgabe Materialtransport, Teilehandhabung, Maschinenbedienung, Inspektion oder Verpackung lautet, ist Energie in zweibeiniger Balance schwer zu rechtfertigen. Für Richtech kommt ein zweites Argument hinzu: Das Unternehmen beherrscht mobile Navigation und Flottensteuerung bereits aus dem Titan-Geschäft, sodass der Oberkörper die eigentliche Neuentwicklung ist. Das senkt das Entwicklungsrisiko und macht DEX zu einer Erweiterung von Titan statt zu einer Abkehr.
Die Produktseite nennt vier Fuß sechs Zoll Höhe in der mobilen Konfiguration, drei Fuß sieben Zoll stationär, elf Pfund Traglast pro Arm, vier Kameras für die Aufgabenerkennung, LiDAR, RGB- und Tiefenkamera sowie eine inertiale Messeinheit für die Navigation, NVIDIA Jetson Thor als Rechenplattform, vier Stunden Batterielaufzeit im mobilen Betrieb und zwei Stunden Ladezeit. Diese Angaben machen DEX nicht produktiv, zeigen aber eine klare industrielle Architektur.
Dass DEX auch stationär existiert, ist strategisch der interessantere Teil. Nicht jede Aufgabe braucht Mobilität, und eine stationäre Variante kann wiederkehrende, präzise Arbeiten übernehmen, ohne dass Navigation und die damit verbundene Sicherheitsfrage gelöst sein müssen. Damit lässt sich dieselbe Manipulationsplattform in zwei Formen einsetzen, und erlernte Fähigkeiten können später in die mobile Variante wandern. Für einen Markteinstieg ist das ein vernünftiger Pfad, weil es die Zahl der gleichzeitig offenen Variablen senkt.
Beim Training setzt Richtech auf den üblichen Weg moderner Physical AI: Aufgaben zuerst in der Simulation lernen, dann mit realen Daten nachschärfen, mit Jetson Thor als Rechenplattform sowie Isaac Sim und Isaac Lab als Simulationsumgebung. Interessant wird das im Zusammenspiel mit der eigenen Datensparte, weil DEX dann nicht nur Daten verbraucht, sondern erzeugt.
Öffentlich ist DEX allerdings noch stärker Demonstration als Einsatz. CES 2026: Demonstration. Automate 2026: Demonstration. IMTS 2026: eine aktuelle Demonstration gemeinsam mit Titan 440. Auf der Produktseite wird weiterhin auf Spezifikationen, Roadmap-Aktualisierungen und Demonstrationsmöglichkeiten verwiesen, während man sich dem Start nähert. Das ist kein Zeichen von Unreife, aber es ist etwas anderes als eine benannte Fabrik, sechs Monate Laufzeit, drei Schichten, eine Eingriffsquote und ein Mietvertrag. Bis dahin bleibt DEX ein System in der fortgeschrittenen Startphase mit Feldvorführungen.
Die Kombination aus DEX und Titan zeigt dabei, worin der eigentliche industrielle Vorsprung liegen könnte. DEX manipuliert, Titan transportiert, eine gemeinsame Flottenebene koordiniert. Ein Kunde müsste dann nicht Humanoid, Transportroboter, Flottensoftware und Integration von vier Anbietern zusammenfügen. Das ist eine deutlich stärkere Aussage als die, jetzt auch einen Humanoiden zu haben – sie erhöht allerdings die Integrationsverantwortung, weil Richtech ein Problem dann nicht mehr einem anderen Lieferanten zuschreiben kann.
Data Services: eine Strategie ohne eigenen Umsatzausweis
Die dritte Säule beschreibt Richtech im Jahresbericht ungewöhnlich konkret. Das Unternehmen will Aufgabenumgebungen entwerfen, Roboter betreiben, Daten sammeln und standardisieren, Gelenktrajektorien und Greiferkontakte erfassen und daraus hochwertige Datenpakete für verkörperte KI erzeugen, mit Verankerung der Daten in den USA.
Der Ansatz hat einen strukturellen Vorteil gegenüber reinen Datenanbietern. Wer Menschen beim Arbeiten filmt oder Teleoperatoren beschäftigt, muss Aufgaben künstlich herstellen. Richtech besitzt eigene reale Einsatzflächen in Hotellerie, Automobilhandel, Veranstaltungen, Gastronomie und Transport – das sind echte Betriebssituationen und keine Laboraufgaben. Wenn das Unternehmen daraus datenschutzrechtlich und vertraglich saubere, trainierbare Datensätze erzeugt, können diese besonders wertvoll sein.
Finanziell ist diese Ebene bislang nicht sichtbar. Richtech berichtet nur ein Segment, und die Umsatzaufteilung nennt Produktverkauf, Veranstaltungen, Vermietung und Sonstiges; Data Services wird nicht als eigener größerer Erlösblock ausgewiesen. Die Strategie ist damit klar, die kommerzielle Wesentlichkeit nicht.
Ob Datenerlöse überhaupt bessere Margen liefern als Hardware, hängt zudem an Fragen, die nichts mit Technik zu tun haben: Kundenverträge, Weiterverwendungsrechte, Anonymisierung, Exklusivität, Rechenkosten, Qualitätssicherung und vor allem Nachfrage. Der Markt für Roboterdaten ist jung, und generisches Material gerät durch wachsende offene Datensätze unter Preisdruck. Richtech müsste deshalb spezifische Betriebsdaten verkaufen, nicht Standardgreifvorgänge. Die nächste Evidenzstufe wäre schlicht: ein benannter Datenkunde, eine Vertragsgröße, ein Datenvolumen, eine Wiederbeauftragung und ein belegter Modellzuwachs.
Die RaaS-Mechanik und die offene Rechnung je Gerät
Das Mietmodell ist der Kern der Umbaugeschichte, und seine Mechanik ist präziser dokumentiert als bei den meisten Wettbewerbern. Der Zwischenbericht beschreibt typische Laufzeiten von zwölf bis 36 Monaten, eine anfänglich nicht kündbare Grundlaufzeit, eine automatische Verlängerung meist um zwölf Monate, drei Prozent jährliche Preissteigerung und ein Bündel aus Gerät, Wartung und technischem Support. Das ähnelt eher der Vermietung von Betriebsmitteln als einem Softwareabonnement, weil die Hardware im Zentrum bleibt.
Die Zahlen zeigen echten Fortschritt von kleinem Niveau. 1,084 Millionen Dollar Mieterlös in neun Monaten gegenüber 375.000 Dollar im Vorjahreszeitraum entsprechen einem Zuwachs von 189,1 Prozent. Prozentual ist das stark, absolut reden wir über gut eine Million Dollar. Beides gehört zusammen genannt.
Einen ersten Anker für den Auftragsbestand gibt es ebenfalls. Zum 30. Juni 2026 erwartete Richtech rund 2,142 Millionen Dollar künftige Leasingzahlungen aus nicht kündbaren Verträgen, davon 1,205 Millionen in den nächsten zwölf Monaten, 714.000 im zweiten Jahr und 223.000 danach. Das ist nützlich und gegenüber der Kapitalbasis klein.
Wirtschaftlich ist das Modell ein Tauschgeschäft. Beim Verkauf kommt Geld schneller herein; bei der Vermietung behält Richtech die Vermögenswerte und trägt Kapitalbindung, Wartung, Support, Abschreibung, Ersatz und das Risiko von Stillstand. Dafür steigen wiederkehrende Erlöse, Kundenwert über die Laufzeit und Bindung.
Eine Eigenart der Vertragsstruktur ist dabei bemerkenswert und wird selten diskutiert. Der Kunde zahlt eine feste monatliche Gebühr und nicht pro Aufgabe. Damit hat Richtech einen direkten finanziellen Anreiz, die Zuverlässigkeit zu erhöhen, weil jeder vermiedene Ausfall Technikerzeit, Ersatzteile und Fahrtkosten spart und unmittelbar die eigene Marge verbessert. Umgekehrt zahlt ein Kunde mit schwacher Nutzung zu viel: Ein Restaurant hat in Spitzenzeiten viel Verkehr und am Montagvormittag wenig. Ein Mietvertrag muss deshalb nicht nur technisch funktionieren, sondern zum Prozessvolumen passen – und genau diese Nutzung kann Richtech in den eigenen AlphaMax-Standorten testen, indem es Menü, Öffnungszeiten, Personaleinsatz und Robotereinsatz variiert.
Die entscheidende Rechnung bleibt öffentlich offen. Um das Modell hart zu beurteilen, bräuchte man je Produktklasse Hardwarekosten, Installationskosten, monatliche Gebühr, Laufzeit, Wartungskosten pro Monat, Feldeinsätze pro Jahr, erwartete Nutzungsdauer, Restwert, Kündigungs- und Verlängerungsquote sowie Verfügbarkeit. Ein Gerät, das 30.000 Dollar kostet und 1.000 Dollar monatlich einbringt, rechnet sich völlig anders als eines mit 10.000 Dollar Hardwarekosten und 2.000 Dollar monatlich. Die naheliegendste einzelne Kennzahl wäre der Erlös je aktivem Mietgerät – heute kennen wir den Erlösblock, aber nicht den Gerätebestand dahinter.
450 Roboter: was die Zahl nicht sagt
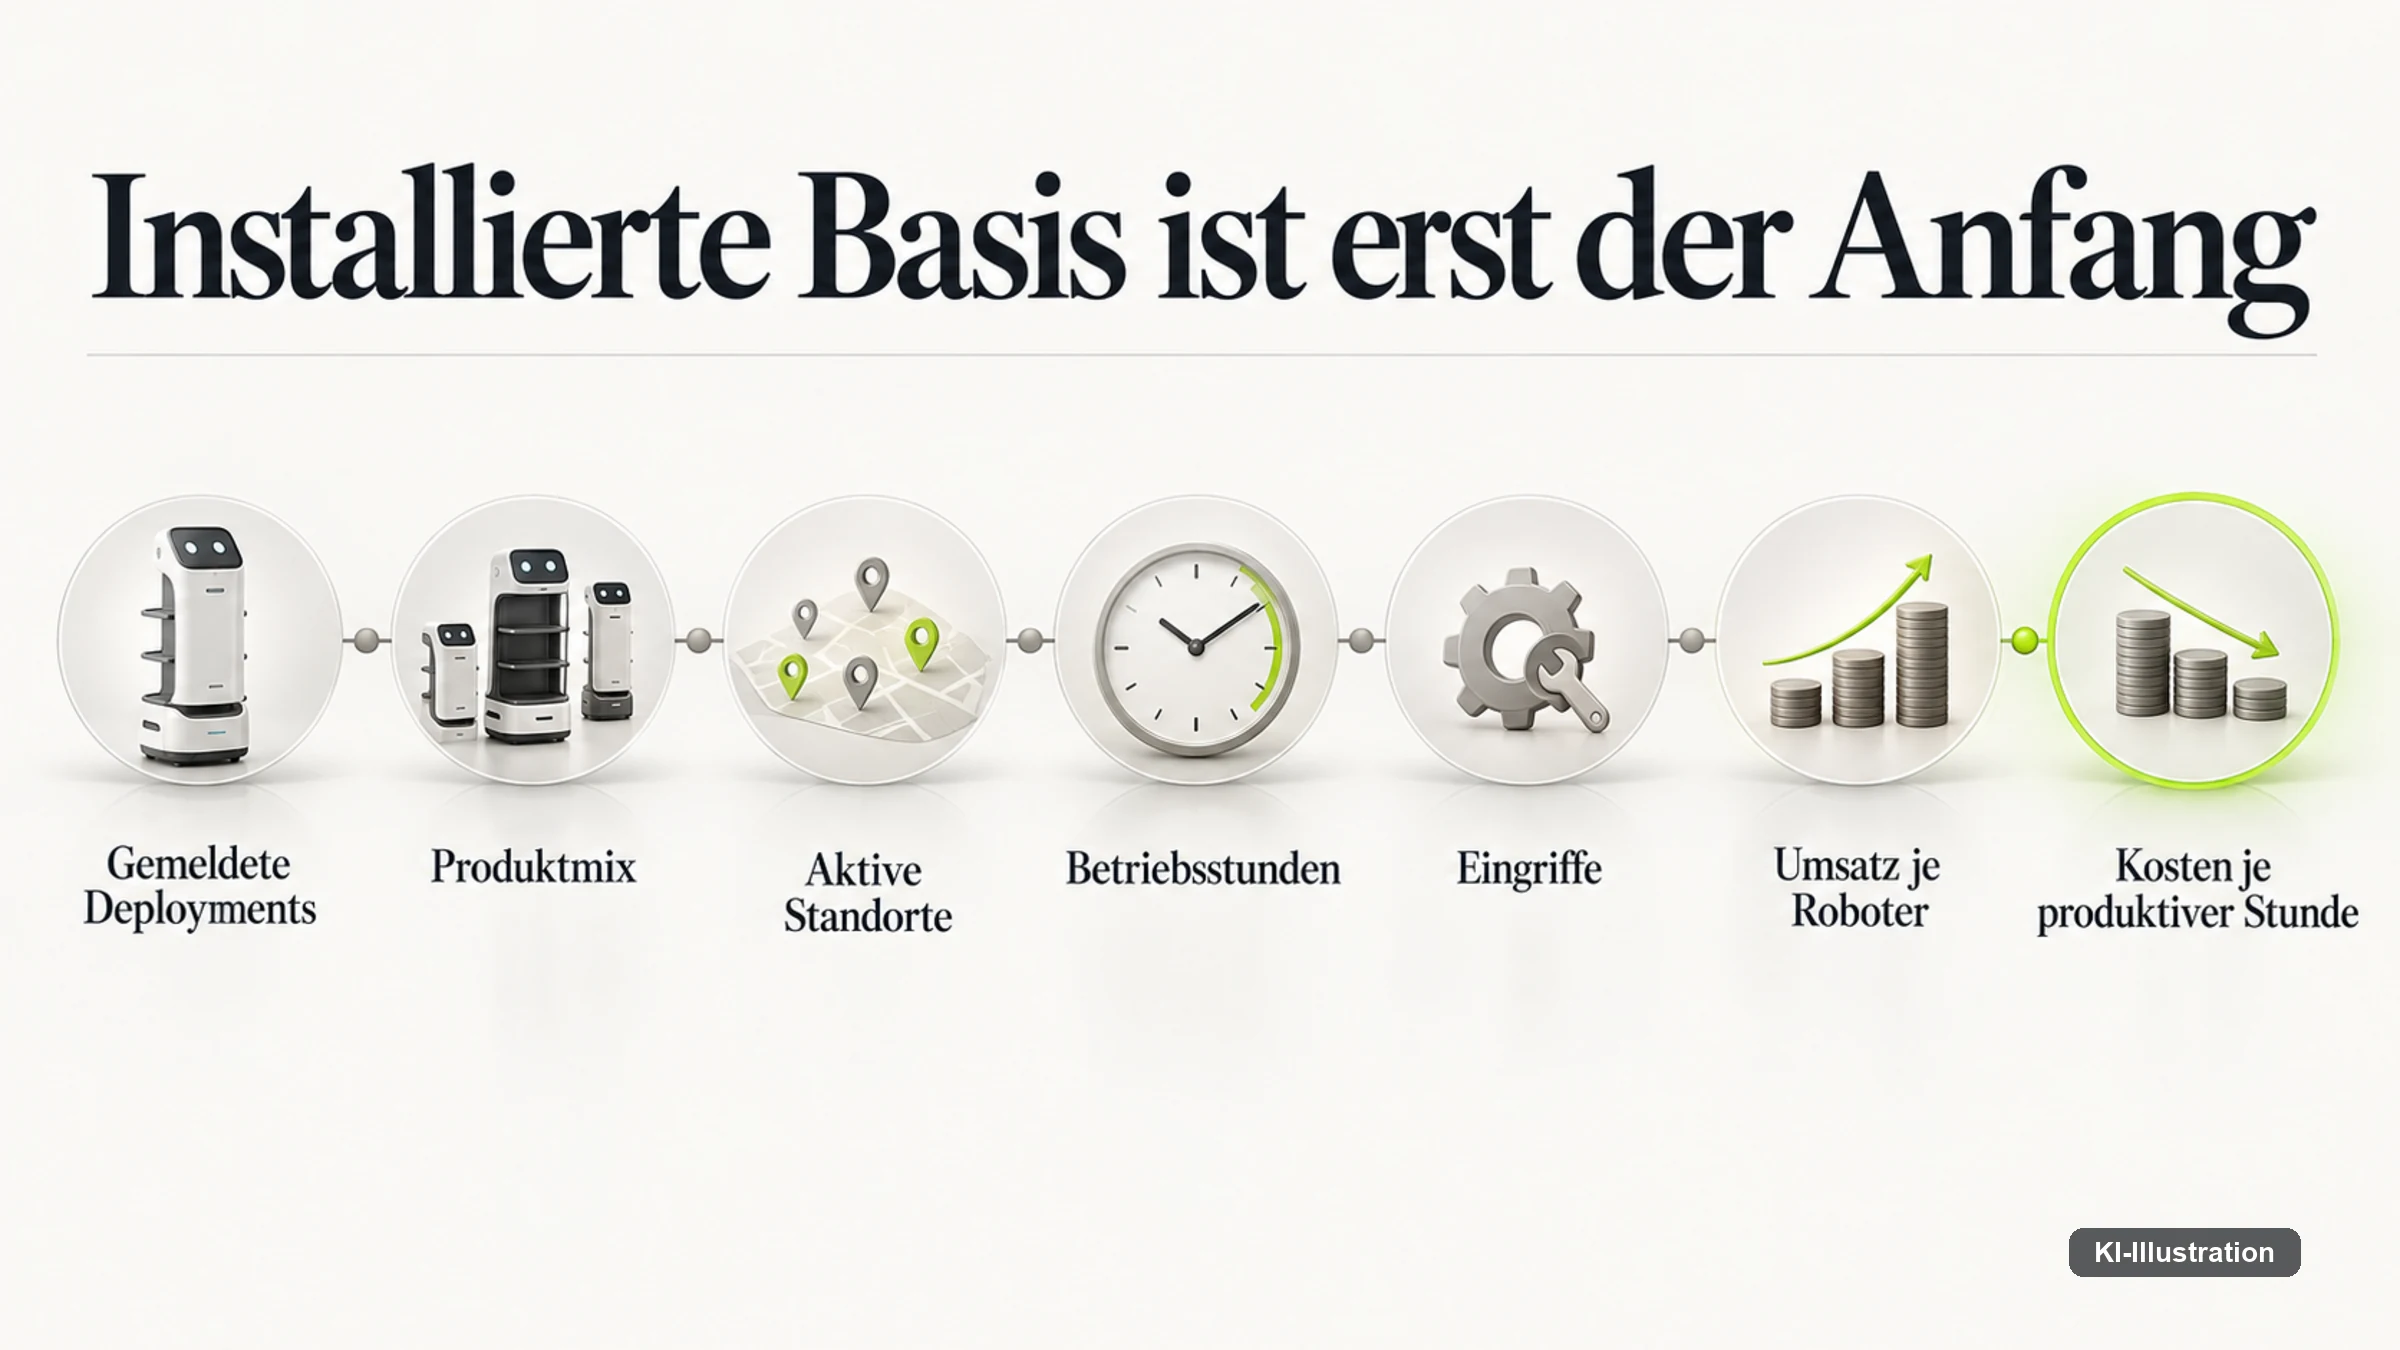
Die Website nennt über 450 eingesetzte Roboter. Diese Zahl ist nicht auditiert und steht in keinem Pflichtdokument; das geltende Jahresbericht-Nachtragsdokument formuliert ohne Zahl von mehreren hundert aktiven Einsätzen allein in den USA, ergänzt um Installationen in Kanada, Mexiko und Australien.
Ein Wachstumspfad lässt sich daraus nicht rechnen, weil keines der geprüften Pflichtdokumente eine frühere Vergleichszahl nennt. Die Angabe von über 450 ist damit eine Unternehmensangabe ohne veröffentlichte Vergleichsbasis – ein nützliches Signal, aber keine Zeitreihe.
Für die Beurteilung eines Servicegeschäfts fehlt außerdem die Zusammensetzung. Öffentlich unbekannt bleibt, wie viele Matradee, ADAM, Scorpion, Titan und DUST-E darin stecken, wie viele Geräte noch aktiv sind, wie viele verkauft und wie viele vermietet wurden, wie viele als Veranstaltungsgeräte laufen und auf wie viele Kunden und Standorte sie sich verteilen.
Der Unterschied ist erheblich. 450 Einheiten bei 400 Kunden sind ein anderes Unternehmen als 450 Einheiten bei 40 Kunden – für Serviceorganisation, Ersatzteillogistik und Erlösqualität ebenso wie für das Risiko, wenn ein Großkunde geht.
Noch wichtiger ist die Trennung zwischen eingesetzt und erlöswirksam. Ein Gerät kann im Feld sein und derzeit kaum Umsatz erzeugen, weil es vor Jahren verkauft wurde, als Veranstaltungsgerät läuft, in einem Pilotprojekt steht, als Demonstrationsgerät dient oder zeitweise stillgelegt ist. Zwei Kennzahlen würden das Mietmodell deutlich transparenter machen: die Zahl aktiver, erlöswirksamer Roboter und der auf das Jahr gerechnete Erlös je aktivem Gerät. Beides ließe sich veröffentlichen, ohne Kundennamen zu nennen.
Europa und Deutschland: ein Kanal ohne benannten Kunden
Seit April 2026 ist Europa für Richtech mehr als ein Messemarkt. Das Unternehmen hat mit NewConsultancy B.V. einen Vertriebsvertrag für die Niederlande und den breiteren EU- und Schengenraum unterzeichnet; der Partner soll Einsatz, Service und Kundenbetreuung regional ermöglichen. Das ist ein echter Vertriebsbaustein und keine Absichtserklärung.
Für Deutschland bleibt die Evidenz offen. Die Vereinbarung deckt den Raum theoretisch ab, in dieser Recherche fand sich jedoch kein klar benannter deutscher Endkunde, keine größere installierte deutsche Flotte, keine deutsche Gesellschaft und keine öffentliche Preisstellung für den deutschen Markt. Der Status lautet damit: EU-Kanal etabliert, deutsche Feldevidenz noch begrenzt.
Wie der Einstieg laufen könnte, deutet Richtech selbst an, indem es im Europa-Release auf positive Erfahrungen nach der ProWein 2025 verweist. Getränkeautomation, Hotellerie und Veranstaltungen passen zu ADAM und Scorpion, und ein Hotel, eine Messe oder ein Restaurant kann ein Pilotprojekt schneller starten als eine Fabrik einen Humanoiden. Deutschland dürfte deshalb zuerst über Servicerobotik erreichbar sein und nicht über DEX, denn der industrielle Vertrieb braucht Fertigungspartner, Integratoren und Werkspiloten.
Genau deshalb gehört die Europapartnerschaft 2027 an harten Größen gemessen: installierte Standorte, Mietverträge, Servicefälle, Wiederbestellungen und benannte Kunden in Deutschland – nicht Messeauftritte. Viele Robotikunternehmen kündigen einen Distributor an, und danach passiert wenig.
Inhaltlich könnte der pragmatische Zuschnitt zum deutschen Markt passen. Deutsche Industriekunden interessieren sich weniger für Show als für Zuverlässigkeit, Integration, Service, Maschinensicherheit und Gesamtkosten. Ein System auf Rädern lässt sich leichter akzeptieren, wenn es einen klar umrissenen Prozess löst; das Risikoprofil ist anders als bei zweibeinigen Systemen, weil Stürze durch Gehfehler entfallen und der Schwerpunkt niedriger liegen kann. Automatisch sicher ist DEX damit nicht – Arme, Traglast und Mobilität bleiben Risiken, die eine eigene Beurteilung brauchen.
Wo Richtech gegen wen antritt
Ein Unternehmen mit drei Säulen konkurriert in drei verschiedenen Märkten, und die Wettbewerber haben nichts miteinander zu tun. Die Tabelle zeigt nur solche Alternativen, die in den geprüften Unterlagen oder in unserer eigenen Recherche zum Datenmarkt namentlich auftauchen.
| Feld | Richtech-System | Benannte Alternative | Was den Unterschied ausmacht |
|---|---|---|---|
| Autonome Bodenreinigung | DUST-E MX | Avidbots Neo | Richtech beziffert im eigenen Pflichtdokument vom August 2026 einen Preisvorteil von über 10.000 Dollar – Herstellerangabe, kein unabhängiger Vergleich |
| Robotikdaten, allgemein | Data Services | Mecka | Mecka sammelt vor allem menschliche Bewegungsdaten in großer Breite; Richtech verfügt über eigene Betriebsflächen, aber über keinen ausgewiesenen Datenumsatz |
| Robotikdaten aus realer Arbeit | Data Services | Khenda | Khenda erfasst Arbeit in vertraglich angebundenen Produktionsanlagen; Richtech erfasst Daten in Anlagen, die es selbst betreibt oder bestückt |
| Industrieller Humanoid | DEX | in den geprüften Unterlagen nicht benannt | Richtech nennt für DEX keinen Wettbewerber; die Abgrenzung erfolgt über die Bauform auf Rädern statt über einen Anbietervergleich |
| Transport innerhalb von Gebäuden | Titan | in den geprüften Unterlagen nicht benannt | der Markt ist besetzt, Richtech führt aber keinen namentlichen Vergleich; belegt ist ein freigegebener Pilot im Automobilhandel |
Zwei der fünf Zeilen bleiben leer, und das ist selbst ein Befund. Richtech vergleicht sich öffentlich dort, wo es einen Preisvorteil hat, und schweigt dort, wo der Markt am dichtesten besetzt ist. Für die Einschätzung heißt das, dass die Wettbewerbsposition von DEX und Titan aus den Unterlagen des Unternehmens nicht beurteilbar ist, sondern nur über Kundenkennzahlen – Trefferquote, Taktzeit, Eingriffsquote, Betreuungsaufwand, Kosten je produktiver Stunde.
Partnerlogos ersetzen diese Zahlen nicht. Die NVIDIA-Technik ist real, die Zusammenarbeit mit Microsoft ist real, die Absichtserklärung mit SoundHound ist real. Über die Leistung von DEX in einem Arbeitsablauf sagt keines davon etwas.
Fazit: Betriebserfahrung ist vorhanden, der Skalierungsbeweis fehlt
Viele Robotikunternehmen haben eine große Vision und wenig Feld. Bei Richtech ist es teilweise umgekehrt: mehr Feld, mehr Service, mehr reale Kundeninteraktion und deutlich mehr öffentlich prüfbare Zahlen als bei den privaten Wettbewerbern. ADAM arbeitet an realen Standorten, Titan ist in industriellen Transportanwendungen im Einsatz, das Mietmodell erzeugt wiederkehrenden Umsatz, Europa hat einen Vertriebspartner, und DEX ist als Humanoid auf Rädern technisch plausibel.
Genau deshalb sollte man die Geschichte nicht überhöhen. Die aktuellen Zahlen zeigen kein großes Robotikunternehmen. Sie zeigen ein kleines operatives Unternehmen mit außergewöhnlich großer Finanzierungskraft und sehr breiter strategischer Ambition: drei Säulen, eine Unternehmensangabe von über 450 eingesetzten Robotern, DEX, Data Services, Europa, eine neue Fläche in Las Vegas für rund 21,2 Millionen Dollar und 79.325 Quadratfuß – gegenüber 3,945 Millionen Dollar Umsatz in neun Monaten.
Diese Diskrepanz lässt zwei Deutungen zu, und heute entscheidet keine Zahl zwischen ihnen. Entweder steht Richtech vor starkem Wachstum und hat die Mittel, es zu finanzieren. Oder zu viel Kapital jagt noch zu wenig operativen Ausstoß, und die Fläche in Las Vegas bindet Mittel, statt Ausstoß zu beschleunigen. Bei 55 Beschäftigten in den USA plus rund zwanzig Entwicklungskräften im Ausland, primär in China, ist die strategische Breite jedenfalls ambitioniert; hinzu kommt eine Lieferkette, die weiterhin stark chinesisch geprägt ist, mit Zöllen und geopolitischen Spannungen als ausdrücklich genanntem Risiko.
Der nächste Beweis ist deshalb nicht technischer Natur. DEX muss nicht beeindruckender aussehen, ADAM nicht menschlicher sprechen, Scorpion keine weitere KI-Demonstration liefern. Was fehlt, sind Umwandlungsschritte: dass installierte Systeme mehr wiederkehrenden Umsatz erzeugen, dass der aktive Mietbestand wächst und veröffentlicht wird, dass Titan-Kunden skalieren, dass DEX einen echten Arbeitsablauf übernimmt, dass Data Services bezahlt wird, dass der europäische Vertrieb Kunden produziert und dass die Finanzkontrollen mit dem Wachstum mithalten.
Für die Beurteilung dieses Unternehmens ist das eine unbequeme, aber klare Lage. Die Frage lautet nicht, ob Richtech Systeme im Feld hat – das tut es, und es besitzt zusätzlich etwas, das Humanoiden-Startups erst aufbauen müssen, nämlich Servicegeschichte, Techniker, Kundenbetreuung, Flottensoftware und Einsatzerfahrung. Die Frage lautet, ob sich Kapital in wiederholbaren, klar skalierenden Robotikbetrieb übersetzen lässt. 2026 ist für Richtech deshalb kein Jahr, in dem man auf den nächsten Roboter schauen sollte, sondern das Jahr, in dem sichtbar wird, ob aus Einsatzerfahrung Skalierungsfähigkeit wird.
Ist dieser Beitrag eine Empfehlung zur Aktie von Richtech Robotics?
Nein. Er ist eine redaktionelle Einordnung des Geschäftsmodells und der veröffentlichten Zahlen, keine Anlageberatung und keine Bewertung der Aktie. Alle genannten Finanzangaben stammen aus Pflichtmitteilungen oder Unternehmensangaben mit dem jeweils genannten Stichtag und sind dort zu prüfen.
Womit verdient Richtech aktuell das meiste Geld?
Mit Veranstaltungsdienstleistungen. In den neun Monaten bis zum 30. Juni 2026 kamen 1,516 Millionen Dollar aus Veranstaltungen, 1,084 Millionen aus dem Mietmodell, 861.000 Dollar aus Produktverkäufen und 484.000 Dollar aus sonstigen Erlösen. Die größte Umsatzlinie ist damit nicht die Robotervermietung.
Welche Aktiengattung ist an der Nasdaq notiert?
Unter dem Kürzel RR notiert ausschließlich die Class B mit einer Stimme je Aktie; die Class A trägt zehn Stimmen je Aktie. Zum Stichtag 25. August 2026 standen 39.934.846 Class-A- und 185.167.097 Class-B-Aktien aus, sodass Class A 17,7 Prozent der Aktien und 68,3 Prozent der Stimmen stellte. Wer die Aktie kauft, kauft die stimmschwache Gattung.
Bedeuten die 200 DUST-E, dass Richtech 200 Reinigungsroboter geliefert hat?
Nein. Am 18. September 2026 erhielt Richtech unter einem bestehenden Rahmenvertrag ein Statement of Work, mit dem ein nicht namentlich genannter landesweit tätiger Einzelhändler den Kauf und Einsatz von 200 DUST-E über fünf Jahre vereinbart. Das ist eine Abnahmevereinbarung über fünf Jahre, kein ausgewiesener Umsatz und keine Auslieferung.
Wie belastbar ist die Angabe von über 450 eingesetzten Robotern?
Sie ist eine nicht auditierte Unternehmensangabe ohne veröffentlichte Vergleichsbasis. Kein geprüftes Pflichtdokument nennt eine frühere Zahl; der Jahresbericht formuliert ohne Zahl von mehreren hundert aktiven Einsätzen allein in den USA. Unbekannt bleiben Produktmix, Kundenzahl, Standortzahl und wie viele Geräte erlöswirksam arbeiten.
Ist DEX bereits in Fabriken im Einsatz?
Öffentlich belegt sind Vorführungen auf CES 2026, Automate 2026 und IMTS 2026, letztere gemeinsam mit Titan 440; die Produktseite verweist weiterhin auf den Zeitraum vor dem Start. Eine benannte Fabrik mit Laufzeit, Schichtmodell, Eingriffsquote und Vertragsform ist nicht dokumentiert. DEX bleibt damit ein System in der fortgeschrittenen Startphase mit Feldvorführungen.
Ist die Kontrollschwäche in der Finanzberichterstattung behoben?
Nein. Sie wurde zum 30. September 2025 festgestellt und ist nach dem Zwischenbericht nicht vollständig behoben. Die Primärquelle nennt Zeit und Kosten für die Behebung und gibt ausdrücklich keine Zusicherung, dass die Maßnahmen die beabsichtigte Wirkung haben. Eine Kontrollschwäche gilt erst als behoben, wenn die Kontrollen über einen ausreichenden Zeitraum gewirkt haben.
Gibt es Richtech-Roboter in Deutschland?
Seit April 2026 besteht ein Vertriebsvertrag mit NewConsultancy B.V. für die Niederlande und den breiteren EU- und Schengenraum. In dieser Recherche fand sich jedoch kein klar benannter deutscher Endkunde, keine größere installierte deutsche Flotte, keine deutsche Gesellschaft und keine öffentliche Preisstellung für Deutschland. Der EU-Kanal ist etabliert, die deutsche Feldevidenz bleibt begrenzt.
Warum ist die Wartungsangabe von zwanzig Minuten pro Tag wichtig?
Weil sie im Mietmodell zur Kostenstruktur des Herstellers gehört und nicht zu der des Kunden. Auf der ADAM-Produktseite nennt Richtech im Durchschnitt etwa zwanzig Minuten einfache Wartung pro Tag. Bei einer wachsenden Mietflotte multipliziert sich dieser Aufwand mit der Gerätezahl und gehört damit in jede Rechnung über Marge und Servicekapazität.
Quellen & Stand: Pflichtmitteilungen von Richtech Robotics Inc. an die US-Börsenaufsicht (neu aufgestellter Jahresbericht 10-K/A zum Geschäftsjahr bis 30.09.2025 mit Unternehmensgeschichte, Säulenstruktur, Einstellung von Skylark und Medbot, Titan- und DUST-E-Beschreibung samt Vergleich mit Avidbots Neo, Beschäftigtenzahlen und Lieferkettenrisiken; Zwischenbericht 10-Q zum 30.06.2026 mit Umsatzaufteilung, Verlustrechnung, Kapitalanlageergebnis, Bilanz, Emissionserlösen, Mietvertragsstruktur und künftigen Leasingzahlungen; Proxy Statement DEF 14A mit Beneficial-Ownership-Tabelle zum Stichtag 25.08.2026; 8-K-Mitteilungen zum Restatement, zum Statement of Work über 200 DUST-E vom 18.09.2026 und zum Rückkaufprogramm vom August 2026); Unternehmensangaben auf der Richtech-Website zu ADAM, Scorpion, Matradee Plus, DEX und zur Zahl eingesetzter Roboter; Fallstudie zum Standort Globe Life Field; Mitteilungen zu den Ghost-Kitchens-Standorten, zum Scorpion-Distributorvertrag, zur Zusammenarbeit mit den Microsoft AI Co-Innovation Labs, zur Absichtserklärung mit SoundHound, zum Vertriebsvertrag mit NewConsultancy B.V. und zum Kauf der Fläche in Las Vegas; eigene Recherche zum Markt für Roboterdaten mit den Anbietern Mecka und Khenda. Alle Belege sind mit Fundstelle und Abrufdatum 22. September 2026 im Redaktionsarchiv hinterlegt; sie stehen hier als Klartext, weil die Adressen in diesem Arbeitsschritt nicht einzeln auf Erreichbarkeit geprüft wurden. Unternehmensangaben sind keine auditierten Werte und an der Primärquelle zu prüfen. Diese Einordnung ist redaktionell und keine Anlage- oder Rechtsberatung. Stand: 22. September 2026.