News & Markt · Marktanalyse
OP-Robotik 2026 vor dem Umbruch: Da Vinci, Ottava, Hugo und der Kampf um den Operationssaal
Kurz gesagt: Zwei Jahrzehnte lang ließ sich die robotisch assistierte Weichteilchirurgie mit einem Namen zusammenfassen. Das endet 2026. Johnson & Johnson hat im Juli für Ottava die erste US-Marktautorisierung erhalten, Medtronic hat Anfang September rund 700 Millionen US-Dollar in Cornerstone Robotics investiert und will künftig zwei Plattformen nebeneinander vertreiben, und Intuitive antwortet am 8. September mit CE-gekennzeichneten Force-Feedback-Instrumenten für da Vinci 5. Entschieden wird dieser Wettbewerb aber nicht am Roboterarm. Er entscheidet sich daran, wer Instrumente, Service, Ausbildung, Finanzierung und Daten als Plattform zusammenhält — und ob Medikamente, ambulante Zentren und neue Beschaffungsregeln den Eingriffsmix schneller verändern als die Hersteller ihre Geräte.
Warum ausgerechnet 2026 zum Wendepunkt wird
Konkurrenz gab es auch vorher. Hugo, Versius und andere Plattformen werden seit Jahren entwickelt und eingesetzt, an Ottava arbeitet Johnson & Johnson ebenfalls seit Langem. Neu ist deshalb nicht, dass es Alternativen gibt, sondern dass mehrere davon im selben Jahr aus der Pilot- in die Vertriebsphase wechseln.
Drei Termine markieren das. Am 21. Juli 2026 autorisierte die FDA Ottava über den De-Novo-Weg, einen Tag später kündigte Johnson & Johnson den ausgewählten US-Start an. Anfang September investierte Medtronic rund 700 Millionen US-Dollar in Cornerstone Robotics und sicherte sich Vertriebsrechte für dessen System Sentire in Märkten außerhalb der USA. Und am 8. September meldete Intuitive für Europa die CE-Kennzeichnung der Force-Feedback-Instrumente für da Vinci 5, zusammen mit mehr als hundert weiteren Aktualisierungen.
Damit ändert sich die Frage, die ein Krankenhaus beantworten muss. Sie lautete bisher meist, ob überhaupt robotisch operiert werden soll und ob dafür ein da-Vinci-System infrage kommt. Künftig lautet sie häufiger: Welche Plattform passt zu unserem Haus, zu unseren Eingriffen und zu unserer Kostenrechnung? Das ist der Moment, in dem aus einer Produktkategorie ein Markt wird.
Wie roboterassistierte Chirurgie technisch überhaupt funktioniert, führt unser Beitrag zu Aufbau und Grenzen von OP-Robotern aus; hier geht es um das Geschäft dahinter.
Intuitives Vorsprung besteht nicht aus vier Roboterarmen
Wer verstehen will, warum da Vinci so schwer anzugreifen ist, muss sich von der Hardware lösen. Zum 30. Juni 2026 meldete Intuitive weltweit 11.710 installierte Systeme. Allein im zweiten Quartal kamen 468 hinzu, darunter 246 der fünften Generation. Die Zahl der Eingriffe lag rund 15 Prozent über dem Vorjahresquartal, beim bronchoskopischen Ion-System sogar rund 36 Prozent. Es sind sämtlich Angaben des Unternehmens über das eigene Geschäft.
Wichtiger als die Stückzahl ist, wie daraus Geld wird. Ein Roboter wird installiert, und erst dann beginnt die wirtschaftliche Beziehung: Instrumente werden verbraucht und ersetzt, Service läuft über Jahre, Software wird aktualisiert, Funktionen kommen hinzu. Im zweiten Quartal 2026 liefen 254 der 468 neu platzierten Systeme über Operating-Lease-Modelle, also 54 Prozent. Der Roboter wird damit seltener gekauft und häufiger gemietet.
Das ist ein erheblicher Unterschied zu einem Hersteller, der mit jedem Gerät wieder bei null anfängt. Jede Installation schafft einen dauerhaften Absatzkanal, und jede ausgebildete Operateurin erhöht die praktische Bindung. Der Burggraben besteht deshalb nicht aus Metall und Motoren, sondern aus Routine — und Routine lässt sich nicht kaufen, sie muss entstehen.
Ein Plattformwechsel ist größer als ein Gerätewechsel
Man unterschätzt das leicht, wenn man OP-Robotik wie andere Technik vergleicht. Mit einer neuen Plattform verändern sich Instrumentenlager, Sterilisation, Dockingabläufe, Schulung, Wartung, Ersatzteilversorgung und teilweise die Saalplanung. Chirurginnen lernen ein anderes Bedienkonzept, Pflege und Medizintechnik neue Handgriffe.
Ein erfahrenes Team kennt auf seinem gewohnten System nicht nur die Bedienelemente, sondern die Sichtachsen, die Instrumentenwechsel und die kleinen Routinen, die in keinem Prospekt stehen. Diese Erfahrung taucht in keiner Bilanz auf und ist trotzdem der teuerste Posten eines Wechsels. Genau deshalb reicht es für einen Herausforderer nicht, technisch mitzuhalten — er muss einen Nutzen belegen, der diese Reibung aufwiegt. Was das Medizinprodukterecht an Einweisung und Qualifikation tatsächlich verlangt, steht im Beitrag zur Qualifikation in der Medizinrobotik.
Oder er sucht sich den einfacheren Weg: nicht ersetzen, sondern ergänzen. Für die meisten neuen Plattformen dürfte das zunächst die realistischere Strategie sein, und sie erklärt, warum sich der Wettbewerb zuerst an Zweitsystemen und neuen Programmen zeigen wird und nicht an ausgetauschten Anlagen.
Da Vinci 5 und die Grenze zwischen Funktion und Nachweis
Die europäische Meldung vom 8. September passt genau in diese Lage. Frühere Generationen ermöglichten präzise Bewegungen, vermittelten aber keinen Tastsinn; Gewebespannung musste visuell eingeschätzt werden. Da Vinci 5 ergänzt Kraftsensorik: Die Instrumente erfassen Zug-, Druck- und Richtungskräfte nach Herstellerangabe rund tausendmal je Sekunde und geben sie an die Handregler zurück, dazu kommt eine tachometerähnliche Anzeige. Zur Rechenleistung nennt Intuitive den Faktor 10.000 gegenüber dem Vorgänger Xi — auch das eine Herstellerangabe, kein unabhängiger Vergleich. Wie die Generationen technisch zusammenhängen, führt unser Profil zum da-Vinci-System aus.
Zwei Präzisierungen gehören dazu, weil sie in Meldungen regelmäßig verschwimmen. Gegenstand der Kennzeichnung sind die Instrumente, nicht das System; da Vinci 5 selbst trägt sie seit dem 2. Juli 2025. Und der klinische Nutzen steht in der Mitteilung ausdrücklich im Konjunktiv: Reale Erfahrungsdaten zeigten, dass Force Feedback Eingriffe möglicherweise schonender mache.
Diese Trennung zwischen technischer Fähigkeit, regulatorischer Freigabe und belegtem Patientennutzen zieht sich durch den ganzen Markt, und sie wird umso wichtiger, je härter der Wettbewerb wird. Eine Freigabe beweist nicht, dass Patientinnen seltener Komplikationen haben.
Interessanter als das Merkmal selbst ist deshalb, was daraus entsteht: Kraft wird zu einer Datenquelle. Das System misst damit nicht nur, wo ein Instrument war, sondern wie stark Gewebe belastet wurde. Ob diese Daten aufgezeichnet, exportiert und für Qualitätsauswertungen genutzt werden können, sagt die Mitteilung nicht — und intraoperative Aufzeichnungen sind Gesundheitsdaten, deren Weiterverwendung an Rechtsgrundlage, Zweckbindung und Vertrag hängt.
Johnson & Johnson kommt nicht als Start-up in den Operationssaal
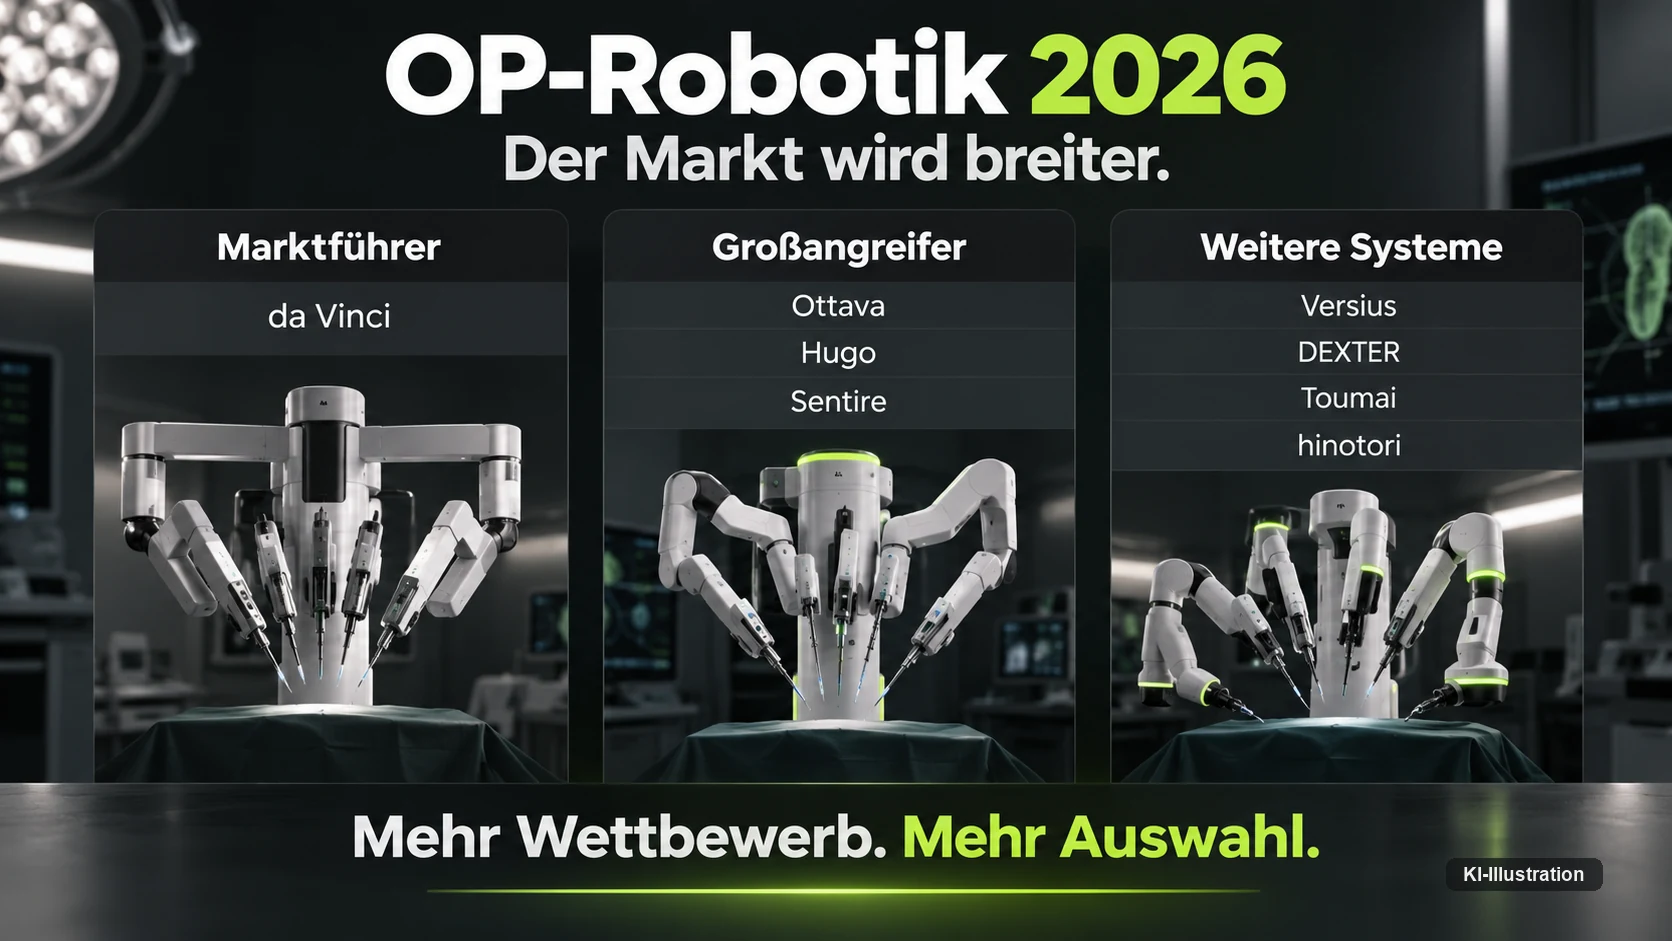
Der bemerkenswerteste neue Wettbewerber ist nicht der technisch exotischste, sondern der, der ohnehin schon im Saal steht. Die FDA-Autorisierung vom 21. Juli 2026 deckt bereits zahlreiche allgemein- und viszeralchirurgische Eingriffe ab, darunter Magenbypass, Schlauchmagen, Gallenblasenentfernung, Dünndarmresektion, Blinddarmentfernung, Fundoplikatio und die Versorgung von Zwerchfellbrüchen.
Technisch fällt der Aufbau auf: Vier Roboterarme sind nach Herstellerangabe in den Operationstisch integriert statt auf getrennten Wagen montiert, und Tisch und Arme sollen sich koordiniert bewegen. Für den Platzbedarf gegenüber herkömmlichen Wagen- und Auslegersystemen nennt Johnson & Johnson eine Verringerung um 30 bis 50 Prozent — eine Unternehmensangabe, kein Branchenvergleich. Der Gedanke dahinter ist trotzdem ernst zu nehmen: Anästhesie, Instrumententische, Monitore, Bildgebung und Personal teilen sich einen begrenzten Raum, und ein System, das dort weniger Platz beansprucht, kann einen echten Vorteil haben, ohne die Chirurgie neu zu erfinden.
Für Europa gilt eine klare Einschränkung, und sie ist im Systemvergleich die wichtigste Einzelinformation: Eine CE-Kennzeichnung für Ottava ließ sich in dieser Recherche nicht belegen. Wer in Deutschland heute plant, plant ohne dieses System. Das kann sich ändern; behaupten lässt es sich bis dahin nicht.
Ottavas stärkster Hebel heißt Ethicon
Johnson & Johnson muss nicht erst lernen, wie man in Operationssäle verkauft. Mit Ethicon gehört dem Konzern eines der größten chirurgischen Portfolios überhaupt: Klammernahtgeräte, Energieinstrumente, Nahtmaterial, Wundverschluss. Diese Produkte liegen in den Sälen bereits.
Das verschiebt die Ausgangslage. Ein Robotik-Start-up muss einem Krankenhaus zuerst Vertrauen in ein unbekanntes Unternehmen vermitteln und belegen, dass Service und Ersatzteile auch in zehn Jahren funktionieren. Johnson & Johnson hat diese Beziehung schon.
Ob daraus tatsächlich gebündelte Angebote werden, ist offen — eine öffentliche Bündelpreisliste gibt es nicht, und die Möglichkeit allein ist kein Beleg. Wirtschaftlich mitdenken muss man sie trotzdem, weil ein Klinikeinkauf keine isolierte Roboterwelt betrachtet, sondern Verträge, Mengen, Standardisierung und Budgets.
Zugleich sollte man Ottava nicht größer machen, als es heute ist. Die Autorisierung schafft Marktzugang, keine Routine. Die interessantere Frage lautet deshalb nicht, wie viele da-Vinci-Systeme ersetzt werden, sondern wo Ottava zum ersten Mal anstelle eines weiteren da Vinci gekauft wird — bei einem neuen Programm, in einer neuen Fachrichtung, an einem neuen Standort. So sieht Wettbewerb in diesem Markt zuerst aus: als verlorene Folgeinstallation, nicht als ausgetauschte Anlage.
Medtronic baut kein Gerät, sondern Optionen
Hugo ist in den USA seit Dezember 2025 für urologische Eingriffe freigegeben; Erweiterungen für Allgemein- und Viszeralchirurgie sowie Gynäkologie wurden im Juni 2026 eingereicht, aber nicht erteilt. Medtronic nennt mehr als 35 Länder, die USA eingeschlossen; in Europa ist das System im Markt. Ein Datum für die CE-Kennzeichnung ließ sich in den Mitteilungen des Unternehmens nicht belegen. Der Aufbau setzt auf einzeln positionierbare Armwagen und eine offene Konsole, an der die Operateurin den Saal im Blick behält, statt in ein Sichtgerät einzutauchen.
Bemerkenswerter als Hugo selbst ist die zweite Wette. Sentire von Cornerstone Robotics trägt seit Mai 2026 eine CE-Kennzeichnung für Allgemeinchirurgie, Gynäkologie, Thoraxchirurgie und Urologie und ist zusätzlich in China und Singapur zugelassen; ein kommerzieller US-Status ließ sich nicht belegen. Medtronic will das System ausdrücklich neben Hugo vertreiben.
Zwei Plattformen im selben Haus wirken widersprüchlich, ergeben aber Sinn, sobald man aufhört, von einem Robotikmarkt zu sprechen. Ein Universitätsklinikum stellt andere Anforderungen als ein Haus der Grundversorgung, und ein Schwellenmarkt rechnet anders als ein amerikanischer OP-Trakt. Dazu kommt die Portfoliologik: Wenn sich Instrumente, Trainingssysteme und Datenplattformen langfristig über mehrere Robotersysteme hinweg nutzen lassen, hängt das Geschäft nicht mehr an einem Gerät. Wie weit diese Assistenzsysteme heute tatsächlich reichen, ordnet unser Beitrag zu künstlicher Intelligenz im Klinikalltag ein.
Hinter den drei Großen wächst eine zweite Reihe
CMR Surgical aus Cambridge hat mit Versius eine internationale Anwenderbasis aufgebaut; eine aktuelle, belastbare Zahl behandelter Patientinnen und Patienten ließ sich in dieser Recherche allerdings nicht bestätigen — der Hersteller kommuniziert teils Patienten, teils Eingriffe. Das System arbeitet mit kleinen, einzeln fahrbaren Armwagen und passt damit in Säle, die für ein tischgebundenes Großsystem zu eng sind. In Europa trägt es eine CE-Kennzeichnung und ist im Markt; in den USA ist das Indikationsspektrum enger. Für das neuere Versius Plus liegt dort eine Freigabe zur Gallenblasenentfernung vor, eine gynäkologische Erweiterung wurde im April 2026 beantragt.
Distalmotion aus der Schweiz zielt mit DEXTER auf ambulante Operationszentren. Die sterile Konsole steht direkt neben dem Patienten, sodass zwischen Roboter und Handinstrument gewechselt werden kann, ohne den Tisch zu verlassen. CE besteht seit 2022 für Allgemeinchirurgie, Gynäkologie und Urologie, in den USA liegen mehrere Freigaben vor, und der Hersteller nennt für August 2026 mehr als 4.000 behandelte Patienten.
Aus Asien kommen drei weitere Anbieter. MicroPort MedBot meldete Anfang 2026 mehr als 200 kommerzielle Bestellungen und knapp 130 installierte Systeme für Toumai, das in Europa CE-gekennzeichnet ist; ein FDA-Marktstatus ließ sich nicht belegen. Medicaroid erhielt am 9. Juli 2026 die CE-Kennzeichnung unter der Medizinprodukteverordnung für hinotori und steuert Europa von Düsseldorf aus an. SS Innovations führt für SSi Mantra 210 Systeme, 186 Krankenhäuser und 11.270 Operationen zum 31. Mai 2026 auf, allerdings mit 87 Prozent des Umsatzes aus Indien; US-Zulassung und CE-Kennzeichnung sind beantragt beziehungsweise erwartet, aber nicht erteilt. Welche Wege chinesische Hersteller nach Europa nehmen, beschreibt unser Beitrag zu fünf Marktzugängen chinesischer Robotikanbieter.
Nicht jeder dieser Anbieter versucht, da Vinci nachzubauen. Moon Surgical etwa positioniert MAESTRO als Assistenz für die konventionelle Schlüssellochchirurgie und liegt damit zwischen klassischer Laparoskopie und vollständigem Telemanipulator. Das macht den Markt unübersichtlicher — und realistischer.
Die Marktkarte im September 2026
Der Zulassungsstatus ist der erste Filter, und er sortiert schneller aus als jede technische Erwägung. Ein System ohne CE-Kennzeichnung steht in Europa nicht zur Wahl, unabhängig davon, wie es in den USA bewertet wird. Wo unten „nicht belegt“ steht, heißt das: In dieser Recherche war kein Nachweis auffindbar — nicht, dass es ihn nicht gibt.
Eine Abgrenzung vorweg, weil sie oft verwischt: Diese Übersicht führt Systeme der Weichteilchirurgie. Robotik beim Gelenkersatz arbeitet mit Fräsen und Sägen nach präoperativer Planung und folgt einer eigenen Marktlogik — wie das funktioniert, zeigt unser Beitrag zur Robotik bei der Knieprothese.
Ebenfalls nicht enthalten sind Bestrahlungssysteme. Dort führt ein Roboterarm keine Instrumente, sondern positioniert eine Strahlenquelle — ein eigenes Verfahren mit eigener Zulassungs- und Abrechnungslogik, beschrieben in unserem Beitrag zur robotergestützten Radiochirurgie mit CyberKnife.
| System | Anbieter | Europa | USA | Skala nach Herstellerangabe |
|---|---|---|---|---|
| da Vinci 5 / Xi / X / SP | Intuitive Surgical | CE; Force-Feedback-Instrumente seit 08.09.2026 | breit freigegeben | 11.710 Systeme zum 30.06.2026 |
| Ottava | Johnson & Johnson | keine CE belegt | FDA De Novo seit 21.07.2026 | ausgewählter Rollout, keine Zahl veröffentlicht |
| Hugo RAS | Medtronic | CE (Datum nicht belegt); im Markt | Urologie seit 12/2025; weitere Anträge eingereicht | mehr als 35 Länder |
| Sentire | Cornerstone Robotics / Medtronic | CE seit Mai 2026 | nicht belegt | frühe internationale Phase |
| Versius / Versius Plus | CMR Surgical | CE; im Markt | Versius Plus: Gallenblase freigegeben, Gynäkologie beantragt | keine belastbare aktuelle Zahl gefunden |
| DEXTER | Distalmotion | CE seit 2022 | mehrere Freigaben | mehr als 4.000 Patienten |
| hinotori | Medicaroid | CE seit 09.07.2026 | nicht belegt | Japan seit 2020, Europa am Anfang |
| Toumai | MicroPort MedBot | CE | nicht belegt | knapp 130 installierte Systeme |
| SSi Mantra 3 | SS Innovations | keine CE belegt; Hersteller erwartet sie für Ende 2026 | beantragt, nicht erteilt | 210 Systeme, überwiegend Indien |
| avatera | avateramedical | CE-Kennzeichnung 2019 gemeldet, damals nach Richtlinie 93/42/EWG; aktueller MDR-Status nicht belegt | nicht belegt | keine belastbare Zahl gefunden |
| MAESTRO | Moon Surgical | CE seit 2023 | mehrere Freigaben seit 2022 | Assistenz für die konventionelle Laparoskopie, kein Telemanipulator |
Auffällig ist, wie oft die Spalten für Europa und die USA verschiedene Antworten geben. Ein Weltmarkt ist die OP-Robotik nicht, sondern eine Sammlung getrennter Regulierungsräume — EU, USA, China, Japan, Indien —, in denen dieselbe Maschine unterschiedlich verfügbar ist. Für ein deutsches Haus zählt allein die mittlere Spalte. Und eine Rangliste ergibt die Tabelle nicht: DEXTER muss nicht dieselben Häuser gewinnen wie Ottava, und ein Hersteller kann in ambulanten Zentren oder in einer einzelnen Fachrichtung groß werden, lange bevor er global sichtbar wird.
Der interessanteste Wettbewerber hat gar keinen Roboter
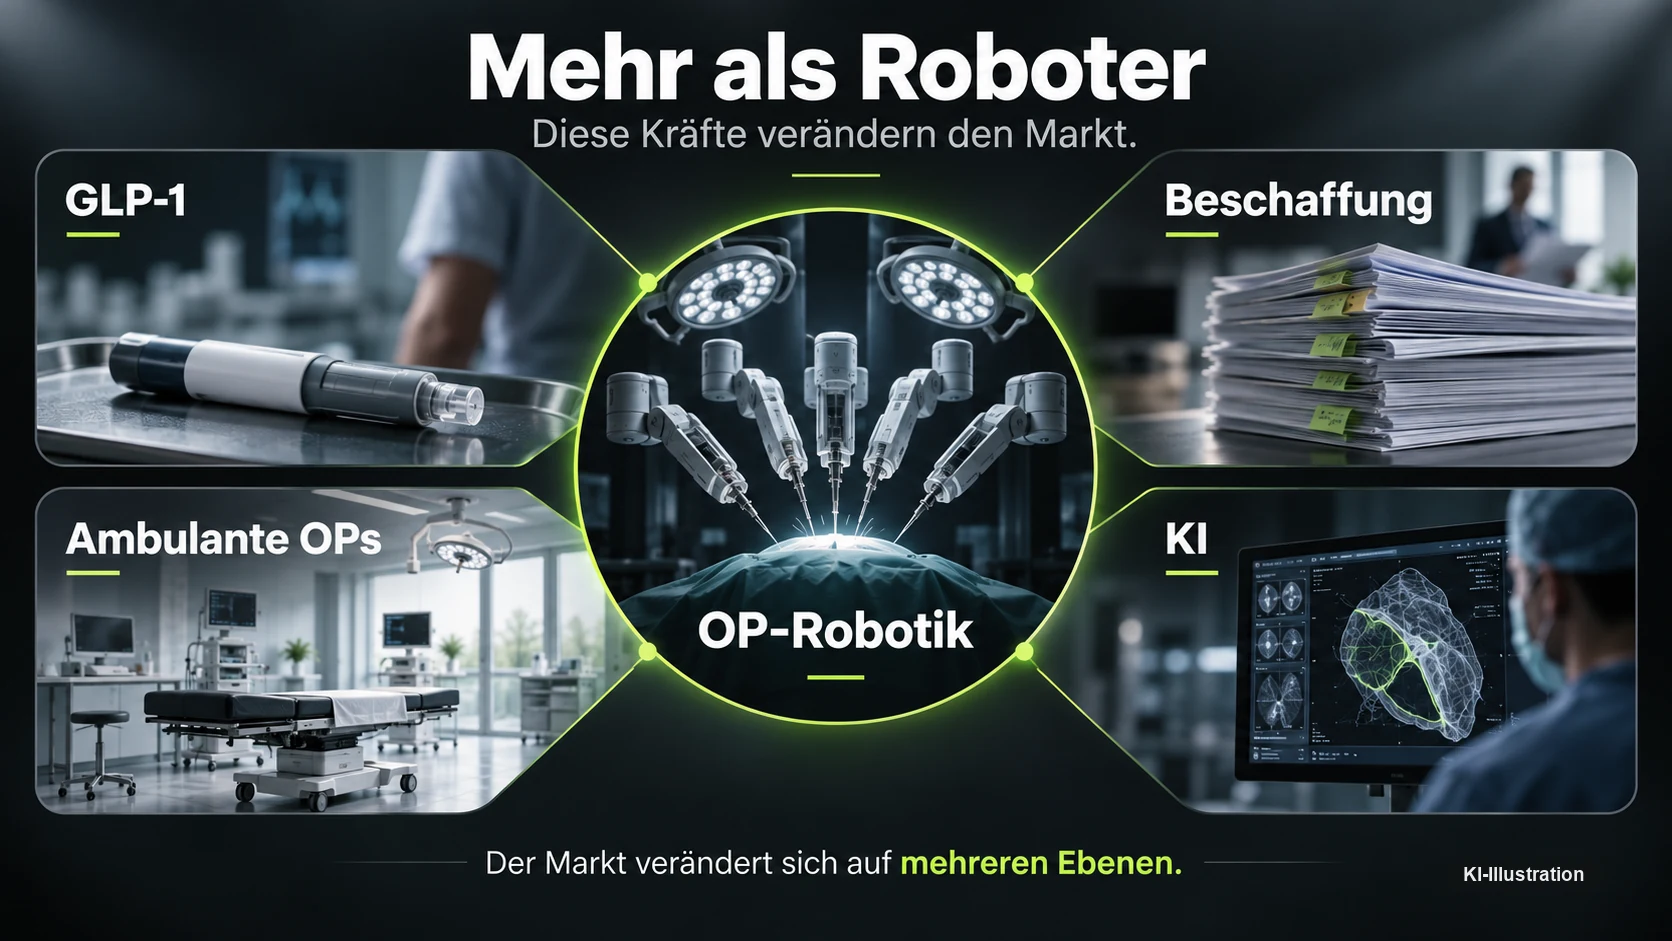
Während die Hersteller sich mit neuen Systemen überbieten, verändert eine Medikamentenklasse einen Teil ihres Marktes. Die American Society for Metabolic and Bariatric Surgery meldete für 2024 rund 177.300 bariatrische Eingriffe in den USA; 2023 waren es mehr als 217.000. Das ist ein Rückgang um rund 18 Prozent. Eine 2026 in JAMA Surgery veröffentlichte Analyse beobachtete bei Patientinnen und Patienten, die für eine solche Operation infrage kämen, stark steigende GLP-1-Nutzung und gleichzeitig deutlich sinkende Operationsraten in der untersuchten Gruppe.
Was daraus nicht folgt, ist die Ursache. Die auswertende Fachgesellschaft weist ausdrücklich darauf hin, keine Kausalität untersucht zu haben; neben den Medikamenten kommen Personalengpässe, Kostenträgerentscheidungen und veränderte Zuweisungen als Erklärungen infrage. Belegt ist eine Gleichzeitigkeit, und mehr sollte man daraus nicht machen.
Bemerkenswert ist trotzdem, wen es trifft. Zu den ersten für Ottava freigegebenen Eingriffen gehören ausgerechnet Magenbypass und Schlauchmagen — also Operationen, deren Volumen derzeit unter Druck steht. Für den Marktführer ist der Effekt begrenzt, weil bariatrische Eingriffe nur einen kleinen Teil seines Prozedurvolumens ausmachen und andere Bereiche wachsen. Belastbare Zahlen dazu hat das Unternehmen in seiner Quartalsmitteilung nicht veröffentlicht.
Genau darin liegt die eigentliche Lehre. Je stärker eine Plattform wirtschaftlich von einer einzelnen Fachrichtung abhängt, desto empfindlicher reagiert sie auf Veränderungen in diesem Teilmarkt. Die relevante Größe für einen Hersteller ist deshalb nicht die Zahl eines bestimmten Eingriffs, sondern die Mischung aller Eingriffe, die auf seiner Plattform stattfinden. Und dass der gefährlichste Wettbewerber einer Technologie aus einem völlig anderen Markt kommen kann, gilt über die Bariatrie hinaus.
Auch der Ort der Operation verschiebt sich
Die zweite Kraft von außen ist unauffälliger und könnte den Markt trotzdem stark verschieben. Ambulante Operationszentren gewinnen vor allem in den USA an Bedeutung, und sie funktionieren anders als große Häuser: kompaktere Säle, stärker standardisierte Abläufe, engere Budgets, und die Auslastung jedes einzelnen Raums muss stimmen.
Für eine solche Umgebung kann ein großes Mehrzwecksystem wirtschaftlich weniger attraktiv sein als eine kleinere, schneller einsatzbereite Plattform. Distalmotion positioniert DEXTER genau dort. Das heißt nicht, dass da Vinci für ambulante Zentren ungeeignet wäre — es heißt, dass dort andere Kaufkriterien den Ausschlag geben: Platz, Rüstzeit, Finanzierung, Fallkosten und Einfachheit. Solche Verschiebungen schaffen Eintrittspunkte, an denen der historische Vorteil aus großen Klinikzentren weniger wiegt.
Kliniken kaufen keinen Roboter, sondern einen Betriebszustand
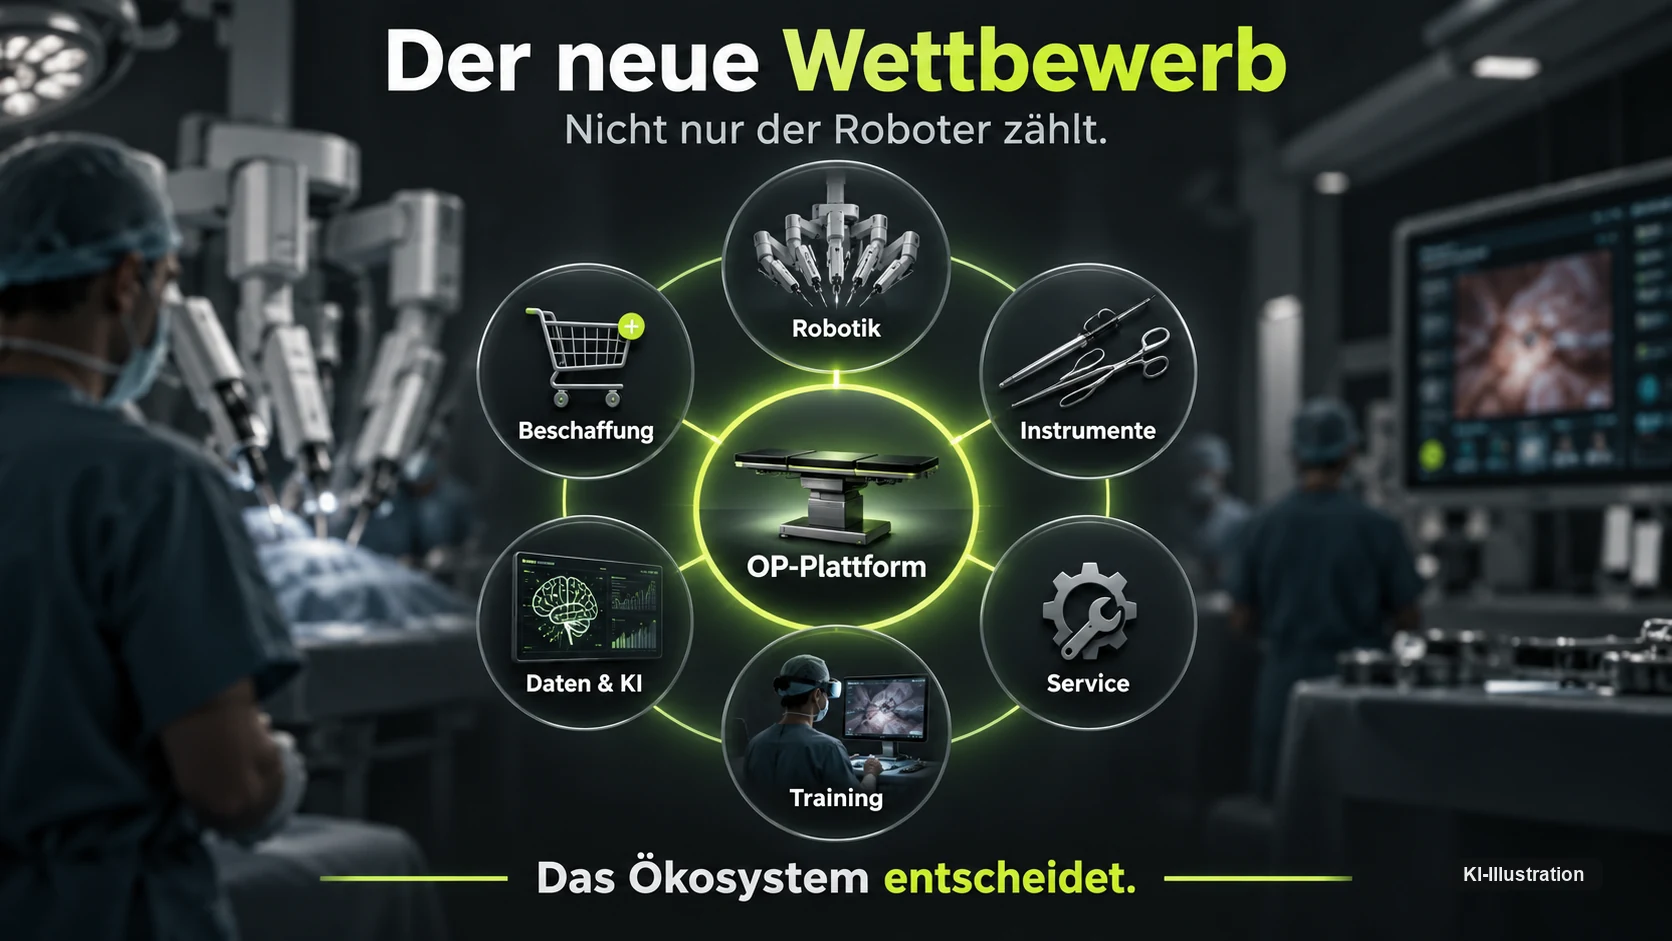
Der Satz klingt abstrakt, beschreibt die Lage aber genau. Ein Krankenhaus entscheidet sich nicht für vier Arme und eine Kamera, sondern für Jahre: Kauf- oder Leasingvertrag, Service, Instrumente, Verbrauchsmaterial, Sterilisation, Ausbildung, IT-Anbindung, Datenexport, Aktualisierungen und Ersatzteile. Der Gerätepreis ist davon nur ein Teil — eine Logik, die für Robotik im Krankenhaus insgesamt gilt und nicht nur für den Operationssaal.
Ein günstigeres System kann über seine Lebensdauer teurer werden, ein teureres wirtschaftlich sinnvoll sein, wenn es täglich in mehreren Fachrichtungen läuft. Entscheidend ist nicht der Listenpreis, sondern was ein Fall unter realen Bedingungen kostet. Deshalb sind kursierende Preisvergleiche oft irreführend: Sie stellen Kaufpreise neben Leasingmodelle, unterschiedliche Laufzeiten, verschiedene Servicepakete und ungleiche Instrumentenkosten. Wie sich eine belastbare Rechnung aufbaut, zeigt unser Beitrag zu Anschaffung, Miete und Betriebskosten von Klinikrobotern.
Daraus folgt etwas, das leicht übersehen wird: Mehr Wettbewerb kann den Marktführer treffen, ohne dass ein einziges System ersetzt wird. Sobald ein Einkauf in Europa glaubhaft mit Hugo, Versius oder DEXTER argumentieren kann, verändert sich die Verhandlungsposition — bei Leasingkonditionen, Servicepaketen und Instrumentenpreisen. Der Wettbewerb beginnt im Vertrag, nicht im Saal.
NHS England greift genau an diesem Punkt ein
Seit dem 1. September 2026 liegt dafür ein konkretes Beispiel vor: NHS England hat an diesem Tag eine Leitlinie für den Abruf aus den nationalen Rahmenverträgen veröffentlicht. Anzuwenden ist sie auf Vergaben, die am 17. August 2026 noch nicht begonnen hatten. Der Kernsatz lautet, dass der weitere Wettbewerb der Regelweg sein soll: Neue Programme und neue klinische Pfade sind auszuschreiben, Direktvergaben bleiben nur in vier eng gefassten Fällen möglich und sind NHS England zur Genehmigung vorzulegen.
Die Schärfe steckt in einer Definition. Als klinischer Pfad gilt die einzelne Eingriffsart, nicht die Fachabteilung — radikale Prostatektomie, Teilnierenentfernung, Gebärmutterentfernung. Ein Haus, das ein System für Prostataeingriffe betreibt und damit künftig auch gynäkologisch operieren will, befindet sich in einem neuen Pfad und muss ausschreiben. Damit wird der Bestandsschutz auf die Verfahren beschränkt, die bereits laufen.
Für Herausforderer ist das eine Chance, die ohne Verdrängung auskommt: Sie müssen kein installiertes System herausreißen, sondern die nächste Ausschreibung gewinnen. Zwei Einschränkungen gehören dazu. Es handelt sich um eine Leitlinie, nicht um ein Gesetz, und sie ersetzt die gesetzlichen Pflichten der Beschaffungsstellen ausdrücklich nicht. Und sie gilt für NHS England, für sonst niemanden. Dass ein großes staatliches Gesundheitssystem den Wettbewerb zur Voreinstellung erklärt, ist trotzdem das stärkste marktöffnende Signal dieses Jahres.
Nebenbei verändert das auch, wen ein Hersteller überzeugen muss. Eine begeisterte Operateurin genügt immer seltener: Der Einkauf will Kosten verstehen, die Geschäftsführung Auslastung sehen, die IT nach Schnittstellen fragen, die Medizintechnik nach Wartung und Aktualisierungen, der Datenschutz nach Speicherorten. Je tiefer Robotik in den Klinikbetrieb reicht, desto organisatorischer wird der Wettbewerb — und desto wertvoller wird ein Anbieter, der diese Fragen aus dem Stand beantworten kann.
Was die klinische Evidenz hergibt — und was nicht
Bei allen Marktfragen darf eines nicht verloren gehen: Robotik muss medizinisch sinnvoll sein. Hier fällt die Antwort differenzierter aus, als Herstellerunterlagen vermuten lassen. Eine systematische Auswertung von 38 randomisierten Studien mit 5.832 Patientinnen und Patienten (Bosscha und andere, BJS Open 2025) fand in 33 von 36 auswertbaren Kostenvergleichen höhere Kosten auf der robotischen Seite. Die Autorinnen und Autoren halten zugleich fest, dass nur 15 der 38 Studien die tragenden Strukturkosten überhaupt erfassten — Anschaffung und Wartung des Roboters.
Auch beim Patientennutzen gibt es kein pauschales Urteil. Bei der Gallenblasenentfernung kommt eine Auswertung von sechs Studien mit 1.013 Behandelten (Singh und andere 2024) zu dem Schluss, die robotische Variante habe keinen klinischen Vorteil gegenüber der etablierten Schlüssellochchirurgie belegen können; die Operationszeit war länger, die Kosten waren höher. Bei komplexeren Eingriffen sieht es anders aus, aber nicht eindeutig: Eine Meta-Analyse von sieben randomisierten Studien mit 2.540 Patientinnen und Patienten zur Rektumkarzinomchirurgie (Choi und Chae, Surgical Endoscopy 2026) fand seltenere Umstiege auf ein offenes Verfahren, zugleich rund 40 Minuten längere Operationszeiten und keinen Unterschied bei schweren Komplikationen. Entscheidend ist der Zusatz der Autoren: Die Sicherheit dieser Evidenz stufen sie durchgehend als niedrig oder sehr niedrig ein, und das Ergebnis hänge mehr an Patient und Operateur als an der Plattform.
Für die Beschaffung folgt daraus etwas Unbequemes: Die Frage, ob sich ein OP-Roboter lohnt, ist nicht beantwortbar. Beantwortbar ist nur, ob er sich für ein bestimmtes Verfahren in einem Haus mit einer bestimmten Fallzahl lohnt. Ein System, das bei mehreren hundert robotisch assistierten Prostataoperationen im Jahr wirtschaftlich tragen kann, muss das bei einigen Dutzend nicht — wo die Schwelle liegt, hängt an Vertrag, Instrumentenkosten und Auslastung.
Für Patientinnen und Patienten heißt das ebenfalls etwas Konkretes. Die nützliche Frage im Aufklärungsgespräch lautet nicht, ob die Klinik einen Roboter hat, sondern wie oft dieses Team genau diesen Eingriff robotisch durchführt. Erfahrung ist in diesem Feld kein weicher Faktor, sondern Teil des Produkts — und sie erklärt, warum ein technisch modernerer Aufbau nicht automatisch das bessere Ergebnis liefert.
Ein funktionierender Roboter kann wirtschaftlich trotzdem scheitern
Zwei Fälle erinnern daran. Asensus Surgical mit Sitz in Research Triangle Park, North Carolina, hatte mit Senhance ein eigenständiges Konzept im Markt, inklusive Augensteuerung und digitaler Bildanreicherung; 2024 übernahm der Tuttlinger Konzern KARL STORZ das börsennotierte Unternehmen. Zur Plattform teilt Asensus auf der eigenen Seite mit: „the Senhance Surgical System will be discontinued“, die Betreuung bestehender Anwender werde fortgeführt. Die Nachfolgeentwicklung LUNA führte KARL STORZ im August 2024 als in Entwicklung befindlich; ein neuerer Stand ließ sich nicht belegen.
Der zweite Fall ist deutsch. Die avateramedical-Gruppe aus Jena, Hannover und Ilmenau stellte im August 2023 einen Antrag auf Insolvenz in Eigenverwaltung; im Oktober wurde das Verfahren eröffnet, Ende Dezember 2023 gingen die Vermögenswerte einschließlich der Operationstechnik und mehrerer Roboter an die Tennor International AG mit Sitz in Zug. Übernommen wurden dabei ausdrücklich nur die Patente und die Roboter; rund 200 Beschäftigte wurden nicht weiterbeschäftigt. Eine aktive Unternehmenspräsenz besteht 2026 nicht mehr: Die Domain avatera.eu ist nicht mehr registriert, avatera.de und avateramedical.de werden über einen Domainhändler zum Verkauf angeboten, und unter avateramedical.com liegt heute eine Glücksspielseite (geprüft am 12. September 2026). Die seriöse Einordnung lautet damit: Technik verkauft, Betrieb eingestellt, für ein deutsches Haus kein beschaffbares System — weder verschwunden noch ohne weitere Belege wieder ein großer deutscher Wettbewerber.
Der Lehrsatz daraus gehört in jede Ausschreibung. Ein zugelassenes System mit klinischer Anwendung kann verschwinden, und was ein Krankenhaus dann verliert, ist nicht der Roboter, sondern die Instrumentenversorgung, der Service, die Ausbildungspfade und die Vergleichbarkeit der eigenen Ergebnisdaten. Wer einen Anbieter wählt, wählt dessen Überlebenswahrscheinlichkeit mit — und trägt anschließend die Betreiberpflichten, deren Zuordnung unser Beitrag zur Haftung bei Roboterschäden aufschlüsselt. Der Markt wird also breiter — aber er wird nicht automatisch ein Markt mit zehn dauerhaft erfolgreichen Plattformen.
Deutschland: mehr Auswahl, schlechtere Datenlage
Die Auswahl ist hier kleiner, als die internationale Berichterstattung vermuten lässt. Von den elf Zeilen der Übersicht scheiden für ein deutsches Haus schon drei aus: Ottava mangels belegter CE-Kennzeichnung, SSi Mantra, weil sie erst angekündigt ist, und avatera, weil das Unternehmen den Betrieb eingestellt hat und 2026 keine Präsenz mehr unterhält. Eine CE-Kennzeichnung macht ein System aber noch nicht beschaffbar — dazu gehören eine Vertriebsorganisation im Land, Service und Ersatzteile, eine Referenzinstallation und ein Indikationsumfang, der die geplanten Eingriffe deckt. Wer eine Ausschreibung vorbereitet, sollte deshalb mit deutlich weniger realistischen Bietern rechnen, als die Tabelle Zeilen hat.
Gleichzeitig fehlt die Grundlage für jede Anteilsrechnung. Intuitive spricht von mehr als 500 da-Vinci-Systemen im DACH-Raum — eine Herstellerangabe, die Deutschland, Österreich und die Schweiz zusammenfasst. Eine öffentliche Vollerhebung sämtlicher Installationen aller Anbieter in Deutschland gibt es für 2026 nicht. Dass Intuitive deutlich führt, ist angesichts der installierten Basis kaum strittig; eine präzise Prozentzahl ist etwas anderes, und jede, die Ihnen begegnet, ist entweder eine Herstellerangabe oder eine Schätzung.
Eine fachspezifische Vergaberegel wie die britische gibt es hier nicht. Grenzen ergeben sich aus dem allgemeinen Vergaberecht, etwa aus den Anforderungen an wesentliche Auftragsänderungen und an Verhandlungsverfahren ohne Teilnahmewettbewerb (§ 132 GWB, § 14 VgV); ob eine bestimmte Erweiterung ausschreibungspflichtig ist, ist eine vergaberechtliche Einzelfallfrage und wird hier nicht beantwortet. Ob die NHS-Leitlinie über Preise und Konditionen auf den europäischen Markt zurückwirkt, lässt sich derzeit nicht belegen; Medizinprodukte werden länder- und vertragsspezifisch bepreist. Welche rechtlichen Anforderungen beim Betrieb selbst gelten, führt unser Beitrag zu CE, MDR und AI Act bei Klinikrobotern aus.
Woran Sie in den nächsten zwei Jahren erkennen, wohin es geht
Vier Verläufe sind denkbar, und jeder hat ein Anzeichen, das sich beobachten lässt. Erstens könnte alles bleiben, wie es ist: Intuitive verteidigt mit Force Feedback, Rechenleistung und Datenauswertung, die Herausforderer sammeln einstellige Anteile. Erkennbar wäre das daran, dass die Zahl neu platzierter Systeme bei den Angreifern nicht überproportional wächst.
Zweitens könnte Multi-Vendor normal werden — ein Haus betreibt zwei Systeme für verschiedene Fachbereiche. Das Anzeichen ist keine Verkaufsmeldung, sondern eine Ausschreibung, in der ein Haus mit vorhandenem System ausdrücklich einen zweiten Anbieter sucht. Drittens könnte sich der Markt nach Versorgungsort teilen, mit Großsystemen in Zentren und kompakten Plattformen in ambulanten Einheiten; ablesbar wäre das an der Zahl robotisch durchgeführter Eingriffe außerhalb stationärer Häuser.
Viertens könnte Software wichtiger werden als Hardware. Dann entscheidet, wessen Datenplattform Falldokumentation, Ausbildung und Qualitätsauswertung trägt, und der Roboter wird zum austauschbaren Teil. Das Anzeichen ist unscheinbar: Verträge, in denen der Datenexport ausdrücklich geregelt wird. Diese Frage kann in beide Richtungen ausgehen — bindet die Software eine Klinik enger an einen Hersteller, wächst der Burggraben; laufen Bildanalyse und Dokumentation über offene Schnittstellen, wird Hardware austauschbarer. Wo klinische KI heute tatsächlich steht, ordnet unser Beitrag zu künstlicher Intelligenz in der Medizin ein.
Ein sinkender Marktanteil wäre dabei nicht automatisch eine Niederlage. Medtronic beschreibt die weltweite Verbreitung robotisch assistierter Chirurgie im September 2026 als noch „im einstelligen Bereich“; auf welche Grundgesamtheit sich das bezieht, sagt das Unternehmen nicht. ein großer Teil der Chirurgie findet weiterhin offen oder konventionell minimalinvasiv statt. Wächst dieser Gesamtmarkt, können mehrere Anbieter gleichzeitig zulegen, und Intuitive könnte relativ verlieren und absolut wachsen.
Entschieden ist 2026 keiner dieser Verläufe. Entschieden ist etwas anderes: Zum ersten Mal seit zwanzig Jahren muss ein Krankenhaus, das robotisch operieren will, tatsächlich vergleichen. Diese Arbeit ist unbequemer als eine Ein-Anbieter-Entscheidung. Ob daraus tatsächlich bessere Konditionen folgen, ist offen — belegt ist bisher nur, dass es erstmals seit zwanzig Jahren etwas zu vergleichen gibt. Wo OP-Robotik im größeren Bild der Robotik im Gesundheitswesen steht, zeigt unsere Übersicht dazu.
Häufige Fragen
Was hat Intuitive am 8. September 2026 angekündigt?
Die CE-Kennzeichnung der Force-Feedback-Instrumente für das da-Vinci-5-System sowie mehr als 100 Aktualisierungen für europäische Anwender. Die Sensoren messen Zug-, Druck- und Richtungskräfte nach Herstellerangabe rund tausendmal je Sekunde; die Kraft wird über eine tachometerähnliche Anzeige dargestellt. Gegenstand der Kennzeichnung sind die Instrumente, nicht das System — dieses trägt sie bereits seit dem 2. Juli 2025. Einen klinischen Wirksamkeitsnachweis enthält die Mitteilung nicht; sie formuliert den Nutzen ausdrücklich als Möglichkeit.
Ist Ottava von Johnson & Johnson in Deutschland verfügbar?
Nein. Die FDA hat das System am 21. Juli 2026 über den De-Novo-Weg für mehrere allgemein- und viszeralchirurgische Eingriffe autorisiert, und Johnson & Johnson hat danach einen ausgewählten Rollout in den USA begonnen. Eine CE-Kennzeichnung für Europa ließ sich in dieser Recherche nicht belegen. Für eine Beschaffung in Deutschland steht das System damit derzeit nicht zur Wahl.
Welche OP-Roboter tragen in Europa eine CE-Kennzeichnung?
In der EU gibt es keine behördliche Zulassung von Medizinprodukten: Verkehrsfähig ist ein System, das ein Konformitätsbewertungsverfahren durchlaufen hat und die CE-Kennzeichnung trägt; bei Produkten höherer Klassen wirkt dabei eine Benannte Stelle mit, eine Behörde ist das nicht. Belegt sind zum 8. September 2026 unter anderem da Vinci von Intuitive, Hugo von Medtronic, Sentire von Cornerstone Robotics (CE seit Mai 2026), Versius von CMR Surgical, DEXTER von Distalmotion (CE seit 2022), hinotori von Medicaroid (CE seit 9. Juli 2026), Toumai von MicroPort und MAESTRO von Moon Surgical. Für Ottava ließ sich keine CE-Kennzeichnung belegen, für SSi Mantra ist sie angekündigt, aber nicht erteilt. Zulassungsstände ändern sich; vor einer Ausschreibung ist jede Angabe erneut zu prüfen.
Ist ein Roboter-Eingriff besser als eine herkömmliche Operation?
Das lässt sich nicht allgemein beantworten, sondern nur je Eingriff. Eine systematische Auswertung randomisierter Studien fand in 33 von 36 auswertbaren Kostenvergleichen höhere Kosten auf der robotischen Seite; bei der Gallenblasenentfernung ist ein durchgängiger klinischer Vorteil gegenüber der Schlüssellochchirurgie nicht robust belegt. Bei komplexeren Eingriffen wie in der Rektumchirurgie können dagegen niedrigere Umstiegsraten auf offene Verfahren relevant sein. Im Aufklärungsgespräch ist die nützlichere Frage, wie oft das behandelnde Team genau diesen Eingriff robotisch durchführt. Welches Verfahren im Einzelfall geeignet ist, entscheidet das behandelnde Team; dieser Beitrag ersetzt das Gespräch nicht.
Verdrängen GLP-1-Medikamente die robotische Chirurgie?
Belegt ist eine Parallelentwicklung: Die Zahl bariatrischer Operationen in den USA sank von 217.387 im Jahr 2023 auf 177.297 im Jahr 2024, während GLP-1-Verordnungen stark zunahmen. Intuitive meldete für das zweite Quartal 2026 einen hohen einstelligen Rückgang bei diesen Eingriffen. Eine Ursache ist damit nicht belegt — die auswertende Fachgesellschaft weist ausdrücklich darauf hin, dass sie keine Kausalität untersucht hat. Da bariatrische Eingriffe nach Angaben von Intuitive nur rund zwei Prozent aller da-Vinci-Prozeduren ausmachen, ist der Effekt bislang ein Segment-Gegenwind und kein Bruch des Geschäftsmodells.
Was ändert die neue NHS-Leitlinie zur Beschaffung?
Für Vergaben, die nach dem 17. August 2026 beginnen, soll der weitere Wettbewerb der Regelweg sein. Neue Programme und neue klinische Pfade sind auszuschreiben; Direktvergaben bleiben nur in vier eng gefassten Fällen möglich und sind NHS England zur Genehmigung vorzulegen. Entscheidend ist die Definition des klinischen Pfads auf Ebene der einzelnen Eingriffsart statt der Fachabteilung. Es handelt sich um eine Leitlinie, nicht um ein Gesetz, und sie gilt allein für NHS England.
Was ist aus dem deutschen Hersteller avatera geworden?
Die avateramedical-Gruppe mit Standorten in Jena, Hannover und Ilmenau stellte im August 2023 einen Antrag auf Insolvenz in Eigenverwaltung; das Verfahren wurde im Oktober 2023 eröffnet. Ende Dezember 2023 gingen die Vermögenswerte einschließlich der robotergestützten Operationstechnik und mehrerer Operationsroboter an die Tennor International AG mit Sitz in Zug. Übernommen wurden dabei ausdrücklich nur die Patente und die Roboter; rund 200 Beschäftigte wurden nicht weiterbeschäftigt. Eine aktive Unternehmenspräsenz besteht 2026 nicht mehr: avatera.eu ist nicht mehr registriert, avatera.de und avateramedical.de stehen zum Verkauf, unter avateramedical.com liegt eine Glücksspielseite (geprüft am 12. September 2026). Für ein deutsches Haus ist das System damit nicht beschaffbar.
Kann eine Klinik zwei verschiedene OP-Robotersysteme parallel betreiben?
Technisch spricht nichts dagegen, und in Ausschreibungen wird dieser Weg zunehmend erwogen. Die Kosten liegen allerdings nicht beim zweiten Gerät, sondern daneben: getrennte Instrumentenlager, zwei Sterilisationsabläufe, zwei Schulungspfade und zwei Servicevereinbarungen. Wirtschaftlich trägt das eher bei hohen Fallzahlen oder wenn die Systeme klar getrennten Fachbereichen zugeordnet sind. Für kleinere Häuser bleibt es in der Regel die teurere Lösung.
Operieren diese Systeme selbstständig?
Nein. Die in dieser Übersicht geführten Telemanipulatoren werden von einer Chirurgin oder einem Chirurgen an einer Konsole gesteuert; die Bewegung des Instruments folgt der Handbewegung. MAESTRO von Moon Surgical fällt aus dieser Bauform heraus — es unterstützt die konventionelle Schlüssellochchirurgie, statt sie zu ersetzen. Was 2026 als künstliche Intelligenz angeboten wird, ist überwiegend Assistenz: Bildverarbeitung, Auswertung von Eingriffsdaten, Hinweise während der Operation, Ausbildung und Ablaufplanung. Eine von Medtronic für Hugo freigegebene Funktion erkennt beispielsweise, wenn ein Instrument das sichtbare Operationsfeld verlässt. Klinisch freigegebene autonome Eingriffsschritte sind in dieser Recherche nicht belegt.
Quellen und Stand: Zu da Vinci 5 und Force Feedback: Intuitive, „Intuitive advances da Vinci 5 innovations in Europe“ vom 8. September 2026 — CE-Kennzeichnung der Force-Feedback-Instrumente, mehr als 100 Aktualisierungen, Messrate von rund 1.000 Mal je Sekunde, Rechenleistung im Verhältnis 10.000 zu 1 gegenüber dem Xi, mehr als 11.700 Systeme und über 21,8 Millionen Eingriffe. Der klinische Nutzen ist dort ausdrücklich als Möglichkeit formuliert. Die Quartalszahlen zu Installationen, Prozedurwachstum, wiederkehrendem Umsatz und Leasinganteil stammen aus den Finanzberichten des Unternehmens.
Zur Beschaffung: NHS England, „Robotic assisted surgery framework agreement call-off guidance“, veröffentlicht am 1. September 2026, anzuwenden auf Vergaben ab dem 17. August 2026 — weiterer Wettbewerb als Regelweg, vier abschließend definierte Ausnahmen, klinischer Pfad definiert auf Ebene der Eingriffsart. Es handelt sich um eine Leitlinie, nicht um eine Rechtsnorm, und sie gilt allein für NHS England.
Zu Ottava: Johnson & Johnson zur FDA-Marktautorisierung und der De-Novo-Eintrag DEN250068 der FDA vom 21. Juli 2026. Zu avatera: Mitteilung des Transaktionsberaters One Square Advisors vom 17. Januar 2024 — Insolvenzantrag in Eigenverwaltung im August 2023, Verfahrenseröffnung im Oktober 2023, Verkauf der Vermögenswerte Ende Dezember 2023 an die Tennor International AG, Zug; dazu Handelsblatt vom 6. Januar 2024 — übernommen wurden nur Patente und Roboter, rund 200 Beschäftigte wurden nicht weiterbeschäftigt. Der Befund zur heutigen Unternehmenspräsenz beruht auf einer eigenen Abfrage vom 12. September 2026: avatera.eu löst in keinem der geprüften Namensserver mehr auf, avatera.de und avateramedical.de werden von einem Domainhändler zum Verkauf angeboten, unter avateramedical.com liegt eine Glücksspielseite. Angaben zu Hugo, Sentire, Versius, DEXTER, hinotori, Toumai, SSi Mantra und MAESTRO stammen aus Mitteilungen und Investorenunterlagen der jeweiligen Unternehmen sowie aus Zulassungsdatenbanken; Installations- und Patientenzahlen sind durchgängig Herstellerangaben ohne unabhängige Prüfung. Wo in der Übersicht „nicht belegt“ steht, heißt das: In dieser Recherche war kein Nachweis auffindbar — nicht, dass es ihn nicht gibt.
Zur Evidenz: Bosscha und andere, BJS Open 2025 („Cost analyses in randomized trials on robot-assisted surgery“, DOI 10.1093/bjsopen/zraf161); Singh und andere 2024 zur Cholezystektomie (DOI 10.21037/tgh-23-56); Choi und Chae, Surgical Endoscopy 2026 zum Rektumkarzinom (DOI 10.1007/s00464-026-13273-8). Zur CE-Kennzeichnung des Systems da Vinci 5: Intuitive-Mitteilung seit dem 2. Juli 2025. Zu Senhance und LUNA: Hinweis auf der Seite von Asensus Surgical, Abruf 8. September 2026, sowie die Mitteilung von KARL STORZ zum Abschluss der Übernahme vom 22. August 2024. Zu GLP-1 und bariatrischer Chirurgie die Auswertungen der American Society for Metabolic and Bariatric Surgery — rund 177.300 Eingriffe 2024 gegenüber mehr als 217.000 im Jahr 2023 — sowie eine 2026 in JAMA Surgery veröffentlichte Analyse. Die Fachgesellschaft weist ausdrücklich darauf hin, keine Kausalität untersucht zu haben. Einordnung dieser Redaktion sind die Gliederung des Marktes, die Vergleichstabelle und die vier Verlaufsszenarien. Dieser Beitrag ist eine redaktionelle Einordnung und keine medizinische, Rechts- oder Anlageberatung; er ersetzt kein ärztliches Aufklärungsgespräch. Alle Quellen abgerufen am 8. September 2026.