News & Markt · Analyse
China kommt durch fünf Türen: Wie Robotikhersteller den deutschen Markt vorbereiten
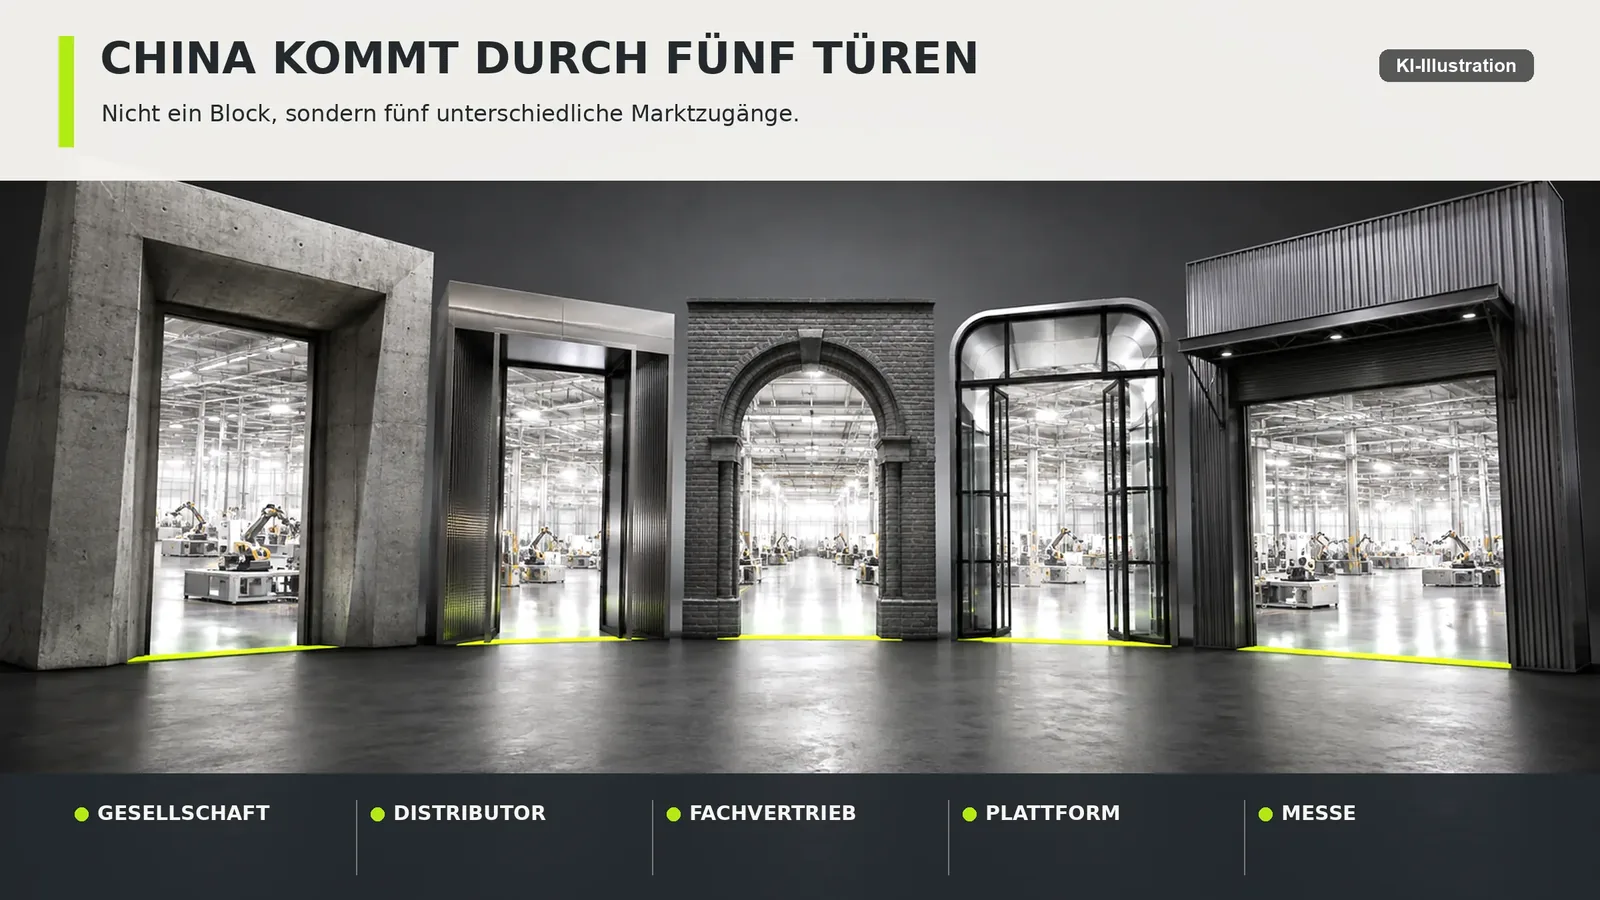
Kurz gesagt: China-geprägte Robotikmarken bauen in Europa reale kommerzielle Zugänge auf — aber nicht als Block und nicht auf demselben Weg. Fünf Eintrittswege lassen sich unterscheiden: eigene deutsche Gesellschaft, europäischer Value-Added Distributor, regionale Gesellschaft mit nationalem Fachvertrieb, Händler oder Plattform sowie reiner Messe- und Pilotmodus. Von einer einheitlichen Offensive, flächendeckender Marktreife oder bereits erreichter Dominanz kann auf Basis der IFA-Präsenz nicht gesprochen werden.
Fünf Türen statt einer Front
Wenn Sie auf der IFA 2026 durch Halle 25 gehen, liegt die große Überschrift nahe. Humanoide laufen, Roboterhunde überwinden Hindernisse, Greifer sortieren Gegenstände. Viele der Namen kommen aus China oder treten über europäische Tochtergesellschaften chinesischer Gruppen auf. Der visuelle Eindruck lautet: China drängt mit Macht auf den deutschen Robotikmarkt.
Die Richtung stimmt. Die Formulierung ist trotzdem zu grob. China kommt nicht als einheitlicher Block, und ein Messestand ist noch kein Marktanteil. Einige Hersteller haben eine deutsche Gesellschaft gegründet. Andere arbeiten mit einem europäischen Value-Added Distributor. Wieder andere nutzen Fachhändler oder Onlineplattformen. Eine große Gruppe testet zunächst nur Messepublikum, Presse und potenzielle Partner.
Diese Unterschiede entscheiden darüber, ob ein Roboter in Deutschland lediglich sichtbar, tatsächlich bestellbar oder über Jahre betreibbar ist. Die wichtigste IFA-Geschichte ist deshalb nicht die Zahl der Saltos. Es ist die Infrastruktur hinter den Ständen. Sie lässt sich in fünf Eintrittswege ordnen: eigene Gesellschaft, europäische Distribution, regionale Gesellschaft mit Fachvertrieb, Händler oder Plattform sowie Messe- und Pilotmodus.
Der Vorstoß ist real. Die Eroberung ist nicht bewiesen.
Die 927 ist eine Messezahl, keine Robotikzahl
Am 4. September 2026 zeigte das öffentliche IFA-Ausstellerverzeichnis 1.901 sichtbare Einträge. Der Länderfilter China lieferte 927 Einträge. Das entspricht 48,8 Prozent. Die Zahl vermittelt, wie stark chinesische Anbieter die Messe insgesamt prägen.
Sie ist keine Zahl chinesischer Robotikhersteller. Der Filter umfasst alle Produktkategorien der IFA: Unterhaltungselektronik, Haushaltsgeräte, Zubehör, Komponenten und viele weitere Bereiche. Außerdem ist der Profilstaat nicht immer identisch mit dem Hauptsitz der Gruppe. Dobot Europe wird als deutscher Aussteller geführt, Pudu Robotics Europe als niederländischer, obwohl beide Unternehmen chinesische Wurzeln haben. Marken, Tochtergesellschaften und Gemeinschaftsstände können zusätzliche Zählprobleme erzeugen.
Die korrekte Aussage lautet: Am Eröffnungstag entfielen knapp 49 Prozent der sichtbaren IFA-Verzeichniseinträge auf den Länderfilter China. Die Zählung ist eine Momentaufnahme mit dokumentierter Methode. Wer daraus „927 chinesische Robotikfirmen“ macht, verwandelt eine brauchbare Messekennzahl in eine Falschaussage.
Für Robotik ist eine zweite Zahl aussagekräftiger. Die offizielle IFA-Next-Kommunikation hebt 17 Marken im Robotikumfeld hervor. Dreizehn davon haben Profile mit Land China. Dobot Europe und Pudu Robotics Europe treten über europäische Einheiten auf, gehören aber zu chinesisch gegründeten Gruppen. Damit sind 15 der 17 hervorgehobenen Marken klar China-geprägt. Cozio wird im Verzeichnis unter USA geführt; Primebot wurde mangels eindeutig zuordenbarem Profil nicht in die China-Zahl aufgenommen.
Auch diese 15 von 17 beweisen Sichtbarkeit und Programmgewicht, keine Verkäufe. Sie zeigen aber, warum der Eindruck in Halle 25 so stark ist.
Der Laufsteg ist eine Inszenierung, kein Marktbericht
Am 5. September zeigt die IFA im Format „Robots on the Runway“ eine rund einstündige Bühnenshow. Genannt werden unter anderem Primebot, EngineAI, Cozio, Dobot, DEEP Robotics, AGIBOT, Unitree, Mind With Heart, Ollobot, Astrall und AiMOGA. Tanzen, Laufen und andere publikumswirksame Bewegungen gehören ausdrücklich zum Format.
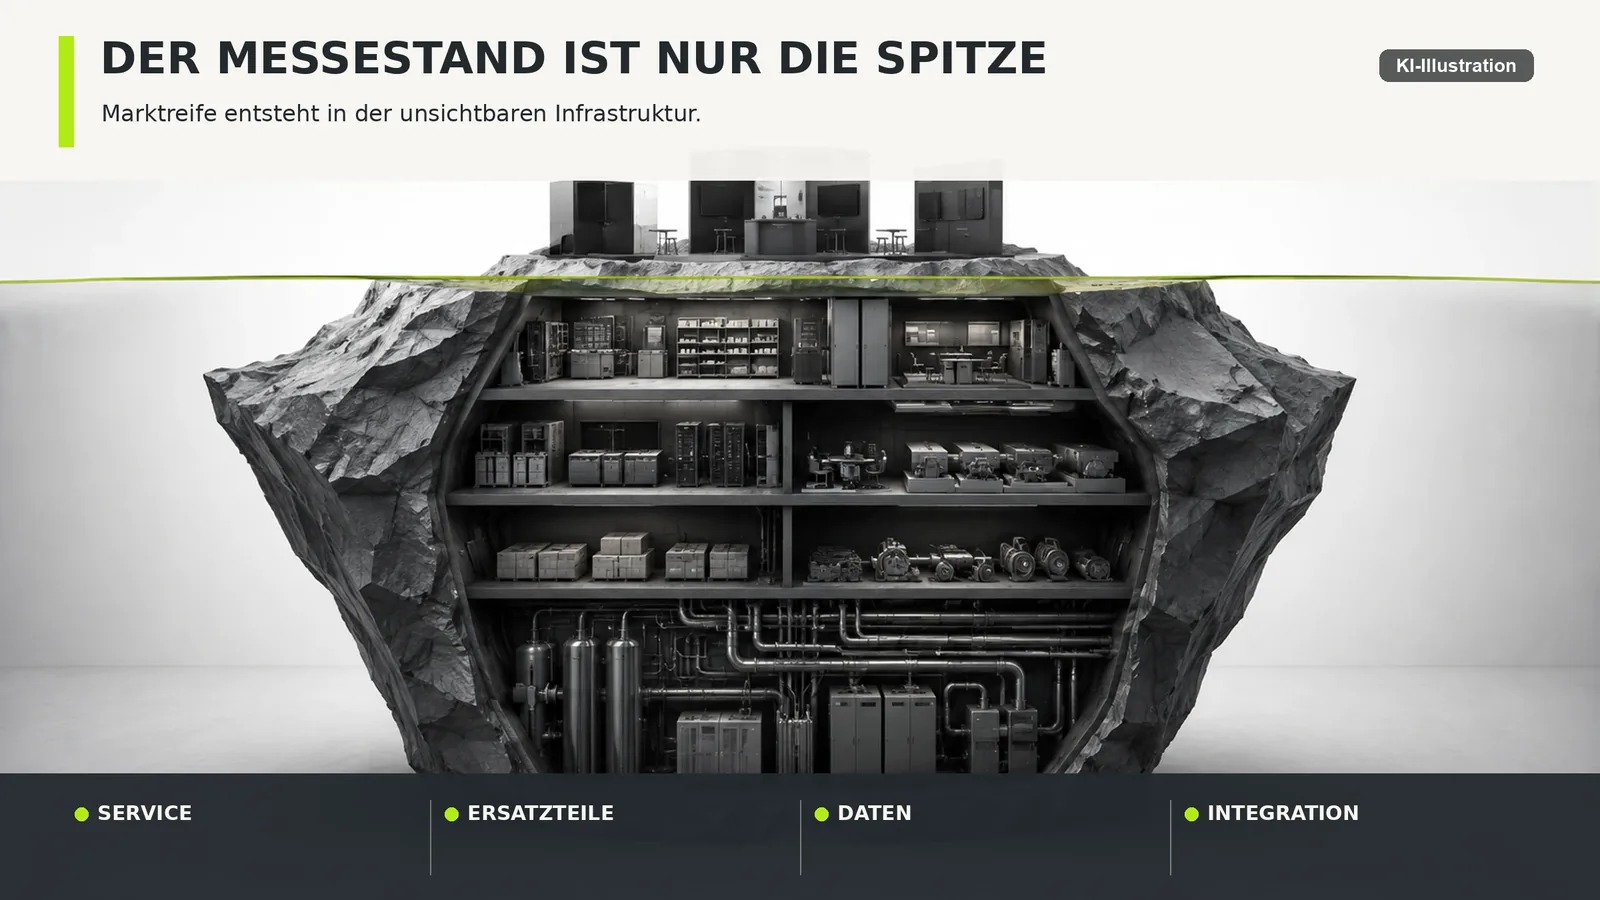
Das ist legitim. Messen brauchen Bilder, und Bewegungsqualität ist ein technisches Merkmal. Die Inszenierung bevorzugt jedoch Fähigkeiten, die sich in wenigen Sekunden erkennen lassen. Serviceorganisation, Datenflüsse, Ersatzteilbestände, Vertragsrollen und Softwarepflege sind nicht laufstegtauglich. Sie bestimmen den Markterfolg trotzdem stärker.
Eine Bühne kann zeigen, dass ein Roboter eine vorbereitete Sequenz unter Messebedingungen ausführt. Sie zeigt nicht, wie autonom die Sequenz ist, wie viele Versuche vorausgingen, wie das System auf unbekannte Störungen reagiert oder wie hoch der menschliche Betreuungsaufwand war. Noch weniger beweist sie deutsche Lieferbarkeit oder Produktkonformität.
Der Laufsteg taugt deshalb als Beobachtungsort, nicht als Beweisquelle für kommerzielle Reife; wie weit Vorführung und Alltag auseinanderliegen können, behandelt der Marktcheck zu Science-Fiction-Versprechen. Interessanter ist, welche Gesellschaft anschließend ein Angebot ausstellt und wer 180 Tage später einen defekten Roboter repariert.
Tür eins: die eigene deutsche Gesellschaft
Dobot ist das klarste Beispiel für den tiefsten Marktzugang. Der Hersteller dokumentierte 2023 die Gründung der Dobot Europe GmbH und einen Standort in Neu-Isenburg bei Frankfurt. Die damalige Mitteilung nannte lokale Funktionen für Partnersteuerung, technischen Support, Anwendungstechnik und Schulung sowie Pläne für Showroom und Trainingslabor; was diese Funktionen im Betrieb bedeuten, entfaltet der Beitrag zu Dobot Europe und dem Humanoiden LUMO. Die aktuelle deutsche Kontaktseite führt die Gesellschaft weiterhin an derselben Adresse. Auf der IFA tritt Dobot Europe als deutscher Aussteller auf.
Eine eigene Gesellschaft schafft greifbare Verantwortlichkeit. Kunden können Angebote, Verträge, Rechnungen und Support an eine lokale Organisation binden. Der Hersteller kann Personal schulen, Partner steuern und Kundenerfahrungen direkt sammeln. Das ist ein höherer Investitions- und Bindungsgrad als ein gelegentlicher Export.
Die Struktur beantwortet dennoch nicht automatisch jede Produktfrage. Dobot zeigt zur IFA den kompakten Humanoiden LUMO und führt auf seiner deutschen Website den größeren ATOM Max. Ob die deutsche Gesellschaft diese Systeme bereits verbindlich verkauft, welche Varianten für die EU vorgesehen sind und welche Serviceleistungen gelten, bleibt produktspezifisch zu klären — was humanoide Roboter heute leisten, hängt stärker am einzelnen Modell als an der Marke.
Tür eins ist also kein Gütesiegel. Sie ist die beste Voraussetzung dafür, dass ein Hersteller schnell auskunfts- und handlungsfähig wird. Dobot muss sich gerade deshalb an einem höheren Maßstab messen lassen: Wenn die lokale Organisation existiert, sollte sie Preis, Liefertermin, Dokumentation und Serviceweg konkret benennen können.
Tür zwei: der europäische Value-Added Distributor
AGIBOT wählt einen anderen Weg. Der Hersteller stellte sein europäisches Portfolio im Februar 2026 in München vor und benannte Minth als strategischen Partner. Minth bestätigt die Beziehung und bezeichnet sich als Value-Added Distributor für Europa. Genannt werden Vertrieb, Auslieferung, Leistungen über den Produktlebenszyklus und eine geplante Lokalisierung der Fertigung.
Für ein junges Robotikunternehmen kann dieses Modell schneller sein als der Aufbau eigener Gesellschaften in mehreren Ländern. Ein Value-Added Distributor soll nicht nur Geräte weiterverkaufen, sondern technische und kommerzielle Zusatzleistungen übernehmen. Minths industrielle Erfahrung und internationale Struktur könnten AGIBOT Zugang zu Kunden, Lieferketten und Serviceprozessen verschaffen.
Die Beweiskraft liegt in der beidseitigen Bestätigung. Viele Händler nennen sich „offiziell“, ohne dass die Herstellerseite die Beziehung sichtbar bestätigt. Bei AGIBOT und Minth existieren korrespondierende Primärquellen. Offen bleibt, wie die angekündigten Leistungen im Alltag aussehen: Welche Minth-Gesellschaft verkauft an deutsche Kunden? Wo liegen Ersatzteile? Welche Modelle sind verfügbar? Welche Reaktionszeiten werden zugesichert? Was bedeutet lokalisierte Fertigung konkret?
Zwischen dem Münchner Auftritt im Februar 2026 und der IFA im September liegen gut sechs Monate. In dieser Zeitspanne sind Preise, Lieferfristen und Service-Level nicht öffentlich geworden. Das belegt kein Scheitern, denn solche Konditionen werden häufig nur im Angebot genannt; es begrenzt aber, was sich über die operative Tiefe des Kanals von außen sagen lässt.
Tür zwei ist damit ein formaler Markteintritt, aber noch kein flächendeckender Betriebsnachweis. Sie zeigt, dass AGIBOT die Kommerzialisierung in Europa institutionell vorbereitet. Ob das Modell trägt, entscheidet sich an Angeboten und Kundenfällen.
Tür drei: regionale Gesellschaft plus nationaler Fachvertrieb
Pudu Robotics und Keenon zeigen, wie chinesische Servicerobotik über regionale Einheiten und Spezialpartner in den Markt gelangt. Pudu tritt auf der IFA über Pudu Robotics Europe B.V. aus den Niederlanden auf. Das Profil nennt ein breites Portfolio für Auslieferung, Reinigung und industrielle Aufgaben. Globale Versandzahlen sind Unternehmensangaben; die europäische Gesellschaft ist hingegen ein konkretes strukturelles Signal.
Keenon wird in Deutschland unter anderem von LabMatic Automation angeboten. LabMatic bezeichnet sich als offiziellen Distributor und stellt Beratung sowie komplette Lösungen in Aussicht. Hier stammt der Status zunächst aus der Partnerdarstellung. Für eine belastbare Einordnung ist eine sichtbare Herstellerbestätigung oder schriftliche Bestätigung sinnvoll.
Das Modell ist für Servicerobotik naheliegend. Restaurants, Hotels, Kliniken und Gebäudedienstleister brauchen keine globale Markenstory, sondern Installation, Kartierung, Einweisung, Wartung und erreichbaren Support. Eine regionale Gesellschaft bündelt Produkte und Ersatzteile; nationale Partner übersetzen sie in Anwendungen.
Die Qualität dieses Weges schwankt stark. Ein Fachhändler mit geschulten Technikern, Demogeräten und Ersatzteilen ist etwas anderes als ein Onlineshop mit Produktbildern. Vor einer Beschaffung stehen deshalb je Anbieter dieselben Fragen: Wer installiert? Wer wartet? Welche Regionen werden abgedeckt? Welche Modelle liegen auf Lager? Gibt es Kundenreferenzen und vertragliche Reaktionszeiten? Wie sich das im Gastgewerbe konkret darstellt, zeigt der Beitrag zu Servicerobotern in der Gastronomie.
Tür drei ist häufig der schnellste Weg zu realen Einsätzen, bleibt aber partnerabhängig. Wechselt der Distributor oder endet eine Beziehung, kann der Kunde zwischen Hersteller und Händler geraten. Vertrags- und Datenkontinuität gehören deshalb zur Beschaffung.
Tür vier: Händler, Beschaffungsplattform und E-Commerce
Unitree, UniX AI und MagicLab stehen für drei sehr verschiedene Varianten eines leichteren Marktzugangs, und die Unterschiede sind größer, als der gemeinsame Oberbegriff nahelegt.
Unitree-Produkte werden in Europa über mehrere Händler und Robotikplattformen angeboten. Der Hersteller baut damit keinen eigenen Kanal auf, sondern überlässt ihn einem Feld konkurrierender Wiederverkäufer, die sich in Beratungstiefe, Lagerhaltung und Servicefähigkeit stark unterscheiden können. Im deutschen Umfeld werben Anbieter mit offiziellem oder exklusivem Status. Solange die Herstellerbestätigung nicht sichtbar ist, sollte dieser Status attribuiert und nicht als gesicherte Tatsache übernommen werden; wo mehrere Händler zugleich als offiziell auftreten, kann der Zusatz „exklusiv“ schon rechnerisch nicht für alle zutreffen.
UniX AI besitzt eine Partnerseite im RBTX-Umfeld — RBTX ist ein Onlinemarktplatz, auf dem Robotikanbieter ihre Systeme einstellen und Interessenten sie nach Aufgabe vergleichen können. Solche Plattformen können Beschaffung, Vergleich und Integration erleichtern, weil sie Angebote verschiedener Anbieter in einem Katalog zusammenführen. Der Unterschied zum Händlermodell liegt darin, dass ein Marktplatz zunächst die Auswahl organisiert und nicht zwangsläufig auch Lieferung und Service. Für Kunden ist trotzdem zu klären, welche Gesellschaft Vertragspartner wird, wer das konkrete System supportet und wie Reparaturen abgewickelt werden.
MagicLab nutzt zur IFA AliExpress Brand+. Die strategische Partnerschaft ist beidseitig beziehungsweise durch Unternehmenskommunikation belegt. AliExpress bietet globale Reichweite, Zahlung und Logistik. Die Plattform nennt Lager in mehreren europäischen Ländern und ein deutsches Lager im Aufbau. Ein Branchenbericht führt die erste unmittelbare MagicDog-Pro-Auslieferung jedoch für Japan, Südkorea und die USA auf – nicht für Deutschland. Dieser Fall liegt damit anders als die beiden davor: Unklar ist hier nicht, wie der Vertriebsweg gebaut ist, sondern ob er Deutschland bereits bedient.
Diese Beispiele zeigen den Vorteil von Tür vier: Ein Hersteller kann Nachfrage testen und Hardware schnell auffindbar machen, ohne sofort ein nationales Netz aufzubauen. Der Nachteil liegt in der Verantwortungskette. Plattform, Verkäufer, Hersteller, Importeur und Servicepartner können verschiedene Unternehmen sein. Beim Kauf bleibt deshalb zu klären, wer Rechnung, EU-Verantwortung, Inbetriebnahme, Gewährleistung, Updates und Reparatur übernimmt.
Tür vier belegt Zugang. Sie belegt erst dann einen deutschen Marktstart, wenn das konkrete Produkt an eine deutsche Adresse mit nachvollziehbarer Rollen- und Servicekette angeboten wird.
Tür fünf: Messe, Partneraufruf und Pilotmodus
Die größte Gruppe chinesischer Robotikmarken befindet sich in einem früheren Stadium. Zeroth, EngineAI, Hengbot, Galbots Stand in Deutschland, DEEP Robotics, Astrall Dynamics, AiMOGA, Mind With Heart, Ollobot und weitere Anbieter zeigen Produkte, nennen globale Kontakte oder laden zu Kooperationen ein. Bei vielen fehlt öffentlich ein klarer deutscher Vertragspartner.
Das macht die Unternehmen nicht irrelevant. Eine Messe ist ein legitimer Markttest. Hersteller können beobachten, welche Anwendungen auf Resonanz stoßen, potenzielle Distributoren treffen und Pilotkunden finden. Dieser Status ist jedoch etwas anderes als ein regulärer Vertrieb und sollte auch anders beschrieben werden.
Astrall Dynamics ist ein besonders anschauliches Beispiel. Das Unternehmen zeigte seinen vierbeinigen Feuerwehrroboter Hypertron T01 im Juni auf der Interschutz in Hannover und im September auf der IFA in Berlin. Damit testet es zwei deutsche Öffentlichkeiten: professionelle Gefahrenabwehr und breitere Technologieaufmerksamkeit. Leistungsdaten, globale Bestellungen und Lieferfähigkeit stammen bislang überwiegend aus Unternehmenskommunikation. Ein deutscher Distributor, Wartungsbetrieb oder Referenzkunde war im geprüften Bestand nicht belegt.
Tür fünf ist die Beobachtungsliste. Ein Hersteller wechselt erst in eine höhere Kategorie, wenn Partner, Angebot oder Pilot namentlich und überprüfbar werden. Ein allgemeiner „Partner gesucht“-Button genügt nicht.
| Zugang | Beispiele mit belegter Struktur | Was die Struktur zeigt | Was offen bleibt |
|---|---|---|---|
| Tür eins — eigene deutsche Gesellschaft | Dobot Europe GmbH, Neu-Isenburg; auf der IFA als deutscher Aussteller geführt | lokale Verantwortlichkeit für Angebot, Vertrag, Rechnung und Support | Verkaufsstatus, EU-Varianten und Serviceumfang der einzelnen Systeme, etwa LUMO |
| Tür zwei — europäischer Value-Added Distributor | AGIBOT mit Minth, beidseitig kommuniziert | formal vorbereitete Kommerzialisierung in Europa | verkaufende Gesellschaft, Ersatzteillager, verfügbare Modelle, Reaktionszeiten, Umfang der Fertigungslokalisierung |
| Tür drei — regionale Gesellschaft plus Fachvertrieb | Pudu Robotics Europe B.V.; Keenon über LabMatic Automation, Status nach Partnerdarstellung | Nähe zum Anwendungsfall: Installation, Einweisung, Wartung, erreichbarer Support | Regionsabdeckung, Lagerbestand, vertragliche Reaktionszeiten; bei Keenon eine sichtbare Herstellerbestätigung |
| Tür vier — Händler, Beschaffungsplattform, E-Commerce | Unitree über mehrere Händler; UniX AI im RBTX-Umfeld; MagicLab über AliExpress Brand+ | schnelle Auffindbarkeit und Reichweite ohne eigenes nationales Netz | Verantwortungskette aus Rechnung, EU-Wirtschaftsakteur, Inbetriebnahme, Gewährleistung, Updates und Reparatur |
| Tür fünf — Messe, Partneraufruf, Pilot | Astrall Dynamics, EngineAI, Galbot, DEEP Robotics, Hengbot und weitere | Markttest, Partnersuche, Suche nach Pilotkunden | ein namentlich benannter deutscher Vertragspartner, Wartungsbetrieb oder Referenzkunde |
Die Zuordnung gilt für den Stand vom 4. September 2026 und für die jeweils benannte Struktur, nicht für jedes Produkt eines Anbieters. Angaben zu Leistungen, Stückzahlen und Lieferfähigkeit stammen, wo nicht anders vermerkt, aus Unternehmenskommunikation.
Warum der Druck aus China real ist und Deutschland das Ziel
Die fünf Türen wären weniger relevant, wenn dahinter keine industrielle Basis stünde. Nach Angaben der International Federation of Robotics wurden 2024 weltweit 542.000 Industrieroboter installiert. 74 Prozent entfielen auf Asien. China allein kam auf rund 295.000 Installationen und damit 54 Prozent des Weltmarkts. Der operative Bestand im Land lag bei mehr als zwei Millionen Robotern.
Bemerkenswert ist die Verschiebung bei den Lieferanten. Chinesische Hersteller erreichten im eigenen Markt 2024 erstmals einen Anteil von 57 Prozent. Der Heimatmarkt liefert ihnen Volumen, Zulieferketten, Fertigungserfahrung und eine große Zahl potenzieller Anwendungspartner. Diese Vorteile lassen sich nicht eins zu eins auf Humanoiden übertragen, schaffen aber eine starke industrielle Umgebung.
Hinzu kommt Industriepolitik. Das chinesische Industrieministerium formulierte 2023 Leitlinien für humanoide Roboter. Bis 2025 sollte ein fortgeschrittenes Innovations- und Produktionssystem entstehen, bis 2027 ein international wettbewerbsfähiges Ökosystem. Der 15. Fünfjahresplan 2026 bis 2030 rückt KI und Robotik nach IFR-Einordnung weiter in das Zentrum strategischer Industrieentwicklung.
Politische Ziele sind keine Auslieferungszahlen. Sie lenken jedoch Kapital, Forschung und öffentliche Beschaffung. Zusammen mit dem großen Heimatmarkt erzeugen sie Druck, Produkte schneller zu industrialisieren und im Ausland Absatz zu suchen. Wie sich dieselbe Bewegung in einem anderen Segment darstellt, zeigt der Beitrag zu chinesischen Robotaxis in Europa.
Deutschland installierte 2024 laut IFR 26.982 Industrieroboter. Das war der größte Wert in Europa, 32 Prozent der europäischen Installationen und weltweit Rang fünf. Der Markt verfügt über Automobilbau, Maschinenbau, Logistik, Forschungseinrichtungen und ein dichtes Netz aus Integratoren.
Für chinesische Anbieter ist das aus mehreren Gründen attraktiv. Die Kunden hier sind technisch anspruchsvoll und können als Referenz für andere Märkte dienen. Dazu kommt eine große Basis an Prozesswissen und spezialisierten Partnern. Und ein erfolgreicher deutscher Einsatz ist ein Signal für die Fähigkeit, europäische Anforderungen an Dokumentation, Service und Daten zu erfüllen.
Die IFA ergänzt diese industrielle Logik um Handel und Öffentlichkeit. Sie bringt Hersteller mit Distributoren, Händlern, Medien und Endkunden zusammen. Gerade Service-, Consumer- und leichte Industrierobotik kann dort mehrere Zielgruppen gleichzeitig testen. Deutschland ist damit nicht nur Absatzgebiet, sondern Validierungsmarkt.
Warum „Offensive“ die falsche Einheit ist und Eroberung länger dauert
Der Begriff Offensive unterstellt zentrale Steuerung und einen einheitlichen Plan. Tatsächlich konkurrieren die chinesischen Hersteller untereinander. Sie wählen verschiedene Technologien, Zielkunden, Preise und Partner. Einige sind kapitalstarke Gruppen, andere erst wenige Jahre alte Start-ups. Manche verkaufen reife Reinigungs- oder Lieferroboter, andere zeigen frühe humanoide Plattformen.
Auch die fünf Marktzugänge sind nicht linear. Ein Unternehmen kann gleichzeitig über eine europäische Gesellschaft, nationale Händler und einen Webshop verkaufen. Es kann in einem Produktsegment operativ reif und bei einem neuen Humanoiden noch im Pilotmodus sein. Marktstatus muss deshalb auf Produkt- und Länderebene bewertet werden.
Die gemeinsame Herkunft erklärt gewisse Rahmenbedingungen, aber nicht die Qualität eines einzelnen Angebots. Eine pauschale China-Erzählung kann zudem europäische oder deutsche Akteure unsichtbar machen, die als Integratoren, Distributoren und Kunden den Markteintritt erst ermöglichen. Wie stark Herkunftsdebatten die Sache verschieben können, zeigt der Beitrag zu den Beschränkungen zwischen China und den USA.
Präziser ist die Aussage: Eine große Gruppe China-geprägter Robotikmarken nutzt die IFA, um unterschiedliche europäische Kommerzialisierungswege voranzutreiben. Das ist ein Trend, kein koordinierter Einmarsch.
Gegen eine schnelle Markteroberung spricht außerdem die Reifelage. Die IFR warnt selbst davor, humanoide Demonstrationen mit breiter Einsatzreife gleichzusetzen. Viele Fähigkeiten befinden sich in Piloten oder stark vorbereiteten Szenarien. Traditionelle Industrieroboter bleiben auf absehbare Zeit das Rückgrat der Automatisierung.
Humanoide erhöhen den Aufwand, weil ihre Vielseitigkeit schwerer zu validieren ist. Ein System, das zehn Tätigkeiten prinzipiell beherrscht, kann wirtschaftlich schlechter sein als eine spezialisierte Maschine, die eine Aufgabe zuverlässig erledigt. Dazu kommt menschliche Aufsicht: Wenn häufig eingegriffen oder teleoperiert werden muss, sinkt der Automatisierungswert. Chinesische Produktionsskala kann die Hardwarekosten senken, sie löst aber nicht automatisch die letzte Meile der Integration, und genau dort besitzen deutsche und europäische Anbieter weiterhin starke Positionen.
Regulierung ist kein Schutzwall, sondern ein Betriebsfilter
Europäische Regeln werden in Debatten oft als Markteintrittshürde dargestellt. Für Kunden sind sie zugleich ein Filter, der Verantwortlichkeit und Mindestanforderungen sichtbar machen soll. Der entscheidende Punkt ist nicht, ob ein Hersteller aus China, Deutschland oder den USA kommt. Entscheidend ist, ob das konkrete Produkt und seine Wirtschaftsakteure die Anforderungen erfüllen.
Im September 2026 gilt für Maschinen noch die Maschinenrichtlinie, bevor im Januar 2027 die Maschinenverordnung anwendbar wird; der AI Act ist seit dem 2. August 2026 allgemein anwendbar, seine Pflichten für Hochrisiko-KI-Systeme greifen aber erst ab dem 2. Dezember 2027 für Systeme nach Anhang III und ab dem 2. August 2028 für Systeme nach Anhang I, seit die Verordnung (EU) 2026/1744 vom 8. Juli 2026 den Artikel 113 Absatz 3 Buchstabe c des AI Act geändert hat, und beim Cyber Resilience Act beginnen im September 2026 erste Meldepflichten vor den Hauptpflichten 2027. Was daraus für Maschinen im Einzelnen folgt, schlüsselt der Beitrag zur EU-Maschinenverordnung auf. Für einen Markteintritt zählt vor allem, dass ein heute gestarteter Pilot 2027 in eine andere regulatorische Phase geraten kann — wer die dann nötigen Anpassungen und Updates übernimmt, gehört in Ihren Vertrag, sonst bleibt die Anpassung an Ihnen hängen.
Regulierung verhindert keinen Import. Sie trennt im Idealfall ein kurzfristiges Geräteangebot von einem dauerhaft verantworteten Produkt. Diese Einordnung ist keine Rechtsberatung.
Sichtbar, beschaffbar, betreibbar: der Beweisstandard
Um Übertreibungen zu vermeiden, braucht jede Herstellerbewertung drei Stufen.
Sichtbar ist ein Anbieter, wenn er ein offizielles Profil, einen Stand und ein benanntes Produkt zeigt. Das erfüllt die Mehrheit der IFA-Kandidaten.
Beschaffbar ist ein Produkt, wenn ein deutscher Kunde ein verbindliches Angebot mit Verkäufer, Preis, Lieferdatum, Lieferumfang und produktspezifischer Dokumentation erhalten kann. Ein globaler Shop oder eine Interessentenliste genügt nicht.
Betreibbar ist es, wenn Inbetriebnahme, Integration, Service, Ersatzteile, Daten, Updates und Wiederherstellung für den vorgesehenen Einsatz geregelt sind. Dafür braucht es Verträge und praktische Referenzen.
| Stufe | Woran sie sich zeigt | Was sie noch nicht belegt |
|---|---|---|
| Sichtbar | offizielles Profil, Stand, benanntes Produkt | dass irgendjemand in Deutschland ein Angebot bekommt |
| Beschaffbar | verbindliches Angebot mit Verkäufer, Preis, Lieferdatum, Lieferumfang und produktspezifischer Dokumentation | dass das Gerät über Jahre betrieben und instand gehalten werden kann |
| Betreibbar | geregelte Inbetriebnahme, Integration, Service, Ersatzteile, Daten, Updates und Wiederherstellung; Verträge und praktische Referenzen | dass sich der Einsatz für den konkreten Anwendungsfall rechnet |
Dobot erfüllt die strukturellen Voraussetzungen für Stufe zwei und drei besser als viele Neueinsteiger, muss sie für LUMO aber noch belegen. AGIBOT hat einen formalen Distributionsweg geschaffen. Pudu und Keenon verfügen in reiferen Segmenten der Servicerobotik über europäische beziehungsweise deutsche Kanäle. MagicLab zeigt einen Plattformzugang. Astrall bleibt ein hochinteressanter Messetest.
Was nach der Messe zählt und was Unternehmen daraus ableiten
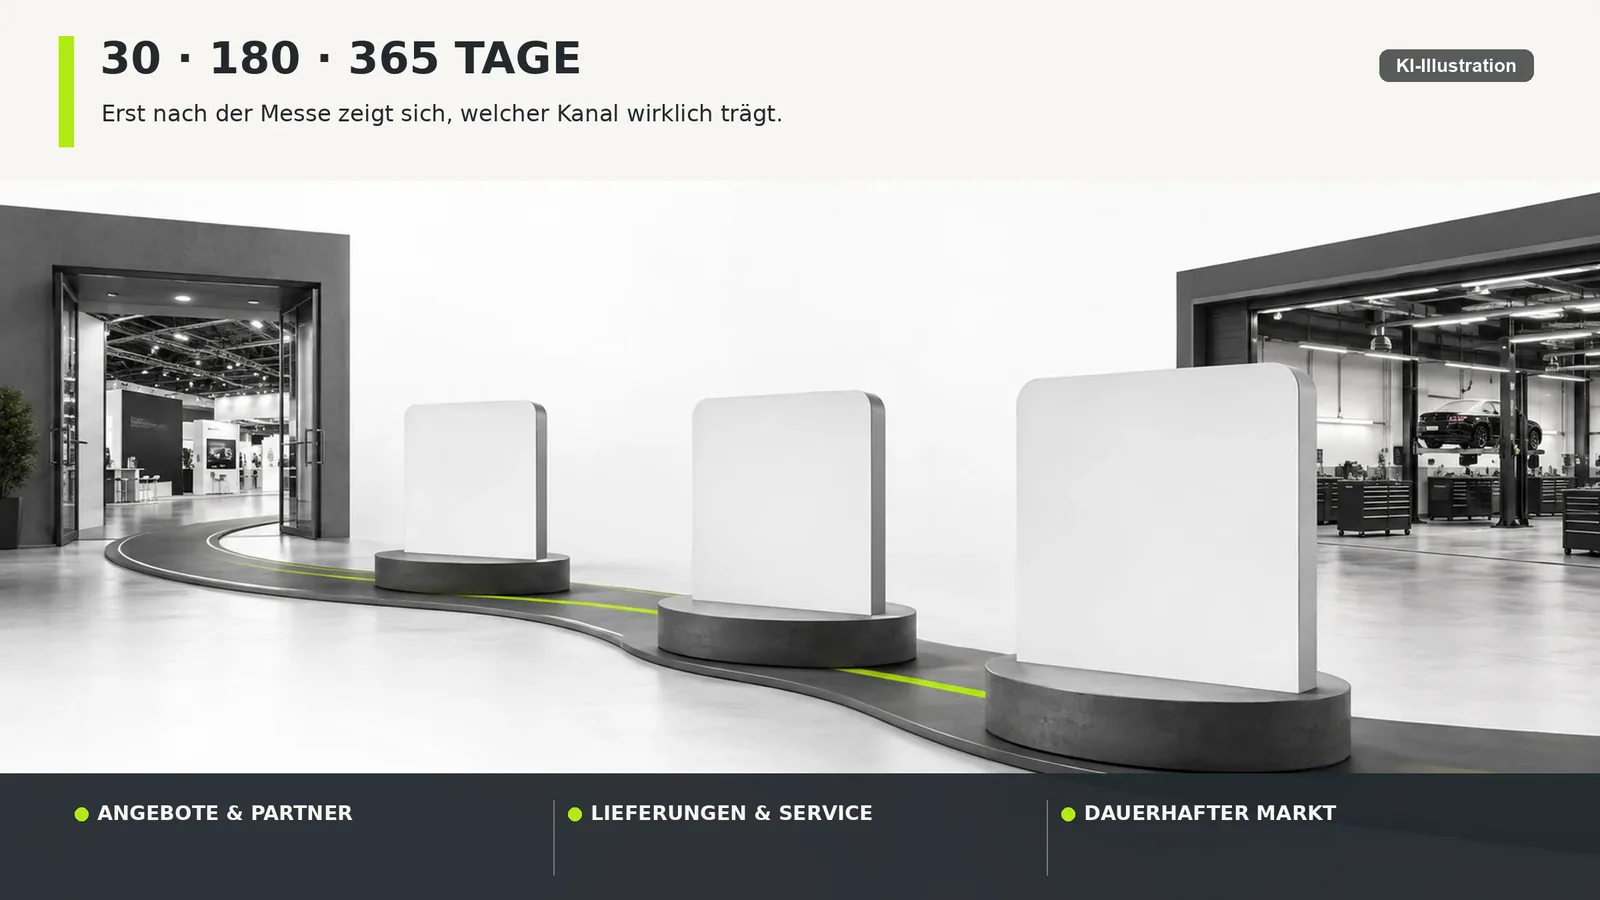
Dreißig Tage nach der Messe lässt sich prüfen, welche Hersteller konkrete Angebote, Partner oder Pilotkunden veröffentlicht haben. Nach 180 Tagen müssen erste Lieferungen, Servicefälle und Projektfortschritte sichtbar sein. Nach einem Jahr lässt sich beurteilen, ob ein Kanal dauerhaft arbeitet oder nur zur Messe aktiviert wurde.
Für jeden Anbieter gelten dieselben Kernfragen: Wer schließt den Vertrag? Welches Modell wird geliefert? Wer ist EU-Wirtschaftsakteur? Welche Dokumente liegen vor? Wo stehen Ersatzteile? Wer repariert? Welche Daten verlassen den Kunden? Wie lange gibt es Updates? Welcher Kunde bezahlt für welche Aufgabe? Dazu kommen Konformitätsbewertung, Datenschutz und Cybersicherheit sowie die Frage, ob sich der Einsatz über eine messbare Amortisation rechnet.
Antworten müssen nicht perfekt sein. Ein klar begrenzter Pilot mit offenem Reifegrad ist glaubwürdiger als ein vager Massenmarktclaim. Auch das Eingeständnis, dass Service erst aufgebaut wird, ist eine verwertbare Information.
Die Stärke der Fünf-Türen-Systematik liegt darin, Fortschritt messbar zu machen. Ein Hersteller kann sichtbar von Tür fünf zu Tür drei wechseln, wenn er einen Fachpartner benennt. Er erreicht Tür eins nicht durch Marketing, sondern durch eine eigene Organisation.
Wenn Sie beschaffen, führt der Weg weder über pauschale Abwehr chinesischer Anbieter noch über den unkritischen Einkauf vermeintlicher Preisbrecher. Tragfähiger ist ein vergleichbarer Beschaffungsstandard. Jede Plattform – unabhängig von Herkunft – muss dieselben Angaben zu Aufgabe, Leistung, Verantwortung, Daten und Lebenszyklus liefern; welche Angaben das im Einzelnen sind, entfaltet der Beitrag zum Kauf humanoider Roboter.
Auf der anderen Seite Ihres Beschaffungsvorgangs steht meist ein Integrator, und dessen Lage verändert sich mit. Vom wachsenden Hardwareangebot profitiert er, denn mit günstigeren Antrieben, Sensoren und Plattformen steigt die Nachfrage nach lokaler Anpassung. Gleichzeitig muss er vermeiden, nur austauschbare Installationsarbeit zu leisten. Schnittstellenwissen, Sicherheitskonzepte, Datenhoheit und Serviceverträge schaffen dauerhaften Wert — und daran erkennen Sie im Angebot, mit welcher Sorte Partner Sie es zu tun haben.
Auch das Herkunftsargument, mit dem deutsche Hersteller gelegentlich gegen chinesische Plattformen antreten, trägt wenig. Der überzeugendere Wettbewerb findet bei Verfügbarkeit, Prozessverständnis, Interoperabilität, dokumentierter Sicherheit und langfristiger Pflege statt. Dort lassen sich Unterschiede belegen, und dort lohnt sich die Nachfrage im Angebotsvergleich.
Mehr als ein Preisangriff: der Markt wird hinter der Bühne entschieden
Die deutsche Debatte reduziert chinesische Anbieter häufig auf niedrigere Preise. Das greift bei Robotik zu kurz. Chinas Vorteil entsteht nicht nur aus Fertigungskosten, sondern aus der Verbindung von großem Heimatmarkt, dichter Lieferkette, schnellen Produktzyklen und wachsender eigener Nachfrage. Wenn Hersteller im Inland viele Systeme bauen und einsetzen, sammeln sie Produktions- und Betriebswissen. Dieses Wissen kann beim Export ebenso wichtig sein wie der Stückpreis.
Gleichzeitig trifft der Vorstoß auf einen europäischen Markt, dessen Kunden andere Stärken verlangen. Industrieunternehmen erwarten dokumentierte Prozesse, lange Nutzungszeiten, Integrationsfähigkeit und klare Haftungs- und Serviceketten. Krankenhäuser, Hotels oder öffentliche Einrichtungen haben zusätzliche Anforderungen an Datenschutz, Sicherheit und Beschaffung. Ein Hersteller kann in China skalieren und in Deutschland trotzdem an Dokumentation, Anpassung oder Service scheitern. Herkunft erklärt den Ausgangspunkt, nicht das Ergebnis.
Genau darin liegt die Bedeutung der fünf Türen. Sie zeigen, wie Hersteller die Lücke zwischen Produkt und Markt schließen wollen. Eine eigene Gesellschaft erhöht Kontrolle und Kosten. Ein Value-Added Distributor beschleunigt den Zugang, schafft aber Abhängigkeit von einem Partner. Fachvertriebe bringen Anwendungswissen, begrenzen jedoch Reichweite. Plattformen skalieren Sichtbarkeit, lassen die Betriebsverantwortung offen. Messen liefern Kontakte, aber noch keine Struktur. Die Wahl der Tür verrät damit, welche Risiken ein Anbieter selbst übernimmt und welche er an Partner oder Kunden weitergibt.
Für deutsche Unternehmen eröffnet das auch Handlungsspielraum. Sie müssen nicht zwischen vollständiger Abschottung und unkritischer Übernahme wählen. Integratoren können fremde Hardware mit lokalem Prozesswissen verbinden. Hersteller können Komponenten oder Plattformen einkaufen, ohne Daten- und Kundenzugang preiszugeben. Betreiber können Pilotverträge so gestalten, dass Schnittstellen, Datenexport und ein geordneter Ausstieg gesichert bleiben. Die entscheidende Frage lautet nicht, ob ein System chinesisch ist, sondern welche technische und wirtschaftliche Abhängigkeit der konkrete Vertrag erzeugt.
Auch politisch wäre eine präzisere Beobachtung hilfreicher als pauschale Alarmzahlen. Relevant sind nicht Standflächen oder Ausstellerprofile allein, sondern importierte Stückzahlen, installierte Systeme, lokale Beschäftigung, Servicekapazitäten, Datenflüsse und Wertschöpfungsanteile. Erst diese Größen zeigen, ob Sichtbarkeit in Marktmacht übergeht; ohne diese Trennung wird die Debatte entweder alarmistisch oder selbstzufrieden. Bis solche Daten vorliegen, ist die IFA ein Frühindikator: Sie macht Strategien und Ambitionen sichtbar, aber sie misst noch keinen gewonnenen Markt.
Die Bilder, die die IFA 2026 für Chinas wachsende Robotikpräsenz liefert, sind stark, und die Sichtbarkeit im offiziellen Robotikprogramm ist außergewöhnlich. Damit ist die kommerzielle Vorbereitung real. Eine bereits vollzogene deutsche Dominanz ist nicht belegt. Entscheidend sind die Schritte nach Berlin: konkrete Angebote, EU-Verantwortung, Service, Softwarepflege und bezahlte Einsätze. Der Roboterlaufsteg zeigt, wer Aufmerksamkeit bekommt. Der Markt zeigt sich erst 30, 180 und 365 Tage später.
Ein Einsatzgerät jenseits von Industrie und Haushalt behandelt unser Beitrag zum Feuerwehrroboter Astrall Hypertron T01. Welche dieser Marken am 5. September auf dem Laufsteg standen, steht im Nachbericht zu Bühne und Halle der IFA 2026.
Quellen und Stand. Alle Angaben abgerufen am 4. September 2026. Eigene Zählung im öffentlichen IFA-Ausstellerverzeichnis und im Länderfilter China am 4. September 2026: 1.901 sichtbare Einträge, davon 927 im Filter China; der Bestand ist dynamisch und kann sich täglich ändern. Programmangaben aus der offiziellen IFA-Next-Kommunikation 2026 und dem Formatbeschrieb „Robots on the Runway“. Zu Tür eins und zwei: Unternehmensmitteilung von Dobot zur Gründung der Dobot Europe GmbH (2023) und die aktuelle deutsche Kontaktseite; AGIBOT-Mitteilung zum Europa-Launch (Februar 2026) und die Partnerschaftsdarstellung der Minth Group. Zu Tür drei: IFA-Ausstellerprofil von Pudu Robotics Europe B.V.; die Distributorenseite von LabMatic Automation zu Keenon — Statusangabe des Partners, ohne sichtbare Herstellerbestätigung. Zu Tür vier und fünf: Unternehmenskommunikation zu MagicLab und AliExpress Brand+ (PR Newswire, 2026) sowie zu Astrall Dynamics und der Interschutz 2026 (GlobeNewswire, 7. Juni 2026); Leistungs-, Bestell- und Lieferangaben stammen dort aus Unternehmensquellen. Branchenkontext: International Federation of Robotics, Pressemitteilungen zu den globalen Installationen 2024 und zur chinesischen Robotikstrategie. Industriepolitik: Leitlinien des chinesischen Industrieministeriums für humanoide Roboter (2023). Regulatorischer Rahmen: EU-Kommission zum AI Act, EU-Kommission zum Cyber Resilience Act und EU-Kommission zum Maschinenrecht. Der Geltungsbeginn der Hochrisiko-Pflichten des AI Act folgt der Verordnung (EU) 2026/1744 vom 8. Juli 2026, die den Artikel 113 Absatz 3 Buchstabe c neu gefasst hat; Volltext am 5. September 2026 im Projektarchiv geprüft. Die Einordnung ersetzt keine Rechtsberatung.
Sind wirklich 927 chinesische Robotikfirmen auf der IFA 2026?
Nein. 927 war am 4. September die Zahl der sichtbaren Einträge beim Länderfilter China über alle IFA-Kategorien. Die Zahl darf nicht als Robotikherstellerzahl verwendet werden.
Wie stark ist China im offiziellen Robotikprogramm vertreten?
Von 17 durch IFA Next hervorgehobenen Robotikmarken sind nach Profil- und Eigentumsabgleich 15 klar China-geprägt. Das belegt Sichtbarkeit, nicht Marktanteil oder Lieferfähigkeit.
Welcher Hersteller hat die stärkste deutsche Struktur?
Dobot besitzt mit der Dobot Europe GmbH und einer aktuellen Adresse in Neu-Isenburg den klarsten direkt belegten deutschen Organisationsweg. Der Status neuer humanoider Produkte bleibt trotzdem separat zu prüfen.
Ist AGIBOT bereits in Europa gestartet?
Ja, der formale Launch in München und Minth als europäischer Value-Added Distributor sind beidseitig kommuniziert. Operative Details wie Preise, Lieferfristen und Service-Level sind noch nicht vollständig öffentlich.
Beweist AliExpress einen deutschen Marktstart von MagicLab?
Nein. Die Partnerschaft belegt einen globalen Vertriebskanal. Für Deutschland müssen das konkrete Listing, der Verkäufer, der EU-Wirtschaftsakteur, Preis, Lieferung und Service geprüft werden.
Bedeutet die IFA-Präsenz eine chinesische Marktübernahme?
Nein. Die Präsenz zeigt einen starken Kommerzialisierungsdruck. Marktanteile entstehen erst durch wiederholbare Verkäufe, erfolgreiche Einsätze und langfristige Servicefähigkeit.