News & Markt · Analyse
KI-Souveränität in Europa: Wo Europa tatsächlich steuert und wo es zusieht
Kurz gesagt: Europa ist bei künstlicher Intelligenz weder souverän noch abhängig, sondern beides zugleich — es kommt darauf an, welche Schicht des Stapels Sie betrachten. Bei den eigenen Daten und bei den Regeln bestimmt die Europäische Union weitgehend selbst, bei Chips und Spitzenmodellen bestimmen andere. Praktisch prüfbar wird das Wort erst an drei Fragen: Wer entscheidet, wie lange dauert ein Wechsel, und was passiert, wenn die Lieferung ausbleibt. Auffällig ist dabei, dass die einzigen belastbaren europäischen Zahlen nicht das Angebot betreffen, sondern die Nachfrage — 19,95 Prozent der EU-Unternehmen setzten 2025 KI ein.
Ein Wort, das jeder anders füllt
Ein Programmpunkt der HumanX Europe 2026 trägt den Titel „Europe, Sovereignty & the AI Race“. Angekündigt sind dafür unter anderem Pieter Haeck und Rowland Manthorpe. Mehr gibt der Eintrag nicht her, und trotzdem steckt darin eine Information: Wer eine Frage auf ein Podium hebt, hält sie für offen.
Offen ist sie vor allem deshalb, weil dasselbe Wort in einem Brüsseler Referat, in einem Vorstandsbüro und in einer Rechenzentrumsplanung drei verschiedene Dinge meint. In der Politik heißt souverän, handlungsfähig zu bleiben, wenn ein anderer Staat seine Handelspolitik ändert. In einem Unternehmen heißt es, den Anbieter wechseln zu können, ohne den Betrieb anzuhalten. Im Maschinenraum heißt es schlicht, dass die Daten dort liegen, wo man sie vermutet, und dass man weiß, wer sie sonst noch sieht. Diese drei Bedeutungen widersprechen einander nicht, aber sie führen zu völlig verschiedenen Rechnungen.
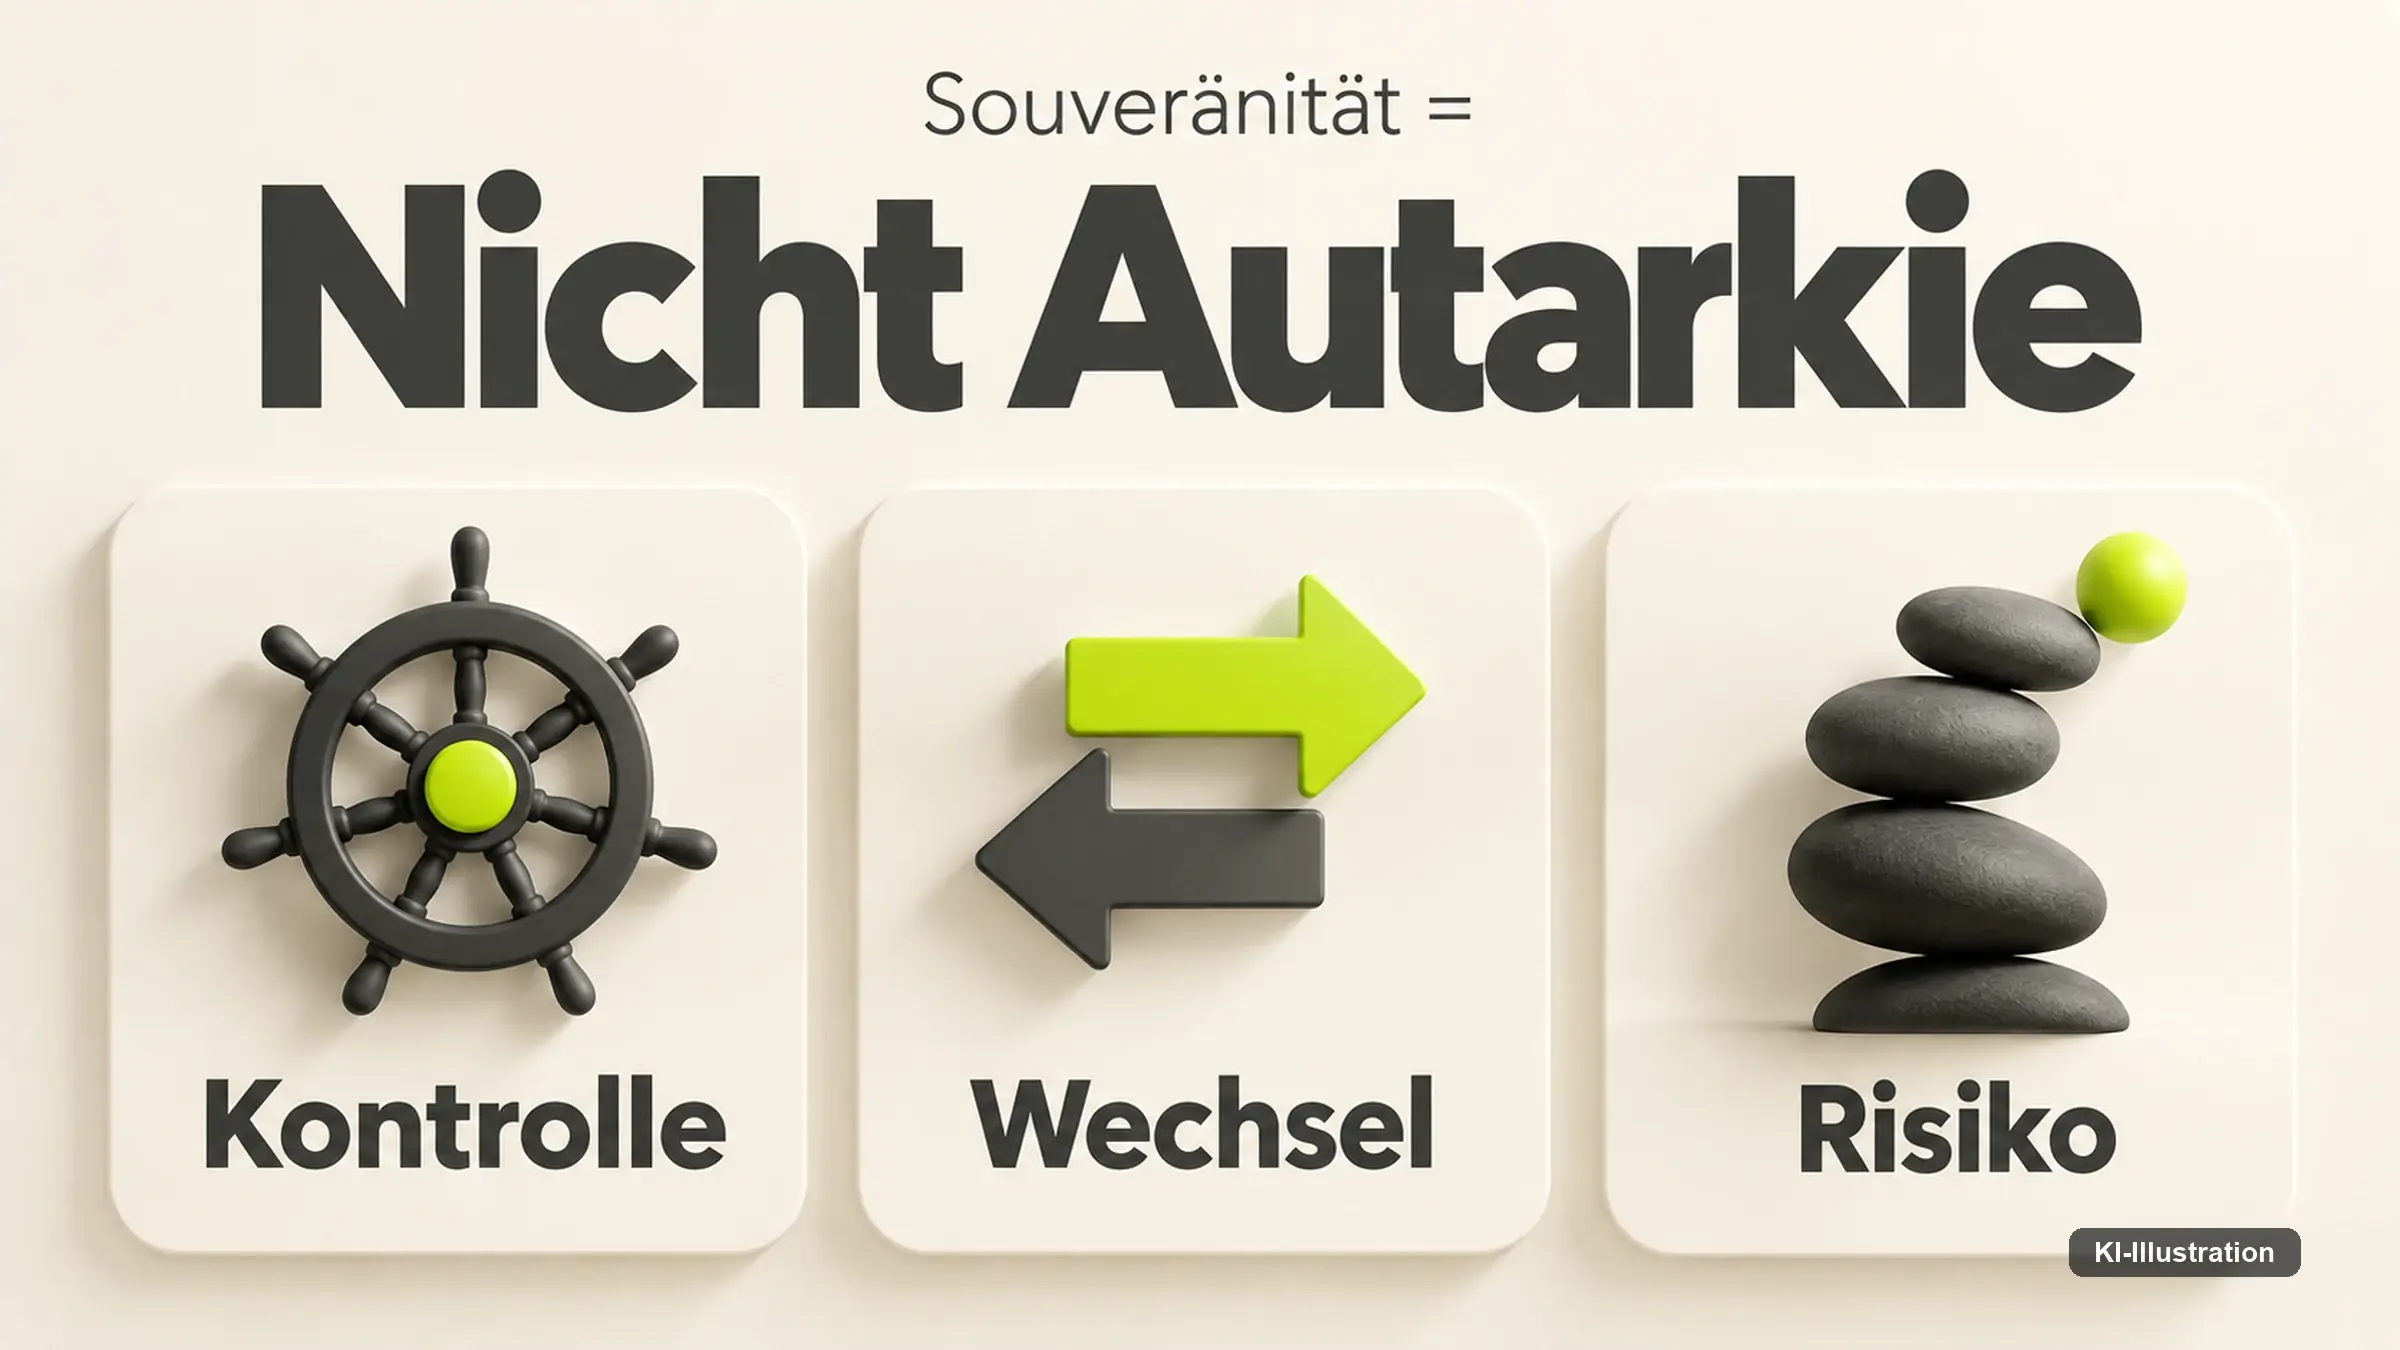
Souveränität ist nicht Autarkie. Sie ist die Fähigkeit, zu kontrollieren, zu wechseln und ein Lieferkettenrisiko zu tragen — und sie fällt je Schicht des Stapels so unterschiedlich aus, dass ein pauschales Urteil über „Europa“ fast immer falsch ist.
Damit sind auch die drei Fragen gesetzt, an denen sich jede Behauptung über Abhängigkeit prüfen lässt. Wer entscheidet heute über diese Schicht, im Streitfall und nicht im Normalbetrieb? Wie lange würde ein Wechsel dauern, und wer bezahlt ihn? Und was geschieht, wenn die Lieferung ausbleibt, weil eine Fabrik steht, eine Exportregel sich ändert oder ein Vertrag gekündigt wird? Wer alle drei beantworten kann, hat eine Aussage. Wer nur die erste beantwortet, hat ein Etikett.
Belastbare Zahlen sind in dieser Debatte knapp, und das gehört an den Anfang. Erhoben wird, wie viele Unternehmen KI einsetzen; modelliert wird, wie viel Strom Rechenzentren brauchen werden. Für die Frage dagegen, wie schnell sich ein Beschleuniger ersetzen ließe oder wie tief ein Konzern in einer bestimmten Plattform steckt, existiert keine europäische Statistik, die diesen Namen verdiente. Was es gibt, sind Programme, Absichtserklärungen und Einschätzungen — die hier getroffenen eingeschlossen, und als solche gekennzeichnet.
Acht Schichten, acht verschiedene Antworten
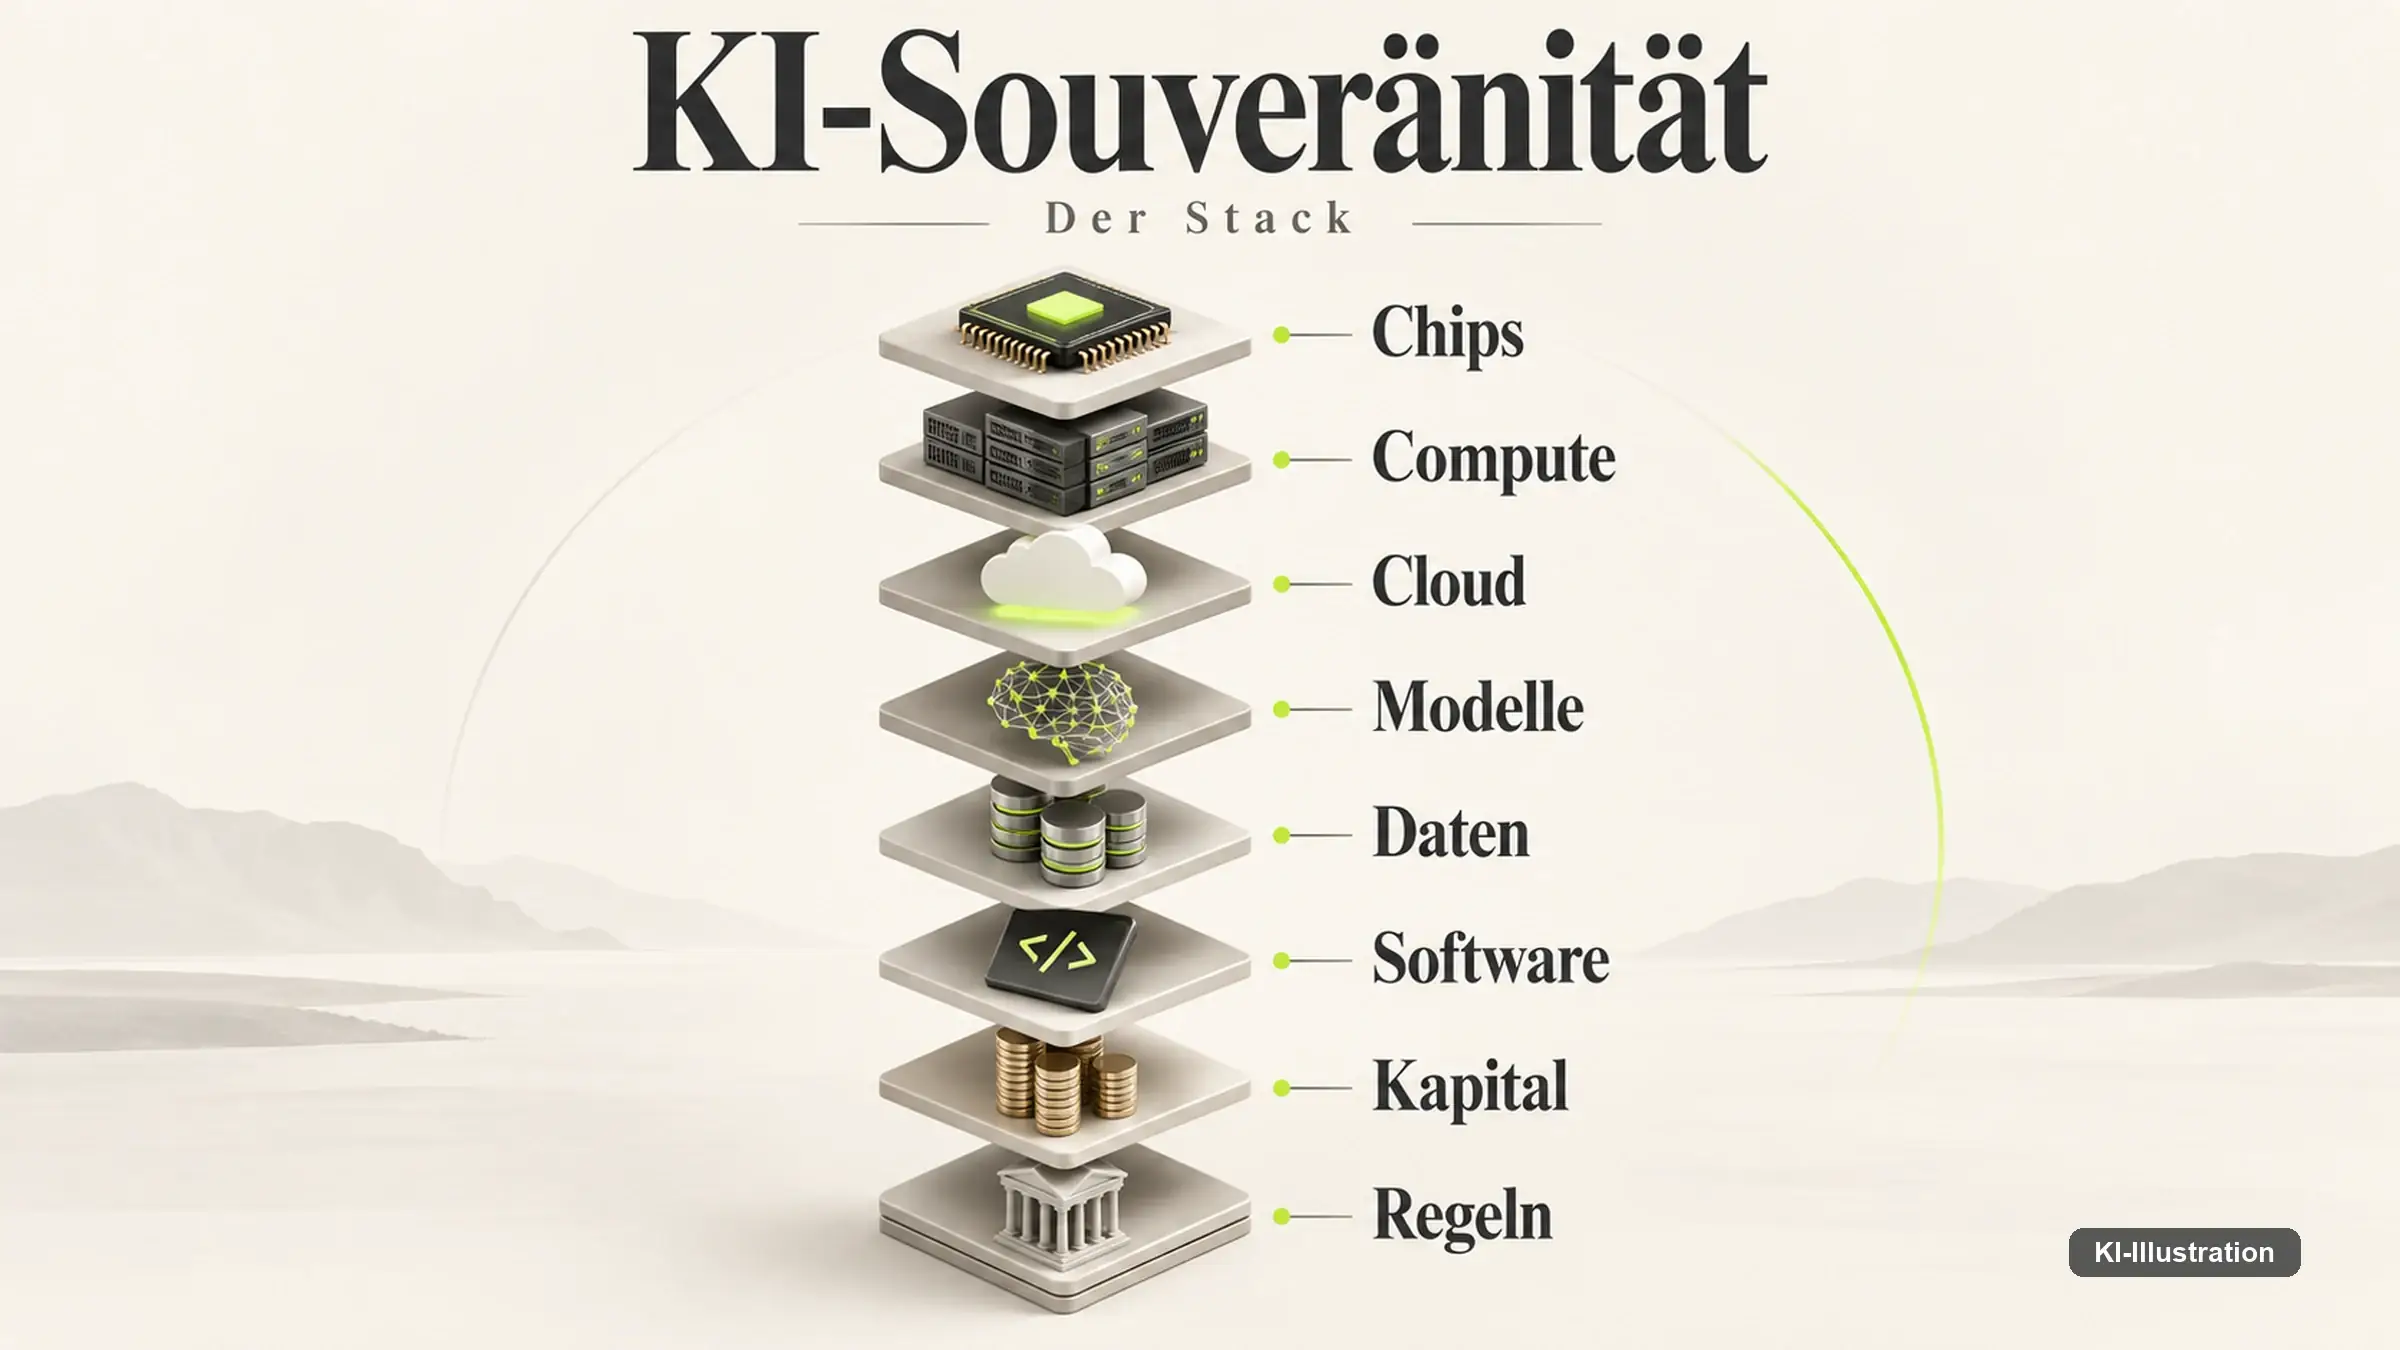
Wer über Abhängigkeit streitet, meint selten dasselbe Bauteil. Deshalb lohnt es, den Stapel aufzutrennen — von der Fertigung der Chips bis zu den Regeln, unter denen am Ende alles läuft. Die Einteilung in acht Schichten ist eine eigene Ordnung und kein Branchenstandard; sie hilft beim Sortieren, sie ersetzt keine Messung.
Ganz unten liegen die Chips, also Entwurf und Fertigung der Beschleuniger, auf denen große Modelle trainiert und betrieben werden. Darüber die Rechenleistung, das heißt die Rechenzentren selbst, ihre Anschlüsse und ihr Betrieb. Darüber die Cloud, verstanden als das Bündel aus Diensten, Schnittstellen und Abrechnungsmodellen, mit dem diese Leistung nutzbar wird. Und darüber die Modelle, deren Gewichte entweder offen verfügbar sind oder eben nicht.
Die oberen vier Schichten sehen anders aus. Die Daten entstehen im eigenen Haus, in Maschinen, Akten und Vorgängen. Die Software, mit der Agenten gebaut, angebunden und überwacht werden, stammt zu großen Teilen aus offenen Projekten. Das Kapital entscheidet, ob ein europäisches Vorhaben die Jahre übersteht, in denen es nichts verdient. Und die Regeln bestimmen, was überhaupt zulässig ist, wo geprüft wird und wer haftet.
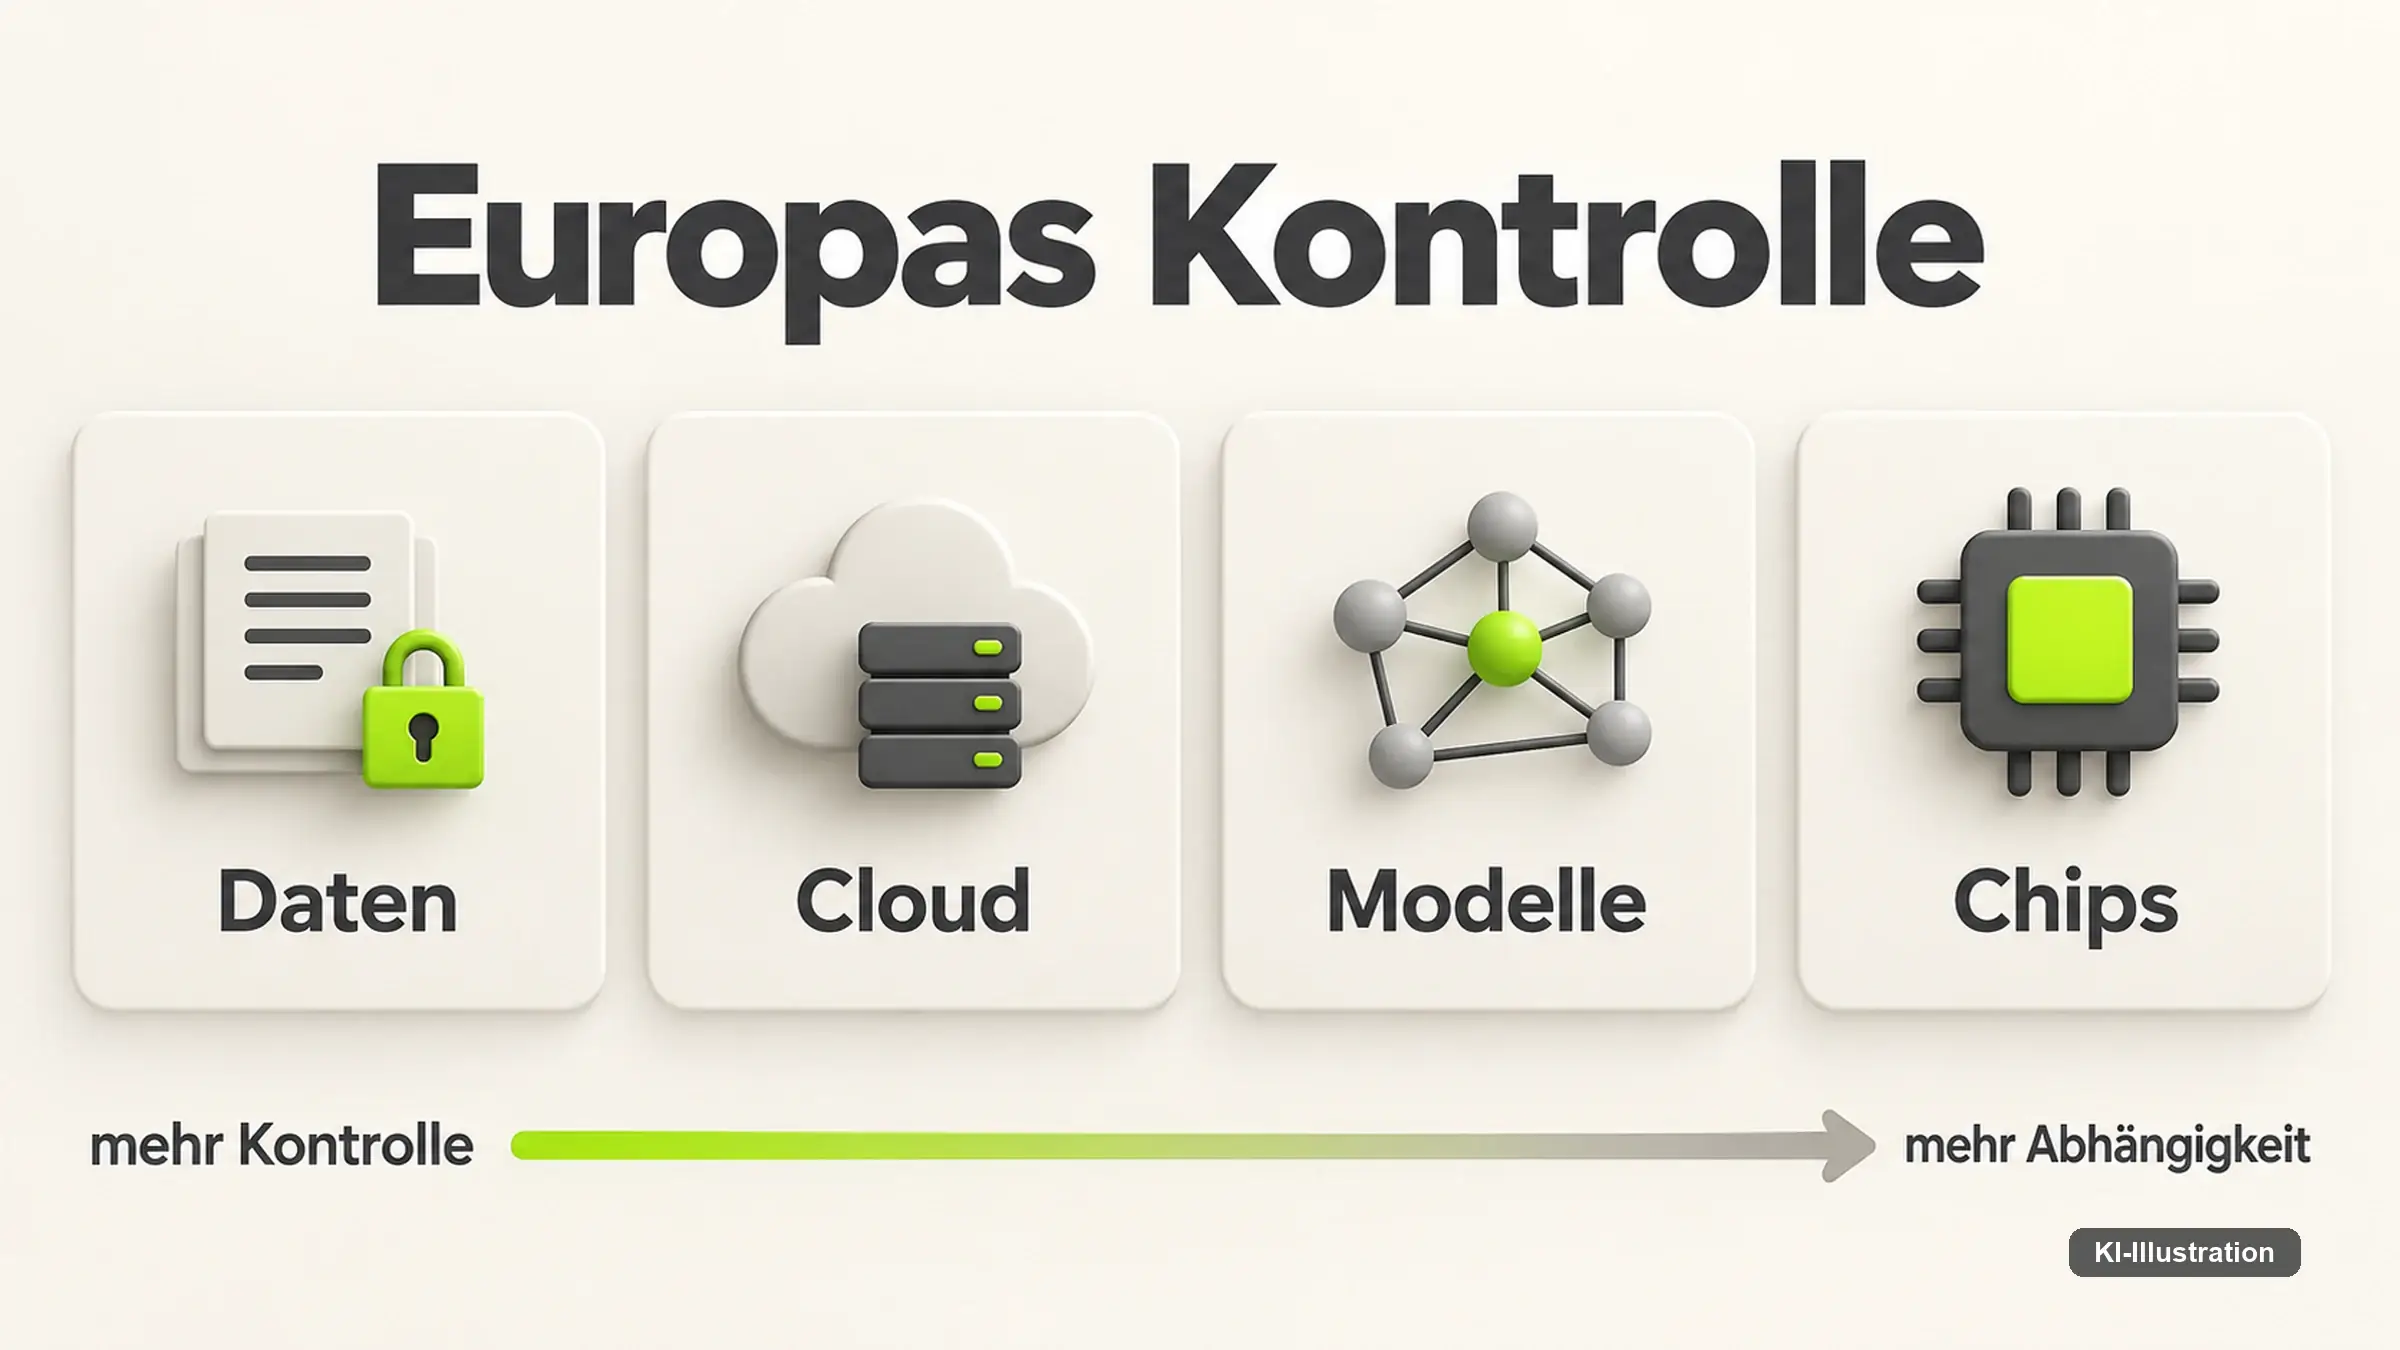
Zwischen unten und oben kippt die Antwort, und zwar recht systematisch. Je näher eine Schicht an der Physik liegt, desto weniger Einfluss hat Europa; je näher sie am eigenen Betrieb liegt, desto mehr. Eine Fabrik für modernste Halbleiter lässt sich nicht bestellen, sondern nur über Jahre bauen. Eine Zugriffsregel für ein Fachverfahren dagegen ändert eine Fachabteilung an einem Nachmittag.
Die Schichten sind allerdings nicht unabhängig voneinander, und hier gehen die meisten Souveränitätsversprechen kaputt. Ein europäisches Modell, betrieben auf nicht-europäischer Rechenleistung in einer nicht-europäischen Cloud, verschiebt die Abhängigkeit nach unten, statt sie aufzulösen. Wer das übersieht, kauft ein Gefühl und keine Fähigkeit.
Wo Europa steuert und wo es zusieht
Ordnet man diese acht Schichten nach Kontrolle, Wechselmöglichkeit und Lieferkettenrisiko, entsteht ein sehr ungleiches Bild. Die Einordnung ist redaktionell. Sie stützt sich auf öffentlich zugängliche Beschreibungen und auf Beobachtung, nicht auf erhobene Werte, und wo eine Zelle eine Einschätzung enthält, ist sie als Einschätzung zu lesen und nicht als Messung.
| Schicht | Kontrolle in Europa (Einschätzung) | Wechsel (Einschätzung) | Risiko bei Ausfall (Einschätzung) |
|---|---|---|---|
| Chips | gering — Entwurf und Fertigung der leistungsfähigsten Beschleuniger liegen außerhalb der EU | Jahre, weil eine Fertigung gebaut und nicht bestellt wird | hoch; handels- und exportpolitische Entscheidungen Dritter schlagen unmittelbar durch |
| Rechenleistung | mittel — Standorte und Betrieb sind europäisch, die Bausteine darin nicht | mittel; ein Standort ist verlegbar, eine Lieferzusage nicht | mittel; gebunden an Netzanschluss, Kühlung und Genehmigung |
| Cloud | gering bis mittel — europäische Anbieter existieren, die großen Plattformen sind es nicht | aufwendig; Datenmengen, Dienste und Abrechnung sind verflochten | mittel; eher ein Betriebs- und Preisrisiko als ein Verfügbarkeitsrisiko |
| Modelle | mittel — offene Gewichte sind verfügbar, die Spitze kommt überwiegend von außerhalb | vergleichsweise leicht, sofern die Anbindung gekapselt ist | mittel; Lizenz- und Zugangsbedingungen können sich ändern |
| Daten | hoch — Unternehmens- und Verwaltungsdaten entstehen im eigenen Haus | entfällt weitgehend; ein Wechsel ist hier nicht die Frage | gering, solange sie nicht dauerhaft in fremden Systemen gespiegelt werden |
| Software | mittel bis hoch — die Werkzeugschicht ist stark von offenen Projekten geprägt | leicht bis mittel, je nach Tiefe der Anbindung | gering bis mittel; abhängig von der Beständigkeit der Projektgemeinschaften |
| Kapital | gering bis mittel — Wachstumsfinanzierung in großer Größenordnung entsteht überwiegend anderswo | schwer; Kapitalgeber lassen sich nicht kurzfristig tauschen | gering für den laufenden Betrieb, hoch für jeden Neuaufbau |
| Regeln | hoch — die EU setzt sie selbst und setzt sie durch | nicht vorgesehen; Regeln sind kein Bezugsgut | gering in der Verfügbarkeit, spürbar in der Planbarkeit |
Am unteren Ende ist die Lage am eindeutigsten, und sie ist dort auch am wenigsten verhandelbar. Halbleiterfertigung auf dem jeweils modernsten Stand ist ein Geschäft weniger Standorte weltweit, mit Vorlaufzeiten, die in Jahren gemessen werden. Politische Programme können das verschieben, aber nicht innerhalb eines Planungshorizonts, in dem ein Unternehmen seine KI-Architektur festlegt.
Am oberen Ende sieht es umgekehrt aus. Die Daten eines Krankenhauses, eines Maschinenbauers oder einer Stadtverwaltung gehören diesem Haus, und niemand muss sie abgeben. Genau deshalb ist die Datenschicht die einzige, bei der Souveränität nicht erkämpft, sondern nur verspielt werden kann — etwa dann, wenn ein bequemer Dienst sie dauerhaft anderswo hinterlegt.
Die eigentlich interessante Zeile steht in der Mitte. Über die Cloud wird die Entscheidung praktisch gefällt, denn dort entstehen die Verflechtungen, die später den Wechsel teuer machen: abgelegte Datenmengen, hauseigene Schnittstellen, Abrechnungsmodelle, Fachkräfte, die genau dieses eine Ökosystem beherrschen. Eine Abhängigkeit auf der Chip-Schicht spürt ein mittelständisches Unternehmen kaum je direkt. Eine Abhängigkeit auf der Cloud-Schicht spürt es in jedem Verhandlungsgespräch.
Die Zahl, die Europa tatsächlich hat
Über Chips und Modelle lässt sich viel behaupten und wenig belegen. Über den Einsatz von KI in europäischen Unternehmen gibt es dagegen eine amtliche Erhebung, und deren Ergebnis fällt nüchterner aus, als die Souveränitätsdebatte vermuten lässt.
Nach Eurostat setzten im Jahr 2025 19,95 Prozent der Unternehmen in der EU KI-Technologien ein, nach 13,48 Prozent im Jahr davor. Der Sprung ist beträchtlich, gemessen an einer Technologie, über die seit Jahren geredet wird, bleibt das Niveau trotzdem niedrig: Vier von fünf Unternehmen taten es nicht. Es handelt sich zudem um eine Unternehmensbefragung, in der jedes Haus selbst beurteilt, ob es KI einsetzt — der Wert taugt für Richtung und Größenordnung, nicht für die zweite Nachkommastelle.
Der eigentliche Befund liegt in der Spreizung. In Dänemark meldeten 42,03 Prozent der Unternehmen einen Einsatz, in Rumänien 5,21 Prozent. Das ist ein Verhältnis von etwa acht zu eins innerhalb desselben Binnenmarkts, derselben Regeln und derselben Förderlogik. „Europa“ existiert bei KI als Durchschnitt also kaum; wer den Mittelwert zitiert, beschreibt kein einziges Land.
Ähnlich weit liegen die Größenklassen auseinander. Bei kleinen Unternehmen nennt die Statistik 17 Prozent, bei mittleren 30,36 Prozent, bei großen 55,03 Prozent. Das passt zu einer Beobachtung außerhalb der amtlichen Statistik: Nach der McKinsey-Befragung zum Stand der KI vom 25. August 2026 berichten 40 Prozent der Großunternehmen mit über einer Milliarde US-Dollar Umsatz, dass sie KI-Agenten skalieren, nach 27 Prozent im Vorjahr — während der entsprechende Wert bei kleineren Organisationen unverändert bei 22 Prozent liegt. Auch das sind Selbstauskünfte, aus einer anderen Grundgesamtheit und mit einer anderen Frage erhoben, deshalb lassen sich die Zahlen nicht verrechnen. Nebeneinander gelesen zeigen sie dasselbe Gefälle.
Für die Souveränitätsfrage hat das eine unbequeme Folge. Eine Fähigkeit, die vier von fünf Unternehmen gar nicht nutzen, kann man auch nicht souverän nutzen.
Was Unternehmen aufhält, ist nicht der Chip
Dieselbe Erhebung fragt Unternehmen, die den Einsatz von KI erwogen und verworfen haben, nach ihren Gründen. Die Rangfolge ist deutlich: 70,89 Prozent nennen fehlendes Fachwissen, 52,52 Prozent Unklarheit über die rechtlichen Folgen, 48,83 Prozent Bedenken beim Datenschutz und 20,68 Prozent schlicht einen zu geringen erkennbaren Nutzen.
Kosten führt die Statistik in dieser Aufstellung nicht auf. Das ist bemerkenswert, weil in derselben Zeit 20 Prozent der von McKinsey befragten Unternehmen angeben, die laufenden KI-Betriebskosten einschließlich der Kosten verarbeiteter Token hätten ihren Einsatz begrenzt. Beide Aussagen können stimmen, denn sie betreffen verschiedene Gruppen: Wer noch nicht angefangen hat, scheitert am Können, und wer schon läuft, stößt an die Rechnung.
Vor allem aber steht in dieser Liste kein einziger Punkt, den ein souveräner Stapel lösen würde. Fehlendes Fachwissen bleibt fehlendes Fachwissen, gleichgültig, in welchem Land der Beschleuniger gefertigt wurde. Unklarheit über Rechtsfolgen ist ein Ergebnis europäischer Rechtsetzung, nicht ausländischer Marktmacht. Und Datenschutzbedenken zielen auf eine Schicht, über die Europa bereits weitgehend verfügt.
Hier liegt die Schieflage der ganzen Debatte. Sie wird fast ausschließlich über die Angebotsseite geführt — Fabriken, Rechenzentren, Modelle, Kapital —, während die wenigen belastbaren europäischen Zahlen die Nachfrageseite beschreiben und dort auf ein Kompetenz- und Klarheitsproblem zeigen. Ein Land, dessen Unternehmen nicht wissen, wie sie KI einsetzen sollen, wird durch eigene Chips nicht souverän. Es wird dadurch nur unabhängiger in einer Frage, die es gerade nicht aufhält.
Das ist kein Argument gegen Industriepolitik, sondern eines gegen die Gleichsetzung. Souveränität auf der Angebotsseite ist eine Versicherung gegen seltene, aber schwerwiegende Störungen. Verbreitung auf der Nachfrageseite ist das laufende Geschäft. Wer das eine mit dem anderen begründet, wird beides verfehlen.
Rechenleistung hat einen Stromzähler
Es gibt eine Schicht, auf der Europa physisch entscheidet, und sie taucht in der Souveränitätsdebatte meist erst dann auf, wenn ein Bauantrag scheitert. Rechenleistung braucht Strom, Netzanschluss und Kühlung, und alle drei sind örtlich gebunden.
Die Internationale Energieagentur hat dazu am 10. April 2025 Zahlen vorgelegt. Rechenzentren verbrauchten demnach im Jahr 2024 weltweit rund 415 Terawattstunden, etwa 1,5 Prozent des globalen Stromverbrauchs, mit einem Wachstum von rund 12 Prozent jährlich über die vorangegangenen fünf Jahre. Im Basisszenario steigt der Wert bis 2030 auf rund 945 Terawattstunden, also knapp 3 Prozent.
Diese Angaben tragen zwei Einschränkungen, die man nicht weglassen darf. Der Wert für 2030 stammt aus einer Modellrechnung und ist keine Messung; er beschreibt ein Szenario unter Annahmen, die sich ändern können. Und er betrifft Rechenzentren insgesamt, nicht allein KI — Streaming, Unternehmenssoftware und Speicherdienste stecken darin ebenso.
Für die Frage nach Souveränität ist trotzdem etwas daran wichtig. Der Anteil am globalen Strom bleibt auch im Wachstumsszenario einstellig, doch er verteilt sich nicht gleichmäßig, sondern konzentriert sich dort, wo Anschlüsse verfügbar sind. Damit wird die Energiefrage zum eigentlichen Standortfilter: Wer eine Anlage bauen will, verhandelt nicht mit einem Chiphersteller, sondern mit einem Netzbetreiber und einer Genehmigungsbehörde.
Das verschiebt die Debatte an eine Stelle, an der europäische Institutionen tatsächlich zuständig sind. Über Exportkontrollen für Beschleuniger entscheidet Europa nicht allein. Über Netzausbau, Anschlussfristen, Abwärmenutzung und Genehmigungsdauer entscheidet es sehr wohl — und diese Entscheidungen wirken schneller als jede Fabrikansiedlung.
Was die Kommission dagegen aufbietet
Die Europäische Kommission hat für dieses Feld inzwischen eine ganze Reihe von Vorhaben aufgelegt, und ihre Namen beschreiben die Diagnose recht genau. Der AI Continent Action Plan bündelt das Vorhaben, Europa als Standort für KI aufzustellen. Unter dem Namen AI Factories organisiert die Kommission den Zugang zu Rechenleistung. Das Programm Apply AI zielt auf die Anwendung in Wirtschaft und Verwaltung, und das AI Office ist die Stelle, an der die Umsetzung der europäischen KI-Regeln zusammenläuft.
Ein Aktionsplan belegt allerdings nur, dass ein Mangel erkannt ist. Er belegt nicht, dass er behoben wird, und er ersetzt keine Wirkungsmessung. Wer wissen will, ob diese Programme greifen, wird in einigen Jahren wieder in die Eurostat-Reihe schauen müssen — dort steht, ob mehr Unternehmen KI einsetzen, und nicht in der Programmbeschreibung.
Bemerkenswert ist die Auswahl der Hebel. Zugang zu Rechenleistung und Förderung der Anwendung setzen genau auf den beiden Schichten an, auf denen Europa überhaupt handlungsfähig ist: Rechenleistung lässt sich bauen und zuteilen, Anwendung lässt sich fördern und ausbilden. Auf der Chip-Schicht dagegen ließe sich bestenfalls über ein Jahrzehnt etwas bewegen, und auf der Kapitalschicht entscheiden am Ende Investoren und nicht Programme.
Ob diese Mittel ausreichen, bleibt offen. Erkennbar würde die Antwort an drei Größen: an der Zahl der Unternehmen, die KI produktiv nutzen, an der Zeit, die zwischen Bauantrag und Inbetriebnahme eines Rechenzentrums vergeht, und daran, ob europäische Anwender im Streitfall eine echte Ausweichmöglichkeit haben. Alle drei sind messbar. Keine davon lässt sich durch eine Absichtserklärung ersetzen.
Die einzige Schicht, die Europa selbst herstellt
Bei den Regeln kehrt sich das Bild vollständig um. Hier produziert Europa selbst, exportiert sogar — wer in den Binnenmarkt verkaufen will, richtet sich nach dessen Anforderungen, auch wenn er anderswo entwickelt. Dass diese Wirkung eine Form von Macht ist, gilt als Einschätzung und ist keine gemessene Größe; belegbar ist zunächst nur, dass die Regeln existieren und angewendet werden.
Sichtbar wird das an den Leitlinien der Kommission für Anbieter von KI-Modellen mit allgemeinem Verwendungszweck. Sie richten sich an genau jene Schicht des Stapels, auf der Europa am wenigsten produziert, und sie tun das über den Marktzugang statt über die Fertigung. Wie diese Anforderungen im Einzelfall auszulegen sind, klärt sich erst in der Anwendung; die Einordnung hier ist redaktionell und ersetzt keine rechtliche Prüfung im konkreten Fall.
Ein Missverständnis begleitet diese Schicht dabei hartnäckig, und es lohnt sich, es auszuräumen. Eine CE-Kennzeichnung an einem Gerät ist eine Erklärung des Herstellers, dass die anwendbaren Anforderungen eingehalten sind — sie ist kein behördliches Prüfsiegel und kein Nachweis, dass jemand das Produkt untersucht hat. Wer eine europäische Kennzeichnung für eine europäische Garantie hält, verwechselt die Regel mit ihrer Durchsetzung.
Und nun die unangenehme Verbindung zu den Zahlen von vorhin. Ausgerechnet jene Schicht, auf der Europa souverän ist, steht in der Eurostat-Erhebung als zweithäufigster Grund, KI nicht einzusetzen: 52,52 Prozent der betreffenden Unternehmen nennen Unklarheit über die rechtlichen Folgen. Souveränität bei den Regeln erzeugt also einen Teil der Zurückhaltung, die sie beheben soll.
Das ist kein Argument gegen Regulierung, denn dieselbe Erhebung nennt Datenschutzbedenken mit 48,83 Prozent — Bedenken, die ohne verlässliche Regeln eher größer wären als kleiner. Es ist ein Argument für Auslegungssicherheit. Eine Regel, die niemand anzuwenden weiß, wirkt in der Statistik wie ein Verbot, obwohl sie keines ist.
Die Prüffrage lautet: Was kostet der Wechsel?
Für die eigene Organisation lässt sich all das auf eine Übung herunterbrechen, die einen Nachmittag dauert. Gehen Sie die acht Schichten durch und beantworten Sie für jede dieselben drei Fragen: Wer entscheidet, wie lange dauert ein Wechsel, was passiert bei Ausfall. Die Antworten werden ungleich ausfallen, und genau das ist das Ergebnis.
Am aussagekräftigsten ist dabei die mittlere Frage, weil sie sich nicht schönreden lässt. Ein Anbieterwechsel hat eine Dauer, einen Preis und eine verantwortliche Person; wer keine der drei Angaben nennen kann, hat den Wechsel nie durchgerechnet. Souverän ist nicht, wer nie wechseln muss, sondern wer wüsste, was es kostete.
Dass diese Frage keine akademische ist, zeigt ein Blick auf die Abbruchquoten. Gartner prognostizierte am 25. Juni 2025, mehr als 40 Prozent der agentischen KI-Projekte würden bis Ende 2027 eingestellt — wegen steigender Kosten, unklaren Geschäftswerts oder unzureichender Risikokontrolle. Das ist die Prognose eines kommerziellen Analystenhauses und keine Messung, und ihr Zeithorizont liegt noch vor uns. Selbst wenn sie nur grob zutrifft, heißt sie: Ein erheblicher Teil der heute laufenden Vorhaben wird zurückgebaut, und Rückbau ist ein Wechsel unter ungünstigen Bedingungen.
Dazu passt eine zweite Beobachtung aus der McKinsey-Erhebung. Zwar berichten deutlich mehr Großunternehmen, dass sie skalieren, doch der Anteil derer, die einen Beitrag der KI zum operativen Ergebnis melden, liegt mit 37 Prozent gegenüber dem Vorjahr praktisch unverändert. Mehr Betrieb ohne mehr gemeldetes Ergebnis ist keine gute Voraussetzung dafür, in einer Verhandlung mit einem Anbieter die stärkere Position zu haben.
Die Wechselfähigkeit ist damit die praktisch wichtigste Hälfte der Souveränität — und zugleich die, die sich ohne Brüssel herstellen lässt. Gekapselte Schnittstellen, ein zweiter Anbieter im Probebetrieb, Daten in einem Format, das auch anderswo lesbar ist, und ein Ausstiegsplan, der einmal geprobt wurde: Das alles entscheidet ein Haus selbst. Es kostet Geld und Aufmerksamkeit, aber es braucht keine europäische Fabrik.
Was in Amsterdam zur Klärung ansteht
Vom 22. bis 24. September 2026 läuft die HumanX Europe 2026 im RAI Amsterdam, und die Souveränitätsfrage hat dort ihren eigenen Programmpunkt. Daneben führt das Programm eine eigene Ausstellungsfläche unter dem Namen Dutch AI Pavilion — ein nationales Schaufenster auf einer europäischen Veranstaltung, was für sich genommen schon etwas über die Lage sagt.
Was diese drei Tage leisten können, ist begrenzt und trotzdem nicht wenig. Sie können zeigen, welche Argumente in der Branche gerade verfangen und wo Anbieter unter Nachfragen ins Stocken geraten. Was sie nicht leisten können, ist ein Beleg dafür, dass eine Lieferkette hält, denn dieser Beleg entsteht erst in einer Störung und nicht auf einer Bühne.
Nützlich ist deshalb eine einfache Zuhörhilfe. Wenn jemand von souveräner KI spricht, fragen Sie nach der Schicht: Meint er die Daten, die Modelle, die Rechenleistung oder die Regeln? Fragen Sie danach, wie lange ein Wechsel dauern würde und wer ihn bezahlt. Und fragen Sie, welche Zahl die Aussage stützt und wie sie zustande kam — erhoben, modelliert oder geschätzt.
Denn der Unterschied zwischen diesen drei Wörtern trägt in dieser Debatte mehr Gewicht als jede Prozentzahl. Die europäischen Einsatzquoten sind erhoben, der Strombedarf für 2030 ist modelliert, die Abbruchquote für 2027 ist prognostiziert, und die Einordnung der acht Schichten nach Kontrolle, Wechsel und Risiko ist geschätzt. Vier Aussagen, vier verschiedene Grade von Verbindlichkeit, und in den meisten Diskussionen stehen sie unterschiedslos nebeneinander.
Wir arbeiten die Themen der Veranstaltung einzeln auf und tragen nach, was sich danach belegen lässt. Für die Souveränitätsfrage heißt das vor allem eines: Wir werden auf Zahlen warten müssen, die es heute nicht gibt, und uns solange an die wenigen halten, die es gibt.
Quellen. Alle Adressen wurden am 13. September 2026 geprüft. Wo eine Seite automatisierte Abrufe abweist, wurde sie im Browser geöffnet und der Inhalt gegen die Nennung abgeglichen.
- Eurostat, Use of artificial intelligence in enterprises, Datenstand Dezember 2025; Einsatzquoten nach Land und Größenklasse sowie Hinderungsgründe.
- Internationale Energieagentur, Energy and AI — Energy demand from AI, 10. April 2025; die Werte für 2030 stammen aus einem Szenario.
- Europäische Kommission, AI Continent Action Plan, AI Factories und Apply AI.
- Europäische Kommission, European AI Office und Guidelines for providers of general-purpose AI models.
- McKinsey & Company, The state of AI, 25. August 2026; Befragung mit Selbstauskünften der Unternehmen.
- McKinsey & Company, Capturing Central Europe’s AI opportunity.
- Gartner, Over 40% of Agentic AI Projects Will Be Canceled by End of 2027, 25. Juni 2025; Prognose eines kommerziellen Analystenhauses.
- HumanX Europe 2026, Agenda 2026; Titel, Zeiten und angekündigte Beteiligte der Programmpunkte.
Die Einordnung der acht Schichten nach Kontrolle, Wechselmöglichkeit und Risiko ist eine redaktionelle Einschätzung und keine erhobene Größe. Die Angaben zur Rechtslage sind eine redaktionelle Einordnung und keine Rechtsberatung.
Macht ein europäisches Modell einen KI-Betrieb souverän?
Nur auf einer Schicht. Ein in Europa entwickeltes Modell, das auf nicht-europäischer Rechenleistung in einer nicht-europäischen Cloud läuft, verschiebt die Abhängigkeit nach unten, statt sie aufzulösen. Die Prüffrage bleibt dieselbe für jede Schicht einzeln: Wer entscheidet, wie lange dauert ein Wechsel, was passiert bei Ausfall.
Ersetzen die AI Factories der Kommission eine eigene Chipfertigung?
Nein. Das Programm organisiert den Zugang zu Rechenleistung und setzt damit auf der Schicht darüber an. Die Frage, wo die Beschleuniger in diesen Anlagen entworfen und gefertigt werden, bleibt davon unberührt. Ob das Programm wirkt, wird sich an der Zahl der Unternehmen zeigen, die KI produktiv nutzen, nicht an der Programmbeschreibung.
Hilft der Wechsel zu offenen Modellgewichten gegen Abhängigkeit?
Er hilft auf der Modellschicht und verschiebt das Problem eine Ebene tiefer. Offene Gewichte lassen sich selbst betreiben, nur braucht dieser Betrieb Beschleuniger und Rechenzentren aus genau der Schicht, in der Europa am wenigsten entscheidet. Gewonnen ist trotzdem etwas: Lizenz- und Zugangsbedingungen eines Anbieters können sich dann nicht mehr kurzfristig gegen Sie wenden.
Welche Frage zeigt am schnellsten, wie fest ein System bei einem Anbieter hängt?
Die nach Dauer, Preis und Zuständigkeit eines Wechsels. Wer nicht sagen kann, wie viele Monate ein Anbieterwechsel bräuchte, was er kostet und wer ihn verantwortet, hat ihn nie durchgerechnet. Ein einmal geprobter Ausstieg ist dabei aussagekräftiger als jede Vertragsklausel.
Lässt sich aus dem Stromverbrauch der Rechenzentren auf den Verbrauch von KI schließen?
Nicht unmittelbar. Die Angabe der Internationalen Energieagentur von rund 415 Terawattstunden für 2024 betrifft Rechenzentren insgesamt, also auch Streaming, Speicherdienste und Unternehmenssoftware. Der Wert von rund 945 Terawattstunden für 2030 stammt zudem aus einer Modellrechnung und ist keine Messung.
Warum liegt Dänemark bei 42 und Rumänien bei 5 Prozent?
Die Erhebung misst den Einsatz von KI in Unternehmen, sie erklärt die Länderunterschiede nicht. Eurostat weist für 2025 42,03 Prozent in Dänemark und 5,21 Prozent in Rumänien aus, ohne dazu eine Ursache zu nennen. Wer eine Erklärung anbietet, deutet also — und sollte das kenntlich machen.
Sind Datenschutzbedenken ein Souveränitätsproblem?
Sie betreffen die Schicht, über die europäische Unternehmen ohnehin am weitesten verfügen: die eigenen Daten. 48,83 Prozent der Unternehmen, die KI erwogen und verworfen haben, nennen sie nach Eurostat als Hinderungsgrund. Praktisch geht es dabei weniger um Herkunft als um Verbleib — also darum, wo Daten nach der Verarbeitung liegen und wer sie sonst noch sieht.
Welche Zahlen in dieser Debatte sind erhoben und welche geschätzt?
Die europäischen Einsatzquoten sind in einer amtlichen Unternehmensbefragung erhoben, also Selbstauskünfte mit klarer Methodik. Der Strombedarf für 2030 ist modelliert, die Abbruchquote für 2027 ist die Prognose eines kommerziellen Analystenhauses, und die Einordnung der acht Schichten nach Kontrolle, Wechsel und Risiko ist eine redaktionelle Einschätzung. Vier verschiedene Grade von Verbindlichkeit, die nicht gegeneinander aufgerechnet werden sollten.
Ist Souveränität eine Frage für Konzerne oder auch für kleine Unternehmen?
Die Schichten unterscheiden sich nach Unternehmensgröße kaum, die Handlungsmöglichkeiten sehr wohl. Nach Eurostat setzten 2025 rund 17 Prozent der kleinen, 30,36 Prozent der mittleren und 55,03 Prozent der großen Unternehmen KI ein. Für kleinere Häuser liegt der wirksame Hebel deshalb fast vollständig bei Daten, Schnittstellen und einem durchgerechneten Ausstieg — nicht bei der Frage, wo ein Chip gefertigt wurde.