Intralogistik & Industrieroboter · Überblick
Lagerroboter — welche Typen es gibt, was sie leisten und wo die Grenzen liegen
Kurz gesagt: Lagerroboter bewegen und handhaben Material innerhalb eines Standorts. Die wichtigsten Typen sind fahrerlose Transportsysteme, autonome mobile Roboter, Kommissionier- und Palettierroboter sowie automatische Würfellager. Der Markt ist reif: 2024 wurden laut IFR über 102.000 Transport- und Logistikroboter verkauft, Amazon betreibt nach eigenen Angaben allein über eine Million. Wichtig für die Einordnung: „Autonom“ heißt oft „im abgesperrten Bereich“, und das freie Greifen jeder Ware ist noch nicht gelöst.
Was ein Lagerroboter ist
Wer ein Lager oder die Werkslogistik verantwortet, muss die Bauarten hinter dem Sammelbegriff auseinanderhalten, denn sie lösen sehr unterschiedliche Aufgaben. Ein Lagerroboter bewegt oder handhabt Material innerhalb eines Standorts, ohne dass ein Mensch fährt oder trägt. Der weitere Begriff dafür ist Intralogistik-Roboter, und er umfasst alle Roboter, die Waren innerhalb eines Lagers oder einer Fabrik transportieren und handhaben, vom Wareneingang bis zum Versand.
Anders als viele Consumer-Roboter ist diese Technik längst Alltag. In den Lagern des Online-Handels und in den Fabriken der Industrie arbeiten Hunderttausende solcher Maschinen, oft rund um die Uhr und im Schichtbetrieb. Der Markt ist reif, wächst aber weiter kräftig, weil der Online-Handel immer neue Lager und Kapazitäten verlangt.
Die Typen im Überblick
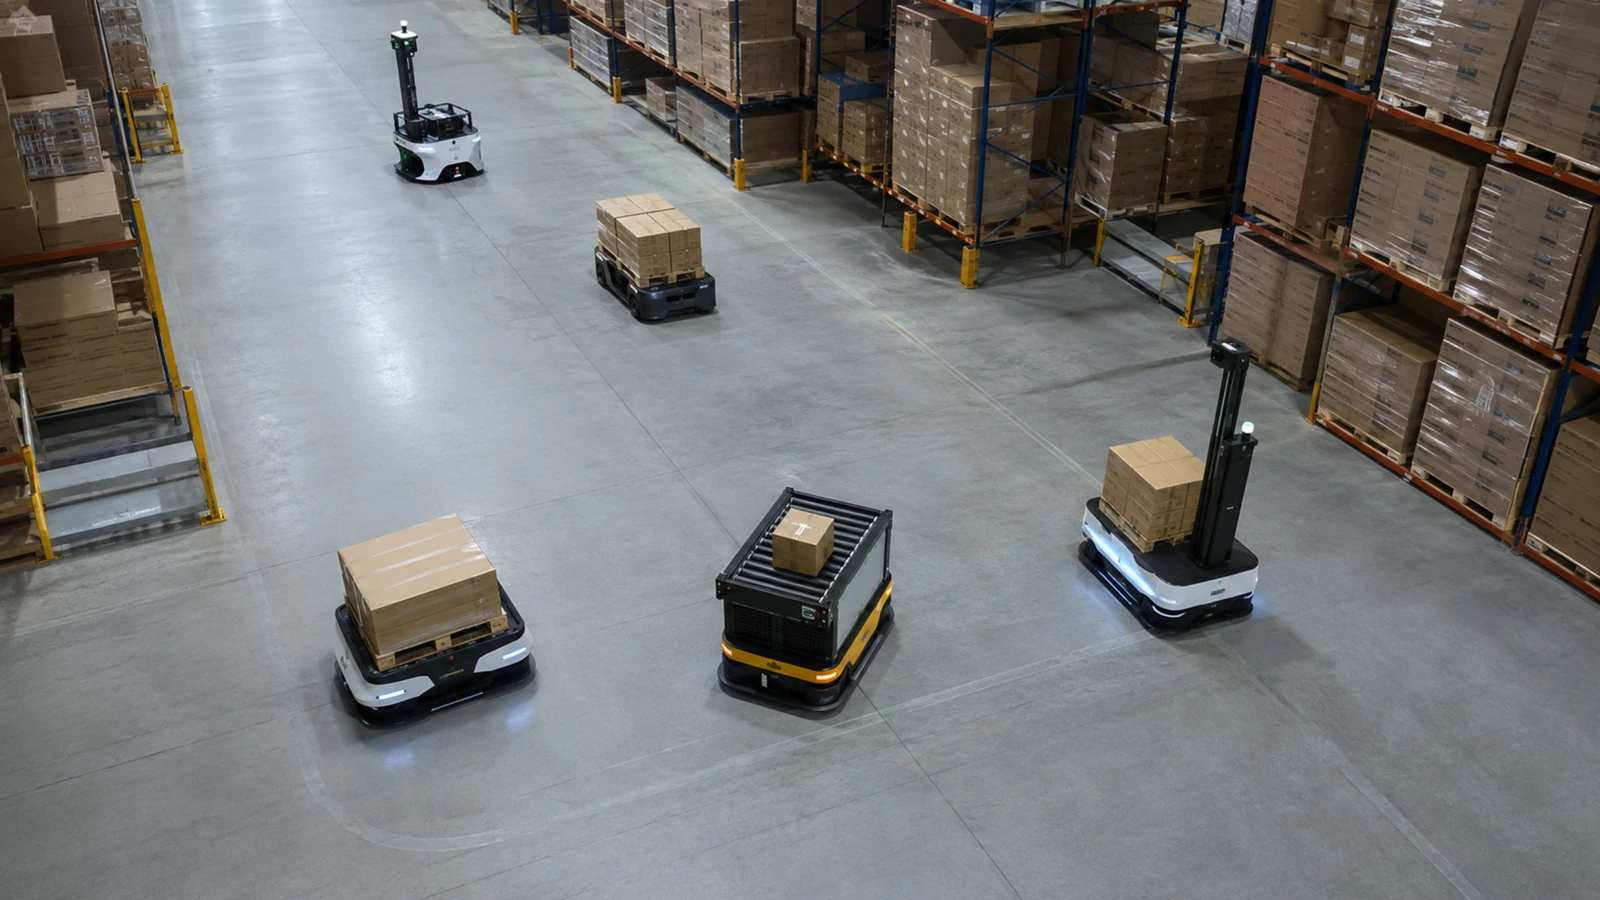
Sechs große Typen prägen die Lagerrobotik. Sie unterscheiden sich vor allem darin, welche Aufgabe sie im Materialfluss übernehmen.
| Typ | Aufgabe | Prinzip |
|---|---|---|
| Fahrerlose Transportsysteme | Transport auf festen Routen | Fahrzeug folgt Leitlinie |
| Autonome mobile Roboter | flexibler Transport | freie Navigation per SLAM |
| Kommissionierroboter | Aufträge zusammenstellen | Ware zur Person oder Greifarm |
| Palettierroboter | Paletten stapeln | Roboterarm oder Cobot |
| Regalbediengeräte / Shuttle | Ein- und Auslagern | schienengeführt im Regal |
| Würfellager | Kompaktlagerung | Roboter auf dem Behälter-Gitter |
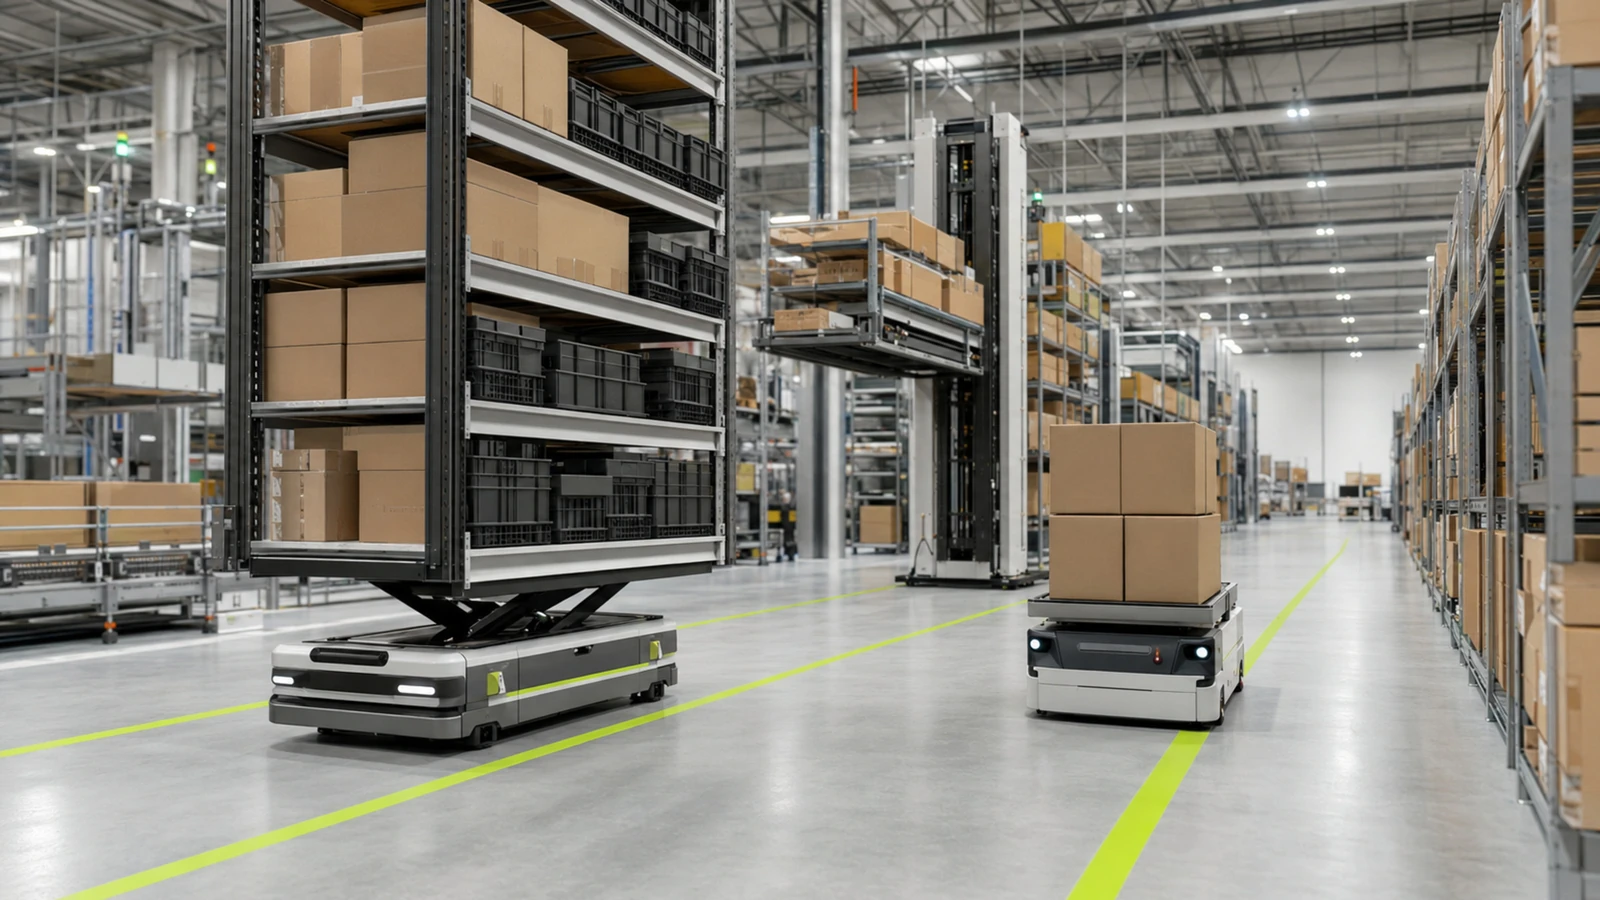
Diese Typen ergänzen sich. Ein modernes Lager kombiniert oft mehrere davon: Transportroboter fahren die Ware, Kommissionierlösungen stellen Aufträge zusammen, Palettierroboter stapeln den Versand. Jeder einzelne Typ löst einen anderen Engpass, und erst im Zusammenspiel entsteht ein durchgängig automatisierter Materialfluss vom Wareneingang bis zum Versand.
FTS und AGV
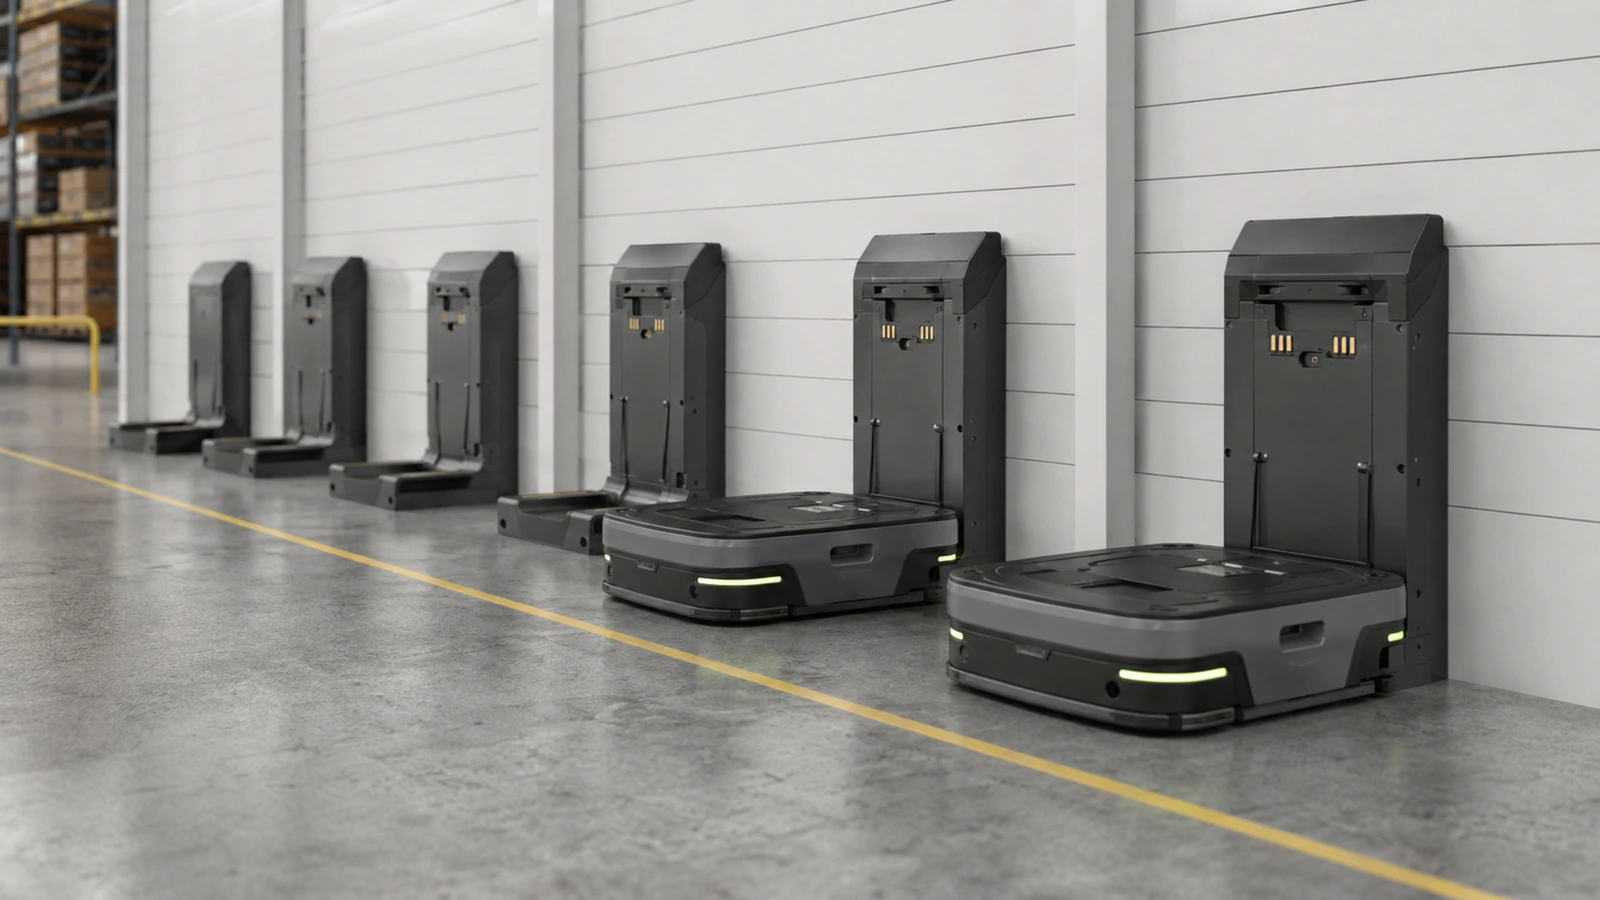
Fahrerlose Transportsysteme sind die ältesten und reifsten Lagerroboter. Sie transportieren Material auf fest vorgegebenen Routen, etwa geführt von Magnetband oder Laser-Reflektoren. Das einzelne Fahrzeug heißt AGV, das System aus mehreren Fahrzeugen plus Leitsteuerung heißt FTS.
Ihre Stärke ist die Verlässlichkeit auf immer gleichen Wegen, ideal für getaktete Produktion. Die Automobilindustrie treibt die Technik seit Jahrzehnten. Details zu Navigation, Bauformen und Kosten stehen im Beitrag zu den fahrerlosen Transportsystemen.
FTS sind breit im Einsatz, und sie sind der Maßstab, an dem sich die flexibleren, jüngeren Systeme messen lassen. Sprechen Sie über Lagerroboter, kommen Sie an ihnen nicht vorbei.
Autonome mobile Roboter
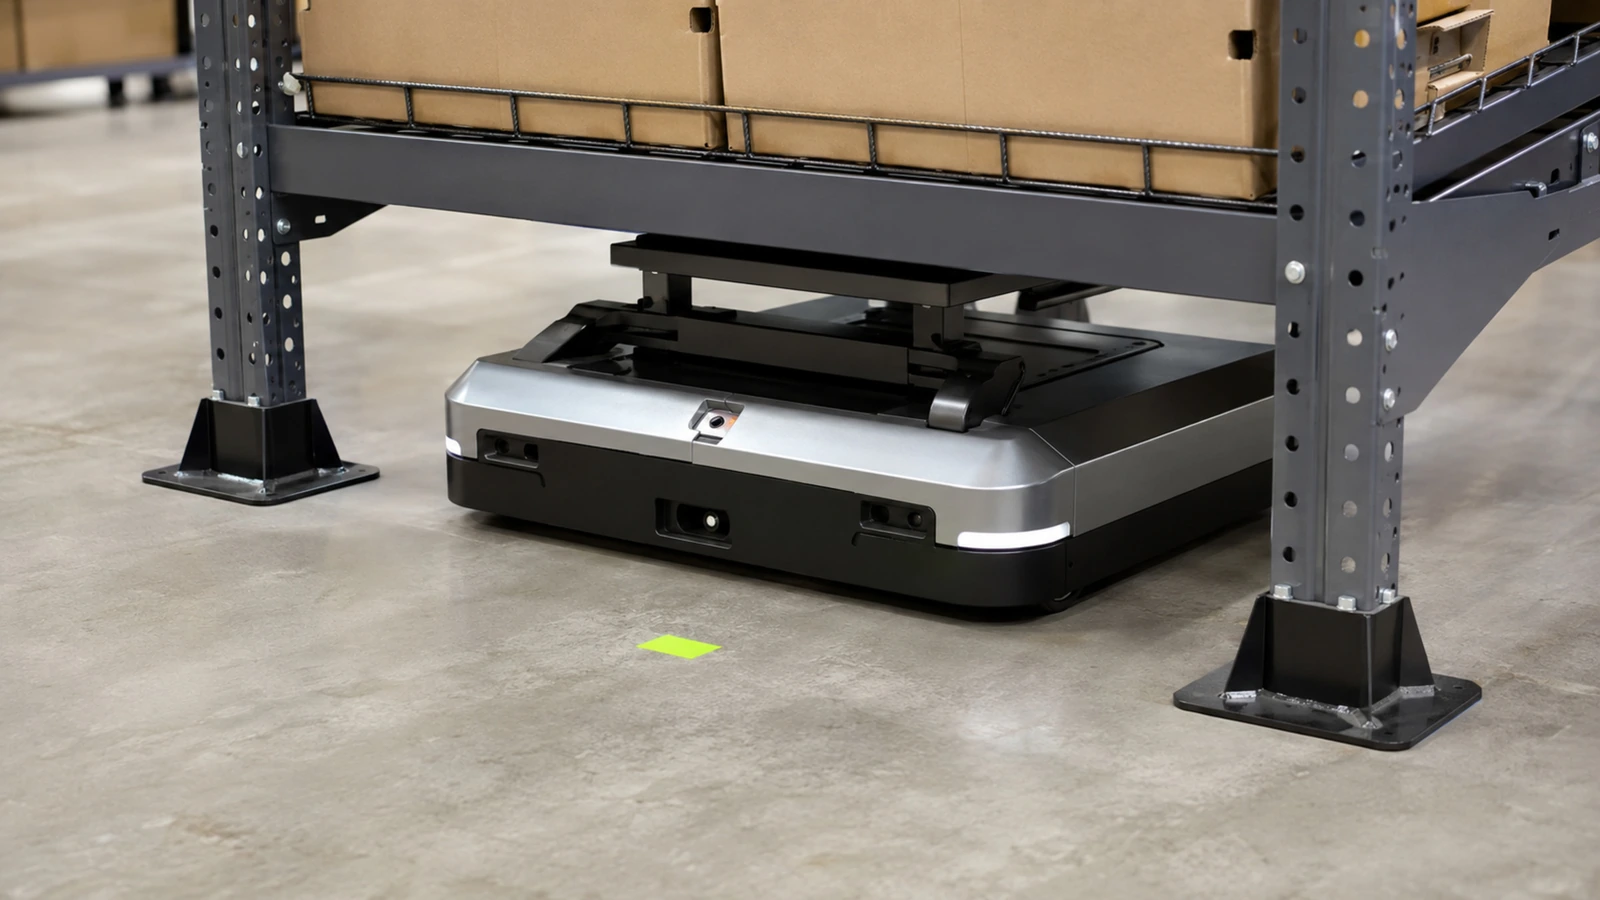
Autonome mobile Roboter, kurz AMR, sind die flexible Antwort auf das starre FTS. Sie navigieren frei durch das Lager, planen ihren Weg selbst und weichen Menschen und Hindernissen aus. Einen baulichen Umbau mit festen Leitlinien brauchen sie nicht.
Das Prinzip prägte Amazon mit den Kiva-Regalrobotern, die die Ware zum Menschen bringen, statt den Menschen zur Ware laufen zu lassen. Heute betreibt der Konzern über eine Million solcher Roboter und wickelt nach eigenen Angaben rund 75 % seiner Lieferungen robotergestützt ab. Wie AMR funktionieren, erklärt der Beitrag zu den autonomen mobilen Robotern.
Ihr Vorteil ist die schnelle Inbetriebnahme und die einfache Skalierung, denn Sie stellen weitere Roboter dazu, ohne die Halle umzubauen oder neue Leitlinien zu verlegen. Ihre Grenze ist dieselbe wie bei allen mobilen Robotern, nämlich das Greifen.
Der Unterschied zum FTS ist grundlegend und zugleich fließend. Ein FTS folgt einer festen Route, ein AMR entscheidet selbst.
Kommissionierroboter
Das Kommissionieren, also das Zusammenstellen von Aufträgen, ist der schwierigste und personalintensivste Schritt im Lager. Ein Weg dorthin ist reif und breit im Einsatz, nämlich der mobile Roboter, der das Regal zum Menschen bringt, der dann greift.
Der andere Weg lässt einen Roboterarm das Einzelstück selbst greifen. Das ist technisch anspruchsvoll und steht am Anfang, weil nicht jeder Artikel sicher zu greifen ist. Die Einzelheiten behandelt der Beitrag zum Kommissionierroboter.
Der Transport zum Kommissionieren ist gelöst, das eigenständige Greifen jeder Ware nicht. Genau hier trifft die reife Lagerrobotik auf die junge künstliche Intelligenz.
Palettierroboter
Am Ende der Linie stapeln Palettierroboter Kartons, Säcke oder Gebinde auf Paletten. Das ist schwere, monotone und rückenbelastende Arbeit, für die zunehmend Roboter einspringen. Es gibt sie als große Knickarm-Industrieroboter und als kleinere kollaborative Cobots.
Gerade der Cobot-Trend macht das Palettieren für kleine und mittlere Betriebe bezahlbar. Solche Zellen arbeiten ohne Schutzzaun, wenn die Sicherheit stimmt, und passen in enge Hallen. Details stehen im Beitrag zum Palettierroboter.
Palettieren ist damit ein reifer, breit genutzter Baustein der Lagerrobotik. Anders als beim Greifen einzelner Artikel ist das Stapeln ganzer Gebinde technisch gut beherrschbar, weil Form und Gewicht der Ware meist bekannt und gleichförmig sind.
Würfellager und Shuttle
Ein eigener Zweig sind die automatischen Kompaktlager. Regalbediengeräte und Shuttle fahren schienengeführt durch Hochregale und lagern Behälter ein und aus. Sie nutzen die Höhe der Halle voll aus.
Noch dichter packen die Würfellager. Dort stapeln sich Behälter in einem Gitter, und kleine Roboter fahren oben auf dem Würfel, um die Ware herauszuheben. Anbieter wie AutoStore nennen über 1.900 solcher Installationen weltweit.
Diese Systeme sind der Extremfall der Flächenverdichtung, maximale Lagerdichte auf minimaler Grundfläche. Lagerrobotik besteht eben nicht nur aus fahrenden Robotern, sondern auch aus fest verbauten Automaten.
Für den Betrieb ist das oft eine Platzfrage. Wo Grundstücke teuer und Hallen knapp sind, spielt das Würfellager seine Stärke aus. Dafür ist es weniger flexibel, denn ein einmal gebautes Kompaktlager lässt sich schwerer umbauen als eine Flotte frei fahrender Roboter. Auch hier gibt es keine für alle beste Lösung, sondern nur die passende für den jeweiligen Betrieb. Was eine solche Anlage technisch ausmacht, führt unser Beitrag zu Industrierobotern und Cobots aus.
FTS oder AMR — der zentrale Unterschied
Die häufigste Frage bei der Planung ist die nach FTS oder AMR. Der Kern ist die Navigation. Ein FTS folgt festen Routen und bleibt vor einem Hindernis stehen, ein AMR navigiert frei und weicht aus.
Ein FTS passt deshalb zu festen, wiederkehrenden Abläufen mit hohen Stückzahlen über dieselbe Strecke. Ein AMR passt zu wechselnden Wegen, dynamischen Umgebungen und Fällen, in denen ein baulicher Umbau vermieden werden soll.
Die Grenze verschwimmt allerdings. Viele moderne FTS können ebenfalls frei navigieren, und der Verband VDMA benannte seine Fachabteilung 2024 von „Fahrerlose Transportsysteme“ in „Mobile Robots“ um. Das Etikett sagt darum weniger über ein Fahrzeug aus als seine konkrete Fähigkeit.
Wie groß der Markt ist
Laut IFR World Robotics 2025 wurden 2024 weltweit 102.900 Transport- und Logistikroboter verkauft, ein Plus von 14 %. Mit 51 % ist das die größte Anwendungsklasse aller professionellen Serviceroboter.
Davon entfielen rund 81.800 Einheiten auf mobile Intralogistik-Roboter. Zugleich legte das Mietmodell Robots-as-a-Service kräftig zu, in Transport und Logistik um 42 %.
Diese Zahlen stammen aus einer Stichprobe von knapp 300 Anbietern und sind nicht hochgerechnet, die reale installierte Basis liegt also höher. Marktprognosen zum Weltmarkt schwanken je nach Haus stark und sind als Prognose mit Spanne zu lesen.
Insgesamt wurden 2024 weltweit knapp 200.000 professionelle Serviceroboter verkauft, ein Plus von 9 %. Die Intralogistik ist darin mit Abstand das größte Feld.
Der deutsche Markt und seine Anbieter
Deutschland ist ein Kernmarkt der Intralogistik. Die deutsche Robotik- und Automationsbranche erwartete für 2025 laut VDMA rund 14,5 Mrd. Euro Umsatz, allerdings mit einem konjunkturbedingten Rückgang von etwa 10 %. Das Segment der mobilen Roboter wuchs dabei gegen den Trend.
Viele Marktführer sitzen in Deutschland oder Europa, darunter die KION-Gruppe mit Dematic und STILL, dazu Jungheinrich, SSI Schäfer, Körber und Swisslog. International prägen Amazon Robotics, Geek+ und AutoStore das Bild. Diese Vielfalt an Anbietern zeigt, wie etabliert und wettbewerbsintensiv der Markt inzwischen ist. Auf der Steuerungsebene kommt mit dem Dresdner Software-Anbieter Wandelbots ein weiterer deutscher Name dazu, der fremde Robotermarken über eine Oberfläche bedienbar macht.
Laut IFR ist Deutschland mit 278.900 operativen Industrierobotern der Spitzenreiter Europas. Das Land stellt rund 40 % aller EU-Fabrikroboter. Auf diesem reifen Automatisierungsstandort setzt der Ausbau der Lagerrobotik auf. Konkrete Anlagenpreise nennen wir bewusst nur mit dem Hinweis „ohne Gewähr“.
Die Wertschöpfung sitzt hier stark in Deutschland und Europa. Anders als bei humanoiden Robotern oder Consumer-Geräten führen heimische Konzerne den Markt an. Für Betriebe bedeutet das kurze Wege bei Service und Ersatzteilen und Systeme, die auf europäische Normen und Lagerstrukturen ausgelegt sind. Auch jüngere Anbieter setzen dort an, etwa dem Münchner Cobot-Anbieter RobCo, der kleine Betriebe mit mietbaren Baukasten-Armen adressiert, sowie dem österreichischen Anbieter IONO Robotics, dessen Humanoid WORKMATE einen ersten Praxistest bei der SAG Group durchlaufen hat, aber noch keinen bestätigten Regelbetrieb.
Was den Ausbau treibt
Der Boom des Online-Handels wirkt am stärksten, denn er verlangt einen enormen Durchsatz an einzelnen Sendungen. Ohne Automatisierung ist dieses Volumen kaum zu bewältigen.
Der Arbeitskräftemangel kommt dazu. Lagerarbeit ist körperlich hart und schwer zu besetzen, und die IFR nennt den Personalmangel ausdrücklich als Kerntreiber für Serviceroboter. Roboter füllen die Lücke, die Menschen hinterlassen.
Wie stark dieser Hebel wirkt, zeigt das Mietmodell. Das Robots-as-a-Service-Geschäft in Transport und Logistik wuchs 2024 laut IFR um 42 %, die gesamte Mietflotte um 31 %. Betriebe, die keine hohe Anfangsinvestition stemmen wollen, mieten die Roboter also monatsweise. Das senkt die Einstiegshürde gerade für kleinere Lager deutlich.
Die Fläche wirkt in dieselbe Richtung. Grundstücke und Hallen sind teuer, deshalb wollen Betriebe auf gleicher Fläche mehr lagern und umschlagen. Dichte Systeme wie Würfellager und flexible Roboter helfen dabei, jeden Quadratmeter besser zu nutzen.
Physical AI und das KI-Greifen
Das Greifen ist die Stelle, an der sich am meisten bewegt. Lange konnten Roboter zwar zuverlässig fahren, aber nicht sicher greifen, wie es der Satz „Navigation ist nicht Manipulation“ auf den Punkt bringt. Genau das ändert sich gerade durch künstliche Intelligenz.
Moderne KI-Systeme erkennen per Kamera, welches Objekt in der Kiste liegt und wo der beste Greifpunkt sitzt. Anbieter nennen Erkennungsraten bis zu 99 %, das sind allerdings Herstellerangaben aus günstigen Bedingungen. Wie diese KI funktioniert, erklärt der Beitrag zur Physical AI.
Wenn Roboter zuverlässig greifen, fällt der letzte große Engpass. Noch aber ist das Greifen unbekannter Ware teils Pilot, nicht Serie, und der Mensch bleibt für die Ausnahmen im Spiel.
Genau an dieser Stelle verbindet sich die Intralogistik mit dem größten KI-Thema der Robotik. Die Foundation- und VLA-Modelle, die humanoiden Robotern das Greifen beibringen, kommen zuerst dort zum Einsatz, wo sich die Investition rechnet, und das ist das Lager. Wollen Sie die Lagerrobotik verstehen, gehört die Entwicklung der Roboter-KI dazu.
Recht und Arbeitsschutz
Weil Lagerroboter im selben Raum wie Menschen arbeiten, ist der Rechtsrahmen wichtig. Ab dem 20. Januar 2027 gilt in der EU die Maschinenverordnung 2023/1230, die erstmals autonome Maschinen, kollaborative Roboter und KI-Sicherheit ausdrücklich regelt.
In Deutschland kommen das Arbeitsschutzgesetz und die DGUV-Regeln hinzu. Jeder Betrieb braucht eine Risikobeurteilung, Schutzbereiche und eine zuverlässige Personenerkennung. Was die neuen Regeln bedeuten, ordnet der Überblick zu Robotern und Recht ein.
Viele Anlagen, die als autonom vermarktet werden, laufen in abgetrennten oder eingezäunten Zonen. Die IFR nennt Innenräume ohne öffentlichen Verkehr ausdrücklich als wichtigste Umgebung. Echte offene Mensch-Roboter-Kollaboration ist noch die Ausnahme.
Grenzen und Fazit
Vom fahrerlosen Transportsystem über den flexiblen AMR bis zum Palettierroboter sind Lagerroboter tausendfach im Einsatz, in Deutschland wie weltweit. Der Markt wächst und ist von starken europäischen Anbietern geprägt, was Betrieben kurze Wege bei Service und Ersatzteilen sichert.
Zugleich gilt Nüchternheit. „Autonom“ heißt oft „im abgesperrten Bereich“, das Greifen jeder Ware ist noch nicht gelöst, der Integrationsaufwand wird unterschätzt, und alle Preis- und Leistungsangaben stammen von Anbietern. Wenn Sie die Typen kennen, FTS und AMR sauber abwägen und die Grenzen realistisch sehen, entscheiden Sie klug statt nach Hochglanzprospekt.
Was ist ein Lagerroboter?
Eine Maschine, die Material innerhalb eines Standorts bewegt oder handhabt, ohne dass ein Mensch fährt oder trägt. Der weitere Begriff ist Intralogistik-Roboter. Dazu zählen fahrerlose Transportsysteme, autonome mobile Roboter, Kommissionier- und Palettierroboter sowie automatische Würfellager.
Was ist der Unterschied zwischen Lagerroboter und Intralogistik-Roboter?
Die Begriffe überschneiden sich stark. Intralogistik-Roboter ist der Oberbegriff für alle Roboter, die Material innerhalb eines Standorts bewegen oder handhaben. Lagerroboter meint enger die Geräte im Lager selbst, etwa Transport-, Kommissionier- und Regalsysteme.
FTS oder AMR — was ist der Unterschied?
Ein fahrerloses Transportsystem folgt festen Routen und bleibt vor Hindernissen stehen. Ein autonomer mobiler Roboter navigiert frei per SLAM und umfährt Hindernisse. FTS passt zu festen, wiederkehrenden Abläufen, AMR zu wechselnden Umgebungen. Die Grenze verschwimmt aber, weil moderne FTS ebenfalls frei navigieren können.
Ist Lagerrobotik Alltag oder Zukunft?
Alltag. 2024 wurden laut IFR über 102.000 Transport- und Logistikroboter verkauft, davon rund 81.800 mobile Intralogistik-Roboter. Amazon betreibt über eine Million Lagerroboter. Der Markt ist reif und wächst zugleich weiter, getrieben vom Online-Handel und dem Arbeitskräftemangel.
Wie groß ist der Markt in Deutschland?
Die deutsche Robotik- und Automationsbranche erwartete für 2025 laut VDMA rund 14,5 Mrd. Euro Umsatz, mit einem konjunkturbedingten Rückgang. Viele Marktführer der Intralogistik sitzen in Deutschland, etwa KION mit Dematic, Jungheinrich, STILL und SSI Schäfer. Konkrete Anlagenpreise gelten nur ohne Gewähr.
Was treibt den Ausbau?
Vor allem drei Faktoren: der Boom des Online-Handels mit hohem Durchsatzbedarf, der Arbeitskräftemangel im Lager und der Druck, teure Fläche dichter zu nutzen. Neu hinzu kommt das KI-gestützte Greifen, das die Kommissionierung automatisieren soll.
Können Lagerroboter jeden Artikel greifen?
Zunehmend, aber nicht überall zuverlässig. KI-Systeme greifen auch unbekannte Objekte, Anbieter nennen Erkennungsraten bis zu 99 % als Herstellerangabe. Bei schwierigen Formen, spiegelnden oder sehr leichten Teilen bleiben menschliche Eingriffe nötig. Ein Teil ist noch Pilot, nicht Serie.
Welche Anbieter gibt es?
In Deutschland und Europa unter anderem die KION-Gruppe mit Dematic und STILL, Jungheinrich, SSI Schäfer, Körber und Swisslog. International prägen Amazon Robotics, Geek+ und AutoStore den Markt. Welcher Anbieter passt, hängt von Aufgabe, Durchsatz und Budget ab.
Welche Vorschriften gelten?
Ab dem 20. Januar 2027 gilt in der EU die Maschinenverordnung 2023/1230, die autonome Maschinen und kollaborative Roboter ausdrücklich regelt. In Deutschland kommen Arbeitsschutzgesetz und DGUV-Regeln hinzu, mit Risikobeurteilung, Schutzbereichen und Personenerkennung als Pflicht.
Sind Lagerroboter wirklich autonom?
Nur eingeschränkt. Viele Anlagen laufen in abgetrennten Zonen ohne freien Personenverkehr, die IFR nennt das ausdrücklich. Roboter fahren zuverlässig, das eigenständige Greifen jeder Ware ist aber noch nicht gelöst. Realistisch ist Mensch-Roboter-Kollaboration, nicht das vollautomatische Lager.
Für die Einordnung des deutschen Automatisierungsgrades hilft die Kennzahl 449 Industrieroboter je 10.000 Beschäftigte — und die Frage, was sie gerade nicht sagt.
Quellen & Stand: IFR World Robotics 2025 (Service Robots, Datenjahr 2024, veröff. Oktober 2025), VDMA Robotik + Automation (DE-Marktprognose 2025, Umbenennung „Mobile Robots“ 2024), Amazon (Flottenzahlen Juli 2025, Herstellerangabe), AutoStore / Exotec / Geek+ (Installationszahlen, Herstellerangaben), Fraunhofer IPA / automationspraxis (FTS-/AMR-Abgrenzung), EUR-Lex / DGUV (EU-Maschinenverordnung 2023/1230, Arbeitsschutz). Marktprognosen sind Schätzungen mit erheblicher Spanne, kein Ist-Zustand; Hersteller- und Leistungszahlen sind als solche gekennzeichnet. Preise nennen wir nur mit „ohne Gewähr“. „Autonom“ ist im Kontext (oft abgesperrter Bereich) zu lesen. Stand: 31. Juli 2026.