Physical AI · Marktüberblick
Robotik Südkorea: Samsung, LG, Doosan und ROBOTIS bauen eine Physical-AI-Industrie
Kurz gesagt: Südkoreas Stärke in der Physical-AI-Industrie ist kein einzelner Roboter, sondern eine durchgehende Wertschöpfungskette aus Halbleitern, Batterien, Aktuatoren, Fabriken und vier sehr unterschiedlichen Konzernstrategien: Samsung mit Rainbow Robotics, LG, Doosan Robotics und ROBOTIS. Real beschaffbar ist davon heute nur die Industrieautomation von Doosan mit eigener Europazentrale bei Frankfurt. Samsungs Humanoid-Fabrik in Gumi, LGs Haushaltsroboter CLOiD und ROBOTIS‘ Plattform K0 sind Pläne, Demos oder frühe Entwicklerprodukte, und der Staat verstärkt das Ganze mit einem milliardenschweren Beschaffungs- und Lokalisierungsprogramm.
Eine Wertschöpfungskette statt ein einzelner Star-Roboter
Wenn Sie als Einkäufer, Technologieverantwortlicher oder Industrieanalyst mit Korea-Bezug den globalen Humanoiden-Wettlauf verfolgen, fällt der Blick meist zuerst auf die USA und auf China. Die USA bringen Foundation-Model-Unternehmen, Risikokapital und Marken wie Figure, Apptronik oder Agility Robotics mit. China bringt eine enorme Hardwarelieferkette, aggressive Preise und eine schnell wachsende Zahl an Humanoidenherstellern mit. Südkorea wirkt daneben kleiner — und genau das ist möglicherweise die falsche Perspektive für Ihre Einordnung.
Denn Korea besitzt etwas, das in der sogenannten Physical AI, also KI-Systemen mit einem Körper in der realen Welt, mindestens so wichtig werden kann wie eine spektakuläre Robotermarke: eine ungewöhnlich dichte industrielle Lieferkette. Das ist keine vage Behauptung: Laut International Federation of Robotics hält Südkorea mit 1.220 Robotern je 10.000 Beschäftigten die weltweit höchste Roboterdichte, getragen von Elektronik- und Automobilindustrie als größten Abnehmern. Was Physical AI als Konzept technisch bedeutet, erklärt der allgemeine Grundlagenbeitrag zu Physical AI; hier geht es um die länderspezifische Industriestrategie, die daraus in Südkorea gerade entsteht. Samsung, LG, Doosan und ROBOTIS bauen dabei nicht denselben Roboter, sondern besetzen unterschiedliche Schichten: Halbleiter, Batterien, Elektromotoren, Aktuatoren, Haushaltsgeräte, Automobilzulieferung, Fabriken und Systemintegration.
Samsung und Rainbow Robotics zielen langfristig auf intelligente Humanoide und Fabrikautomation. LG baut einen Haushaltsroboter und gleichzeitig eigene Aktuatoren. Doosan besitzt bereits ein international kommerzialisiertes Cobot-Geschäft und entwickelt daraus agentische Robotik und Humanoidentechnik. ROBOTIS wiederum beginnt am anderen Ende des Marktes, bei offenen Aktuatoren und einem reproduzierbaren Open-Source-Humanoiden. Der Staat versucht, diese vier Ebenen zu einer nationalen Industriestrategie zusammenzuziehen — mit einem Investitionsprogramm, das sich in konkreten Zahlen ausdrückt. Die entscheidende Frage für Ihre Einordnung lautet deshalb nicht, welcher koreanische Humanoid gewinnt, sondern ob Korea Compute, Komponenten, Roboterkörper, Daten, Fabriken und Vertrieb so verbinden kann, dass aus Physical AI eine industrielle Plattform wird.
Vom Robotikplan 2024 zur Physical-AI-Eskalation 2026
Der aktuelle Humanoiden-Boom lässt leicht vergessen, dass Seoul schon vorher eine Robotikstrategie verfolgte. Im Januar 2024 verabschiedete die Regierung den vierten Intelligent Robot Basic Plan für die Jahre 2024 bis 2028. Der Rahmen sah öffentliche und private Investitionen von mehr als drei Billionen Won (umgerechnet rund 1,9 Milliarden Euro) bis 2030 vor, verbunden mit konkreten Zielgrößen: eine Million Roboter in Industrie und Gesellschaft, 80 Prozent Lokalisierung zentraler Robotikkomponenten, 15.000 ausgebildete Fachkräfte und 150 spezialisierte Robotikunternehmen. Das war noch eine relativ breite Robotikstrategie, keine spezifische Humanoiden-Agenda.
Am 27. August 2026 wurde daraus ein deutlich aggressiveres Programm. Die Regierung kündigte bis 2030 zusätzlich 2,3 Billionen Won (rund 1,4 Milliarden Euro) für das Humanoiden-Ökosystem an sowie weitere 2,8 Billionen Won (rund 1,8 Milliarden Euro) für Physical-AI-Demonstrationsprojekte in acht Feldern — darunter autonome Fertigung, Fertigung für kleine und mittlere Unternehmen, Landwirtschaft, Bau, Logistik, Häfen, Pflege und Verteidigung. Wichtig dabei ist, dass Korea nicht nur einen Roboterkörper fördert, sondern konkrete Anwendungsfälle in acht getrennten Branchen — das reduziert das Risiko, dass die Fördersumme in einen einzigen, noch unbewiesenen Formfaktor fließt.
Bemerkenswert ist außerdem die Reihenfolge, die die Regierung selbst beschreibt: zuerst strukturierte Fertigung und Logistik, danach unstrukturierte Außenbereiche, Haushalt und Pflege. Aus Ingenieurssicht ist das plausibel, denn eine Fabrik bietet bekannte Böden, wiederholte Aufgaben, kontrollierte Beleuchtung und klar definierte Qualitätskriterien, während ein Haushalt mit Kindern, Haustieren, Kleidung und nahezu unendlich vielen Objektvarianten arbeitet. Korea versucht also nicht, Physical AI sofort im schwierigsten Einsatzfeld zu beweisen, sondern dort, wo Erfolg leichter messbar ist.
Der Staat will zudem selbst zum ersten großen Kunden werden. Für 2027 sind 250 öffentlich beschaffte Humanoide vorgesehen, bis 2030 insgesamt 1.080; zählt man Vierbeiner und andere Robotik hinzu, soll die staatliche Beschaffung bis 2030 rund 5.000 Systeme umfassen. Universitäten und Forschungseinrichtungen erhalten so Hardware, Entwickler bekommen reale Plattformen, und Hersteller erhalten erste Stückzahlen — eine klassische Strategie gegen das Henne-Ei-Problem eines jungen Marktes. Parallel soll der Anteil zentraler heimischer Humanoid-Komponenten von aktuell rund 45 Prozent auf 80 Prozent bis 2030 steigen, wobei die Regierung bislang nicht offengelegt hat, ob dabei Wertschöpfungsanteil, Stückzahl oder Bauteilkategorie gezählt wird.
| Zielgröße | 4. Basisplan 2024–2028 (Jan. 2024) | Eskalation August 2026 | Status |
|---|---|---|---|
| Investitionsvolumen bis 2030 | > 3 Billionen Won (rund 1,9 Mrd. Euro), öffentlich + privat | zusätzlich 2,3 Bio. Won Humanoid-Ökosystem + 2,8 Bio. Won Physical-AI-Demos | Regierungsziel, Umsetzung läuft |
| Roboterbestand | 1 Million Roboter in Industrie/Gesellschaft | — | Zielgröße 2030 |
| Lokalisierung Kernkomponenten | 80 % bis 2030 | aktueller Stand ca. 45 % (Planungsangabe 2026) | Zielgröße, Messmethodik offen |
| Staatliche Beschaffung Humanoide | — | 250 (2027), 1.080 (bis 2030) | Regierungsplan |
| Gesamtbeschaffung inkl. Vierbeiner u.a. | — | rund 5.000 Systeme bis 2030 | Regierungsplan |
| Nationales Robot-Betriebssystem | — | Zieljahr 2031 | Konzeptstadium |
Samsung und Rainbow Robotics: vom Anteilseigner zur konsolidierten Tochter
Samsung Electronics ist kein klassisches Robotik-Start-up, sondern ein Halbleiter-, Elektronik- und Produktionskonzern, der sich in Rainbow Robotics eingekauft hat. 2023 investierte Samsung zunächst 86,8 Milliarden Won (rund 55 Millionen Euro) und erwarb 14,7 Prozent an dem Unternehmen. Ende 2024 zog Samsung eine Call-Option und erhöhte seinen Anteil auf 35 Prozent; Rainbow wird seither im Konzernabschluss als Tochtergesellschaft konsolidiert. Das ist ein anderer Governance-Level als eine bloße strategische Absichtserklärung, denn Samsung ist damit größter Aktionär mit direktem Einfluss auf Strategie und Ressourcenverteilung.
Rainbow Robotics wurde 2011 aus dem KAIST-Humanoiden-Umfeld gegründet; die Gründer gehörten zur Gruppe hinter HUBO, dem ersten koreanischen zweibeinigen Humanoiden. Samsung bringt Halbleiterkompetenz, Fabriken, Kapital und globalen Vertrieb mit, Rainbow bringt Robotersteuerungen, Aktuatorik, Cobots, mobile Roboter und Humanoiden-Forschung. Mit der Transaktion schuf Samsung zunächst ein Future Robotics Office direkt unter dem CEO; im Juli 2026 berichtete Reuters über eine neue Struktur namens Robotics eXperience, die Robotikstrategie, Kerntechnologien und operatives Geschäft bündeln soll. Der wichtigste offizielle Satz des Jahres 2026 steht allerdings in einer Börsenmitteilung: Am 29. Juni kündigte Samsung dort den Bau einer Humanoid-Produktionslinie im Werk Gumi an — ohne Stückzahl, Kapazität oder Verkaufspreis zu nennen. Eine geplante Produktionslinie ist ein starker Industrialisierungsbeleg, aber noch kein Beleg für eine laufende Serienfertigung.
Man sollte Rainbow dabei nicht auf einen künftigen Samsung-Humanoiden reduzieren, denn die Firma verkauft bereits Cobots, mobile Roboter, Vierbeiner und Forschungsplattformen wie den RB-Y1. Dieser mobile Dual-Arm-Roboter mit humanoider Oberkörperkinematik und Radbasis trägt laut aktueller Spezifikation drei Kilogramm Nutzlast pro Arm und kommt mit SDK und GPU-orientierter Recheneinheit als Forschungsplattform. Rainbow selbst beschreibt ihn ausdrücklich als kein fertiges Gerät für eine einzelne Aufgabe, sondern als Basis für KI-basierte Manipulation, Teleoperation und Ganzkörpersteuerung — eine ungewöhnlich ehrliche Produktdefinition für diesen Markt. 2024 meldete Rainbow, die ersten 30 Vorbestellungen des RB-Y1 seien verkauft worden, 15 in Korea und 15 international, vor allem an Forschungsinstitutionen und Universitäten; die von uns zitierte Primärquelle für diese Zahl war bei dieser Prüfung im September 2026 nicht mehr erreichbar, sodass die genaue Stückzahl als unbestätigt gelten sollte, auch wenn die grundsätzliche Ausrichtung auf Forschungskunden zu den übrigen Belegen passt.
Nach Südkorea außerhalb der eigenen Fabriken ist am ehesten Deutschland als Testfeld sichtbar: Bereits 2023 nannte Rainbow zwei Distributoren in Deutschland, und 2024 vereinbarten Rainbow, Schaeffler und das koreanische Forschungsinstitut KETI eine gemeinsame Entwicklung KI-basierter mobiler Dual-Arm-Systeme für autonome Fertigung, mit geplantem Einsatz an Produktionsstandorten in Deutschland und Korea. Ob diese historischen Kanäle 2026 noch in derselben Form bestehen, ist für Sie als Beschaffungsverantwortlichen im Einzelfall zu prüfen, denn ein Distributorenvertrag von 2023 sagt nichts über den heutigen Supportstatus eines künftigen Samsung-Humanoiden aus. Wichtig zur Einordnung: Das hier beschriebene Samsung-Engagement betrifft die Industriestrategie über Rainbow Robotics und Fabrikautomation. Samsungs Consumer-Roboter wie der Begleitroboter Ballie oder die Jet-Bot-Staubsauger sind ein eigenes Thema mit anderer Zielgruppe und werden im Beitrag zu Samsungs Consumer-Robotik behandelt, nicht hier.
LG CLOiD: Physical AI auf Rädern statt auf zwei Beinen
Während Samsung im Werk beginnt, beginnt LG im Zuhause. Auf der CES 2026 präsentierte LG erstmals CLOiD — kein zweibeiniger Humanoid, sondern ein Roboter mit Radbasis, zwei Armen, einem verstellbaren Oberkörper und einem Kopf, der zugleich als KI-Hub dient. Diese Radbasis reduziert nach Angaben von LG das Fallrisiko und nutzt vorhandenes Know-how aus Saugrobotern und dem hauseigenen Smart-Home-Hub. Im Haushalt ist diese Entscheidung nachvollziehbar, denn dort zählen Stabilität, geringer Energieverbrauch und Sicherheit gegenüber Kindern und Haustieren mehr als ein möglichst menschliches Aussehen.
Bei den Armen hat LG dagegen bewusst auf Menschenähnlichkeit gesetzt: je Arm sieben Freiheitsgrade, je Hand fünf unabhängig steuerbare Finger. Das ergibt Sinn, weil Türen, Kühlschränke, Milchpackungen, Wäsche und Backöfen für menschliche Hände gebaut sind — hier hilft menschenähnliche Manipulation mehr als menschenähnliche Beine. Auf der CES zeigte LG entsprechend lange Aufgabenketten: Milch aus dem Kühlschrank holen, ein Croissant in den Ofen legen, die Waschmaschine starten, Wäsche falten und Hindernisse aus dem Weg räumen — genau jene Haushaltsaufgaben, an denen Serviceroboter wegen vieler Objektvarianten, verformbarer Wäsche und beengter Räume bislang oft scheitern.
Trotzdem bleibt CLOiD im September 2026 ein Entwicklungs- und Demonstrationssystem. LG nennt in seinen Kernquellen weder Verkaufspreis noch Liefertermin, Stückzahl oder Auslieferungen an Endkunden; nach der Vorstellung auf der CES im Januar wurde CLOiD im September auf der IFA Berlin erneut öffentlich gezeigt, was die Roadmap belegt, aber keine Kaufmöglichkeit in Deutschland schafft. Einen strategischen Vorteil besitzt LG dabei, den reine Heimroboter-Start-ups nicht haben: die vernetzte Geräteplattform ThinQ. Ein Roboter, der jede Waschmaschine mechanisch bedienen müsste, bräuchte aufwendige Bilderkennung für Knöpfe, Displays und Drehregler; ein vernetztes LG-Gerät kann stattdessen einfach einen digitalen Befehl empfangen, während der Roboter nur dort manipuliert, wo es wirklich nötig ist. Das verkleinert den technischen Problemraum spürbar und dürfte LGs stärkster struktureller Vorteil im Wettbewerb um Haushaltsroboter sein.
Für diese Strategie trainiert LG nach eigenen Angaben Vision-Language- und Vision-Language-Action-Modelle mit zehntausenden Stunden an Haushaltsaufgaben-Daten. Gleichzeitig hat das Unternehmen mit der Marke AXIUM 2026 eine eigene Aktuatorlinie vorgestellt, die jahrzehntelange Motoren- und Antriebskompetenz aus der Haushaltsgerätefertigung auf Robotergelenke überträgt. Damit wird LG potenziell nicht nur Roboterhersteller, sondern auch Komponentenlieferant. Eingebettet ist das Ganze zusätzlich in ein staatliches Programm: Seit Mai 2026 läuft die K-AI-Humanoid-Initiative mit 50,4 Milliarden Won (rund 32 Millionen Euro) bis 2030, an der neben LG Electronics auch LG AI Research, LG Energy Solution, das Forschungsinstitut KIST sowie Robostar, WIRobotics und mehrere Universitäten beteiligt sind — mit einer klaren Aufgabenteilung von der Plattformbasis über KI und sichere Feststoffbatterien bis zur medizinischen Validierung.
Doosan Robotics: der schon heute kommerzielle Anker
Doosan Robotics ist im koreanischen Physical-AI-Feld die Firma mit dem klarsten bestehenden Europageschäft. Cobots sind bei Doosan längst Alltagsgeschäft, mit eigenen Vertriebskanälen, Systemintegratoren und Serviceorganisation. 2026 baute Doosan seine Europazentrale im Raum Frankfurt in Mörfelden-Walldorf weiter aus und nennt dort ausdrücklich Vertrieb, Service, Schulung, einen Showroom, Anwendungsentwicklung sowie lokale Ersatzteile und Reparaturkapazität. Für Ihre Einordnung als Beschaffungsverantwortlicher ist wichtig, diese beiden Reifegrade sauber zu trennen: Im Cobot- und Automationsgeschäft ist Doosan in Deutschland real aufgestellt, während die künftige Ebene aus intelligenten Roboterlösungen, Humanoiden und agentischer Robotik noch Entwicklungsstadium ist. Wer beide Ebenen vermischt, überschätzt die tatsächliche Humanoiden-Reife des Unternehmens.
2025 kündigte Doosan den Übergang vom reinen Hardwarehersteller zum Anbieter intelligenter Roboterlösungen an, mit eigenen Struktur für KI, Software und Humanoiden-Forschung. Aus den verfügbaren Mitteilungen liest sich das als eine bewusste Offenheit in der Formfrage: Ein Robotersystem soll die gewünschte Aufgabe möglichst effizient erledigen, unabhängig davon, ob es zwei Beine hat oder nicht. 2026 wurde diese Strategie technisch konkreter, als Doosan Group und NVIDIA ihre Physical-AI-Zusammenarbeit erweiterten. Doosan Robotics entwickelt darauf aufbauend ein sogenanntes Agentic Robot OS mit den NVIDIA-Werkzeugen Isaac Sim, Isaac Lab, Cosmos und Newton sowie der Recheneinheit Jetson Thor, mit dem Ziel, Wahrnehmung, Schlussfolgerung, Simulation und autonomes Handeln zu verbinden. Die ersten Zielaufgaben sind bewusst industriell und eng gefasst: Depalettieren, Schleifen und ähnliche wertschöpfende Fertigungsprozesse — keine universelle Haushalts-KI, sondern messbarer Fabrikoutput.
Doosan besitzt zusätzlich Integrationskompetenz, die im Robotikgeschäft oft unterschätzt wird: Ein Roboter verkauft sich in der Industrie selten allein, weil jemand Greifer, Bildverarbeitung, Sicherheitstechnik, Steuerung und mechanische Vorrichtungen installieren muss. 2025 übernahm Doosan Robotics deshalb 89,59 Prozent des US-Systemintegrators ONExia – ein Geschäft, das zeigt, wie eng Cobots und klassische Industrieroboter in der Systemintegration bereits zusammenwachsen. Ergänzend berichtet Doosan von der K-Humanoid Alliance mit mehr als 50 beteiligten Organisationen und erwarteten Investitionen von über einer Billion Won bis 2030 — ein bewusstes Ökosystem-Programm, das Hersteller, Zulieferer, Anwender, Forschung und Regierung zusammenbringen soll.
ROBOTIS: offene Aktuatoren statt fertiger Fabrikarbeiter
ROBOTIS geht den entgegengesetzten Weg zu Samsung, LG und Doosan: nicht zuerst Unternehmenskunden, sondern offene Aktuatoren, ein Entwickler-Ökosystem und reproduzierbare Forschung. Der aktuelle Roboter K0 ist die erste Stufe einer Plattform namens AI Sapiens und mit 1,3 Metern Höhe, 34 Kilogramm Gewicht, 23 Freiheitsgraden, drei Kilogramm maximaler Arm-Nutzlast und einer Jetson-Orin-NX-Recheneinheit deutlich kleiner ausgelegt als die großen Fabrik-Humanoiden der Konkurrenz. Das klingt weniger spektakulär, verfolgt aber einen anderen Zweck: ROBOTIS veröffentlicht praktisch den gesamten Stack, also Stückliste, CAD-Daten, Quellcode, Simulationsmodelle und Tutorials — im Humanoiden-Markt ungewöhnlich offen. Ziel ist keine abgeschottete Blackbox für einen einzelnen Fabrikprozess, sondern eine reproduzierbare Physical-AI-Plattform für Universitäten und Start-ups.
Mindestens so wichtig wie K0 selbst dürfte langfristig der neue Aktuator DYNAMIXEL-Q sein, denn ROBOTIS hat seit Jahren einen starken Namen bei intelligenten Robotikaktuatoren. DYNAMIXEL-Q setzt auf eine Quasi-Direktantriebs-Architektur mit niedriger Untersetzung, hochdrehmomentigem Motor, integrierter Elektronik, hoher Rückantreibbarkeit und feiner Drehmomentregelung — genau jene Eigenschaften, die dynamische, sicher mit Menschen interagierende Humanoide brauchen. Allerdings ist K0 noch kein breit verfügbares Serienprodukt: ROBOTIS selbst schreibt, DYNAMIXEL-Q solle in der zweiten Jahreshälfte erscheinen, der Zeitplan könne sich aber noch ändern. Das ist ein klares Reifegradsignal, kein verstecktes.
Für Sie relevant, falls Sie in Deutschland beschaffen wollen: Die aktuelle ROBOTIS-Kontaktseite für Physical AI nennt Büros in Korea, den USA, Japan und China, aber kein eigenes Europabüro. Das bedeutet nicht, dass DYNAMIXEL-Komponenten in Europa grundsätzlich unerreichbar wären, denn ROBOTIS beliefert seit Jahren die internationale Robotik-Community — für K0 als Gesamtsystem gibt es aber keinen vergleichbaren direkten Deutschland-Vertriebsweg wie bei Doosan. Ein Hinweis zur Namensklarheit gehört an dieser Stelle ausdrücklich dazu: ROBOTIS Inc. aus Südkorea ist nicht zu verwechseln mit der deutschen Firma Robotise, die autonome Transportroboter für Kliniken baut. Beide Namen klingen ähnlich, es handelt sich aber um zwei unabhängige Unternehmen mit völlig unterschiedlichem Produkt und Markt.
Die vier Strategien im Vergleich
Ein einzelnes Korea-Ranking wäre an dieser Stelle wenig hilfreich, denn die vier Unternehmen konkurrieren nur teilweise — viel wichtiger ist, wie sie sich ergänzen können. Samsung/Rainbow verfolgt eine vertikale Humanoiden- und Fabrikwette mit eigenem Kapital und eigenen Werken. LG setzt auf Haushalt, Geräteplattform und Komponenten. Doosan bewegt sich von industrieller Automation zu agentischer Robotik. ROBOTIS liefert offene Komponenten und eine Entwicklerplattform. Die Tabelle ordnet die vier Ansätze entlang derselben Kriterien, ohne eine Rangfolge zu behaupten.
| Unternehmen | Kernstrategie | Kommerziell real heute | Physical-AI-/Humanoid-Ebene |
|---|---|---|---|
| Samsung / Rainbow Robotics | Vertikale Integration aus Halbleitern, Fabriken, Kapital und Rainbows Robotik-Know-how | Rainbow-Cobots, mobile Roboter, Forschungsplattform RB-Y1 | Humanoid-Produktionslinie in Gumi geplant, kein Serienprodukt, kein Preis |
| LG Electronics | Haushalt zuerst, ThinQ-Plattform plus eigene Aktuatoren | Haushaltsgeräte, ThinQ, ab 2026 AXIUM-Aktuatoren | CLOiD als Demo mit Radbasis und Doppelarm, kein Verkaufsprodukt |
| Doosan Robotics | Von Industrieautomation zu agentischer Robotik | Cobots, Palettieren, Maschinenbeschickung, Schweißen, Systemintegration über ONExia | Agentic Robot OS mit NVIDIA, erste Zielaufgaben Depalettieren und Schleifen |
| ROBOTIS | Offene Aktuatoren und Entwickler-Ökosystem vor fertigem Roboter | DYNAMIXEL-Aktuatoren, Entwicklerplattformen, Bildungsmarkt | K0 / AI Sapiens als Forschungsplattform, DYNAMIXEL-Q für die zweite Jahreshälfte 2026 angekündigt |
Auffällig an dieser Gegenüberstellung ist, dass nur ROBOTIS bewusst auf einen zweibeinigen Forschungsroboter setzt, während Samsung/Rainbow beim RB-Y1 auf Räder setzt, LG bei CLOiD ganz auf Beine verzichtet und Doosan sich in der Formfrage offenhält. Korea zeigt damit insgesamt weniger Zwang, jeden Roboter zwingend zweibeinig zu bauen, als es mancher Medienbericht über den globalen Humanoiden-Markt suggeriert — dazu mehr im Abschnitt zum Formfaktor.
Halbleiter, Batterien, Fabriken: der eigentliche Standortvorteil
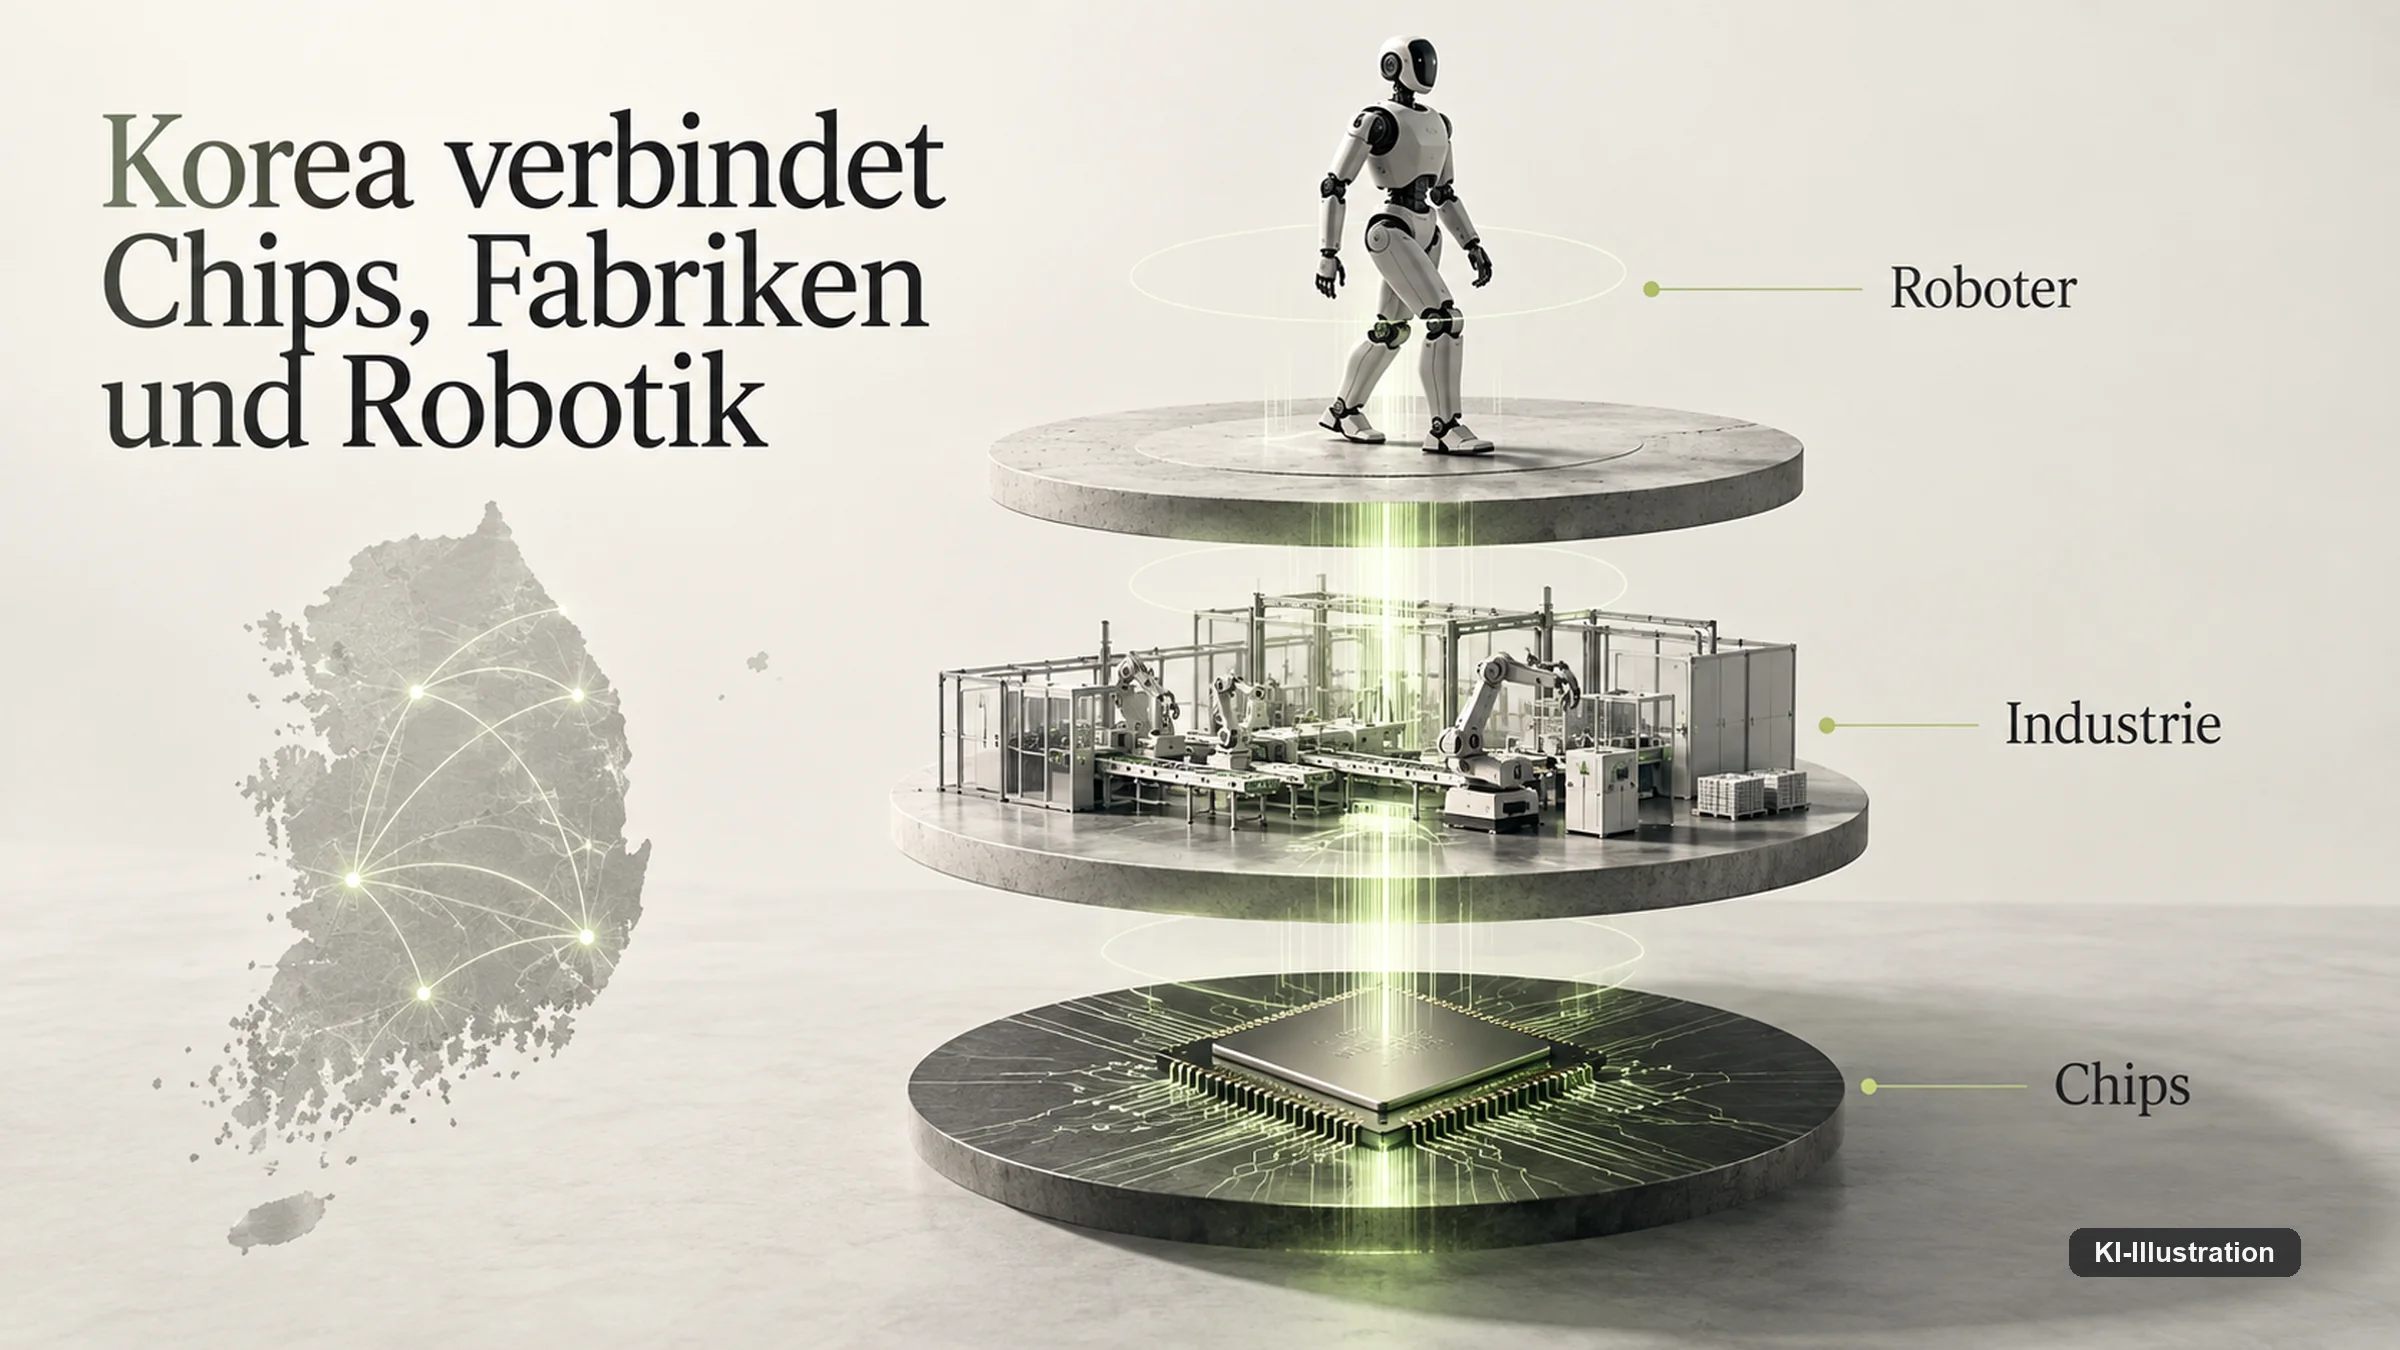
Physical AI braucht keine einzelne Schlüsseltechnologie, sondern Compute, Motoren, Aktuatoren, Sensoren, Batterien, Fertigung, Software, Daten, Integration und Service gleichzeitig — und Korea besitzt in fast jeder dieser Schichten mindestens ein Weltklasseunternehmen – anders als Deutschland, wo die Roboterdichte zwar hoch ist, aber auf klassische Industrieroboter statt auf eine vergleichbare Physical-AI-Wertschöpfungskette entfällt. Samsungs Halbleiterkompetenz ist dabei kein reines Exportgeschäft, denn Robotik-Rechenleistung, Speicher und Sensorik lassen sich langfristig mit der eigenen Chipfertigung verzahnen, auch wenn heutige Roboter überwiegend auf NVIDIA-Compute setzen. LG Energy Solution ist über die K-AI-Humanoid-Initiative direkt in die Entwicklung sicherer Feststoffbatterien für langlaufende humanoide Systeme eingebunden, ergänzt durch eine große koreanische Batterieindustrie außerhalb des LG-Konzerns.
Auch Daten sind ein struktureller Vorteil. LG besitzt über ThinQ Zugriff auf Millionen vernetzter Haushaltsgeräte und kann daraus lernen, wie Menschen Wäsche starten oder Programme wählen — was Datenschutzfragen aufwirft, aber als Trainingsgrundlage wertvoll ist. Samsung, LG und Doosans Industriekunden erzeugen zusätzlich in eigenen Fabriken reale Prozessdaten, Fehlerfälle und Interventionen, die ein reines Robotik-Start-up kaum replizieren kann. Der August-Plan der Regierung sieht deshalb konsequent eine gemeinsame Fertigungs- und Physical-AI-Datenbibliothek mit kontrolliertem Zugang für das Modelltraining vor.
Die nationale Strategie geht sogar so weit, ein eigenes Humanoiden-Betriebssystem bis 2031 anzustreben — ambitioniert, weil unklar bleibt, ob damit eine Laufzeitumgebung, eine Middleware, eine Foundation-Model-Schicht oder ein Skill-Framework gemeint ist. Schon jetzt konkurrieren mehrere Kandidaten um diese Schicht: der interne Stack von Samsung/Rainbow, Doosans Agentic Robot OS, die offene Software von ROBOTIS und LGs Haushaltsroboter-Stack nebeneinander. Das kann Innovation fördern, wenn Skills und Datenformate portabel bleiben, oder zu parallelen, gegeneinander abgeschotteten Inseln führen, wenn jeder Anbieter eigene Schnittstellen, Sicherheitsstandards und Datenformate durchsetzt. Genau daran wird sich zeigen, ob aus vier Firmenstrategien tatsächlich eine Plattform wird oder vier getrennte Programme mit gemeinsamer Finanzierung.
Warum die vier Konzerne unterschiedlich Geld verdienen — und wo die Beweise fehlen
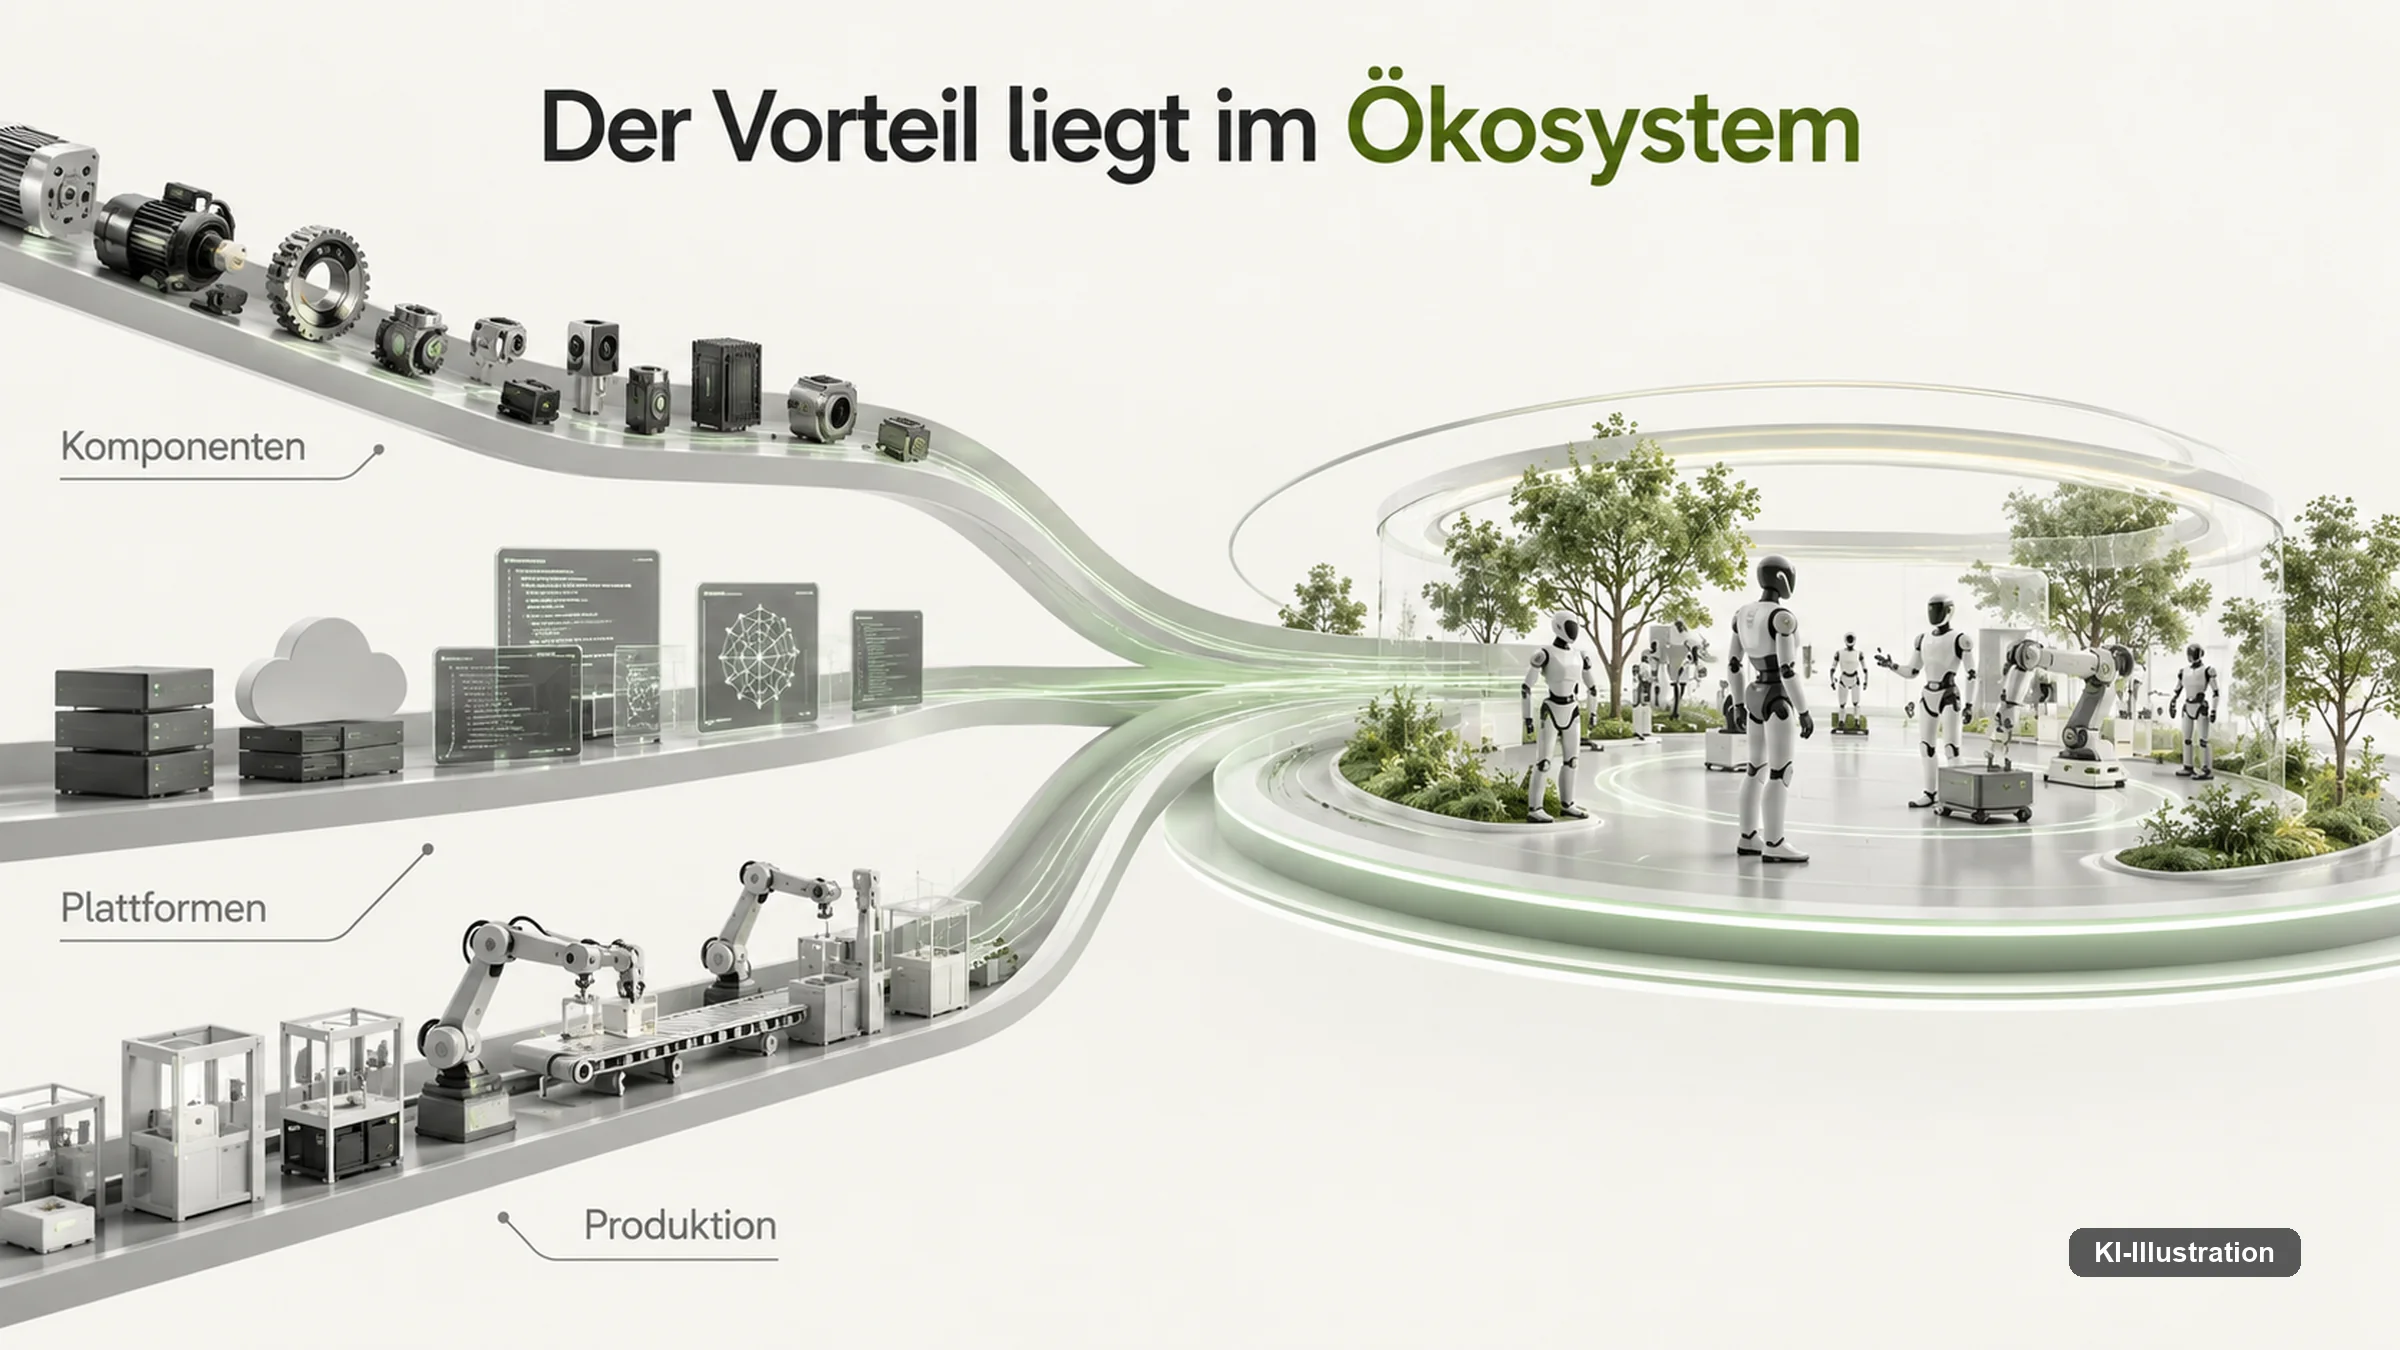
Ein oft übersehener Vorteil Koreas ist betriebswirtschaftlicher Natur: Anders als viele Robotikcluster, die aus reinen Start-ups bestehen, kann Korea Physical AI aus bestehenden, profitablen Geschäftsmodellen heraus finanzieren. Samsung muss seine Robotik nicht sofort profitabel machen, um erste Fabrikeinsätze zu rechtfertigen, denn ein Roboter, der Ausbeute verbessert oder Ergonomie erleichtert, schafft internen Nutzen, noch bevor er extern verkauft wird. Für LG gilt Ähnliches, weil CLOiD nicht allein hohe Margen erzielen muss, solange er ThinQ-Nutzung, Gerätebindung und künftige Aktuatorumsätze stärkt. Doosan wiederum verdient bereits heute an Cobots, Palettierung und Systemintegration, sodass der Humanoid für das Unternehmen eine Erweiterung ist, keine Existenzgrundlage. ROBOTIS schließlich verdient an Aktuatoren, Entwicklerkits und Bildung, unabhängig davon, welcher Hersteller am Ende den dominanten Humanoiden baut — eine klassische Position im Hintergrund der eigentlichen Wertschöpfung.
Diese Verteilung macht die koreanische Kette widerstandsfähiger als einen einzelnen Roboterpitch, weil selbst ein scheiternder Formfaktor die Nachfrage nach Aktuatoren, Batterien, Compute, Cobot-Automation und Haushaltsgeräten nicht verschwinden lässt. Trotzdem bleibt ein grundlegendes Problem bestehen, das kein Fördergeld lösen kann: Geld finanziert Forschung, Fabriken, Beschaffung und Daten, garantiert aber keine Fingerfertigkeit, keine Ausfallquote im Dauerbetrieb und keinen belegten Kundennutzen. Genau an dieser Stelle ist die öffentliche Beweislage 2026 noch dünn. Belegt sind Cobots im realen Geschäft, CLOiD-Demos, die offene K0-Plattform sowie Fabrik- und Beschaffungspläne. Beim RB-Y1 passt die Ausrichtung auf Forschungskunden zu diesem Bild, die genaue Stückzahl gilt als unbestätigt. Was dagegen kaum öffentlich dokumentiert ist, sind hundert Samsung-Humanoide mit nachgewiesener Betriebsstundenzahl, ausgelieferte CLOiD-Geräte an Endkunden, eine industrielle Doosan-Humanoiden-Installationsbasis oder K0-Flotten im Feldeinsatz. 2026 ist deshalb vor allem ein Jahr des Aufbaus: Organisationen entstehen, Produktionslinien werden geplant, Entwicklerplattformen veröffentlicht und Budgets festgelegt — die produktive Humanoiden-Wirtschaft folgt danach erst noch.
Deutschland: vier Firmen, vier Reifegrade
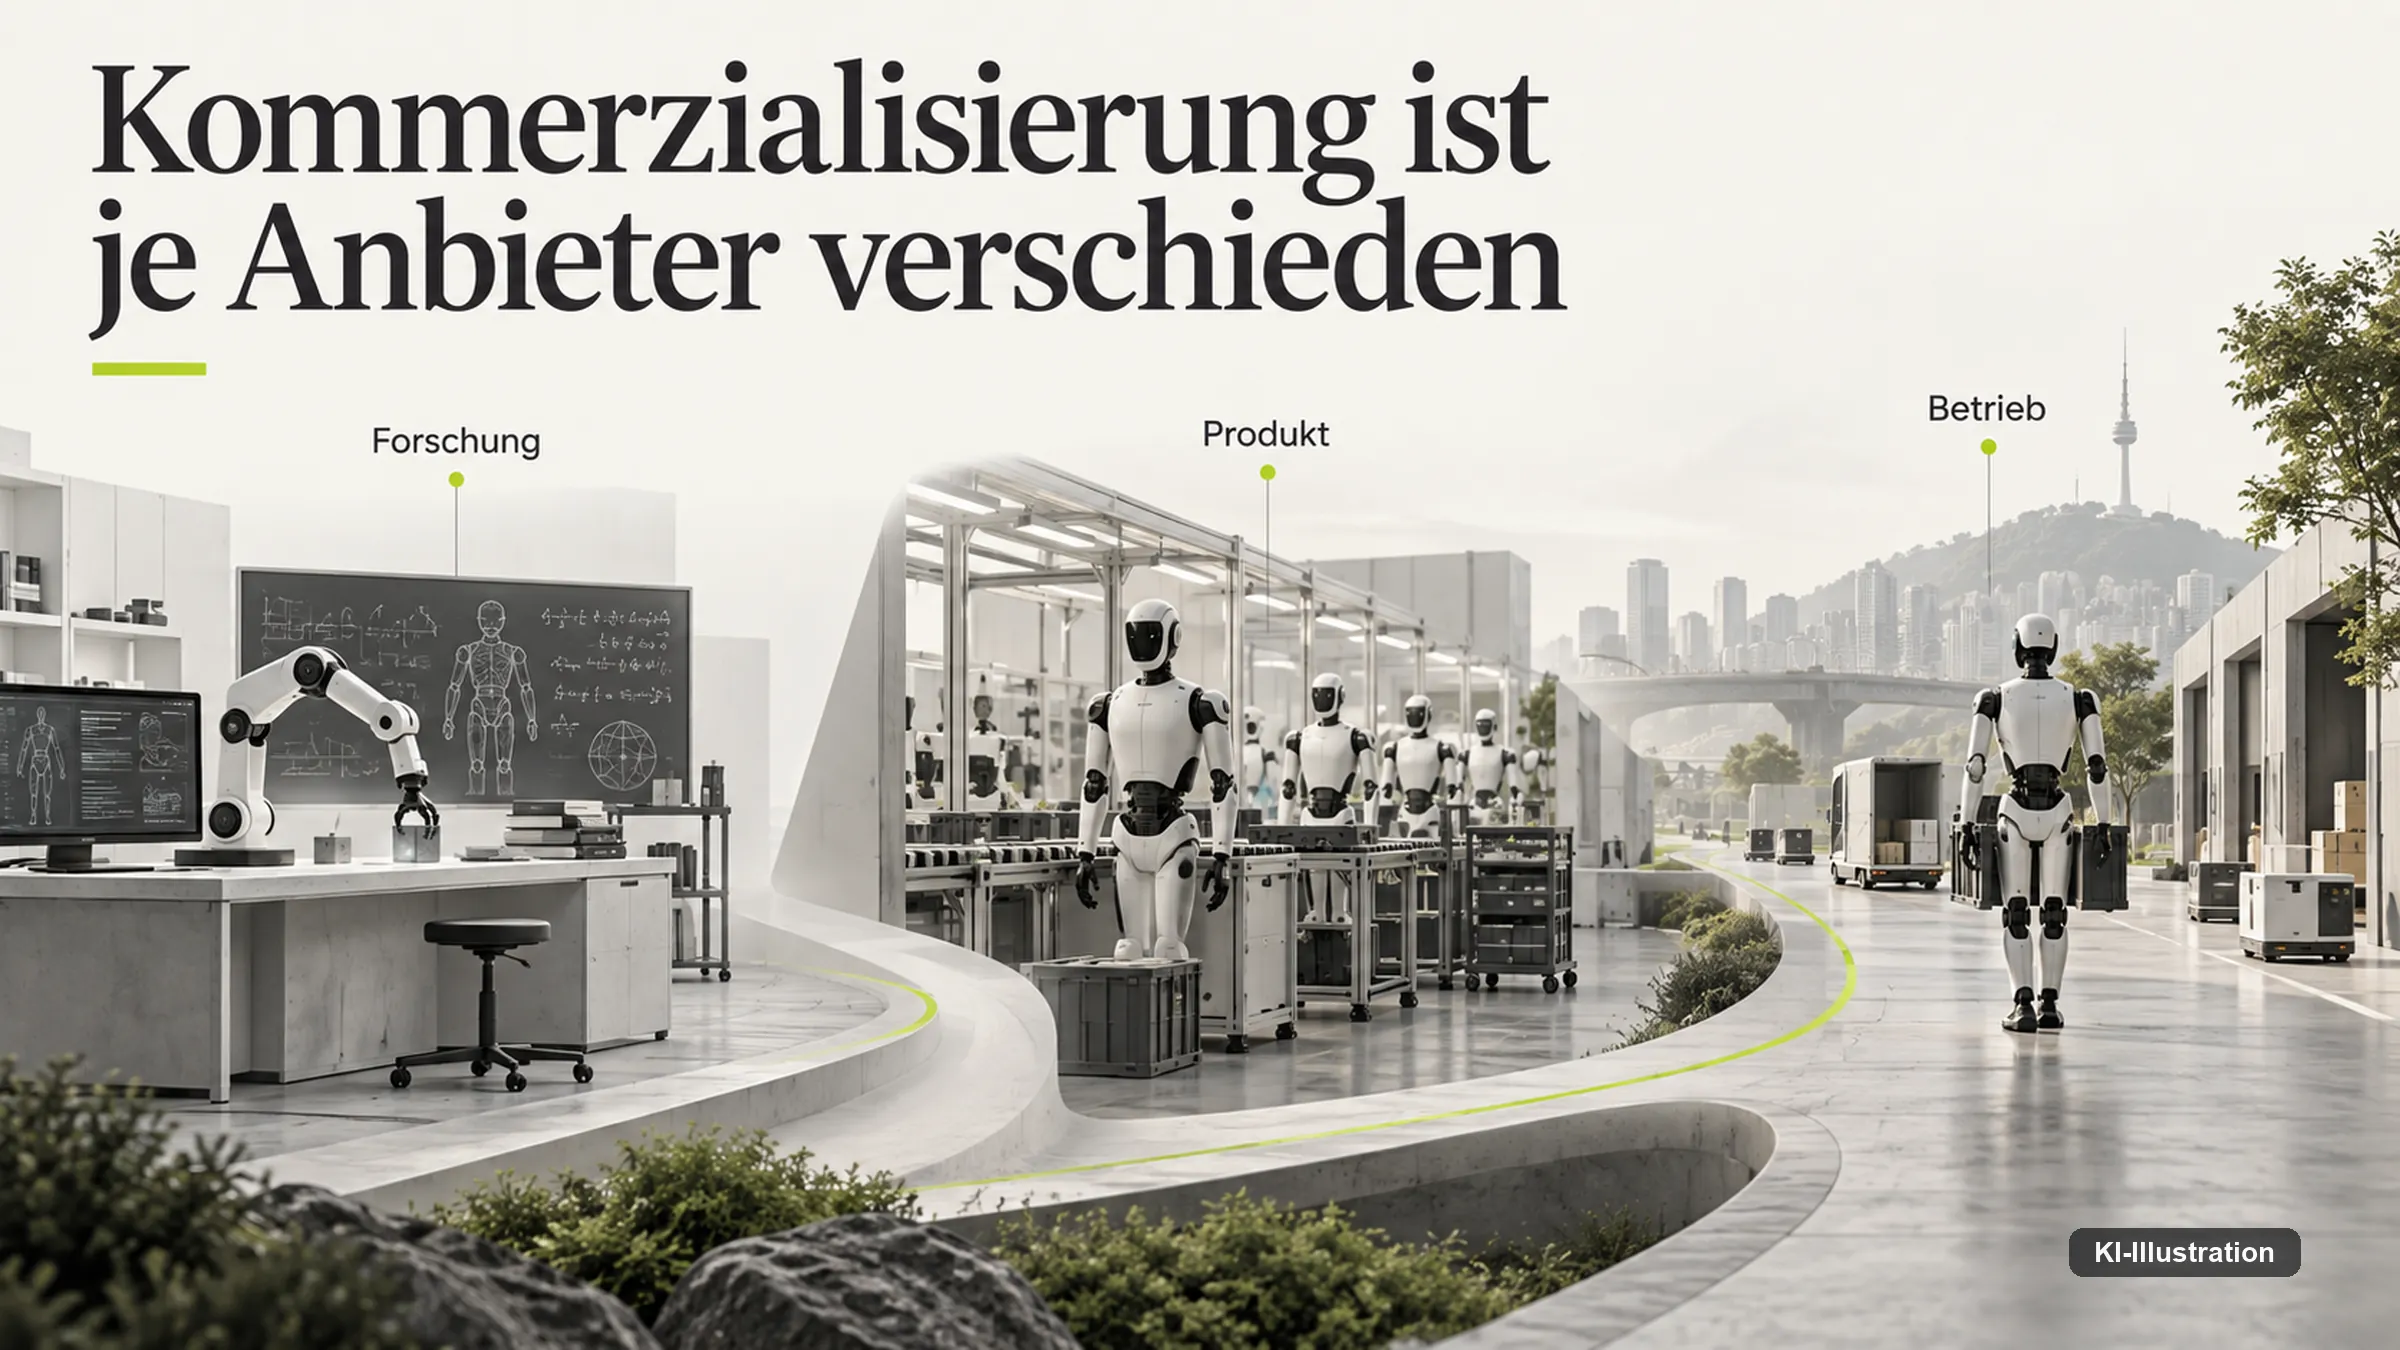
Für deutsche Beschaffung ist die wichtigste Erkenntnis, dass Korea bereits heute teilweise kaufbar ist — aber eben nicht überall auf derselben Stufe. Die Tabelle fasst den Deutschland- und EU-Status der vier Unternehmen einmal zusammen, statt ihn an mehreren Stellen zu wiederholen.
| Unternehmen | Beleglage Deutschland/EU | Reifegrad | Offener Punkt |
|---|---|---|---|
| Samsung / Rainbow Robotics | große Samsung-Konzernpräsenz; historische Rainbow-Distributoren; Schaeffler/KETI-Kooperation | für den künftigen Humanoiden ganz am Anfang; bestehende Rainbow-Robotik weiter, aktueller Kanal zu prüfen | konkretes Produkt, Vertriebspartner, Konformitätsnachweis |
| LG | eigene deutsche Landesgesellschaft; CLOiD auf der IFA Berlin 2026 gezeigt | Demonstrations- und Marketingstadium | Preis, Liefertermin, Service, Umgang mit Haushaltsdaten |
| Doosan Robotics | eigene Europazentrale bei Frankfurt; Vertrieb, Service, Training, Ersatzteile; deutsche Händler | im Cobot- und Automationsgeschäft weit fortgeschritten | Humanoid-/Agentic-Produkt ist ein eigenständiges, jüngeres Thema |
| ROBOTIS | kein eigenes Europabüro in der aktuellen Physical-AI-Kontaktliste | für K0/DYNAMIXEL-Q in Europa ganz am Anfang | EU-Verfügbarkeit, Vertriebskanal, Serviceweg |
Für deutsche Unternehmen heißt das konkret: Doosan-Cobots sind real beschaffbar, Rainbows Cobots und Forschungsroboter laufen über Partner oder direkte Anfrage, LGs CLOiD lässt sich derzeit nur ansehen, nicht kaufen, ROBOTIS‘ K0 befindet sich in einer Entwickler- und Startrampe, und der Samsung-Humanoid bleibt vorerst strategische Zukunft. Sobald es um Beschaffung geht, kommt zusätzlich die europäische Regulierung ins Spiel: Für Industrieroboter und künftige Humanoide sind vor allem die EU-Maschinenverordnung 2023/1230, die ab dem 20. Januar 2027 gilt, der EU AI Act sowie die DSGVO relevant. Ein CE-Zeichen ist dabei stets eine Herstellererklärung, kein Gütesiegel — Näheres zur EU-Maschinenverordnung und zu den konkreten Übergangsfristen für Maschinenbauer ordnet der Beitrag zur EU-Maschinenverordnung für Roboter ein; zu AI Act und DSGVO ist die Einordnung im Einzelfall vorzunehmen. Diese Einordnung ersetzt keine Rechtsberatung.
Warum nicht jeder koreanische Roboter zwei Beine hat
Südkorea sollte in Ihrer Einordnung nicht auf Humanoide reduziert werden, denn ein Land kann Physical AI gewinnen, ohne dass jeder erfolgreiche Roboter menschlich aussieht. Doosans Cobots, Rainbows radbasierter RB-Y1, LGs radbasierter CLOiD und ROBOTIS‘ zweibeiniger K0 zeigen vier unterschiedliche Optimierungen für vier unterschiedliche Aufgaben. Auffällig ist, wie wenig Zwang die koreanischen Firmen dabei zeigen, alles zweibeinig zu bauen: Beine sind teuer, energieintensiv, sicherheitstechnisch aufwendig und wartungsintensiv, weshalb Räder dort gewinnen sollten, wo der Boden eben ist. Dieser Pragmatismus lässt sich ökonomisch begründen, denn eine breite Robotikindustrie kann den Formfaktor je Einsatzzweck wählen, statt ihn aus Marketinggründen vorzugeben.
Genau hier liegt auch ein Risiko für die staatliche Förderpolitik. Wenn öffentliche Programme vor allem „Humanoid-Einheiten“ zählen, könnten Hersteller unnötig zweibeinige Systeme bauen, nur um Förderkriterien zu erfüllen, statt die für die Aufgabe wirtschaftlichste Bauform zu wählen. Der August-Plan mildert dieses Risiko bereits dadurch, dass er acht unterschiedliche Anwendungsfelder separat fördert, doch bei der öffentlichen 1.080-Humanoiden-Beschaffung wäre es sinnvoll, nicht nur die Gerätezahl zu messen, sondern auch Nutzungsstunden, tatsächliche Aufgaben und Eingriffshäufigkeit offenzulegen. Erst dann ließe sich beurteilen, ob aus der Beschaffungszahl echte Marktevidenz wird oder nur eine Kennzahl auf dem Papier bleibt.
Fazit: Korea baut eine Plattform, keinen einzelnen Champion
China beeindruckt mit Geschwindigkeit und Stückzahl, die USA mit Foundation-Modellen und Kapital. Südkorea setzt auf eine andere Ausgangslage: Samsung verbindet Chips, Fabriken und Consumer Electronics mit Rainbows Robotik-Know-how, LG verbindet Haushaltsgeräte, ThinQ-Daten, Aktuatoren und Batterien, Doosan verbindet ein bestehendes Cobot-Geschäft mit europäischer Vertriebsinfrastruktur und agentischer Robotik, und ROBOTIS verbindet offene Aktuatoren mit einer Entwicklergemeinschaft. Der Staat versucht, aus diesen vier Strategien eine gemeinsame nationale Plattform zu machen — das ist die eigentliche koreanische Physical-AI-Strategie, nicht der Bau eines einzelnen Star-Roboters.
Für Sie als Beschaffungsverantwortlichen oder Analyst mit Deutschland-Bezug bleibt die praktischste Schlussfolgerung, die vier Unternehmen nicht über einen Kamm zu scheren. Doosan Robotics ist schon heute eine real nutzbare Option mit europäischer Infrastruktur, während Samsung, LG und ROBOTIS jeweils vielversprechende, aber noch unbewiesene Physical-AI-Wetten verfolgen. Die Geschichte ist damit deutlich weiter bei Infrastruktur, Komponenten, Forschung und industrieller Automation als bei einer skalierten, wirtschaftlich belegten Humanoiden-Produktivität. Wer Korea 2026 einordnen will, unterschätzt das Land am ehesten, wenn er nur auf die Zahl viraler Humanoiden-Marken schaut — und überschätzt es, wenn er staatliche Zielzahlen mit bereits erreichten Ergebnissen verwechselt. Mehr Klarheit werden vor allem der tatsächliche Produktionsstart in Gumi, ein erstes benanntes Fabrikeinsatzszenario für Rainbows Technik, ein CLOiD-Preis samt Liefertermin, ein erstes Doosan-Produkt jenseits der Cobots sowie der reale DYNAMIXEL-Q-Marktstart bringen, ebenso wie die ersten Zahlen aus der staatlichen Beschaffung ab 2027. Grundlagen zu humanoiden Robotern insgesamt, unabhängig von Korea, ordnet der Überblick zu humanoiden Robotern ein.
Kann man in Deutschland schon einen südkoreanischen Roboter aus diesem Ökosystem kaufen?
Ja, aber nur auf der Ebene der Industrieautomation: Doosan Robotics betreibt bei Frankfurt eine eigene Europazentrale mit Vertrieb, Service und Schulung und verkauft dort Cobots und verwandte Automationslösungen. Humanoide Systeme von Samsung/Rainbow, LG oder ROBOTIS haben dagegen keinen regulären Verkauf in Deutschland; es handelt sich um Pilotprojekte, Demos oder Entwicklerplattformen.
Ist Rainbow Robotics jetzt ein Teil von Samsung?
Formal ja: Samsung hält seit Ende 2024 35 Prozent an Rainbow Robotics und konsolidiert das Unternehmen als Tochtergesellschaft im Konzernabschluss. Operativ bleibt Rainbow aber ein eigenständiges Robotikunternehmen mit eigenem Produktportfolio, das nicht automatisch mit einem künftigen Samsung-Humanoiden gleichzusetzen ist.
Was unterscheidet ROBOTIS aus Südkorea von der deutschen Firma Robotise?
Es handelt sich um zwei unabhängige Unternehmen mit ähnlich klingendem Namen. ROBOTIS Inc. aus Südkorea baut Aktuatoren und die Humanoid-Plattform K0. Robotise ist ein deutsches Unternehmen, das autonome Transportroboter für Kliniken herstellt und mit der koreanischen Physical-AI-Strategie nichts zu tun hat.
Wann kommt der Samsung-Humanoid aus der Fabrik in Gumi auf den Markt?
Dazu gibt es aktuell keine belastbare Angabe. Samsung hat in einer Börsenmitteilung vom Juni 2026 den Bau einer Humanoid-Produktionslinie in Gumi angekündigt, aber weder Stückzahl, Kapazität noch Verkaufspreis genannt. Eine geplante Produktionslinie ist ein Industrialisierungsbeleg, kein Beleg für eine laufende Serienfertigung.
Ist LG CLOiD schon ein Produkt, das man bestellen kann?
Nein. LG hat CLOiD auf der CES 2026 vorgestellt und im September 2026 erneut auf der IFA Berlin gezeigt, aber bislang keinen Preis, keinen Liefertermin und keine Stückzahl genannt. CLOiD ist damit ein Entwicklungs- und Demonstrationssystem, kein Konsumprodukt.
Wie realistisch ist Südkoreas Ziel, 80 Prozent der Robotik-Kernkomponenten im Inland zu fertigen?
Die Regierung nennt für die aktuelle Planung einen heutigen Lokalisierungsanteil von rund 45 Prozent und ein Zielband von 80 Prozent bis 2030. Offen ist, wie dieser Anteil gemessen wird — nach Wertschöpfung, Stückzahl oder Bauteilkategorie —, sodass sich der Fortschritt erst an einer noch zu klärenden Methodik ablesen lässt.
Was bedeutet die geplante Beschaffung von 1.080 Humanoiden durch den Staat für den Markt?
Sie schafft zunächst Nachfrage, die es sonst nicht gäbe, und verteilt erste Geräte an Universitäten, Forschungseinrichtungen und Hersteller. Sie ist aber kein Beleg für ausgereifte Serienprodukte oder Exportfähigkeit, solange nicht auch veröffentlicht wird, wie viele Betriebsstunden und wie viele manuelle Eingriffe diese Systeme tatsächlich brauchen.
Welche der vier koreanischen Physical-AI-Strategien ist für ein deutsches Industrieunternehmen heute am greifbarsten?
Doosan Robotics, weil das Unternehmen bereits ein kommerzielles Cobot- und Automationsgeschäft mit eigener Europazentrale, Vertrieb, Service und Systemintegration betreibt. Die agentische Robotik- und Humanoid-Ebene von Doosan befindet sich dagegen noch in der Entwicklung, ebenso wie die entsprechenden Angebote von Samsung, LG und ROBOTIS.
Quellen & Stand: International Federation of Robotics (weltweite Roboterdichte, Südkorea Rang 1 mit 1.220 Einheiten je 10.000 Beschäftigte), news.samsung.com und Korea Exchange/DART (Samsung-Beteiligung an Rainbow Robotics, 35 %, Konsolidierung), samsung.com/global/ir (Investitionsplan 2026–2040, Humanoid-Produktionslinie Gumi), en.sedaily.com (Robotics-eXperience-Struktur, Fabrik-zuerst-Strategie), rainbow-robotics.com (RB-Y1-Produktseite, Firmenüberblick, Vorbestellungen 2024, Schaeffler/KETI-Kooperation, Distributoren Deutschland), lg.com/de (LG CLOiD, CES 2026, IFA Berlin 2026), lgcorp.com und lge.co.kr (CLOiD-Details, AXIUM-Aktuator), korea.kr (K-AI-Humanoid-Programm, 4. Intelligent Robot Basic Plan 2024, August-2026-Plan mit allen Zielzahlen), doosan.com und doosanrobotics.com (Doosan-NVIDIA-Kooperation, Europazentrale Mörfelden-Walldorf, Übergang zu intelligenten Roboterlösungen, K-Humanoid Alliance, ONExia-Übernahme), ai.robotis.com und docs.robotis.com (K0/AI Sapiens, DYNAMIXEL-Q, Kontaktstruktur ohne Europabüro), motie.go.kr (4. Basisplan, Investitionsrahmen). Herstellerangaben und Regierungszielzahlen sind als Planvorgaben gekennzeichnet und keine erreichten Ergebnisse; die RB-Y1-Vorbestellzahl von 30 Systemen war bei der Prüfung im September 2026 an der zitierten Primärquelle nicht mehr abrufbar und gilt als unbestätigt. Diese Einordnung ist redaktionell und keine Kauf-, Anlage- oder Rechtsberatung. Won-Beträge sind zusätzlich als Euro-Größenordnung ausgewiesen, umgerechnet zum EZB-Referenzkurs vom 18.09.2026 (rund 1.591 Won je Euro) und kaufmännisch gerundet. Stand: 19. September 2026.