Healthcare-Robotik · Überblick
Roboter im Gesundheitswesen: Felder, Realität und Grenzen 2026
Kurz gesagt: Roboter im Gesundheitswesen arbeiten heute vor allem in Logistik, Labor und im OP-Assistenzbereich. In der direkten Pflege sind sie meist soziale Assistenten, keine körperlichen Helfer. Vieles ist Pilot oder Prototyp, weniges skalierter Regelbetrieb.
Die Felder im Überblick
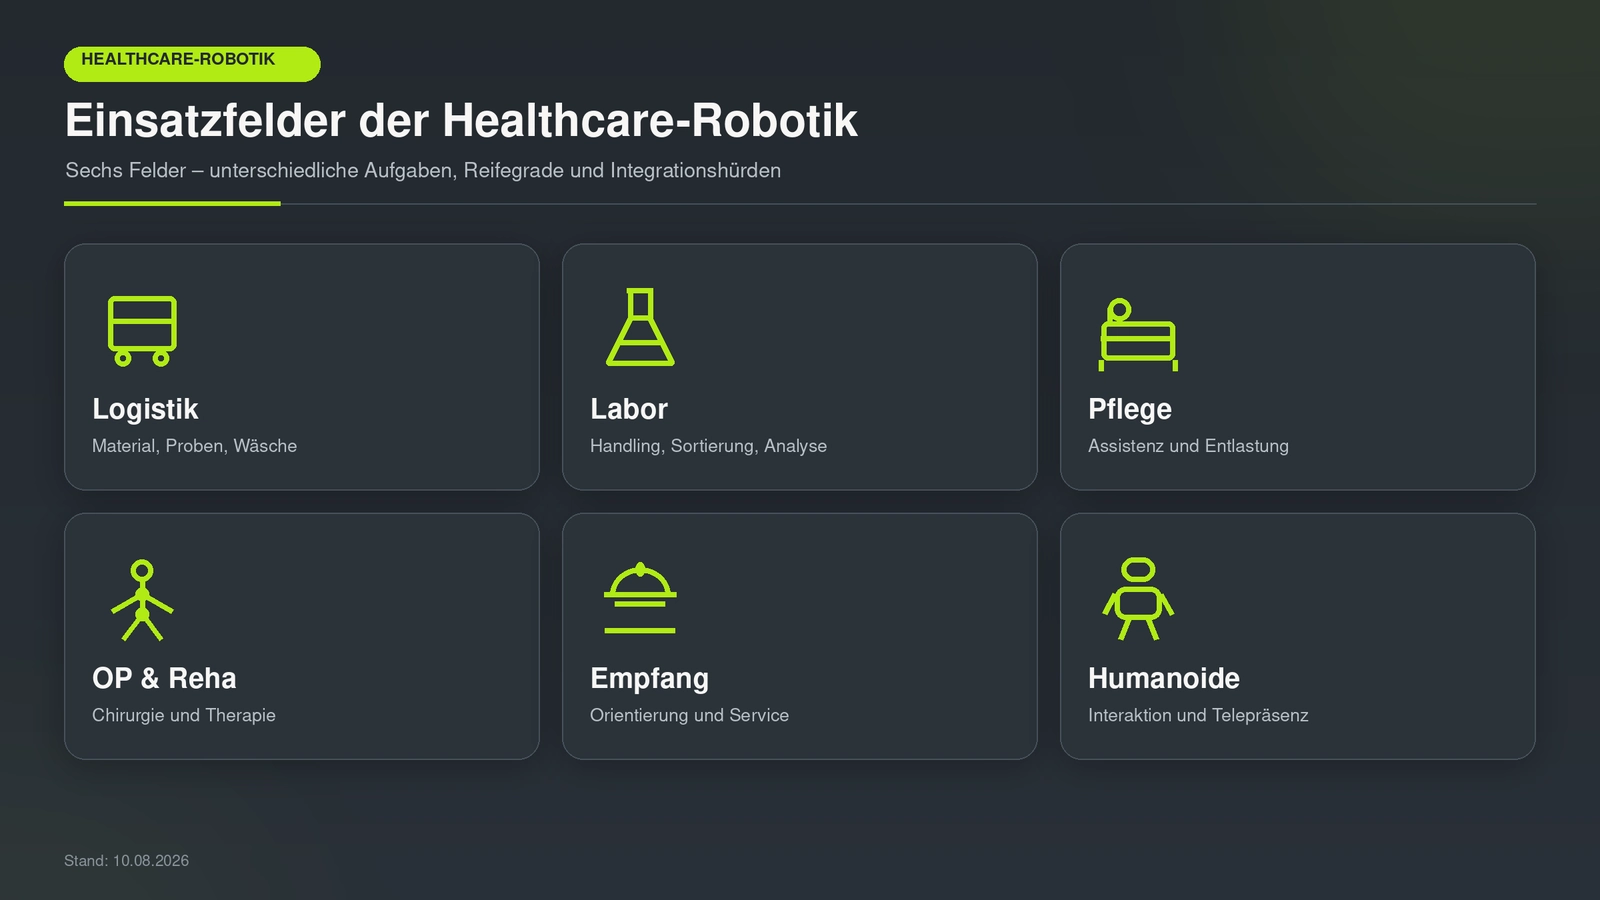
„Roboter im Gesundheitswesen“ klingt nach einem Feld, ist aber ein ganzes Bündel. Hinter dem Begriff stecken sehr unterschiedliche Maschinen, die technisch kaum etwas gemeinsam haben. Ein Transportroboter, der über den Klinikflur rollt, hat mit einem OP-Assistenzsystem wenig zu tun — und ein sozialer Roboter im Pflegeheim ist noch einmal eine ganz andere Welt.
Ordnen lässt sich das Ganze in sechs Bereiche, und sie stehen an sehr verschiedenen Punkten ihrer Entwicklung. Am weitesten ist die Krankenhaus-Logistik mit ihren Transport- und Bringrobotern, dicht gefolgt von der Laborautomation, die Proben und Analysen bewegt — beides läuft in echten Kliniken. Deutlich vorsichtiger muss man bei der Pflege sein: Was dort als Roboter unterwegs ist, sind fast immer soziale Assistenten und keine körperlichen Helfer.
Die drei übrigen Bereiche haben jeweils ihren eigenen Charakter. Die OP- und Reha-Robotik arbeitet als ärztlich geführte Assistenz und ist streng reguliert. Empfangs- und Desinfektionsroboter bewegen sich im halböffentlichen Klinikraum, irgendwo zwischen echtem Nutzen und bloßem Symbol. Und die humanoiden Roboter, die zweibeinigen Alleskönner, stehen von allen noch am weitesten am Anfang.
Eines zieht sich durch alle sechs Bereiche: Zwischen einer beeindruckenden Demo und einem verlässlichen Regelbetrieb liegen oft Welten. Deshalb steht bei jedem Beispiel dabei, woran man ist — Pilot, Prototyp oder tatsächlich im Verkauf. Für die Tiefe zu einzelnen Feldern führen jeweils die passenden Detailseiten weiter.
Krankenhaus-Logistik: der reifste Bereich
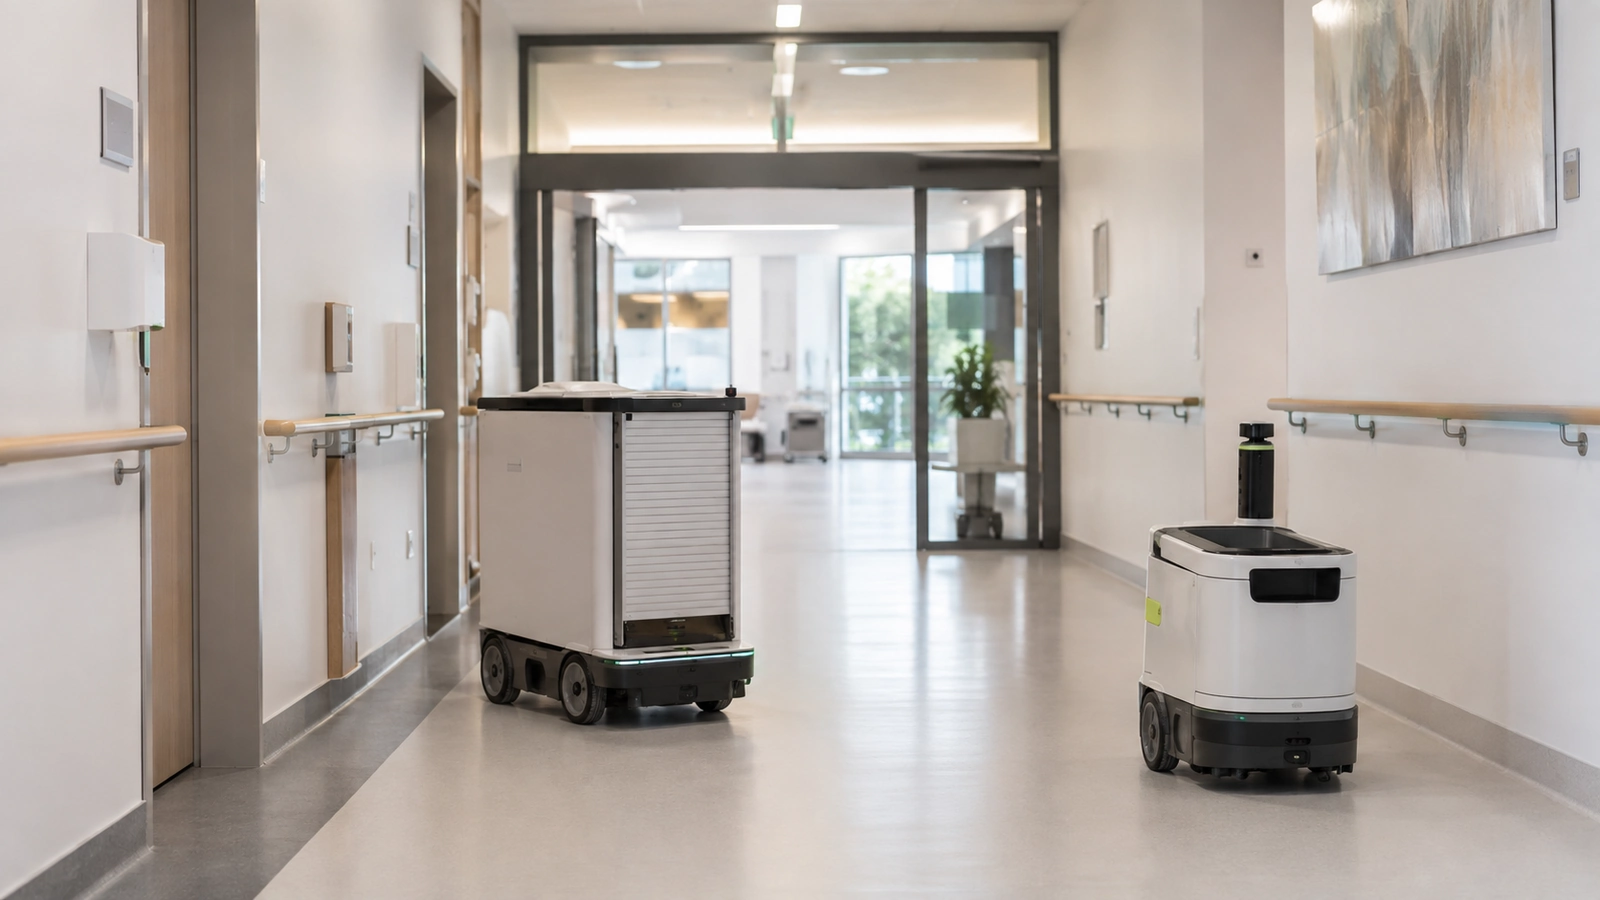
Die Logistik hat von allen Feldern den klarsten Praxisbezug. Transportroboter fahren Wäsche, Medikamente, Proben und Material durch die Gänge, nehmen dabei den Aufzug, weichen Menschen aus und machen auch nachts weiter. Diese Aufgabe ist eng umrissen und technisch gut beherrschbar.
Ein gern genanntes Beispiel ist Moxi vom Hersteller Diligent Robotics. Nach Herstellerangaben läuft Moxi in über 25 US-Kliniken und hat dort mehr als 1,25 Millionen Aufgaben erledigt (IM VERKAUF, Herstellerangabe). Das ist keine einzelne Vorzeigeinstallation mehr, sondern eine echte Skalierung — auch wenn solche Zahlen vom Anbieter kommen und keine unabhängige Prüfung ersetzen.
Warum ausgerechnet die Logistik so weit vorne liegt, hat mit der Aufgabe selbst zu tun. Ein Flur ist eine halb strukturierte Umgebung mit klaren Wegen, und der Roboter muss dort nichts Heikles am Menschen tun, sondern nur zuverlässig fahren. Das senkt Risiko und Zulassungshürde spürbar gegenüber einem Eingriff am Patienten.
Trotzdem lohnt eine ehrliche Einordnung: Ein fahrender Roboter ersetzt keine Pflegekraft, er spart ihr Laufwege. Er verschiebt Arbeit, statt sie komplett zu übernehmen. Wie diese Bring- und Transportlogik technisch funktioniert, zeigen die Grundlagen zu mobilen Servicerobotern in der eigenen Rubrik.
Laborautomation: unsichtbar, aber real
Das Labor ist das zweite reife Feld, nur bekommt es kaum jemand zu sehen. Hier bewegen Roboter Proben, sortieren Röhrchen und bedienen Analysegeräte, während die Patienten davon nichts mitbekommen. Der Nutzen ist trotzdem handfest, denn Automation im Labor läuft rund um die Uhr und ermüdet nicht. Den Überblick zur Laborautomation finden Sie auf einer eigenen Seite.
Belegt ist das etwa am mobilen Roboter Lio, der in einem Basler Klinikumfeld genannt wird. Nach Herstellerangaben von F&P Robotics war er 217 Tage und über 1.000 Kilometer autonom unterwegs (IM VERKAUF, Herstellerangabe) — also Betriebswerte über viele Monate, kein kurzer Test. Auch diese Zahlen stammen vom Anbieter und gehören an der Primärquelle geprüft.
In dieselbe Kategorie fällt der Unit-Dose-Bereich. Solche Systeme verpacken Medikamente patientengenau in Einzeldosen, das senkt die Zahl der Verwechslungen und entlastet die Klinikapotheke. In deutschen Häusern ist das kein Zukunftsbild mehr, sondern teils laufender Betrieb. Für die Zubereitung von Zytostatika gelten strengere Vorgaben; sie stehen im Beitrag zur Zytostatika-Automation in der Krankenhausapotheke.
Man sollte diese Erfolge aber richtig lesen. Laborautomation ist real, doch sie ist eben ein abgegrenzter, technischer Prozess. Dass Roboter hier funktionieren, heißt noch lange nicht, dass sie am Krankenbett genauso weit sind. Reife in einem Feld sagt nichts über die Reife in einem anderen.
Pflege und soziale Roboter
Kein Feld ist so emotional aufgeladen wie die Pflege, und in keinem klafft die Lücke zwischen Hoffnung und Realität so weit. Die allermeisten „Pflegeroboter“ sind heute soziale Assistenten, keine körperlichen Helfer. Sie reden, erinnern, aktivieren und begleiten — aber sie heben und waschen nicht.
Nehmen Sie den sozialen Roboter Navel, von dem rund 100 Einheiten genannt werden (PILOT). Medizinethiker ordnen solche Geräte nüchtern ein: hilfreich als Ergänzung, aber kein Gamechanger. Eine simulierte Empathie bleibt simuliert, auch wenn sie im Moment überzeugend wirkt, und der eigentliche Kern der Pflege bleibt menschlich und körperlich.
Diese Trennung ist der wichtigste Gedanke zum ganzen Feld: Ein sozialer Roboter kann Nähe anstoßen, Körperpflege leisten kann er nicht. Wer tiefer einsteigen will, findet den geordneten Überblick zu Pflegerobotern und ihren echten Aufgaben. Dort steht die Fach-Tiefe, hier nur der Anriss.
Auch der Personalmangel verschiebt diese Grenze nicht. Roboter können Wege, Erinnerungen und Aktivierung übernehmen und so Zeit schaffen, aber weder Intimpflege noch pflegerische Verantwortung. Wie realistisch der Einsatz am Menschen wirklich ist, ordnet die Rubrik Roboter in der Pflege im Detail ein.
Quer zu allen Einsatzfeldern liegt die Frage nach der Ethik von KI und Robotik in Krankenhaus und Pflege: Welche Instanz schuldet was, sobald ein System am Patienten oder Pflegebedürftigen mitarbeitet.
OP- und Reha-Robotik
Die OP-Robotik ist das prominenteste Feld — und wird zugleich am häufigsten missverstanden. Diese Systeme operieren nicht selbst, sie assistieren dem Chirurgen: Der Arzt steuert, das System setzt die Bewegung präzise um. Von Autonomie ist hier bewusst nicht die Rede. Das gilt im Weichgewebe genauso wie beim robotisch gestützten Gelenkersatz. Dort führt das System den Sägeschnitt in einer vorher geplanten Grenze.
Das bekannteste Beispiel ist das da-Vinci-Assistenzsystem für minimalinvasive Eingriffe. Es zittert nicht, skaliert Bewegungen und macht filigranes Arbeiten möglich — und bleibt dabei doch ein Werkzeug in menschlicher Hand. Die Verantwortung liegt vollständig beim Operateur.
Die Reha-Robotik verfolgt ein anderes Ziel. Exoskelette und geführte Trainingsgeräte helfen Patienten dabei, Bewegung wieder zu erlernen, wiederholen Übungen exakt und messen den Fortschritt gleich mit. Auch hier ist der Roboter Assistenz, nicht Therapeut.
Für beide Bereiche gilt eine harte Zulassungshürde: Sobald ein System eine medizinische Zweckbestimmung hat, fällt es unter die MDR. Das ist deutlich strenger als bei einem Transportroboter im Flur — und genau deshalb ist dieser Bereich zwar reguliert, kommt in der Fläche aber nur langsam voran.
Empfang und Desinfektion
Am Klinikeingang tauchen Roboter mit zwei Aufgaben auf. Empfangsroboter begrüßen, weisen den Weg und beantworten Standardfragen; Desinfektionsroboter fahren durch Räume und bestrahlen Flächen mit UV-C-Licht. Beides ist sichtbar, beides aber auch begrenzt.
Der Empfang ist dabei meist mehr Symbol als Substanz. Ein sprechender Roboter am Tresen wirkt modern, ersetzt aber selten echtes Personal — er nimmt einfache Auskünfte ab und leitet weiter. In deutschen Kliniken laufen solche Geräte auch unter Namen wie „Heribert“ (Einzelbeispiel, nicht belegt).
Die Desinfektion hat den handfesteren Nutzen. UV-C-Roboter können die Keimlast dort senken, wo Menschen nicht dauerhaft arbeiten sollen. Sie ergänzen die manuelle Reinigung, ersetzen sie aber nicht — ein Raum gilt nicht automatisch als steril, nur weil ein Roboter durchgefahren ist. Der Fachbeitrag dazu ordnet ein, was UV-C-Roboter in der Klinik wirklich leisten.
An beiden Feldern zeigt sich ein Muster, das für das ganze Thema gilt: Vieles ist technisch machbar, aber wirtschaftlich und organisatorisch eng. Der Nutzen hängt am Umfeld, nicht nur am Roboter. Ein gutes Gerät im falschen Ablauf bringt wenig.
Humanoide im Gesundheitswesen
Humanoide Roboter haben von allen Feldern den größten Abstand zur Realität. Die Vision ist ein zweibeiniger Helfer, der seine Hände nutzt wie ein Mensch — und genau dieser Universalanspruch macht die Aufgabe so schwer. Am Menschen kann jeder Fehler potenziell gefährlich werden.
Ein Beispiel ist Robody vom Münchner Unternehmen Devanthro. Der Roboter läuft nach Angaben des Herstellers noch über Teleoperation, wird also ferngesteuert; Vollautonomie sei „years away“, also Jahre entfernt (ROADMAP). Das ist eine ehrliche Ansage und kein Marktversprechen.
Entscheidend ist der Unterschied zwischen Demo und Betrieb. Eine ferngesteuerte Vorführung zeigt, was mechanisch geht — nicht, dass der Roboter allein zuverlässig arbeitet. Teleoperation ist in der ganzen Branche üblich und wird oft nicht offen ausgewiesen.
Für den Kontext lohnt der Blick auf die Gattung selbst. Was einen humanoiden Roboter technisch ausmacht, ordnen wir an anderer Stelle ein. Fürs Gesundheitswesen gilt vorerst: spannend, aber früh. Humanoide sind hier Forschungs- und Pilotstoff, kein Betriebsmittel.
Orchestrierung und Integration
Ein einzelner Roboter löst selten ein echtes Problem. Nützlich wird er erst, wenn er in Abläufe, Aufzüge und Software eingebunden ist — mit Zugang zu Türen, Netzwerken und Auftragssystemen. Ohne diese Integration bleibt er eine teure Insel.
Genau daran scheitern viele Projekte, nur still. Die Technik funktioniert im Test, doch der Klinikalltag ist chaotischer: Flure sind voll, Aufzüge belegt, Prozesse ändern sich täglich. Ein Roboter muss mit dieser Unordnung leben, nicht nur mit dem sauberen Laborfall.
Dazu kommt die Frage der Flotte. Sobald mehrere Roboter fahren, braucht es Koordination — wer fährt zuerst in den Aufzug, wer wartet, wer lädt gerade? Diese Orchestrierung ist eine eigene Software-Disziplin. Herstellerunabhängige Fleet-Manager wie Meili und der offene Standard VDA5050 aus Deutschland lösen dieses Mixed-Brand-Problem bereits seit Jahren.
Für den Überblick ist das der zentrale Punkt: Der Nutzen entsteht im System, nicht im einzelnen Gerät. Dass ausgerechnet Logistik und Labor so reif sind, ist deshalb kein Zufall — dort ist die Umgebung berechenbar genug für eine stabile Integration.
Der Markt: wer führt wo
Roboter im Gesundheitswesen sind kein einheitlicher Markt, sondern mehrere, die kaum etwas miteinander zu tun haben. Jedes Feld hat eigene Führungsregionen, eigene Anbieter und einen eigenen Reifegrad. Wer nur „die Roboter“ sieht, verwechselt schnell einen reifen Logistikmarkt mit einer noch frühen Humanoiden-Szene — deshalb lohnt der Blick Feld für Feld, sortiert nach Herkunft und Stärke.
Die kommerzielle Klinik-Logistik ist klar US-geprägt. Moxi von Diligent Robotics, Aethons TUG und Relay Robotics dominieren, meist im Mietmodell Robot-as-a-Service. Der deutsche und europäische Gegenpol heißt Swisslog aus der Schweiz und die United Robotics Group aus Bochum. Bezeichnend: Swisslog und Diligent kündigten im Oktober 2025 eine Partnerschaft an (sekundär) — schwere Bulk-Logistik und flexibler Greifarm werden kombiniert, nicht gegeneinander verkauft.
Bei der Laborrobotik liegt die Stärke in Europa. Tecan und Hamilton (beide Schweiz), F&P mit Lio und Automata aus Großbritannien prägen den Markt, dazu die Bochumer URG mit uLab. Genau hier lag 2024 das am schnellsten wachsende Serviceroboter-Segment: mobile Labor- und Diagnostikrobotik legte laut IFR um 610 Prozent zu (World Robotics 2025, PRIMÄR). Medizinroboter insgesamt wuchsen 2024 um 91 Prozent auf rund 16.700 Einheiten.
Bei den sozialen Robotern zeigt ein Absturz die Lage am deutlichsten. Pepper, jahrelang das Aushängeschild des Felds, ist als Produkt gescheitert: Hersteller Aldebaran meldete Anfang 2025 Insolvenz, die Liquidation folgte am 2. Juni 2025 (sekundär). In genau diese Lücke wachsen schmalere Konzepte: Navel aus München im Serienrollout, ElliQ aus den USA staatlich gestützt, PARO aus Japan mit peer-reviewter Studienlage. Der generische Alleskönner-Sozialroboter ist wirtschaftlich tot, die fokussierte Nische lebt.
Teleoperierte und humanoide Pflege ist auffällig deutsch geprägt und noch früh. Devanthros Robody und der Forschungs-Humanoid GARMI der TU München arbeiten über einen Menschen im Loop, nicht autonom. Die Orchestrierungs-Schicht wiederum ist europäisch: Meili aus Dänemark und der Standard VDA5050 aus Deutschland koppeln Roboter verschiedener Marken. Aus Asien drücken vor allem Pudu und KEENON aus China über Stückzahl und Preis in den Markt — Healthcare bleibt dort aber ein Nebenschauplatz.
| Feld | Wo der Markt führt | Beispiel-Anbieter | DE/EU-Anker |
|---|---|---|---|
| Krankenhaus-Logistik | US-dominiert, RaaS | Moxi/Diligent, Aethon TUG, Relay | Swisslog (CH), United Robotics Group (Bochum) |
| Laborrobotik | EU-Stärkefeld | Tecan, Hamilton, F&P Lio, Automata | Tecan/Hamilton (CH), URG uLab (Bochum) |
| Soziale Roboter | gemischt: JP/US/DE | Navel, PARO, ElliQ, temi | Navel (München) |
| Teleop/Humanoide | früh, DE/EU-geprägt | Robody (Devanthro), GARMI (TUM) | Devanthro, TUM Geriatronik (München) |
| Orchestrierung | EU-geprägt | Meili FMS, VDA5050 | Meili (DK), VDA5050 (DE) |
| Massen-Serviceroboter | Asien über Stückzahl | Pudu, KEENON | DE-Töchter, Healthcare Nebenschauplatz |
Die Landkarte hat ein klares Muster. Die USA führen dort, wo sich Robotik kommerziell rechnet und mieten lässt; Europa führt dort, wo Präzision, Normung und Evidenz zählen — also bei Labor, Middleware und evidenzbasierter Sozialrobotik. Für einen deutschen Blick heißt das: Die Technik kommt oft aus der Region, der breite Klinik-Rollout aber nicht.
Deutschland: wer wirklich im Einsatz ist
Für Deutschland lohnt ein nüchterner Blick, Feld für Feld. Logistik und Labor sind am weitesten, teils schon im echten Regelbetrieb. Die Pflege bleibt überwiegend Pilot oder sozialer Einsatz, und Humanoide sind Prototyp und Teleoperation — kein Betriebsmittel.
Ein konkretes deutsches Beispiel ist die Unit-Dose-Automation. Ein Klinikum im Raum Siegen betreibt sie nach Berichten seit März 2026 produktiv — ein belegter, laufender Betrieb, kein Pilot. Solche Punktbelege sind mehr wert als allgemeine Marktversprechen.
Was Roboter konkret im Krankenhaus tun, lesen Sie ausführlich auf der Seite zu den Krankenhausrobotern und ihren Aufgaben. Hier bleibt der Blick auf dem großen Ganzen.
Eine pauschale „verfügbar“-Aussage wäre falsch. Verfügbarkeit hängt am Feld, am Haus und am Budget — was in einer Uniklinik läuft, fehlt im kleinen Kreiskrankenhaus. Der ehrliche Befund ist ein Flickenteppich, kein flächiger Standard.
Reifegrad ehrlich: Pilot vs. Regelbetrieb
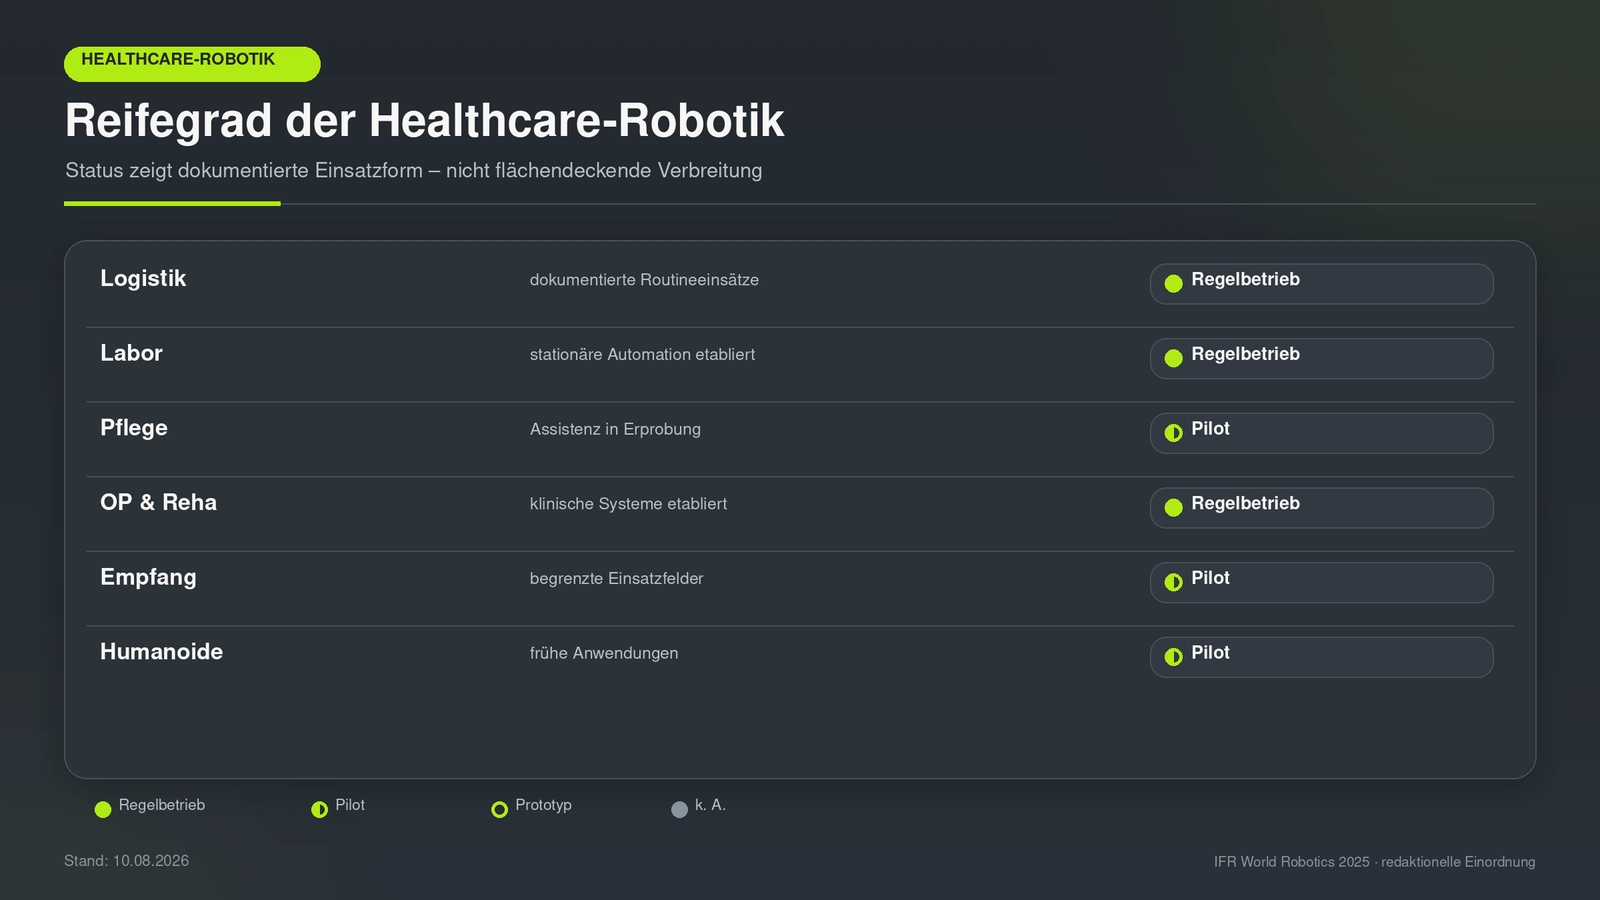
Der wichtigste Filter für dieses Thema ist der Reifegrad. Ein Pilot erprobt einen Roboter unter kontrollierten Bedingungen; er belegt Interesse und Machbarkeit, aber keine Zuverlässigkeit über Jahre. Daran ändern auch prominente Partner und große Zahlen nichts.
Preise stehen bewusst nicht drin, weil belastbare Preise fehlen. Alle Herstellerzahlen gelten ohne Gewähr und sind an der Quelle zu prüfen.
| Feld | Beispiel-Anker | Belegter Wert | Status |
|---|---|---|---|
| Krankenhaus-Logistik | Moxi (Diligent Robotics) | >25 US-Kliniken, >1,25 Mio Aufgaben | IM VERKAUF · Herstellerangabe |
| Laborautomation | Lio (F&P Robotics, Basel) | 217 Tage, >1.000 km autonom | IM VERKAUF · Herstellerangabe |
| Klinikapotheke | Unit-Dose (Klinikum Raum Siegen) | produktiv seit März 2026 | produktiv · Einzelbeleg DE |
| Soziale Pflege | Navel (sozialer Roboter) | ca. 100 Einheiten, kein Gamechanger | PILOT · sozial, keine Körperpflege |
| OP-Assistenz | da-Vinci-System | arztgeführt, keine Autonomie | etabliert · MDR-reguliert |
| Humanoide | Robody (Devanthro) | Teleoperation, Vollautonomie „years away“ | ROADMAP · Prototyp/Teleop |
| Empfang/Desinfektion | UV-C- und Empfangsroboter | ergänzend, kein Ersatz | Einzeleinsatz · k. A. zur Fläche |
Die rechte Spalte sagt das Wesentliche: Wirklich weit sind nur Logistik, Labor und die OP-Assistenz. Pflege und Humanoide tragen bewusst „Pilot“ oder „Roadmap“ — kein Vorwurf, sondern schlicht der normale Stand eines jungen Feldes.
Kosten und Robot-as-a-Service
Zu den Kosten gibt es keine seriöse Einzahl. Preise hängen an Modell, Menge, Wartung und Integration, deshalb nennen wir hier keine Zahl als harten Fakt. Ein „ein Klinikroboter kostet X“ wäre schlicht erfunden.
Oft entscheidender als der Kaufpreis ist ohnehin das Betriebsmodell. Viele Anbieter setzen auf Robot-as-a-Service, also Miete statt Kauf: Die Klinik zahlt eine laufende Gebühr und bekommt Wartung und Updates dazu. Das senkt die Einstiegshürde und verschiebt das Risiko zum Anbieter.
Der eigentliche Kostenblock steckt selten im Roboter allein. Anbindung, Schulung, Umbau und Betrieb kosten oft mehr als das Gerät selbst — ein günstiger Roboter im schlechten Prozess bleibt teuer. Der Business-Case entscheidet sich am Ablauf, nicht am Datenblatt.
Bei kursierenden Preiszahlen ist Vorsicht angebracht. Solche Beträge sind meist Einzelfälle oder Schätzungen und taugen ohne Quelle, Datum und Kontext wenig. Wir führen Preise nur mit Beleg — oder gar nicht.
Warum es (noch) hakt: die Finanzierungslücke
Der größte Bremsklotz ist nicht die Technik, sondern das Geld. Deutschland hat das vielleicht stärkste Nachfrage-Argument der Welt. Nach der Vorausberechnung des Statistischen Bundesamts fehlen bis 2049 zwischen 280.000 und 690.000 Pflegekräfte (Destatis, 24. Januar 2024, PRIMÄR). Der Bedarf steigt von 1,62 Millionen (2019) auf rund 2,15 Millionen Kräfte, ein Plus von 33 Prozent.
Diesem riesigen Bedarf steht eine schwache Erstattungsbrücke gegenüber. Das SGB XI kennt Pflegehilfsmittel (§ 40) und digitale Pflegeanwendungen (§ 40a, § 78a SGB XI). Die DiPA erstattet aber nur im BfArM-Verzeichnis gelistete Anwendungen. Wie hoch der Zuschuss ausfällt, geben die Quellen nicht belastbar her. Das sind Apps und Software — kein physischer Roboter im Wert eines Kleinwagens.
Ob und wie physische Pflegeroboter über die Pflegekasse finanziert werden, ist aus den Regelwerken nicht belegt. Wer behauptet, „die Kasse zahlt den Roboter“, geht über die Quellen hinaus. In der Praxis tragen Einrichtungen die Anschaffung selbst oder über Projekt- und Fördergelder. Genau diese Finanzierungslücke — großer Bedarf, aber kein Kostenträger für die Hardware — bremst den Rollout stärker als jede technische Grenze.
Das erklärt auch das Pilot-Paradox. Viele Häuser testen Roboter im Projekt, wo Fördergeld die Kosten deckt. Läuft die Förderung aus, fehlt der Kostenträger für den Dauerbetrieb — und aus dem Pilot wird kein Regelbetrieb. Solange die Erstattung nur Apps kennt, bleibt der physische Roboter am Krankenbett eine Finanzierungsfrage, keine reine Technikfrage.
Merksatz: Bedarf ≠ Kostenträger. Ein Pilot mit Fördergeld ist noch kein finanzierter Regelbetrieb. Die Erstattung über SGB XI/DiPA zielt bisher auf Software, nicht auf Roboter-Hardware.
Recht: MDR, CE, AI Act, DSGVO
Der Rechtsrahmen hängt stark vom Feld ab. Ein OP-System mit medizinischer Zweckbestimmung fällt unter die MDR, ein Transportroboter im Flur ist dagegen eher Maschine als Medizinprodukt. Dieselbe Kategorie „Roboter“ trifft also auf sehr unterschiedliche Regeln.
Für Maschinen gilt künftig die EU-Maschinenverordnung 2023/1230, verbindlich ab 20.01.2027. Das CE-Zeichen ist dabei eine Herstellererklärung, kein Gütesiegel — es bestätigt einen Prozess, nicht die Perfektion des Geräts. Diese Unterscheidung verwischt im Marketing gerne.
Bei KI-Funktionen kommt der EU AI Act hinzu. Er stuft Systeme nach Risiko ein, gerade bei Emotionserkennung im Gesundheitskontext. Vernetzte Produkte betrifft zusätzlich der Cyber Resilience Act (CRA 2024/2847). Wie KI im Klinikalltag wirkt, ordnet die Rubrik zu KI im Krankenhaus ein.
Für Gesundheitsdaten gilt die DSGVO besonders streng. Sie zählen nach Art. 9 zu den besonderen Kategorien, und bei riskanten Verfahren verlangt Art. 35 eine Datenschutz-Folgenabschätzung. Das ist keine Rechtsberatung, sondern nur der grobe Rahmen zur Orientierung.
Datenschutz und Ethik
Neben dem Recht steht die ethische Frage. Roboter am Menschen sammeln sensible Daten — Bild, Ton, Bewegung, Gesundheit. Wer diese Daten sieht, speichert und auswertet, muss geklärt sein, denn Vertrauen entsteht nicht durch Technik, sondern durch klare Regeln.
Besonders heikel ist die simulierte Empathie sozialer Roboter. Ein Gerät kann Zuwendung nachahmen, aber nicht fühlen — und gerade bei verwirrten oder einsamen Menschen ist diese Grenze wichtig. Ein Roboter darf Begleitung anstoßen, aber keine echte Beziehung vortäuschen.
Dazu kommt die Frage nach Autonomie und Kontrolle. Wer haftet, wenn ein Roboter einen Fehler macht? Wer greift ein, wenn er blockiert oder kippt? Solche Fragen gehören vor den Einsatz geklärt, nicht danach.
Der offene Umgang mit diesen Punkten gehört selbst zur Reife eines Feldes. Wer seine Grenzen klar benennt, ist glaubwürdiger. Wir werten deshalb nicht Hersteller gegen Hersteller, sondern markieren Status, Quelle und offene Fragen — die Wertung überlassen wir Ihnen.
Für Software, die ärztliche Entscheidungen unterstützt, gibt es dazu eine eigene Leitlinie der Ärzteschaft. Die Zentrale Ethikkommission bei der Bundesärztekammer hält 2021 fest, dass die Letztverantwortung für Diagnose und Behandlung bei der Ärztin bleibt und diese die Empfehlung des Systems mindestens auf Plausibilität prüfen muss — je undurchsichtiger das System, desto sorgfältiger. Offen sind dort ausdrücklich die Aufklärung und Einwilligung zur Nutzung solcher Systeme sowie mögliche Ansprüche von Patientinnen und Patienten, ohne den Einsatz von KI behandelt zu werden. Beides ist keine geklärte Rechtslage, sondern eine benannte offene Frage, und für ein Haus vor der Einführung ist das der praktisch wichtigere Hinweis. Die Darstellung ist eine redaktionelle Einordnung und keine Rechtsberatung.
Was 2026–2027 kommt
Der Blick nach vorn bleibt nüchtern, aber nicht pessimistisch. Logistik und Labor dürften weiter skalieren, weil die Aufgabe einfach passt, und mehr Kliniken werden Transport und Probenlogik an Roboter geben. Das ist Ausbau des Reifen, keine Revolution am Krankenbett.
In der Pflege bleibt die Grenze vorerst, wo sie ist. Soziale Roboter werden besser reden und erinnern, die Körperpflege übernehmen sie 2026 und 2027 aber weiterhin nicht. Wer das Gegenteil verspricht, verkauft eine Demo als Produkt.
Bei den Humanoiden tickt zusätzlich die Rechtsuhr. Ab 20.01.2027 greift die EU-Maschinenverordnung 2023/1230 voll und erhöht den Aufwand für Marktzugang und Sicherheit. Für den Klinikalltag bleiben Humanoide damit weiter Pilot- und Forschungsstoff.
Unter dem Strich läuft es auf eine einfache Haltung hinaus: Erwartungen erden ist ehrlicher als Hype. Roboter im Gesundheitswesen sind real, aber sehr ungleich verteilt — der Fortschritt ist echt und langsam zugleich.
Wie Sie die Details finden
Jedes Feld reißt dieser Überblick nur an — ausführlich wird es auf den einzelnen Seiten. So bleibt der Text lesbar, und Sie kommen gezielt dorthin, wo es Sie genauer interessiert.
Für die technischen Grundlagen mobiler Systeme lohnt der Blick auf autonome mobile Roboter und ihre Navigation. Wer den Empfangsbereich einordnen will, findet mehr zu Empfangsrobotern im Kundenkontakt. Beide Seiten vertiefen, was hier nur skizziert ist.
Für den Kontext hilft die Gattung Serviceroboter insgesamt. Was diese Klasse ausmacht, ordnet die Rubrik zu Servicerobotern und ihren Einsatzfeldern ein — von dort spannt sich der Bogen zurück in die Klinik. So verbinden Sie Überblick und Fach-Tiefe.
Bleib beim Lesen skeptisch bei jeder Zahl. Prüfe Quelle, Datum und ob es um Pilot oder Regelbetrieb geht — genau diese Fragen trennen Hype von Realität. Der Rest ist Geduld: Das Feld reift, aber ungleich.
Welche Roboter gibt es im Gesundheitswesen?
Es gibt sechs Felder: Krankenhaus-Logistik, Laborautomation, Pflege- und soziale Roboter, OP- und Reha-Robotik, Empfang und Desinfektion sowie Humanoide. Logistik und Labor sind am reifsten, Pflege und Humanoide meist Pilot oder Prototyp. Der Reifegrad ist von Feld zu Feld sehr unterschiedlich.
Ersetzen Roboter Pflegekräfte?
Nein. Roboter übernehmen Wege, Transporte, Erinnerungen und soziale Aktivierung und schaffen so Zeit. Die eigentliche Pflege am Menschen bleibt körperlich und menschlich. Roboter verschieben Arbeit, statt Pflegekräfte zu ersetzen.
Was machen Roboter im Krankenhaus?
Vor allem Transport, Laborlogistik und Klinikapotheke, dazu OP-Assistenz und Desinfektion. Ein Beispiel ist Moxi, das nach Herstellerangaben in über 25 US-Kliniken mehr als 1,25 Millionen Aufgaben erledigt hat. Die Aufgaben im Detail stehen auf der Seite zu Krankenhausrobotern.
Sind Pflegeroboter in Deutschland im Einsatz?
Meist als Pilot oder als soziale Assistenz, nicht als körperliche Helfer. Vom sozialen Roboter Navel sind rund 100 Einheiten genannt, laut Fachleuten hilfreich, aber kein Gamechanger. Eine flächige Versorgung durch Pflegeroboter gibt es 2026 nicht.
Wer führt den Markt für Roboter im Gesundheitswesen an?
Das hängt vom Feld ab. Die kommerzielle Klinik-Logistik ist US-geprägt (Moxi, Aethon, Relay), die Laborrobotik dagegen ein europäisches Stärkefeld (Tecan, Hamilton, F&P). Asiatische Anbieter wie Pudu drücken über Stückzahl und Preis, halten Healthcare aber als Nebenschauplatz.
Zahlt die Pflegekasse einen Pflegeroboter?
Das ist nicht belegt. Das SGB XI erstattet über die DiPA nur im BfArM-Verzeichnis gelistete Apps. Wie hoch der Zuschuss ausfällt, geben die Quellen nicht belastbar her. Für physische Pflegeroboter gibt es keinen gesicherten Kostenträger — die Finanzierung bleibt der eigentliche Engpass.
Was kostet ein Klinikroboter?
Dazu gibt es keine seriöse Einzelzahl, weil Preise an Modell, Menge, Integration und Wartung hängen. Viele Anbieter setzen auf Robot-as-a-Service, also Miete mit laufender Gebühr statt Kauf. Kursierende Beträge ohne Quelle und Datum sind wenig belastbar.
Übernehmen Roboter die Körperpflege?
Nein. Die verfügbaren Pflegeroboter sind überwiegend soziale Assistenten, die reden, erinnern und aktivieren. Intimpflege, Heben und Waschen übernehmen sie nicht. Diese Grenze gilt 2026 und voraussichtlich auch 2027.
Wie sicher sind die Gesundheitsdaten?
Gesundheitsdaten zählen nach DSGVO Art. 9 zu den besonders geschützten Kategorien. Bei riskanten Verfahren ist nach Art. 35 eine Datenschutz-Folgenabschätzung nötig. Wir geben keine pauschale Sicherheitszusage, sondern nur den Rahmen zur Orientierung.
Was ist ein Unit-Dose-Roboter?
Ein Unit-Dose-System verpackt Medikamente patientengenau in Einzeldosen und entlastet so die Klinikapotheke. Ein Klinikum im Raum Siegen betreibt eine solche Automation nach Berichten seit März 2026 produktiv. Das ist laufender Betrieb, kein Pilot.
Gibt es humanoide Roboter in der Pflege?
Nur als Prototyp und meist über Teleoperation, also ferngesteuert. Beim Münchner Robody nennt der Hersteller Vollautonomie als „years away“, also Jahre entfernt. Für den Pflegealltag sind Humanoide 2026 Forschungs- und Pilotstoff, kein Betriebsmittel.
Wer stellt Healthcare-Roboter her?
Die Hersteller sind je nach Feld verschieden, etwa Diligent Robotics für Logistik oder F&P Robotics für Laborautomation. Für Pflege und Humanoide gibt es eigene Anbieter wie Devanthro. Wir bevorzugen keinen Hersteller und kennzeichnen Angaben als Herstellerangabe.
Quellen & Stand: Destatis PM Nr. 033 vom 24. Januar 2024 (Pflegekräfte-Lücke 280.000–690.000, Bedarf 1,62→2,15 Mio), IFR World Robotics 2025 vom 07.10.2025 (Medizinroboter +91 %, Labor-/Diagnostik-Mobilrobotik +610 %), therobotreport.com und heise.de (Aldebaran/Pepper-Insolvenz Feb 2025, Liquidation 02.06.2025), theaiinsider.tech (Swisslog × Diligent Partnerschaft, Okt 2025), fp-robotics.com (Lio Basel, 217 Tage/>1.000 km), diligentrobots.com (Moxi/Diligent, Logistik-Skalierung), altenheim.net (Navel, soziale Pflege, Medizinethik), devanthro.com (Robody, Teleoperation/Roadmap), ak-kurier.de (Unit-Dose Raum Siegen, seit März 2026), § 40/40a/78a SGB XI und BfArM-Verzeichnis (Rechtsgrundlage des Anspruchs, keine Betragshöhe belegt; noch keine DiPA im BfArM-Verzeichnis gelistet). Herstellerzahlen sind Bestangaben und an der Primärquelle zu prüfen; sie gelten ohne Gewähr. Pilot und Trainingsbetrieb sind nicht mit Regelbetrieb gleichzusetzen. Rechtsangaben (MDR, EU-Maschinenverordnung 2023/1230, EU AI Act, DSGVO Art. 9/35, CRA 2024/2847) sind konditional und keine Rechtsberatung. Diese Einordnung ist redaktionell und keine Kauf-, Anlage- oder Rechtsberatung. Stand: 10. August 2026.