News & Markt · Analyse
Das Ende der abrechenbaren Stunde: Was KI wirklich mit dem globalen IT-Outsourcing macht
Zehn Werte des indischen Technologieindex Nifty IT haben seit Jahresbeginn zusammen 73 Milliarden Dollar Börsenwert verloren, rechnete Reuters im August 2026 vor. Der Index selbst stand zu diesem Zeitpunkt rund 20 Prozent tiefer als zu Jahresbeginn. Das ist der Preis, den ein Kapitalmarkt einer Branche gibt, deren Geschäftsmodell er nicht mehr versteht.
Im selben Zeitraum bot ein indisches Unternehmen mittlerer Größe rund 1,27 Milliarden Euro für einen Anbieter mit Sitz in München — ein angekündigtes Übernahmeangebot, dessen Vollzug noch aussteht.
Zwischen diesen beiden Zahlen liegt die eigentliche Geschichte. Sie handelt nicht davon, dass künstliche Intelligenz das Auslagern von Softwarearbeit beendet. Sie handelt davon, dass KI die Abrechnungseinheit entwertet, auf der dieses Geschäft vierzig Jahre lang beruhte: die Entwicklerstunde. Was daraus folgt, ist keine Rückverlagerung nach Europa. Es ist eine Verschiebung von Eigentum, Kontrolle und Risiko — und die Abhängigkeit wandert mit. Für den, der in einem deutschen Unternehmen die laufenden Auslagerungsverträge verantwortet, ist das keine Nachricht aus Bengaluru. Es ist eine Frage an den Vertrag, der schon läuft.
Kurz gesagt: Die Reuters-Recherche vom 21. August 2026 stimmt im Kern, ist aber schmaler belegt, als sie klingt: Ihre drei plakativsten Details stammen von anonymen Quellen, und kein beteiligtes Unternehmen hat sie bestätigt. Die Primärquellen zeichnen ein anderes Bild. Ergebnisbasierte Verträge sind weit verbreitet im Gespräch und selten im Vertrag: 76 Prozent der Kunden sind dafür offen, 5 Prozent haben einen. Der Markt schrumpft nicht, er wächst: Der vom Analysehaus ISG erhobene Auftragswert für Technologiedienstleistungen erreichte im zweiten Quartal 2026 ein Rekordhoch. Und die Arbeit kommt nicht nach Deutschland zurück; sie wandert vom externen Dienstleister ins eigene Konzernzentrum, meist am selben Ort in Indien. Wer nur wissen will, was das für den eigenen Vertrag heißt, springt direkt zu „Ihr bestehender Vertrag“.
Was gerade wirklich passiert — und was nur berichtet wird
Am 21. August 2026 veröffentlichte die Nachrichtenagentur Reuters eine Recherche aus Bengaluru: Indiens große IT-Dienstleister bauten ihre Geschäftsmodelle um, weil Kunden Ergebnisse statt Arbeitsstunden kaufen wollten. Die Meldung wanderte binnen Stunden durch die deutschsprachigen Wirtschaftsmedien, meist wörtlich übersetzt, teilweise samt einem Tippfehler, der aus dem Chef von TCS einen „TCF-Chef“ machte. Er heißt K. Krithivasan, und sein Unternehmen heißt Tata Consultancy Services.
Vier Angaben aus dieser Recherche sind namentlich belegt. Krithivasan sagte Reuters selbst, dass in einem Teilbereich seines Geschäfts — Finanz-, Personal- und sonstige Geschäftsdienstleistungen — rund 80 Prozent der Verträge an Leistungskennzahlen gekoppelt seien. Das ist nicht dasselbe wie „80 Prozent aller TCS-Verträge“, und der Unterschied ist erheblich: Es geht um Geschäftsprozessdienstleistungen, nicht um Softwareentwicklung. Sandeep Kalra, Chef von Persistent Systems, berichtete, seine Kunden verlangten dieselbe Arbeit für 25 bis 30 Prozent weniger Geld. Auch das ist eine Aussage über ein Unternehmen, kein Branchendurchschnitt — und sie steht im Reuters-Text in indirekter Rede, nicht in Anführungszeichen. Cognizant gab eine schriftliche Stellungnahme ab: Kunden erwarteten heute mehr Wert und messbare Ergebnisse, man baue das eigene Modell dafür um. Und Mohit Joshi, Chef von Tech Mahindra, bezeichnete das Verhalten nicht näher benannter Wettbewerber im Analystengespräch am 16. Juli 2026 als irrational. Das ist seine Bewertung von Marktteilnehmern, die er nicht nennt; bestätigt hat sie keiner von ihnen.
Drei Angaben sind es nicht. Dass sich der TCS-Anteil seit Ende 2023 verdoppelt habe, stammt laut Reuters von „einer Person mit Kenntnis des Vorgangs“, die nicht genannt werden wollte. Dass der Energiekonzern E.ON seinem Dienstleister HCLTech im ersten Jahr nichts zahle und die Vergütung danach an Effizienzgewinne koppele, beruht auf zwei nicht genannten Personen — E.ON und HCLTech antworteten nach Angaben der Agentur nicht auf Anfragen. Dass Cognizant und Daimler Truck KI-bedingte Einsparungen teilten, geht laut Reuters auf „Personen, die mit den Vertragsbedingungen vertraut sind“ zurück; Daimler Truck reagierte nicht, und Cognizant lehnte es ausdrücklich ab, sich zu einzelnen Verträgen zu äußern.
Es sind also genau die drei Details, die die Meldung so zuspitzen, wie sie zugespitzt ist, für die keine Vertragspartei geradesteht. Die Partnerschaft zwischen Cognizant und Daimler Truck selbst ist gut belegt: Der Anbieter meldete am 24. Februar 2026, für die mehrjährige, KI-gestützte Transformation der globalen Arbeitsplatzdienste eines der weltgrößten Nutzfahrzeughersteller ausgewählt worden zu sein. In dieser Mitteilung steht kein Vertragswert, keine Laufzeit, kein Indienbezug — und kein Wort über geteilte Einsparungen.
Was in der Aufregung unterging: Der Markt schrumpft nicht. Nach dem ISG Index stieg der weltweite Auftragswert für Technologiedienstleistungen im zweiten Quartal 2026 um 43 Prozent auf ein Rekordhoch von 42,4 Milliarden Dollar — das achte Quartal zweistelligen Wachstums in Folge. Was unter Druck steht, ist nicht die Nachfrage. Es ist die Art, wie sie bezahlt wird.
Sieben Vertragsmodelle, die nicht dasselbe sind
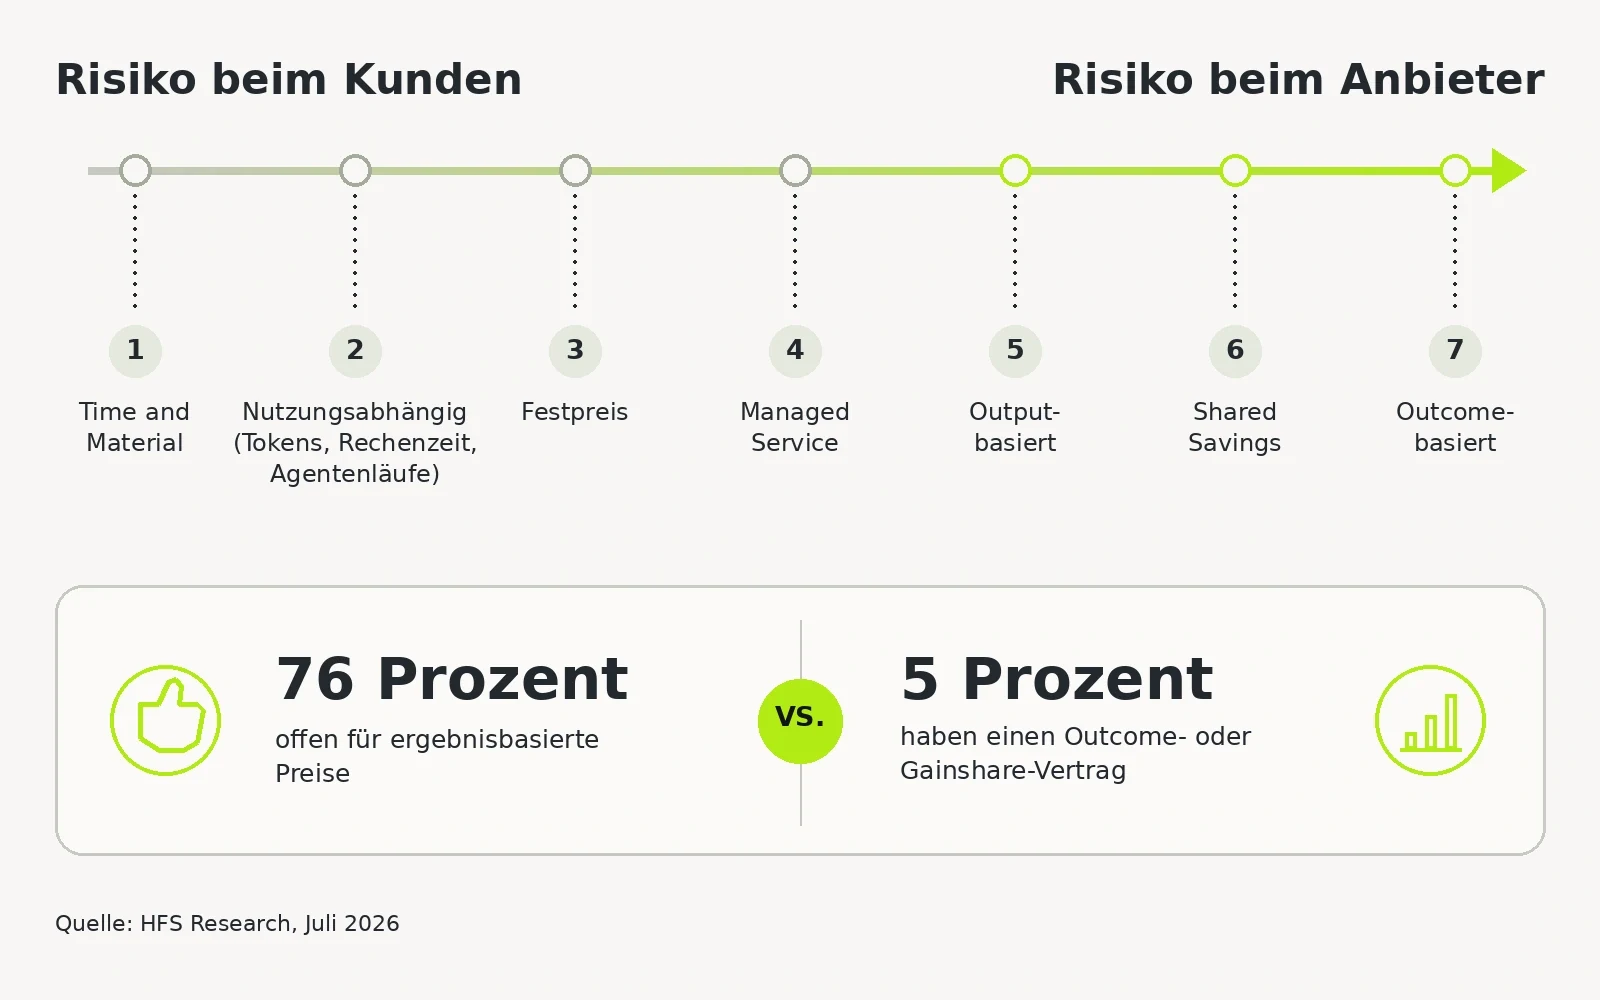
Der größte Fehler in der Berichterstattung über dieses Thema ist eine Begriffsverwirrung. „Ergebnisbasiert“ wird zum Sammelbegriff für alles, was nicht nach Stunden abgerechnet wird. Tatsächlich liegen zwischen den Modellen Welten — vor allem in der Frage, wer welches Risiko trägt.
| Modell | Wofür gezahlt wird | Wer trägt das Risiko |
|---|---|---|
| Time and Material | geleistete Stunden | vollständig der Kunde |
| Festpreis | ein definierter Leistungsumfang | der Anbieter — für den Aufwand, nicht für die Wirkung |
| Managed Service | Betrieb und Verfügbarkeit nach Dienstgütevereinbarung | geteilt, entlang der vereinbarten Kennzahlen |
| Nutzungsabhängig | Aufrufe, Tokens, Rechenzeit, Agentenläufe | der Kunde — und zwar mit den Preisen des Modellanbieters |
| Output-basiert | zählbare Arbeitseinheiten: erzeugte Entwürfe, aktualisierte Datensätze | der Anbieter für die Menge, niemand für den Nutzen |
| Outcome-basiert | ein Geschäftsergebnis: gelöster Vorgang, zurückgeholter Betrug, vermiedener Stillstand | überwiegend der Anbieter |
| Shared Savings | ein Anteil an nachgewiesenen Einsparungen | geteilt — sofern die Ausgangsbasis unstrittig ist |
Die Beratung Bain hat am 10. August 2026 die öffentlich ausgewiesenen Preismodelle von rund 200 Softwareanbietern veröffentlicht, Preisstand Juni 2026. Von denen, die überhaupt ein KI-Preismodell eingeführt haben, rechnen etwa 55 Prozent nach Output ab, rund 35 Prozent nach verbrauchten Ressourcen — Tokens, Rechenzeit, Agentenstunden — und nur etwa 10 Prozent nach einem Geschäftsergebnis. Auf einer zweiten, davon unabhängigen Ebene wählen rund vier von fünf Kapazitätsmodelle — der Kunde verpflichtet sich also vorab auf ein Volumen. Bains eigene Formulierung trifft den Kern: Bei einem Output-Modell wird der Anbieter bezahlt, unabhängig davon, ob das Erzeugte Wert schafft; bei einem Outcome-Modell hängt die Zahlung am Geschäftsergebnis. Drei Bedingungen nennt Bain dafür: Das Ergebnis muss beobachtbar sein, es muss eindeutig der KI zurechenbar sein, und es muss vertraglich fassbar sein. Diese Untersuchung betrifft ausdrücklich Softwareprodukthäuser, nicht IT-Dienstleister — sie taugt als Maßstab für die Richtung, nicht als Beleg über Infosys oder TCS.
Für die Dienstleister selbst liegt die belastbarste Zahl bei der Analystenfirma HFS Research, erhoben im Juli 2026: 76 Prozent der befragten Kunden sind offen für ergebnis- oder einsparungsgekoppelte Preise. 5 Prozent haben einen solchen Vertrag. Den größten Block bilden mengenbasierte Abrechnung und Time and Material mit je 36 Prozent, dazu 13 Prozent Hybridmodelle und 5 Prozent Managed Services.
Bestätigt wird das von den Anbietern selbst, sofern man in ihre Pflichtveröffentlichungen schaut statt in die Interviews. Am 23. Juli 2026 fragte in der Infosys-Medienkonferenz eine Journalistin nach, ob ergebnisbasierte Preisgestaltung ein größerer Teil des Geschäfts werde. Gefragt hatte Haripriya Suresh, die vier Wochen später als Mitautorin der Reuters-Recherche vom 21. August firmierte. Die Antwort steht damit im Protokoll einer Pflichtveröffentlichung — sie ist öffentlich zugänglich und lässt sich neben die spätere Meldung legen. Über die redaktionellen Erwägungen hinter der Meldung sagt das nichts. Konzernchef Salil Parekh antwortete, man sehe stärkeres Kundeninteresse, aber es sei „nicht so, dass es ein großer Teil unserer Tätigkeit geworden wäre“, und man wechsle „nicht massiv“ dorthin. Das Protokoll dieser Konferenz liegt als Anlage zu einer Pflichtmitteilung bei der US-Börsenaufsicht öffentlich vor. Zugleich unterhält Infosys einen eigenen Arbeitsstrang für ergebnisbasierte Preise mit einem Verantwortlichen auf Konzernebene. Beides gehört zusammen: die Absicht ist organisiert, der Anteil ist klein.
Bei Coforge, das in der Berichterstattung als Vorreiter gilt, sagte Vorstandschef Sudhir Singh im Analystengespräch am 28. Juli 2026 eine Zahl: 6 bis 7 Prozent der eigenen weltweiten Umsätze stammten, auf das Jahr hochgerechnet, aus ergebnisabhängigen Verträgen. Im selben Quartalsbericht steht die interessantere Zahl: Der Anteil von Time and Material stieg binnen eines Jahres von 53,3 auf 57,0 Prozent, während der Festpreisanteil von 46,7 auf 43,0 Prozent fiel. Beim vermeintlichen Vorreiter wächst also ausgerechnet die klassische Stundenabrechnung.
Cognizant meldet, der Anteil von Festpreis- und transaktionsbasierter Arbeit sei drei Jahre in Folge gewachsen. Auch das ist kein Outcome. Ein Festpreis verlagert das Aufwandsrisiko, nicht das Ergebnisrisiko. Wer den Festpreisanteil eines Anbieters als Ergebnisquote wiedergibt, macht genau den Fehler, um den es hier geht.
Was in einem Ergebnisvertrag geregelt sein muss — und meistens nicht ist
Ergebnisbasierte Verträge für KI-Agenten scheitern an vier Fragen — Deloitte hat sie am 4. Juni 2026 aus Sicht der Rechnungslegung aufgeschrieben. Die Publikation kommt aus der Rechnungslegung: Ohne präzise Erfolgskriterien lässt sich der variable Preis nach dem US-Bilanzstandard ASC 606 gar nicht als ergebnisbezogen behandeln. Die Fragen sind dieselben, die auch ein Einkäufer stellen muss. Gilt ein Ergebnis nur dann als erfolgreich, wenn der Agent den Vorgang von Anfang bis Ende ohne menschlichen Eingriff abschließt? Welche Qualitäts- und Genauigkeitswerte müssen erreicht sein? Nach welchem vereinbarten Verfahren wird das geprüft? Und wie lange darf ein Ergebnis nachträglich beanstandet werden?
Vier weitere Fragen kommen bei Deloitte nicht vor, entscheiden in der Praxis aber ebenso: Wer bestimmt den Ausgangsaufwand, gegen den eine Einsparung gemessen wird? Wem gehören die Protokoll- und Leistungsdaten, aus denen sich beides ableiten lässt? Wie werden menschliche Nacharbeit und Freigaben eingerechnet? Und wer trägt die Kosten für fehlerhaften Code, für erfundene Sachverhalte, für eine Sicherheitslücke, die erst zwei Jahre später auffällt?
Mohit Joshi von Tech Mahindra hat am 16. Juli 2026 zwei Beispiele dafür genannt, wo er nicht mitgeht. Das erste: Wettbewerber kalkulierten in Fünfjahresverträge Produktivitätsgewinne von 70 bis 80 Prozent ein — Gewinne, die heute ohne erhebliche Prozess- oder Systemänderungen beim Kunden nicht sichtbar seien. Das zweite, davon getrennt und für die Risikofrage womöglich wichtiger: Speicher- und Chippreise steigen deutlich, bei einer Preisinflation von 20 Prozent im Jahr sei es unvernünftig, einem Kunden den Preis über drei oder fünf Jahre zu garantieren. Beides zusammengenommen ergibt eine Frage, die Joshi so nicht gestellt hat: Ein Anbieter, der einen langfristigen Ergebnisvertrag unterschreibt, garantiert einen Preis, während seine eigenen Vorleistungen — Rechenzeit, Speicher, Tokens — teurer werden.
Dieselbe Frage stellt sich, sobald die Ergebnisse nicht mehr aus Software, sondern aus Maschinen kommen. Bei Servicerobotik sind Miete, Leasing und monatliche Nutzungsgebühren verbreitet; ein Vertrag, der an transportierte Behälter, bearbeitete Werkstücke oder vermiedene Stillstandszeiten gekoppelt ist, wäre etwas anderes. Wie schwierig schon der Schritt vom Kauf zur Abrechnung nach Betrieb und Leistung ist, lässt sich an einem europäischen Anbieter nachlesen, der genau diesen Übergang versucht hat — der United Robotics Group. Die Trennschärfe, die dieser Artikel für Software verlangt, gilt dort genauso: Maschinenmiete ist kein Servicevertrag, ein Servicevertrag ist keine Nutzungsabrechnung, und keines davon ist ein Ergebnisvertrag.
Vier Firmen, vier KI-Umsatzbegriffe, kein Vergleich
Im Quartal bis zum 30. Juni 2026 haben alle großen indischen Anbieter KI-Umsätze gemeldet. Vier Unternehmen, vier verschiedene Begriffe, keine gemeinsame Abgrenzung.
| Unternehmen | Gesamtumsatz im Quartal | Begriff für den KI-Umsatz | Gemeldeter Wert |
|---|---|---|---|
| TCS | 7.624 Mio. USD, +2,7 % gegenüber Vorjahr | „Annualized AI Revenue“ | 2,6 Mrd. USD als Jahresrate, +13,6 % gegenüber Vorquartal |
| Infosys | 5.082 Mio. USD, +2,4 % in konstanten Währungen | „AI services revenue“ | 8,2 % des Quartalsumsatzes — eng definiert, „AI augmented“-Umsatz nicht enthalten |
| HCLTech | 3.650 Mio. USD, +2,6 % in konstanten Währungen | „Advanced AI“ | 171 Mio. USD, +62,1 % gegenüber Vorjahr in konstanten Währungen |
| Coforge | 592,2 Mio. USD, +33 % in Dollar | „AI-led“ | 86 % des Umsatzes |
Diese vier Zahlen dürfen nebeneinanderstehen. Verglichen werden dürfen sie nicht.
Die 2,6 Milliarden Dollar von TCS sind eine hochgerechnete Jahresrate, kein Quartalsumsatz. Mehrere Medien haben daraus „2,6 Milliarden Dollar KI-Umsatz im ersten Quartal“ gemacht — das vervierfacht die Zahl. Setzt man die Jahresrate ins Verhältnis zum Quartalsumsatz, landet man bei einem KI-Anteil in der Größenordnung von 8,5 Prozent, also ungefähr dort, wo Infosys mit 8,2 Prozent steht. Aber das ist eine Rechnung dieser Redaktion, keine Unternehmensangabe, und sie funktioniert nur, weil beide Seiten gleich behandelt werden.
Die 171 Millionen Dollar von HCLTech entsprechen 4,7 Prozent des Quartalsumsatzes — auch das eine Rechnung dieser Redaktion, HCLTech weist keinen Anteil aus. Die 62 Prozent Wachstum wirken gewaltig, weil die Ausgangsbasis klein ist, während das Gesamtgeschäft in konstanten Währungen nur um 2,6 Prozent zulegt. Genau das ist die Nachricht: Das KI-Geschäft wächst schnell und ist noch zu klein, um die Schwäche des Kerngeschäfts auszugleichen.
Am aufschlussreichsten ist Coforge. Die 86 Prozent „AI-led“ sind rechnerisch die Summe dreier Leistungskategorien — 50,4 Prozent KI-getriebenes Engineering, 20,9 Prozent Daten und Integration, 14,8 Prozent Cloud. Auf die Analystenfrage, wie viel davon reine KI sei, antwortete Vorstandschef Singh mit bemerkenswerter Offenheit: Man könne keine Zahl nennen, die allein KI abbilde; die 86 Prozent seien „in gewisser Weise ein Sammelbegriff als Näherung für KI-getriebene Umsätze“. Wer daraus „86 Prozent KI-Umsatz“ macht, schreibt etwas, das das Unternehmen selbst ausdrücklich nicht behauptet.
Auch das Wachstum von Coforge braucht eine Fußnote. Von den 592,2 Millionen Dollar stammen 100,7 Millionen aus zwei Monaten des zugekauften Anbieters Encora, konsolidiert seit dem 1. Mai 2026 — das steht nicht in der Pressemitteilung, aber in der Investorenpräsentation und im Analystengespräch. Organisch wuchs Coforge gegenüber dem Vorquartal um 1,1 Prozent in konstanten Währungen, nach Herausrechnen abgegebener Geschäfte um 5,2 Prozent. Eine organische Jahreswachstumsrate nennt das Unternehmen nicht — die 33 Prozent sind mit dem organischen Wert deshalb nicht vergleichbar. Belegt ist allein: 100,7 der 592,2 Millionen Dollar stammen aus zwei Monaten Encora.
Ein letzter Fallstrick: Cognizants Geschäftsjahr ist das Kalenderjahr. Was dort „zweites Quartal 2026“ heißt, ist derselbe Zeitraum wie das „erste Quartal des Geschäftsjahres 2027“ bei TCS und Infosys. Und während bei den indischen Anbietern der Wechselkurs die Dollarzahlen drückt, hat er Cognizant geholfen: 4,5 Prozent nominales Wachstum, aber nur 4,1 Prozent in konstanten Währungen. Der Nettogewinn sank derweil von 645 auf 636 Millionen Dollar, während der Umsatz stieg.
Was Coding-Agenten belegbar leisten — und wo sie zurückfallen
Die gesamte Debatte über neue Preismodelle steht und fällt mit einer empirischen Frage: Wie viel produktiver machen KI-Werkzeuge Entwickler tatsächlich? Wer 70 Prozent Produktivitätsgewinn in einen Fünfjahresvertrag einkalkuliert, trifft eine Annahme, die überprüfbar ist.
Die Verbreitung ist unstrittig. Infosys erklärte am 23. Juli 2026, über 80.000 Beschäftigte des eigenen Projektgeschäfts arbeiteten mit Programmierwerkzeugen „wie Claude Code oder Codex oder mehreren anderen“ — beispielhaft aufgezählt, nicht abschließend, und ohne Aufteilung auf einzelne Werkzeuge. Cognizant gab am 29. Juli 2026 an, über 40 Prozent der eigenen Softwareentwicklung seien KI-gestützt. Das sind Nutzungsangaben. Über Produktivität sagen sie nichts.
Bei der Produktivität hängt das Ergebnis erkennbar davon ab, wie gemessen wird.
| Erhebungsart | Was gefunden wird |
|---|---|
| Selbstauskunft in Umfragen | eine deutliche Mehrheit der Befragten berichtet Produktivitätsgewinne |
| Randomisierte Feldexperimente in Unternehmen, 4.867 Entwickler | +26,1 Prozent abgeschlossene Aufgaben, Standardfehler 10,3 Punkte — Code- und Sicherheitsqualität nicht gemessen |
| Randomisierter Zeitversuch an vorab definierten Aufgaben in gewachsenem Code | 19 Prozent längere Bearbeitungszeit (Konfidenzintervall +2 bis +39 Prozent) |
Der letzte Wert stammt aus der bislang einzigen Untersuchung dieser Art. Die gemeinnützige Forschungsorganisation METR ließ 2025 sechzehn erfahrene Open-Source-Entwickler 246 Aufgaben bearbeiten. Die Aufgaben wurden vor der Zufallszuteilung definiert, dann wurde je Aufgabe ausgelost, ob KI-Werkzeuge erlaubt waren. Es handelte sich um reife Projekte mit über einer Million Codezeilen, an denen die Beteiligten durchschnittlich fünf Jahre gearbeitet hatten. 143 Stunden Bildschirmaufzeichnung wurden im Zehn-Sekunden-Raster ausgewertet.
Das eigentlich Beunruhigende ist nicht die Verlangsamung. Es ist die Lücke zur Wahrnehmung. Vor Beginn erwarteten dieselben Entwickler eine Beschleunigung um 24 Prozent. Nach Abschluss, mit der eigenen Erfahrung im Rücken, schätzten sie, KI habe sie um 20 Prozent schneller gemacht. Gemessen wurden 19 Prozent Verlangsamung. Zwischen Selbsteinschätzung und Stoppuhr liegen rund 39 Prozentpunkte. Für einen Vertrag, in dem eine Seite Produktivitätsgewinne zusichert, ist das die relevanteste Zahl der gesamten Forschungslage.
METR selbst hält fest, was die Studie nicht zeigt: Sie belegt nicht, dass KI die meisten Entwickler nicht beschleunigt, und nicht, dass neuere Systeme im selben Aufbau nicht schneller wären. Eine Wiederholung 2026 mit 57 Entwicklern und über 800 Aufgaben hat METR selbst verworfen — zu viele Teilnehmer verweigerten sich der Kontrollbedingung, weil sie nicht ohne KI arbeiten wollten, und reichten Aufgaben mit erwartetem KI-Vorteil gar nicht erst ein. Auch das ist ein Befund: Sobald ein Werkzeug als unverzichtbar gilt, lässt sich seine Wirkung kaum noch sauber messen.
Die häufig zitierten „55 Prozent schneller“ stammen aus einer Untersuchung von 2023, deren Autoren bei Microsoft Research und GitHub arbeiteten. Sie beruht auf einer einzigen synthetischen Aufgabe — einem HTTP-Server in JavaScript —, 70 Teilnehmern, die über eine Freelancer-Plattform rekrutiert wurden, und einem Vertrauensintervall von 21 bis 89 Prozent. Die Autoren schreiben selbst, ihre Studie untersuche nicht die Auswirkungen auf die Codequalität. Diese drei Vorbehalte werden praktisch nie mitzitiert.
Der belastbarste Befund der gesamten Literatur ist ein anderer, und er erklärt, warum ausgerechnet das klassische Auslagerungsgeschäft unter Druck gerät. Vier methodisch voneinander unabhängige Untersuchungen zeigen dasselbe Muster: Neubau profitiert, die Pflege gewachsener Systeme nicht.
Der randomisierte Zeitversuch fand seine Verlangsamung in reifen Projekten. Beim Neuschreiben von Code brechen Agenten seltener etwas als Menschen: 3,45 gegen 7,40 Prozent, ausgewertet über 7.191 von Agenten eingereichte Codeänderungen. Bei Wartungsarbeiten kehrt sich das um — 6,72 Prozent beim Umbau bestehenden Codes, 9,35 Prozent bei der Routinepflege. In einem einzelnen Unternehmen, das seinen Entwicklern eine Verdopplung verordnet hatte, stieg der Durchsatz tatsächlich auf das 2,09-Fache der Ausgangsbasis, konzentriert auf neueren Code; randomisiert war diese Erhebung aus Stanford und Carnegie Mellon allerdings nicht, und ihre Autoren lesen sie ausdrücklich nicht als exakte Ursachenzuschreibung. Und in der Telemetrieauswertung des Anbieters GitClear sind die Zeilen für den Umbau bestehenden Codes um 70 Prozent zurückgegangen, die langfristige Bestandspflege um 74 Prozent gegenüber 2022.
Wartung, Migration und Betrieb gewachsener Systeme sind genau das, was klassische Outsourcing-Verträge füllt.
Dazu kommt, dass die Prüfarbeit nicht wegfällt, sondern den Platz wechselt. In der Stanford-Untersuchung verdoppelte sich mit dem Durchsatz auch die Prüflast je Reviewer, und automatisierte Prüfung überholte die menschliche. METR schätzt anhand von 5.305 Arbeitsprotokollen — maschinell bewertet, nur 34 Fälle wurden von Menschen gegengeprüft —, dass 27 bis 47 Prozent der KI-gestützten Arbeit ohne KI überhaupt nicht angefallen wäre — Arbeit, die entsteht, weil sie billig geworden ist. Agenten helfen beim ersten Abschluss und beschädigen dabei das Codeverständnis der Nutzer — so das Ergebnis eines kontrollierten Experiments vom Juli 2026 mit 54 Studierenden. Am wenigsten verstanden die Teilnehmer dort, wo sie es am bequemsten hatten: bei eingefügten Vorgaben und bei automatisch übernommenen Änderungen. Bevorzugt haben sie genau diese Formen.
Und Benchmarks überzeichnen. METR ließ im März 2026 Projektbetreuer reale KI-Patches nach ihren eigenen Standards verblindet bewerten. Die automatische Bewertung fiel 24,2 Prozentpunkte günstiger aus als das Urteil der Betreuer; rund die Hälfte der maschinell „bestandenen“ Pull Requests wäre nicht übernommen worden, häufigster Ablehnungsgrund war die Codequalität. Diese Lücke wächst um 9,6 Prozentpunkte pro Jahr.
Bei der Sicherheit ist der Befund am eindeutigsten und am unbequemsten. 45 Prozent der erzeugten Codebeispiele bestanden die Sicherheitstests nicht und schleppten Schwachstellen aus der Standardliste der zehn häufigsten Webanwendungsrisiken ein — bei Java 72 Prozent, beim Einschleusen fremden Skriptcodes in Webseiten 86 Prozent. Geprüft wurden mehr als hundert Sprachmodelle, im Juli 2025, vom Sicherheitsanbieter Veracode. Der Anbieter verkauft Werkzeuge zur Codeprüfung; ein Befund dieser Richtung liegt damit nicht außerhalb seines Geschäftsinteresses. Anhaltspunkte für einen Methodenmangel gibt es nicht, und es ist die einzige Untersuchung dieser Größenordnung. Und der entscheidende Satz betrifft nicht die 45 Prozent, sondern die Beobachtung, dass die Sicherheitsleistung unabhängig von Modellgröße und Trainingsaufwand flach blieb. Das Problem löst sich nicht dadurch, dass die Modelle größer werden. Für Fahrzeugsoftware, Banken, Energieversorger und Medizintechnik ist das keine akademische Feststellung: Aus einem Softwarefehler kann je nach Einsatz und Schadensbild ein Haftungsfall werden — die europäische Produkthaftung bezieht Software und KI-Systeme ausdrücklich ein, die nationale Umsetzung steht noch aus. Welche Anforderungen an autonome Systeme gestellt werden, zeigt der Blick auf Sicherheitsanforderungen an autonome Systeme, und die Sicherheitsseite agentischer Systeme organisiert sich inzwischen in eigenen Bündnissen wie der Open Secure AI Alliance.
Eine Frage bleibt offen, und sie sollte offen bleiben. Zwei randomisierte Feldexperimente finden größere Gewinne bei Berufseinsteigern. Eine begutachtete Auswertung von über 30 Millionen GitHub-Commits von 170.000 Entwicklern findet das Gegenteil: dass erfahrene Programmierer nahezu den gesamten Gewinn abschöpfen. Wer heute behauptet zu wissen, ob KI die Einstiegsleiter verkürzt oder verlängert, geht über die Datenlage hinaus.
Was sich sagen lässt: Die Aufgaben von Berufseinsteigern verändern sich. Ein Ende der Einstellung ist nicht belegt. TCS hat im Quartal bis Juni 2026 allein 14.000 Hochschulabsolventen an Bord genommen und hält an rund 40.000 pro Jahr fest; Infosys plant 20.000 im laufenden Geschäftsjahr. Die häufig zitierten indischen Arbeitsmarktindizes taugen als Gegenbeleg dagegen nicht: Sie messen Stellenausschreibungen und Suchanfragen von Personalvermittlern auf einer kommerziellen Plattform, nicht Einstellungen, und schließen Campus-Rekrutierung ausdrücklich aus — also genau den Hauptkanal für Berufseinsteiger in der indischen IT.
Die Arbeit wandert nicht zurück, sie wandert ins eigene Haus
Am 26. Mai 2026 berichtete Reuters von einer Veranstaltung in Bengaluru, auf der Führungskräfte internationaler Konzerne beschrieben, wie sie dank KI mehr Arbeit in ihre eigenen indischen Zentren holen und dadurch weniger auf Auslagerungspartner angewiesen sind. Diese Meldung stützt sich ausschließlich auf namentlich genannte Manager — keine einzige anonyme Quelle. Sie ist damit belastbarer als die vielzitierte Vertragsmeldung vom August.
Radhakrishnan Kodakkal, der das Innovationszentrum von Daimler Truck in Indien leitet, sagte dort, sein Haus hole die Entwicklung von Kernsoftware und leistungsrelevanten Algorithmen ins eigene Unternehmen. Eine Bestätigung durch eine Unternehmensmitteilung gibt es nicht; Newsroom, Pressearchiv und Geschäftsbericht von Daimler Truck enthalten dazu nichts. Belegt ist die Größenordnung des Zentrums: Der Zwischenbericht für das erste Quartal 2025 weist die Erstkonsolidierung des Daimler Truck Innovation Center India mit rund 3.000 Beschäftigten aus.
Am 19. August 2026 eröffnete der amerikanische Finanzdienstleister Charles Schwab ein Technologiezentrum in Hyderabad, wie Reuters am selben Tag meldete. Bis Ende 2027 sollen dort rund 2.000 Menschen arbeiten, etwa 500 im ersten Jahr. Gegenüber der Nachrichtenagentur PTI erklärte das Unternehmen, ausgewählte Technologieaufgaben zu übernehmen, die zum Zeitpunkt der Ankündigung von Auftragnehmern in Indien erbracht wurden. Eine eigene Mitteilung von Schwab war nicht abrufbar.
Das ist der Kern der Bewegung — und der Punkt, an dem die meisten Kommentare falsch abbiegen. Ein Auftrag, den ein indischer Dienstleister verliert, verschwindet nicht aus Indien. Er wechselt den Arbeitgeber, meist am selben Ort. Insourcing ist nicht Reshoring.
| Begriff | Was er bedeutet | Beispiel |
|---|---|---|
| Outsourcing | Vergabe an einen fremden Dienstleister, der Personal und Vertrag trägt | Infosys, Cognizant, TCS |
| Offshore | rein geografische Verlagerung, sagt nichts über Eigentum | gilt für externe wie für eigene Einheiten |
| Konzerneigenes Auslandszentrum | eigenes, konzernkontrolliertes Zentrum — kein Dienstleister | Daimler Truck in Bengaluru, Schwab in Hyderabad |
| Insourcing | Rückholung ins eigene Unternehmen, unabhängig vom Ort | beide Beispiele oben — beide in Indien |
| Reshoring | Rückverlagerung ins Heimatland | in dieser Recherche nirgends belegt |
Die Größenordnung ist erheblich. Indien zählte zum 31. März 2026 nach der gemeinsamen Erhebung von Zinnov und dem Branchenverband Nasscom 2.117 konzerneigene Auslandszentren an 3.728 Standorten mit 2,36 Millionen Beschäftigten und 98,4 Milliarden Dollar Umsatz. Wer daraus „rund 100 Milliarden“ macht, rundet in die falsche Richtung. Wie diese Erhebung ein solches Zentrum von einer gewöhnlichen Auslandstochter abgrenzt, lässt sich nicht prüfen — die Methodik liegt hinter einer Registrierung.
Auch hier gilt: kein einheitlicher Trend. In derselben Reuters-Meldung, die Schwabs Eröffnung beschreibt, stehen Standard Chartered und Wells Fargo, die Stellenabbau an ihren indischen Zentren angekündigt haben.
Und eine Einschränkung, die in der Debatte meist fehlt: Die dokumentierten Beispiele sind Konzerne mit Zentren von 2.000, 3.000 und mehr Beschäftigten. Die dokumentierten Fälle beginnen bei 2.000 Beschäftigten aufwärts — daraus lässt sich schließen, dass ein eigenes Auslandszentrum eine Größe voraussetzt, die ein mittelständisches Unternehmen mit wenigen tausend Beschäftigten selten erreicht. Ab welchem Volumen die Rechnung tatsächlich aufgeht, ist öffentlich nicht belegt — für den Mittelstand bleibt die realistische Wahl deshalb zwischen mehreren Dienstleistern, dem Ausbau europäischer Standorte und dem selektiven Zurückholen einzelner kritischer Anwendungen.
Für die Branche insgesamt erwartete Nasscom im Februar 2026, dass die indische Technologiebranche im Geschäftsjahr 2026 die Marke von 315 Milliarden Dollar überschreitet und die Direktbeschäftigung auf rund sechs Millionen steigt — ein Plus von 2,3 Prozent oder netto 135.000 Stellen. Das ist eine Prognose, kein testierter Abschluss; ein Ist-Ergebnis für das Geschäftsjahr liegt bis heute nicht vor. Die verbreitete Zahl „6,1 Prozent Branchenwachstum“ steht in der Verbandsquelle nicht.
Deutschlands letzter Sourcing-Bruch — und wie groß er wirklich war
Um zu verstehen, was der aktuelle Umbau für deutsche Unternehmen bedeutet, hilft ein Blick auf den letzten großen Bruch in der deutschen Sourcing-Landschaft. Er liegt viereinhalb Jahre zurück, und er wird bis heute falsch erzählt.
Die Erzählung lautet, Deutschland habe seine Softwareentwicklung nach Russland ausgelagert und sei 2022 hart aufgeschlagen. Beide Hälften stimmen nicht.
Die Deutsche Telekom teilte am 24. März 2022 mit, sie beende ihre Entwicklertätigkeiten in Russland. In derselben Mitteilung steht ein Satz, den kaum jemand zitiert: „Wir haben keine Geschäftsbeziehungen zu Unternehmen in Russland.“ Es war ein eigenes Team, hauptsächlich in St. Petersburg, das für Kunden außerhalb Russlands entwickelte — kein Einkauf bei russischen Dienstleistern. Eine Zahl nennt die Telekom nicht; die kursierenden rund 2.000 Beschäftigten stammen aus Fachmedien und betreffen die gesamte Landesgesellschaft.
Die Deutsche Bank beschreibt in ihrem Geschäftsbericht 2022 ein eigenes Technologiezentrum in Russland für Aufgaben der Investment- und Corporate-Bank. Sie schreibt dort auch, sie habe die Fähigkeit ihrer anderen weltweiten Technologiezentren „unter Stressbedingungen getestet“, die russischen Entwicklungskapazitäten abzudecken, habe 2022 ein neues Zentrum in Berlin gegründet, Ressourcen dorthin verlagert und Rückstellungen für die Umzugskosten gebildet.
Wie groß war das alles? Die belastbarste Antwort steht in einer Tabelle, die kaum jemand liest: der länderspezifischen Berichterstattung nach Paragraf 26a des Kreditwesengesetzes. Sie ist gesetzlich vorgeschrieben, testiert und über Jahre vergleichbar.
| Beschäftigte der Deutschen Bank in Vollzeitäquivalenten | 31.12.2021 | 31.12.2022 | 31.12.2023 |
|---|---|---|---|
| Indien | 14.114 | 16.998 | 20.727 |
| Rumänien | 1.035 | 1.317 | 1.626 |
| Russische Föderation | 1.722 | 871 | 179 |
| Polen | 347 | 357 | 352 |
| Ukraine | 32 | 33 | 33 |
Schon vor dem Angriff, zum Stichtag 31. Dezember 2021, war Indien für diesen Konzern der rund achtfach größere Standort. Russland fiel binnen zwei Jahren auf 179 Vollzeitäquivalente, Indien stieg auf über 20.000. Die Zahlen umfassen alle Einheiten im jeweiligen Land, nicht nur Entwickler — aber die Größenordnung ist eindeutig.
Ein quantifizierter Anteil Russlands an den deutschen Digitalimporten vor 2022 existiert nicht; die entsprechende Erhebungsreihe des Digitalverbands Bitkom beginnt erst nach Kriegsbeginn. Was sich sagen lässt: Russland war für einzelne, benennbare deutsche Großunternehmen ein realer, spezialisierter und schnell aufgelöster Entwicklungsstandort mit jeweils vierstelliger Beschäftigtenzahl. Für die deutsche Wirtschaft insgesamt war er nachrangig gegenüber Indien und Mittel- und Osteuropa — und zwar bereits vor Februar 2022.
Die Lehre daraus ist nicht, dass der Standort zu groß war. Sie ist, wie schnell er unbenutzbar wurde. Ein Standort mit 1.722 Beschäftigten — darunter ein Technologiezentrum, dessen genaue Größe sich in den geprüften Veröffentlichungen der Bank nicht findet — hat einen der größten europäischen Konzerne zu Stresstests, Rückstellungen und einer Neugründung in Berlin gezwungen. Nicht die Abhängigkeit an sich war das Risiko, sondern die fehlende Vorbereitung darauf, sie binnen Wochen aufzulösen.
Die Ukraine: resilient, aber nicht unversehrt
Am Tag des Angriffs, dem 24. Februar 2022, nannte der Bitkom die Ukraine „ein wichtiger Entwicklungspartner der digitalen Wirtschaft in Deutschland“. Rund jedes fünfte befragte Digitalunternehmen hatte damals Beschäftigte dort oder arbeitete mit ukrainischen Freiberuflern.
Was danach geschah, wird gern als reine Erfolgsgeschichte erzählt. Die Zahlen sind interessanter.
| Ukrainische Exporte von Computerdienstleistungen | Wert | Veränderung |
|---|---|---|
| 2021 | 6,8 Mrd. USD | — |
| 2022 | 7,32 Mrd. USD | +5,8 Prozent — Höchststand, im ersten Kriegsjahr |
| 2023 | 6,7 Mrd. USD | −8,5 Prozent |
| 2024 | 6,4 Mrd. USD | −4,3 Prozent |
| 2025 | 6,66 Mrd. USD | +3,3 Prozent |
| 1. Halbjahr 2026 | 3,34 Mrd. USD | +4,1 Prozent gegenüber Vorjahreszeitraum |
Der Export erreichte ausgerechnet im ersten Kriegsjahr einen Höchststand, fiel dann zwei Jahre in Folge und wächst seit 2025 wieder — liegt aber weiterhin unter dem Niveau von 2021. Wer nur „resilient“ schreibt, unterschlägt zwei Rückgangsjahre. Wer „eingebrochen“ schreibt, unterschlägt den Höchststand und die Erholung.
Warum die Branche überhaupt weiterarbeiten konnte, liegt weniger an Standortverlagerung als an Arbeitsorganisation. Das German Economic Team beziffert auf Basis von Erhebungen der Entwicklerplattform dou.ua 68 Prozent der IT-Stellen in der Ukraine als vollständig ortsunabhängig, 12 Prozent werden aus dem Ausland ausgeübt; der Sektor sei dadurch weniger anfällig für Abwanderung. Über die Hälfte der Unternehmen verlagerte gar nicht; von den verlagerten blieben 45 Prozent innerhalb der Ukraine, und kein einziges zog vollständig weg. Diese Erhebung des Branchenverbands vom Juli 2022 weist allerdings keine Stichprobengröße aus und ist im Original nicht mehr abrufbar. Verlässliche Gesamtzahlen zu verlagerten Fachkräften je Zielland gibt es nicht — auch nicht für die viel zitierten Ausweichstandorte in Polen und Portugal.
Deutschland war 2024 mit 263 Millionen Dollar das siebtwichtigste Zielland ukrainischer Computerdienstleistungsexporte, rund 4 Prozent des Gesamtvolumens. Real, aber nicht dominierend — und eine Untergrenze, weil Verteidigungstechnik in dieser Statistik nicht enthalten ist und Vertragsstrukturen häufig über Malta und Zypern laufen.
Und der Vergleich, auf den es ankommt: In der Bitkom-Erhebung vom November 2025 bezogen 17 Prozent der importierenden deutschen Unternehmen digitale Leistungen aus der Ukraine, 16 Prozent aus Indien — und 1 Prozent aus Russland. Beide erstgenannten Werte liegen innerhalb der Fehlerspanne von vier Punkten; sie sind etwa gleichauf, keine Trendumkehr. Die frühere Aussage, kein einziges Unternehmen beziehe noch aus Russland, gilt seit dieser Erhebung nicht mehr uneingeschränkt.
Daraus lässt sich eine Lehre ziehen, die trägt: Geopolitisches Risiko ist nicht dasselbe wie geografisches Risiko. Ein Land im Krieg lieferte weiter, weil seine Teams verteilbar waren, weil Wissen dokumentiert vorlag und weil Alternativstandorte existierten. Ein Land ohne Kriegshandlungen auf eigenem Gebiet fiel als Entwicklungsstandort praktisch vollständig aus, weil Sanktionen, Zahlungswege und Reputationsrisiken den Betrieb unmöglich machten.
Osteuropa: Polen kostet nicht mehr ein Drittel, sondern die Hälfte
Mittel- und Osteuropa gilt als naheliegende Alternative: EU-Rechtsraum, gemeinsame Datenschutzregeln, kurze Reisewege, kaum Zeitverschiebung, enge industrielle Verflechtung. Polen zählte nach Eurostat 2025 rund 778.800 IKT-Fachkräfte — die oft zitierte Zahl von „über 600.000“ ist längst überholt, und ihre Zuschreibung an eine bestimmte Beratungsstudie ließ sich nicht belegen.
Nur trägt das Lohnargument immer schlechter. Die Arbeitskosten je Stunde im Wirtschaftsbereich Information und Kommunikation stiegen in Polen von 17,30 Euro im Jahr 2020 auf 29,30 Euro im Jahr 2025, in Deutschland im selben Zeitraum von 49,00 auf 58,50 Euro. Nachgerechnet sind das 69 Prozent Anstieg gegenüber 19 — Polen liegt damit nicht mehr bei gut einem Drittel des deutschen Niveaus, sondern bei rund der Hälfte. Eurostat weist diesen Vergleich nicht aus; er ergibt sich aus den Absolutwerten. In Rumänien und Bulgarien verläuft die Entwicklung ähnlich. Die Zahlen umfassen neben IT-Dienstleistungen auch Verlagswesen und Telekommunikation und sind keine Entwicklergehälter — die Richtung ist trotzdem unmissverständlich.
Nearshoring bleibt sinnvoll. Aber die Begründung verschiebt sich von Lohnarbitrage zu Rechtsraum, Zeitzone und Erreichbarkeit.
Indien kauft Deutschland — die Richtung, die kaum jemand meldet
Während deutsche Einkäufer über Standorte nachdenken, denken indische Anbieter über Eigentümer nach. Am 27. Juni 2026, sieben Wochen vor der Reuters-Recherche über Preisdruck, unterzeichneten Persistent Systems und die Nagarro SE eine Zusammenschlussvereinbarung. Persistent legte ein freiwilliges öffentliches Übernahmeangebot über 81,00 Euro je Aktie in bar vor — rund 140 Prozent über dem unbeeinflussten Schlusskurs vom 25. Juni und etwa 94 Prozent über dem Dreimonatsdurchschnitt. Das sind die rund 1,27 Milliarden Euro aus dem Eingang dieses Textes, hochgerechnet aus Angebotspreis und Aktienzahl; einen Transaktionswert nennen die Unternehmen selbst nicht. Nagarro hat seinen Sitz in München, rund 18.500 Beschäftigte und etwa eine Milliarde Euro Umsatz. Zusammen kämen beide auf eine Umsatzrate von rund 2,9 Milliarden Dollar und über 46.000 Beschäftigte in mehr als 40 Ländern. Der Vollzug wird für das vierte Quartal 2026 oder das erste Quartal 2027 erwartet; die Mindestannahmeschwelle liegt bei 50 Prozent plus einer Aktie.
Unterschrieben hat für Persistent Sandeep Kalra — derselbe Mann, der Reuters sieben Wochen später erzählte, seine Kunden verlangten dieselbe Arbeit für 25 bis 30 Prozent weniger Geld. Im selben Quartal meldete sein Unternehmen 452,4 Millionen Dollar Umsatz, ein Plus von 16,1 Prozent und das fünfundzwanzigste Wachstumsquartal in Folge.
Diese Spannung ist nicht aufzulösen, und sie soll es auch nicht sein. Sie ist der präziseste verfügbare Ausdruck dessen, was gerade passiert: Der Preis je Arbeitseinheit fällt, und gleichzeitig konsolidiert sich der Markt nach oben.
Der Vorgang ist auch kein Einzelfall und keine Neuheit des KI-Jahres 2026. Infosys hat die in-tech Holding aus dem oberbayerischen Garching bereits am 17. Juli 2024 übernommen — einen Entwicklungsdienstleister für die Automobilindustrie, der zum 1. Januar 2025 verschmolzen wurde; mit ihm kamen weitere Gesellschaften in Spanien und Deutschland. Das ist im Verzeichnis der Tochtergesellschaften nachzulesen, das Infosys der US-Börsenaufsicht einreicht. Der Zukauf deutscher Ingenieurkompetenz durch indische Anbieter läuft also seit mindestens 2024. Persistent und Nagarro sind nicht der Anfang dieser Bewegung, sondern bisher ihr größter Fall.
Damit sind zwei populäre Thesen an einem einzigen Vorgang widerlegt. „Indien verliert“ trifft nicht zu: Ein indischer Anbieter mittlerer Größe bietet für europäische Substanz, statt sie zu verlieren — ob der Zukauf zustande kommt, entscheidet sich mit dem Vollzug. „Softwareentwicklung kommt nach Deutschland zurück“ trifft ebenfalls nicht zu: Die Arbeit bleibt, wo sie ist — in München, in Wien, in den Nearshore-Standorten von Nagarro. Was wechselt, ist die Eigentümerstruktur.
Das ist eine andere Art von Abhängigkeit als die, über die üblicherweise diskutiert wird. Sie betrifft nicht den Ort der Arbeit, sondern die Frage, wessen Kapital über Prioritäten, Investitionen und Standortentscheidungen bestimmt. Persistent hat erklärt, Führung und Kultur von Nagarro erhalten zu wollen und keine Änderungen an bestehenden Arbeitnehmervereinbarungen zu planen. Das ist eine Absichtserklärung, keine Garantie, und der Vollzug steht noch aus.
Auch in der Gegenrichtung ist die Verflechtung tiefer, als sie meist dargestellt wird. Bosch bezeichnet sein indisches Softwarehaus als größtes Softwareentwicklungszentrum des Konzerns außerhalb Deutschlands; die Bosch-Gruppe beschäftigte in Indien zum 31. März 2026 rund 37.100 Menschen. Das ist ausdrücklich kein Outsourcing, sondern konzerninterne Arbeitsteilung in einer hundertprozentigen Tochtergesellschaft — eine Unterscheidung, die in der öffentlichen Debatte fast immer verlorengeht.
Die Abhängigkeit verschwindet nicht, sie zieht um
Die verbreitetste Hoffnung lautet, KI mache Deutschland digital souveräner: weniger externe Dienstleister, mehr eigene Kontrolle. Die Belege deuten in die andere Richtung. Dass Bequemlichkeit und Effizienz eine Abhängigkeit erzeugen können, ohne dass jemand sie beschließt, hat E. M. Forster bereits 1909 beschrieben — wie frühe Dystopien diesen Mechanismus vorwegnehmen, ordnet ein eigener Beitrag ein.
Das alte Muster war eine Kette aus drei Gliedern: deutsches Unternehmen, ausländischer Dienstleister, ausländische Entwickler. Das neue Muster hat mehr Glieder, nicht weniger: deutsches Unternehmen, eigenes Team, amerikanisches Basismodell, amerikanische Cloud, amerikanische Agentenplattform. Formal ist die Arbeit näher am Unternehmen. Technologisch ist sie tiefer eingebettet.
Die Zahlen dazu sind unangenehm eindeutig. In der Bitkom-Erhebung vom November 2025 bezogen 41 Prozent der deutschen Unternehmen digitale Dienstleistungen wie Programmierung oder IT-Beratung aus dem Ausland. Von allen Unternehmen, die digitale Güter oder Leistungen importieren, sehen sich 89 Prozent davon abhängig — 51 Prozent sogar stark. Nur 4 Prozent hielten sich für dauerhaft überlebensfähig, wenn diese Importe wegfielen.
Eine zweite Zahlenreihe derselben Erhebung betrifft nicht das Ausland allgemein, sondern ein einzelnes Land. Der Anteil der Unternehmen, die sich stark von den Vereinigten Staaten abhängig sehen, stieg binnen zehn Monaten von 41 auf 51 Prozent. Im selben Zeitraum fiel das Vertrauen in die USA von 51 auf 38 Prozent. Die Europäische Kommission beziffert die Abhängigkeit von Anbietern außerhalb der EU bei zentralen digitalen Produkten, Diensten und Infrastrukturen auf über 80 Prozent.
Dass diese Abhängigkeit kein akademisches Thema ist, hat der europäische Gesetzgeber inzwischen förmlich festgestellt. Am 18. November 2025 haben die drei europäischen Finanzaufsichtsbehörden nach der Verordnung über die digitale operationale Resilienz erstmals kritische IKT-Drittdienstleister eingestuft. Auf der amtlichen Liste stehen 19 Unternehmen, darunter Amazon Web Services, Microsoft, Google Cloud, Oracle, IBM und SAP — aber auch Accenture, Capgemini, Kyndryl, NTT DATA, die Deutsche Telekom und Tata Consultancy Services. Sechs der neunzehn — Accenture, Capgemini, IBM, Kyndryl, NTT DATA und TCS — sind nach eigener Auszählung der amtlichen Liste klassische IT-Dienstleister. Damit ist die Bedeutung von Auslagerungsanbietern für die Stabilität des Finanzsektors nicht mehr nur eine These von Analysten: Sie ist Gegenstand einer förmlichen aufsichtsrechtlichen Einstufung als kritischer IKT-Drittdienstleister geworden.
Dieselbe Verordnung gilt seit dem 17. Januar 2025 vollständig — ohne die gestaffelten Fristen, die man ihr gelegentlich andichtet. Vier Fragen muss ein Finanzunternehmen danach beantworten, bevor es unterschreibt. Erhöht die Vereinbarung das Konzentrationsrisiko? Wäre der Anbieter „nicht ohne Weiteres ersetzbar“? Was machen lange Unterauftragsketten mit der Überwachbarkeit? Und welches Insolvenzrecht gälte im Ernstfall? Bei kritischen Funktionen verlangt sie uneingeschränkte Zugangs-, Inspektions- und Auditrechte, deren Ausübung ausdrücklich nicht durch andere Vertragsklauseln eingeschränkt werden darf, sowie Ausstiegsstrategien mit verbindlichem Übergangszeitraum.
Für Verträge, die kritische oder wichtige Funktionen eines Finanzunternehmens stützen, lässt sich das Grundversprechen mancher Ergebnisverträge — „Sie kaufen das Resultat, die Maschine dahinter geht Sie nichts an“ — nach diesen Vorgaben so nicht mehr durchhalten. Ob eine konkrete Vereinbarung darunter fällt, ist eine Einzelfallfrage; verboten ist ergebnisbasierte Vergütung dadurch nicht. Bemerkenswert ist, was die Verordnung nicht tut. Sie setzt bewusst keine quantitativen Obergrenzen. In der Begründung heißt es, starre Obergrenzen könnten die Geschäftstätigkeit behindern und die Vertragsfreiheit beeinträchtigen. Das Konzentrationsrisiko muss bewertet werden, nicht vermieden.
Das Bundesamt für Sicherheit in der Informationstechnik formuliert das Kernproblem in seinem Outsourcing-Baustein OPS.2.3 knapper als jede Beratungsstudie. Mit der Abhängigkeit könne Wissen verloren gehen, die ausgelagerten Prozesse ließen sich nicht mehr vollständig kontrollieren. Und weiter: „Gleichzeitig nimmt das Wissen über diese Bereiche bei Nutzenden von Outsourcing ab. Als Folge ist es möglich, dass die Nutzenden von Outsourcing Defizite der Informationssicherheit nicht mehr bemerken.“ Das Amt empfiehlt zwei konkrete Gegenmittel: alternative Anbieter mit ausreichendem Sicherheitsniveau vorab zu ermitteln, und bei softwarenahen Dienstleistungen Hinterlegungsvereinbarungen zu schließen.
Wer diesen Satz neben die Ergebnisverträge legt, sieht das eigentliche Risiko. Ein Ergebnisvertrag ist attraktiv, weil er den Kunden von der Frage entlastet, wie das Ergebnis zustande kommt. Genau diese Entlastung ist der Mechanismus, durch den Wissen abfließt — und mit ihm die Fähigkeit, Mängel überhaupt zu bemerken.
Beim europäischen KI-Recht hat sich der Zeitplan gerade verschoben. Die Digital-Omnibus-Verordnung zur KI ist seit dem 27. Juli 2026 in Kraft. Sie verlegt die Pflichten für Hochrisiko-KI-Systeme nach hinten: auf den 2. Dezember 2027 für eigenständige Anwendungen in sensiblen Einsatzfeldern wie Personalauswahl, Kreditvergabe oder kritischer Infrastruktur, und auf den 2. August 2028 für KI, die in bereits regulierte Produkte eingebaut ist — von Maschinen über Medizinprodukte bis zu Fahrzeugen. Als Begründung nennt der Verordnungsgeber verzögerte Normen und den verzögerten Aufbau nationaler Behörden. Erfasst sind damit auch die Verantwortlichkeiten entlang der KI-Wertschöpfungskette (Artikel 25) und die Pflichten der Betreiber (Artikel 26), die beide in Kapitel III Abschnitt 3 stehen — wer sie für heute als anwendbar darstellt, irrt. Für Maschinen gilt zusätzlich eine Sonderlage, die hier nur benannt und nicht ausgeführt wird: Sie sind seit derselben Änderung anders in den Anwendungsbereich eingebunden. Am 2. August 2026 ist dagegen der allgemeine Geltungsbeginn eingetreten, insbesondere für die Transparenzpflichten. Die einzige bereits greifende Lieferkettennorm verpflichtet Anbieter von Modellen mit allgemeinem Verwendungszweck, nachgelagerten Anbietern so viel Dokumentation zu geben, dass diese Fähigkeiten und Grenzen des Modells verstehen können. Was diese Verschiebungen für Hersteller physischer Systeme bedeuten, ist ein eigenes Thema — nachzulesen im Überblick zum KI-Omnibus und in der Einordnung der EU-Maschinenverordnung.
Ein Detail aus dem Infosys-Protokoll zeigt, wie ernst die Anbieter das nehmen. Der Konzern bewirbt eine eigene Plattform damit, dass Kunden mit beliebigen Basismodellen arbeiten könnten — geschlossen, mit offenen Gewichten oder auf eigenen Servern — und dass ihre Daten dabei im Unternehmen blieben. Ausdrücklich genannt wird auch die Optimierung der Tokenkosten, die „sehr kritisch geworden“ sei. Das ist ein Produktversprechen, kein geprüfter Sachverhalt. Aber es benennt die richtigen Größen: Modellwahl, Datenhoheit, laufende Kosten.
Digitale Souveränität heißt dabei ausdrücklich nicht Autarkie. Der Bitkom grenzt den Begriff seit Jahren gegen beides ab — gegen Fremdbestimmung auf der einen und gegen Selbstversorgung um jeden Preis auf der anderen Seite. Verbandspräsident Ralf Wintergerst hat das auf die knappste Formel gebracht: Es gehe nicht um technologische Autarkie, sondern um die Möglichkeit zu selbstbestimmten Entscheidungen in der digitalen Welt. Schleswig-Holstein macht das vor: Zum Stand 4. Dezember 2025 liefen knapp 80 Prozent der Arbeitsplätze der Landesverwaltung auf freier Bürosoftware, über 15 Millionen Euro Lizenzkosten wurden eingespart. Und es markiert die Grenze: Rund ein Fünftel der Arbeitsplätze bleibt wegen Fachverfahren beim bisherigen Anbieter, besonders in der Steuerverwaltung.
Die Verschiebung von Abhängigkeit ist übrigens nicht auf Software beschränkt. Dieselbe Frage stellt sich, sobald Basismodelle Maschinen steuern statt Text erzeugen — bei verkörperter KI ebenso wie bei den Modellen, die Roboter antreiben. Wer heute entscheidet, welches Modell seine Entwicklungsabteilung nutzt, entscheidet mit, welcher Anbieter in fünf Jahren die Steuerungssoftware in seiner Intralogistik liefert. Weitere Analysen zu Markt und Regulierung stehen in den aktuellen Meldungen.
Ihr bestehender Vertrag: fünf Klauseln, die jetzt zählen
Die meiste Berichterstattung zu diesem Thema richtet sich an Unternehmen, die einen Vertrag neu abschließen. Die meisten Leser haben schon einen. Für sie ist die dringendste Frage nicht, wie ein Ergebnisvertrag aussehen sollte, sondern was in der Vereinbarung steht, die seit Jahren läuft.
Fünf Stellen lohnen den ersten Blick. Je nach Umfang des Vertragswerks lässt sich ein solcher Durchgang oft in überschaubarer Zeit leisten.
Gibt es überhaupt eine Regelung zum KI-Einsatz? Ein Vertrag aus dem Jahr 2021 kennt sie fast sicher nicht. Dann ist offen, ob der Auftragnehmer Quellcode, Fehlerberichte und Betriebsdaten durch fremde Sprachmodelle schicken darf, wem der erzeugte Code gehört und wer haftet, wenn eine Schwachstelle eingeschleppt wird. Die Größenordnung des Risikos steht weiter oben: In der bislang größten Prüfung fiel knapp die Hälfte der maschinell erzeugten Codebeispiele durch Sicherheitstests, und daran änderten größere Modelle nichts. Wer nur eine einzige Sache aus diesem Beitrag mitnimmt, dann diese Frage.
Gibt es eine Benchmarking- oder Produktivitätsklausel? Rahmenverträge dieser Größe enthalten häufig eine Vereinbarung über regelmäßige Marktvergleiche oder jährliche Effizienzgewinne. Das ist der Hebel während der Laufzeit — man muss nicht bis zur Verlängerung warten. Wenn eine solche Klausel existiert und seit Jahren nicht gezogen wurde, ist das der naheliegendste Ansatzpunkt.
Was steht zum Eigentümerwechsel? Der Markt konsolidiert sich, und zwar über Ländergrenzen hinweg. Eine Change-of-Control-Klausel regelt, was passiert, wenn der Dienstleister gekauft wird — Sonderkündigungsrecht, Zustimmungsvorbehalt, Fortgeltung der Konditionen. Wer diese Klausel nicht kennt, erfährt von der Übernahme seines Anbieters aus der Zeitung.
Wie ist der Ausstieg geregelt? Hier lohnt es sich, bei einer Regulierung abzuschauen, die für die meisten Leser gar nicht gilt. Die europäische Verordnung zur digitalen Resilienz verpflichtet Finanzunternehmen zu zwei Dingen, die in jedem größeren Auslagerungsvertrag stehen sollten und weiter oben noch nicht genannt wurden: Datenrückgabe in einem leicht zugänglichen Format bei Insolvenz oder Vertragsende, und benannte Standorte der Leistungserbringung und Datenspeicherung mit Vorabinformation bei jedem Wechsel. Dazu kommen die Audit- und Ausstiegsrechte aus dem vorigen Kapitel. Für einen Maschinenbauer gilt das nicht. Als Vorlage ist es trotzdem das Beste, was frei verfügbar ist.
Wie ist Entwicklung von Wartung abgegrenzt? Diese Trennung entscheidet, wie belastbar eine Produktivitätszusage überhaupt ist — und sie ist der Punkt, an dem die Beleglage aus diesem Beitrag unmittelbar in eine Verhandlung übersetzt.
Was die Wartungsfrage für die Verhandlung bedeutet
Wenn der überwiegende Teil eines Vertrags aus der Pflege gewachsener Systeme besteht — und bei langjährigen Rahmenverträgen ist das die Regel —, dann ist ein pauschaler Nachlass von 25 oder 30 Prozent keine Weitergabe eines Produktivitätsgewinns. Die Belege zeigen für genau diese Arbeit keinen Gewinn, sondern eher das Gegenteil. Ein solcher Nachlass wäre eine Margenkürzung beim Anbieter. Das ist verhandelbar, aber es verhandelt sich anders: nicht über Produktivität, sondern über Volumen, Laufzeit und Bindung.
Umgekehrt gilt: Wo ein Vertrag Neuentwicklung enthält, ist die Produktivitätsdiskussion berechtigt — dort liegen die belegten Gewinne.
Sechs Fragen an den Dienstleister — mit dem Hinweis, was eine gute Antwort ist
| Frage | Woran Sie die Antwort messen |
|---|---|
| Welcher Anteil unseres Volumens ist Pflege gewachsener Systeme, welcher Neuentwicklung? | Liegt der Wartungsanteil über der Hälfte, ist eine pauschale KI-Produktivitätszusage unplausibel. Fragen Sie nach der Messgrundlage. |
| Setzen Sie KI-Werkzeuge an unserem Code ein, und welche? | Eine konkrete Antwort mit Werkzeugnamen und Einsatzbereich. Ausweichend wäre „wir nutzen KI unternehmensweit“. |
| Wo werden unsere Daten dabei verarbeitet, und bei welchem Modellanbieter? | Ein benannter Anbieter und ein benannter Verarbeitungsort. „In unserer sicheren Umgebung“ ist keine Antwort. |
| Wer prüft KI-erzeugten Code vor der Übergabe, und wie ist der Prüfaufwand kalkuliert? | Ein beschriebener Prüfschritt. Wenn die Prüfung nicht kalkuliert ist, trägt sie am Ende Ihr Team. |
| Gegen welche Ausgangsbasis würde eine Einsparung gemessen, und wem gehören die Protokolldaten? | Ohne vereinbarte Ausgangsbasis und Datenzugang ist jede Einsparungsteilung ein späterer Streit. |
| Wer trägt bei mehrjähriger Bindung das Preisrisiko für Rechenzeit und Speicher? | Tech-Mahindra-Chef Mohit Joshi hat öffentlich erklärt, dass er diese Garantie bei 20 Prozent Jahresinflation nicht gibt. Wenn Ihr Anbieter sie gibt, fragen Sie, wie er sie absichert. |
Diese Übersicht ordnet die öffentlich zugängliche Rechts- und Beleglage ein und ersetzt keine rechtliche Prüfung des einzelnen Vertrags. Welche Klausel im konkreten Fall greift, welches Recht auf den Vertrag anwendbar ist und welche Fristen laufen, lässt sich nur am Vertragstext selbst beurteilen — dafür ist anwaltlicher Rat oder die eigene Rechtsabteilung zuständig.
Zwei Zahlen, die für diese Gespräche wichtig wären, liefert dieser Beitrag ausdrücklich nicht: marktübliche Tagessätze und die Kosten eines Anbieterwechsels. Beide hängen so stark von Leistungsschnitt, Standort und Übergangsdauer ab, dass jede allgemeine Angabe irreführend wäre. Wer sie braucht, holt sie aus einem Marktvergleich für den eigenen Leistungsschnitt — und sollte das vor der Verhandlung tun, nicht danach.
Was deutsche Unternehmen jetzt entscheiden müssen
Aus der Beleglage ergeben sich sechs Feststellungen, die stabiler sind als die Schlagzeilen.
Damit lässt sich auch die Zahl vom Anfang auflösen. Die 73 Milliarden Dollar Börsenwert, die zehn indische Technologiewerte seit Jahresbeginn verloren haben, sind keine Antwort auf eine Nachfragefrage — der Auftragswert der Branche steht auf einem Rekordhoch. Der Markt bepreist eine Margenfrage. Er rechnet damit, dass dieselbe Arbeit künftig weniger einbringt, nicht damit, dass sie ausbleibt. Genau das ist der Unterschied, um den es in diesem Beitrag geht.
Erstens: KI beendet das Auslagern nicht. Sie entwertet auch nicht die Stunde als Abrechnungseinheit — die Zahlen dieses Beitrags zeigen das Gegenteil, bei Coforge wächst der Stundenanteil sogar. Was fällt, ist der Preis der Stunde. Die Überschrift dieses Beitrags ist insofern eine Zuspitzung: Abgerechnet wird weiter nach Stunden, nur zu schlechteren Konditionen. Der Markt wächst — der vom Analysehaus ISG erhobene Auftragswert erreichte im zweiten Quartal 2026 ein Rekordhoch. Was sich ändert, ist die Verhandlungslage.
Zweitens: Ergebnisverträge kommen, aber langsam und selektiv. 76 Prozent Interesse gegen 5 Prozent tatsächliche Verträge ist keine Umwälzung, sondern ein Verhandlungshebel. Time and Material und Festpreis bleiben vorherrschend; bei Coforge wächst der Stundenanteil sogar. Wer einen Ergebnisvertrag anstrebt, sollte ihn dort ansetzen, wo Bains drei Bedingungen aus dem zweiten Kapitel erfüllt sind. Bei einem gelösten Kundenvorgang ist das machbar. Bei „modernisierter Bestandssoftware“ nicht.
Drittens: Produktivitätszusagen sind der gefährlichste Teil. Die einzige randomisierte Messung an gewachsenem Code fand eine Verlangsamung um 19 Prozent — bei Entwicklern, die sich selbst um 20 Prozent beschleunigt fühlten. Wer eine Einsparung teilt, muss vorher festlegen, gegen welche Ausgangsbasis gemessen wird, wem die Protokolldaten gehören und wie menschliche Nacharbeit eingerechnet wird. Ohne diese drei Punkte ist ein Shared-Savings-Vertrag ein Streit mit Terminplan.
Viertens: Der Ort der Arbeit ändert sich weniger als ihr Eigentümer. Wer auf Reshoring wartet, wartet auf etwas, das in dieser Recherche nirgends belegt ist. Was tatsächlich stattfindet, ist Insourcing in eigene Auslandszentren — und die Konsolidierung europäischer Anbieter unter indischem Eigentum.
Fünftens: Nearshore bleibt richtig, aber nicht mehr wegen der Löhne. Polens Arbeitskosten sind seit 2020 um 69 Prozent gestiegen, die deutschen um 19. Die Begründung für Osteuropa heißt heute Rechtsraum, Zeitzone und Erreichbarkeit. Nicht mehr Kostenarbitrage — die ist in wenigen Jahren aufgebraucht.
Sechstens: Die Abhängigkeit löst sich nicht auf, sie verschiebt sich. Entwicklung zurückholen und dabei auf ein einziges Basismodell, eine einzige Cloud und eine einzige Agentenplattform setzen heißt: einen Dienstleister gegen drei Anbieter tauschen, von denen keiner ohne Weiteres ersetzbar ist.
Wem Planungssicherheit über die nächsten drei Jahre wichtiger ist als der niedrigste Preis, fährt mit Festpreis oder Managed Service besser als mit einem Ergebnisvertrag, dessen Erfolgskriterien niemand sauber definieren kann. Wer dagegen einen klar abgrenzbaren, zählbaren Geschäftsvorgang auslagert, kann ergebnisbasiert verhandeln und sollte den Hebel nutzen, solange die Anbieter um Referenzen konkurrieren. Und wer heute einen Vertrag mit fünf oder sieben Jahren Laufzeit unterschreibt, sollte sich in jedem Fall genau ansehen, wer die Preisrisiken für Rechenzeit, Speicher und Tokens trägt — sonst wird es am Ende teurer als die Stunden, die man einsparen wollte. Der Chef von Tech Mahindra hat öffentlich erklärt, warum er diese Garantie nicht gibt — und dass Wettbewerber sie nach seiner Beobachtung geben. Bestätigt hat das keiner von ihnen.
Die belastbarste Lehre aus Deutschlands letztem Sourcing-Bruch ist keine über Länder. Sie lautet: Ein Standort wird nicht dadurch sicher, dass er nah ist, sondern dadurch, dass man ihn verlassen kann. Verteilbare Teams, dokumentiertes Wissen, geprüfte Alternativen, ein getesteter Ausstieg. Die Deutsche Bank hat 2022 genau das getan — unter Zeitdruck, mit Rückstellungen und einer Neugründung unter Zeitdruck. Den nächsten Bruch kennt niemand. Vorbereiten lässt er sich trotzdem.
Quellen und Stand: Reuters-Recherchen vom 26. Mai, 19. August und 21. August 2026 · Quartalsunterlagen und Gesprächsprotokolle von TCS (9. Juli 2026), Infosys bei der US-Börsenaufsicht (23. Juli 2026), HCLTech (13. Juli 2026), Coforge (27./28. Juli 2026), Persistent Systems (2. August 2026), Cognizant (29. Juli 2026), Tech Mahindra (16. Juli 2026) · gemeinsame Mitteilung von Persistent und Nagarro vom 27. Juni 2026 · Geschäftsberichte der Deutschen Bank 2021 bis 2023, länderspezifische Berichterstattung nach Paragraf 26a KWG · Telekom-Mitteilung vom 24. März 2022 · Zwischenbericht von Daimler Truck zum ersten Quartal 2025 · Bitkom-Erhebungen vom 17. Januar 2024, 15. Januar 2025 und 13. November 2025 · Eurostat-Datensätze zu IKT-Fachkräften und Arbeitskosten · Zinnov und Nasscom, Erhebung zu konzerneigenen Auslandszentren, Mai 2026 · Nasscom Strategic Review vom 24. Februar 2026 · BSI IT-Grundschutz, Baustein OPS.2.3, Edition 2023 · Verordnung (EU) 2022/2554 und Einstufung kritischer IKT-Drittdienstleister vom 18. November 2025 · Verordnung (EU) 2026/1744 · Deloitte, 4. Juni 2026 · Bain, 10. August 2026 · HFS Research, 6. Juli 2026 · ISG Index, zweites Quartal 2026 · Europäische Kommission, Tech Sovereignty Package vom 3. Juni 2026 · Landesregierung Schleswig-Holstein, 4. Dezember 2025 · Exportzahlen ukrainischer Computerdienstleistungen: IT Ukraine Association und Lviv IT Cluster unter Berufung auf die Nationalbank der Ukraine, zuletzt 6. August 2026, gegengeprüft am German Economic Team, Policy Briefing 3/2025 · METR-Untersuchungen vom 10. Juli 2025, 17. Februar 2026 und 10. März 2026 · Google State of DevOps 2024 und 2025 · randomisierte Feldexperimente zu Programmierassistenten: Cui und andere, Management Science, 27. Februar 2026 · Auswertung von 7.191 Agenten-Codeänderungen: arXiv 2603.27524, 29. März 2026 · Experiment zum Codeverständnis: arXiv 2607.26375, 29. Juli 2026 · Durchsatzstudie Stanford und Carnegie Mellon: arXiv 2607.01904, 2. Juli 2026 · Sicherheitsbenchmark Veracode, 30. Juli 2025 · Telemetrieauswertung GitClear, Juni 2026 · Auswertung von über 30 Millionen Codeänderungen: Daniotti und andere, Science. Zitate aus englischsprachigen Protokollen, Mitteilungen und Agenturtexten sind sinngemäß ins Deutsche übertragen; maßgeblich ist jeweils der benannte Originalwortlaut. Alle Angaben mit Stand 23. August 2026.
Häufige Fragen zu KI und IT-Outsourcing
Beendet künstliche Intelligenz das IT-Outsourcing?
Nein. Der vom Analysehaus ISG erhobene weltweite Auftragswert für Technologiedienstleistungen erreichte im zweiten Quartal 2026 mit 42,4 Milliarden Dollar ein Rekordhoch, das achte Quartal zweistelligen Wachstums in Folge. Unter Druck steht nicht die Nachfrage, sondern die Abrechnungseinheit: Die Entwicklerstunde verliert als Grundlage der Preisbildung an Bedeutung. Das verschiebt Verhandlungsmacht und Margen, beendet aber weder das Auslagern noch das Wachstum der Branche.
Sind ergebnisbasierte Verträge jetzt Standard?
Nein, sie sind eher Gesprächsthema als Vertragspraxis. Nach einer Erhebung von HFS Research vom Juli 2026 sind 76 Prozent der befragten Kunden offen für ergebnis- oder einsparungsgekoppelte Preise, aber nur 5 Prozent haben einen solchen Vertrag. Coforge beziffert den Anteil ergebnisabhängiger Verträge am eigenen Umsatz auf annualisierter Basis auf 6 bis 7 Prozent, und Infosys erklärte im Juli 2026, es sei nicht so, dass daraus ein großer Teil des Geschäfts geworden wäre. Time and Material und Festpreis bleiben vorherrschend.
Kommt die Softwareentwicklung jetzt nach Deutschland zurück?
Dafür gibt es keinen Beleg. Was tatsächlich stattfindet, ist etwas anderes: Konzerne holen Aufgaben von externen Dienstleistern in ihre eigenen Auslandszentren — meist am selben Ort in Indien. Daimler Truck und Charles Schwab sind dokumentierte Beispiele. Das ist Insourcing, nicht Rückverlagerung. Zinnov und der Branchenverband Nasscom zählten zum 31. März 2026 in Indien 2.117 solcher konzerneigenen Zentren mit 2,36 Millionen Beschäftigten; wie die Erhebung sie von gewöhnlichen Auslandstöchtern abgrenzt, ist nicht überprüfbar.
War Russland Deutschlands wichtigster Outsourcing-Standort?
Nein. Russland war für einzelne deutsche Großunternehmen ein realer eigener Entwicklungsstandort, für die deutsche Wirtschaft insgesamt aber nachrangig — und zwar schon vor 2022. Die Deutsche Bank beschäftigte zum 31. Dezember 2021 in Russland 1.722 Vollzeitäquivalente gegenüber 14.114 in Indien. Die Telekom stellte in ihrer Mitteilung vom März 2022 ausdrücklich klar, keine Geschäftsbeziehungen zu Unternehmen in Russland zu unterhalten. Es ging um eigene Zentren, nicht um eingekaufte Dienstleistungen.
Wie produktiv machen Coding-Agenten Entwickler tatsächlich?
Das Ergebnis hängt stark von der Messmethode ab. In Umfragen berichtet eine deutliche Mehrheit der Befragten Gewinne. Randomisierte Feldexperimente in Unternehmen finden mittlere Zuwächse. Der bislang einzige randomisierte Zeitversuch an vorab definierten Aufgaben in gewachsenem Code fand dagegen eine Verlangsamung um 19 Prozent — bei Entwicklern, die sich selbst um 20 Prozent beschleunigt fühlten. Vier unabhängige Untersuchungen zeigen dasselbe Muster: Neubau profitiert deutlich, die Pflege gewachsener Systeme kaum oder gar nicht.
Macht KI Deutschland digital souveräner?
Eher nicht — die Abhängigkeit verschiebt sich. Statt eines ausländischen Dienstleisters treten ein Basismodell, eine Cloud und eine Agentenplattform an ihre Stelle, meist von Anbietern außerhalb der EU. Von den deutschen Unternehmen, die digitale Güter oder Leistungen importieren, sahen sich im November 2025 89 Prozent davon abhängig; der Anteil derjenigen, die sich stark von den USA abhängig sehen, stieg binnen zehn Monaten von 41 auf 51 Prozent. Digitale Souveränität bedeutet dabei ausdrücklich nicht Autarkie, sondern die Fähigkeit zu selbstbestimmten Entscheidungen.
Was muss in einem KI-Ergebnisvertrag geregelt sein?
Mindestens acht Punkte. Was genau als erfolgreiches Ergebnis gilt. Ob der Agent den Vorgang ohne menschlichen Eingriff abschließen muss. Welche Qualitäts- und Genauigkeitswerte gelten. Wer nach welchem Verfahren validiert. Wie lange ein Ergebnis beanstandet werden kann. Gegen welche Ausgangsbasis eine Einsparung gemessen wird. Wem die Protokolldaten gehören, aus denen sich das ableiten lässt. Wie menschliche Nacharbeit und Freigaben eingerechnet werden. Und wer die Kosten für fehlerhaften Code, erfundene Sachverhalte und Sicherheitslücken trägt. Bei Laufzeiten von fünf Jahren kommt hinzu, wer das Preisrisiko für Rechenzeit, Speicher und Tokens trägt.