Recht & Regulierung · Analyse
Robotersteuer: Die Debatte hat keinen Steuergegenstand
Kurz gesagt — Eine Steuer auf Roboterarbeit setzt voraus, dass jemand verbindlich sagen kann, welche Maschine ein Roboter ist und welche nicht. Diese Festlegung fehlt: In den beiden großen europäischen Regelwerken für Maschinen und für künstliche Intelligenz ist „Roboter“ kein definierter Begriff, in den drei deutschen Ertrag- und Umsatzsteuergesetzen kommt das Wort überhaupt nicht vor. Und die ökonomische Forschung, auf die sich Befürworter berufen, kommt bei näherem Hinsehen zu deutlich engeren Ergebnissen, als ihre Titel vermuten lassen — in einem Fall läuft die empfohlene Steuer planmäßig auf null aus.
Die Frage, die vor der Steuer kommt
Stellen Sie sich eine Fertigungshalle vor, in der fünf Anlagen nebeneinander stehen. Eine CNC-Fräse aus den frühen Zweitausendern, die seit zwanzig Jahren dasselbe Programm abfährt. Ein Sechsachser hinter Schutzzaun, der Rohteile einlegt. Ein kleiner Leichtbauarm ohne Zaun, der neben einer Werkerin arbeitet. Ein fahrerloses Transportfahrzeug, das Kisten durch den Gang bringt. Und eine Abfüllanlage, die vor zwei Jahren ein Software-Update bekommen hat und seitdem per Kamera fehlerhafte Verschlüsse aussortiert.
Welche dieser fünf Anlagen ist ein Roboter?
Die Frage klingt nach Semantik und ist in Wahrheit die teuerste Frage der gesamten Debatte. Denn eine Steuer braucht einen Steuergegenstand, und der muss so scharf umrissen sein, dass zwei Betriebsprüfer in zwei Bundesländern beim selben Gerät zum selben Ergebnis kommen. Bei der Fräse und beim Sechsachser mag das noch gehen. Bei der Abfüllanlage nicht mehr: Dieselben Schrauben, derselbe Stahl, dieselbe Taktzeit — verändert hat sich nur, was auf der Steuerung läuft. Wenn ein aufgespieltes Modell aus einer Maschine einen Roboter macht, dann entscheidet künftig ein Software-Release über die Bemessungsgrundlage.
Genau an dieser Stelle bricht die Diskussion regelmäßig ab. Sie beginnt bei der Verteilungsfrage, springt zur Finanzierung der Sozialkassen und endet bei Modellrechnungen, ohne dass irgendwo dazwischen jemand definiert hätte, was besteuert werden soll. Wir haben deshalb den umgekehrten Weg genommen und dort nachgesehen, wo die Definition stehen müsste.
Fünf Texte, ein Nullbefund
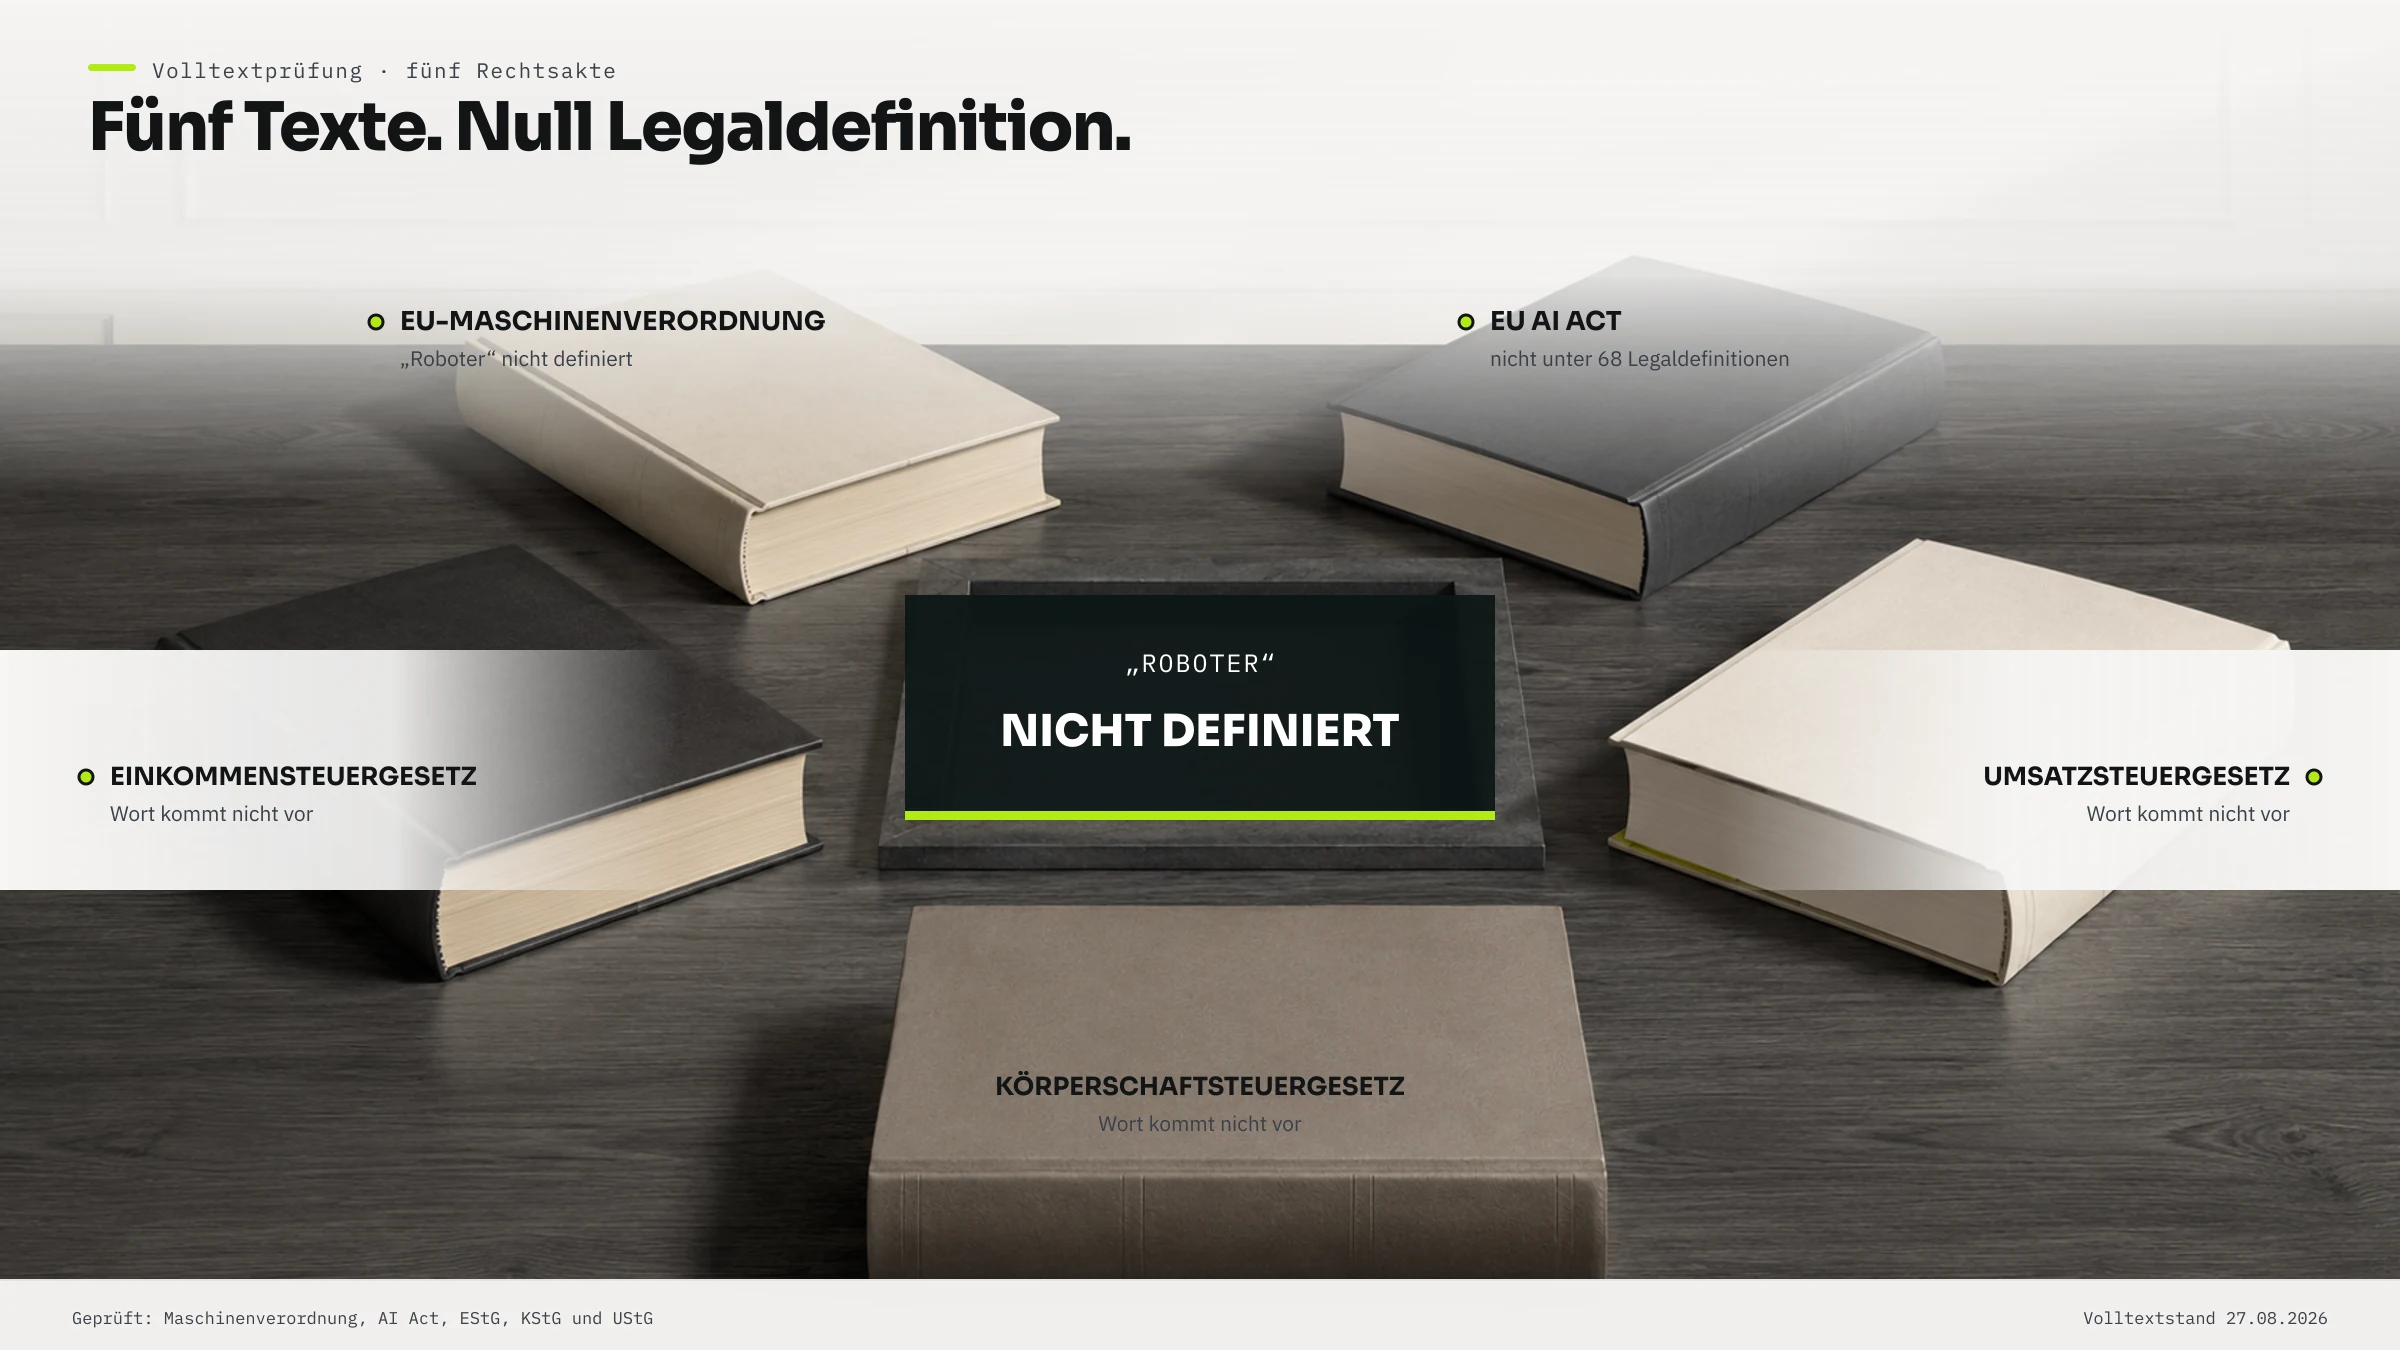
Geprüft haben wir fünf Texte im Volltext: die beiden europäischen Regelwerke, an die eine Definition realistischerweise anknüpfen würde — das Maschinenrecht und das Recht der künstlichen Intelligenz — sowie die drei deutschen Gesetze, in denen eine Steuer auf Anlagevermögen oder auf Wertschöpfung überhaupt Platz hätte: Einkommensteuer, Körperschaftsteuer, Umsatzsteuer.
| Geprüfter Text | Was dort definiert wird | Befund zu „Roboter“ |
|---|---|---|
| Europäisches Maschinenrecht | „Maschine“ und verwandte Produktkategorien | kein definierter Begriff; „Robotik“ erscheint ein einziges Mal in einem Erwägungsgrund, und zwar als Titel eines Kommissionsberichts |
| Europäisches KI-Recht | „KI-System“, insgesamt 68 Legaldefinitionen | nicht unter den 68; im Text ein einziges Vorkommen, in einem Erwägungsgrund zu „zunehmend autonomen Robotern“ |
| Einkommensteuergesetz | — | kommt nicht vor |
| Körperschaftsteuergesetz | — | kommt nicht vor |
| Umsatzsteuergesetz | — | kommt nicht vor |
Die beiden europäischen Fundstellen sind der interessantere Teil des Befunds, weil sie zeigen, wie der Gesetzgeber mit dem Wort umgeht. Er benutzt es — aber nur dort, wo es nichts entscheidet. Im Erwägungsgrund darf „Robotik“ stehen, weil ein Erwägungsgrund erklärt, warum ein Rechtsakt existiert, und keine Rechtsfolge auslöst. Im Definitionenkatalog, wo jedes Wort später über Pflichten und Bußgelder entscheidet, taucht der Begriff nicht auf.
Nach Lesart dieser Redaktion ist das keine Nachlässigkeit, sondern eine bewusste Entscheidung. Wer einen Begriff legaldefiniert, muss ihn gegen den Nachbarbegriff abgrenzen können, und genau das ist hier nicht gelungen.
Die Nachbarbegriffe passen nicht
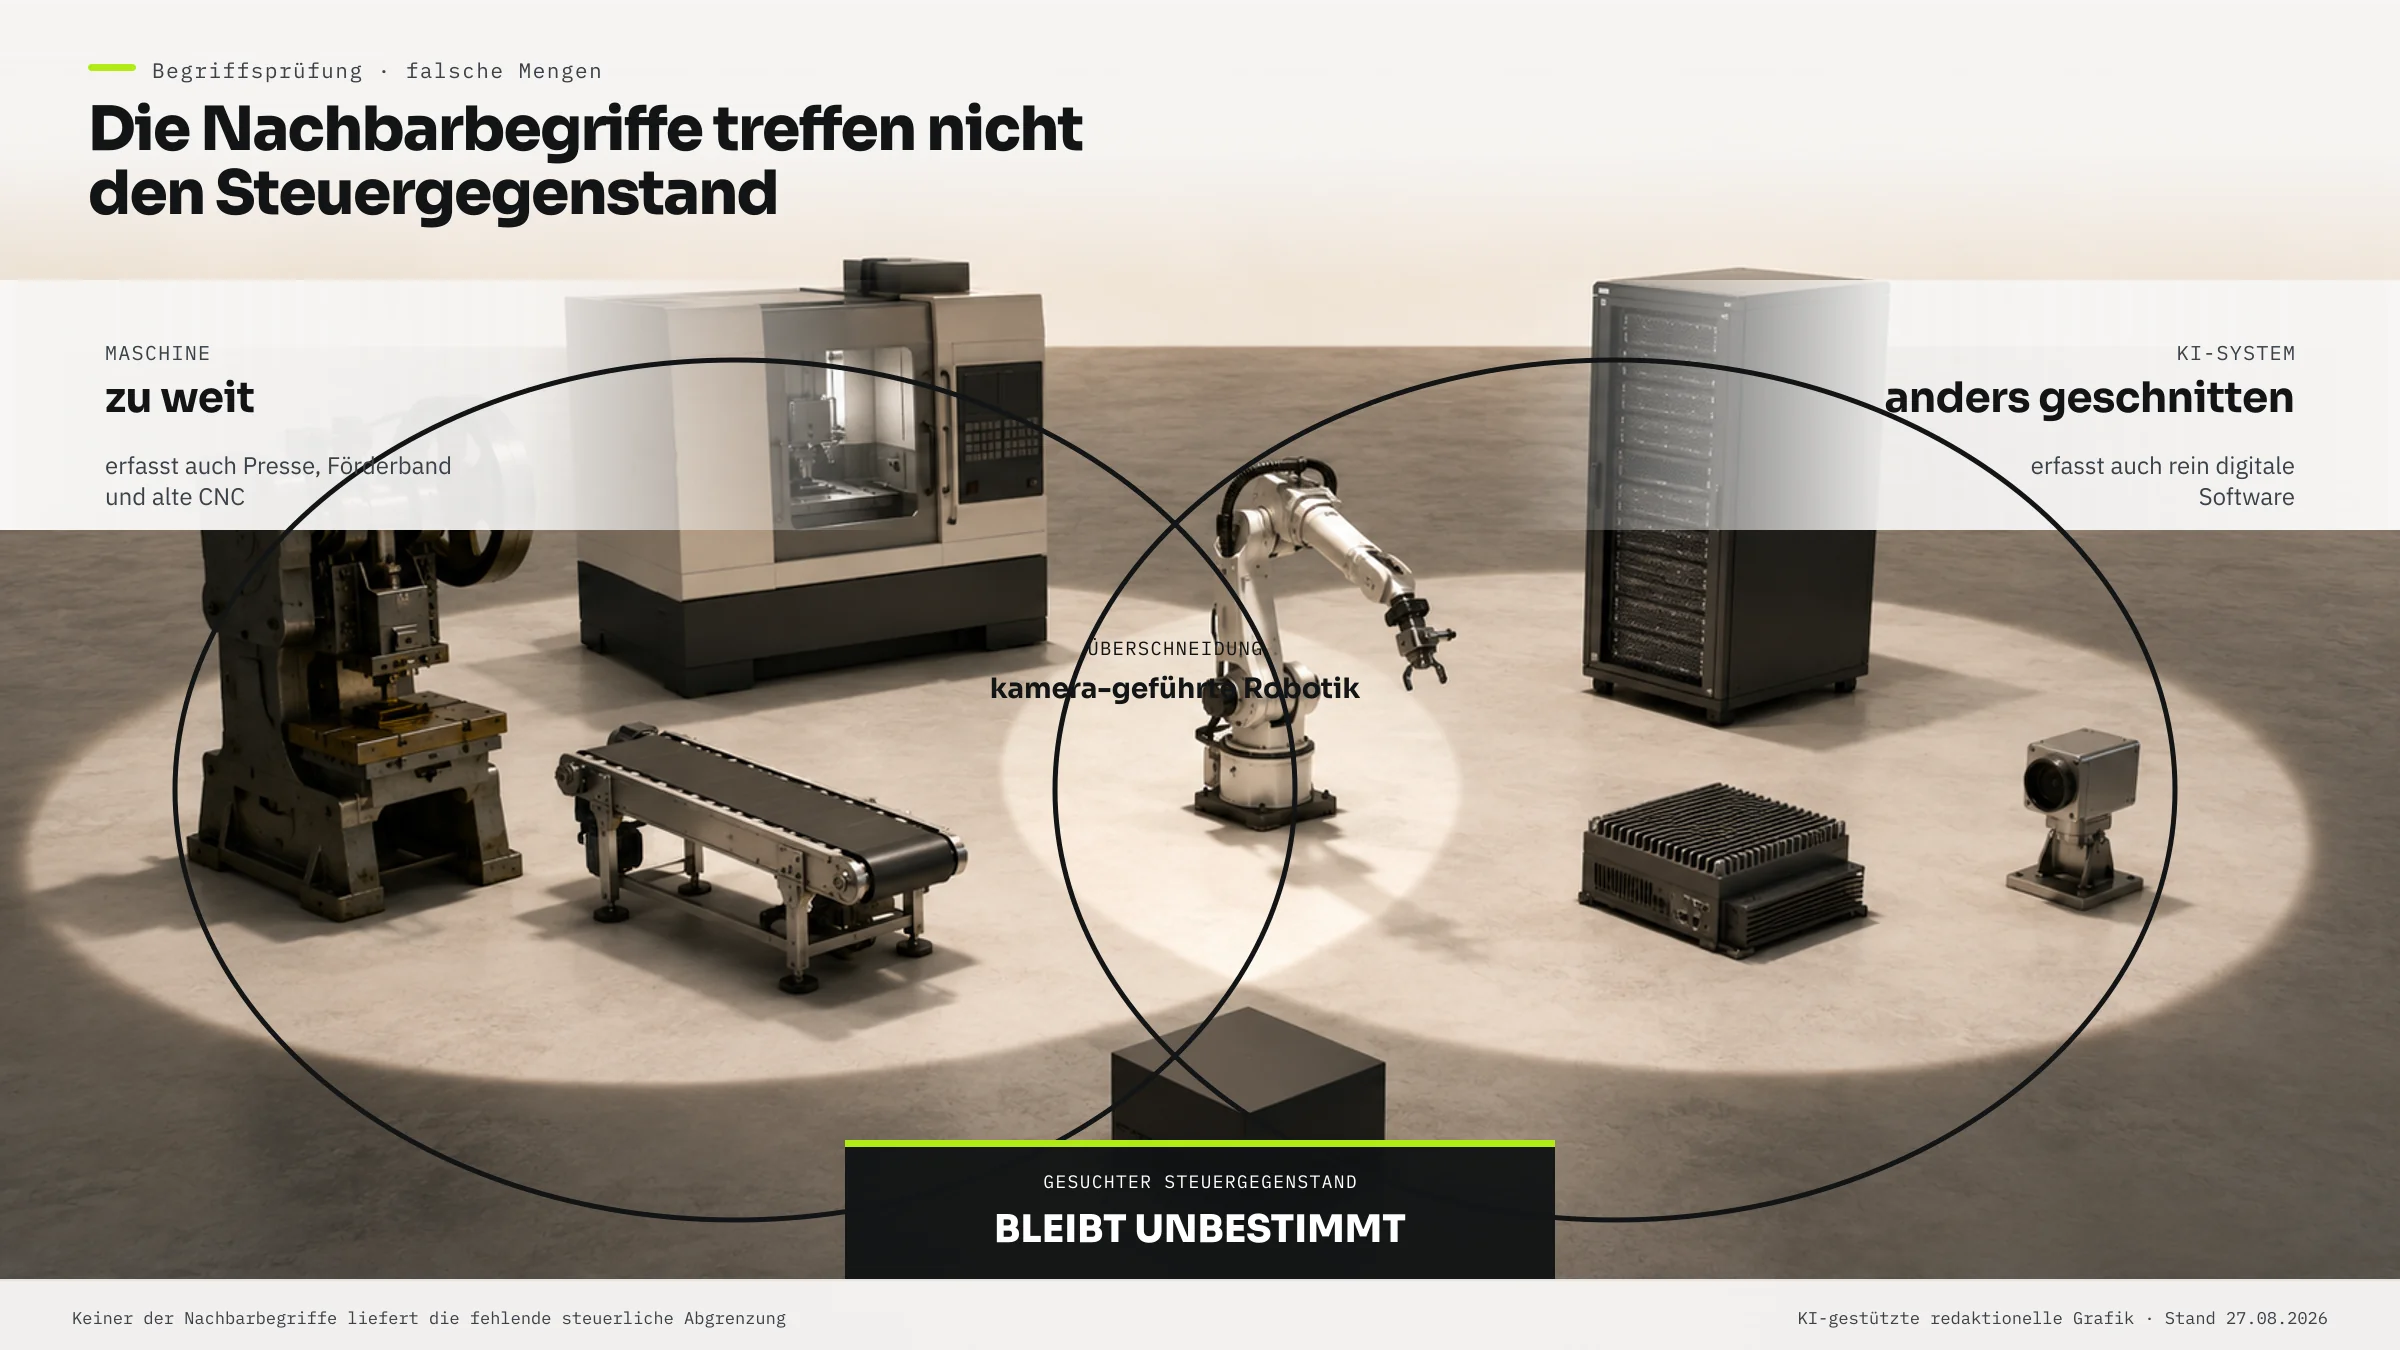
Ein Finanzgesetzgeber, der morgen eine Robotersteuer schreiben wollte, müsste sich nicht aus dem Nichts eine Definition erfinden. Er könnte sich an einen der beiden vorhandenen Begriffe anhängen. Beide Wege führen in eine Sackgasse, und zwar aus unterschiedlichen Gründen.
Knüpft er an den Maschinenbegriff an, erfasst er zu viel. Der Begriff der Maschine ist im europäischen Produktsicherheitsrecht bewusst weit gefasst, weil er Sicherheitspflichten auslösen soll und niemanden durchrutschen lassen darf. Die alte CNC-Fräse fällt darunter, das Förderband fällt darunter, die Abfüllanlage sowieso. Eine Steuer auf dieser Grundlage wäre keine Robotersteuer, sondern eine allgemeine Abgabe auf Produktionsmittel — mit dem Nebeneffekt, dass die vierzig Jahre alte Presse mitbesteuert wird, die niemand als Roboter bezeichnen würde.
Knüpft er an den Begriff des KI-Systems an, erfasst er das Falsche. Dieser Begriff zielt auf Software und auf die Art, wie ein System zu seinen Ausgaben kommt. Er unterscheidet nicht danach, ob dabei etwas Physisches bewegt wird. Ein Kreditscoring-Modell in einer Bank erfüllt ihn, der zaunlose Leichtbauarm in der Halle möglicherweise nicht, wenn er schlicht eine einprogrammierte Bahn abfährt. Eine Steuer, die den Bankrechner trifft und den Greifarm verschont, verfehlt genau das, was sie besteuern will.
Zwischen beiden Begriffen liegt eine Lücke, und in dieser Lücke sitzt der Roboter. Es gibt technische Normenwerke, die den Begriff für ihre Zwecke fassen; wir haben sie nicht geprüft und geben sie deshalb nicht wieder. Ein Steuertatbestand entsteht daraus nicht, denn eine Norm ist eine private Vereinbarung über Technik und kein Gesetz, und ihre Übernahme ins Steuerrecht wäre eine politische Entscheidung, die bisher niemand getroffen hat.
Das deutet darauf hin, dass die Definitionsfrage kein Vorspiel zur eigentlichen Debatte ist, sondern deren härtester Teil. Solange sie offen ist, diskutiert die Politik über den Steuersatz eines Gegenstands, den sie nicht benennen kann. Dass schon das Zählen in dieser Kategorie schwerfällt, zeigt der Blick auf die Nachfragezahlen für Roboter im Haushalt: Drei viel zitierte Zahlen messen drei verschiedene Dinge.
Was die Steuerforschung tatsächlich sagt
Bleibt der zweite Pfeiler der Debatte: die Behauptung, die Wissenschaft habe die Sache im Grundsatz geklärt und empfehle eine Besteuerung. Zwei Arbeiten aus der Steuertheorie werden dafür regelmäßig angeführt. Beide sind seriös, beide sind einschlägig — und beide sagen etwas Engeres, als ihr Ruf vermuten lässt.
Die erste kommt zu dem Ergebnis, dass eine Robotersteuer rechnerisch sinnvoll ist, solange jene Generation von Beschäftigten mit Routinetätigkeiten noch im Erwerbsleben steht, die nicht mehr in nicht-routinemäßige Berufe wechseln kann. Der entscheidende Satz steht direkt dahinter: Sobald diese Beschäftigten in Rente gegangen sind, beträgt der rechnerisch beste Steuersatz null. Das ist keine dauerhafte Einnahmequelle, sondern ein befristetes Übergangsinstrument mit eingebautem Ablaufdatum — für eine Kohorte, nicht für eine Technologie.
Die zweite Arbeit dreht das Vorzeichen sogar. Solange Roboter teuer sind, ist nach ihrem Modell eine Subvention die bessere Wahl; erst wenn sie billiger werden, wird eine Besteuerung sinnvoll. Ob heute das eine oder das andere gilt, hängt also am Preis und nicht an einer grundsätzlichen Haltung. Und dann folgt die Einschränkung, die in Zusammenfassungen fast immer verschwindet: Der zusätzliche Nutzen davon, Roboter anders zu besteuern als sonstiges Ausrüstungskapital, liegt nahe bei null. Übersetzt heißt das, dass der ganze Aufwand einer eigenen Robotersteuer — Definition, Abgrenzung, Erfassung, Streit vor den Finanzgerichten — in diesem Modell kaum etwas einbringt, das die reguläre Kapitalbesteuerung nicht auch schafft.
Aus Sicht der Redaktion zeigt sich hier ein Muster, das man in der Automatisierungsdebatte häufiger sieht: Der Titel einer Arbeit wandert weiter als ihr Inhalt. „Sollen Roboter besteuert werden?“ ist eine Frage, und die beiden Arbeiten antworten verschieden: die eine mit „ja, aber nur so lange die betroffene Beschäftigtengeneration im Erwerbsleben steht“, die andere mit „kommt auf den Preis an, und der Zusatznutzen gegenüber einer Anpassung der Einkommensteuer ist nahe null“.
Warum die Debatte trotzdem weiterläuft
Ihren Bekanntheitsschub bekam die Idee 2017, als Bill Gates sie in einem Interview aufgriff. Sein Gedanke war einfach: Wenn ein Mensch in einer Fabrik arbeitet, wird sein Einkommen besteuert; übernimmt eine Maschine dieselbe Tätigkeit, entfällt diese Bemessungsgrundlage. Also solle die Maschine auf vergleichbarem Niveau besteuert werden. Der Gedanke wird seit 2017 einer Interviewäußerung zugeschrieben. Einen primärgeprüften Wortlaut hatte diese Redaktion nicht vor sich, und schon deshalb steht hier keine Prognose und kein Versprechen. Wer daraus eine Vorhersage macht, legt jemandem etwas in den Mund.
Ähnlich steht es um die Zahl, die in dieser Debatte am zuverlässigsten wiederkehrt: der Anteil menschlicher Arbeit, den Roboter angeblich in absehbarer Zeit übernehmen. Wir haben versucht, sie an ihren Ursprung zurückzuverfolgen. In den greifbaren Quellen, die das Ausgangsinterview ausführlich wiedergeben, kommt sie nicht vor. Belegbar ist sie nur als Paraphrase eines Aggregators, der andere Aggregatoren zitiert. Sie zirkuliert, aber sie steht nirgends. Wie wir mit solchen Zahlen umgehen, haben wir an einem anderen Fall vorgeführt: dem Faktencheck zu einem Marktreife-Versprechen für humanoide Roboter.
Dass die Idee trotzdem nicht verschwindet, hat einen nachvollziehbaren Grund. Sozialversicherungen, die an Lohn anknüpfen, geraten unter Druck, wenn Wertschöpfung von Arbeit zu Kapital wandert. Das ist ein echtes Problem, und es verschwindet nicht dadurch, dass die Robotersteuer als Instrument schlecht konstruiert ist. Wie sich diese Verschiebung heute schon in einer ganzen Branche zeigt, in der keine einzige Maschine steht, haben wir am Ende der abrechenbaren Stunde im globalen IT-Outsourcing aufgeschrieben.
Nach Lesart dieser Redaktion ist die Robotersteuer deshalb weniger ein Steuervorschlag als ein Platzhalter für eine unbeantwortete Frage: Woran soll eine Sozialversicherung anknüpfen, wenn immer weniger Wertschöpfung über Löhne läuft? Diese Frage lässt sich auch ohne eine Definition des Roboters stellen — und sie ist die einzige, an der ein Unternehmen mittelfristig etwas ablesen kann.
Was in der Zwischenzeit wirklich Arbeit macht
Für einen Betrieb, der in den nächsten zwei Jahren automatisiert, ergibt sich daraus eine unspektakuläre Konsequenz. In den fünf geprüften Texten findet sich kein Anknüpfungspunkt für eine Steuer auf Roboterarbeit. Wie eine konkrete Anlage steuerlich zu behandeln ist, klärt die steuerliche Beratung, nicht dieser Beitrag. Was stattdessen an Arbeit anfällt, steht weiter unten.
Der Aufwand, der auf Betriebe zukommt, entsteht an einer anderen Stelle, und er ist bereits terminiert. Das neue europäische Maschinenrecht wird ab dem 20. Januar 2027 anwendbar und bringt für Anlagen mit lernenden oder sicherheitsrelevanten Steuerungsfunktionen zusätzliche Nachweispflichten mit sich; parallel dazu laufen die Anforderungen des KI-Rechts und die Vorgaben zur Cybersicherheit vernetzter Produkte an. Das ist Dokumentation, Risikobeurteilung, Konformitätsbewertung und Betriebsorganisation — vieles davon fällt nicht beim Hersteller an, sondern beim Betreiber. Wie sich das im laufenden Betrieb einer autonomen Flotte niederschlägt, haben wir an den Betriebspflichten aufgeschlüsselt, die eine Verordnung tatsächlich verlangt. Was am 20. Januar 2027 genau anläuft und warum dieser Stichtag für Maschinen mit lernenden Funktionen der eigentliche Termin ist, steht in unserem Beitrag zum AI Omnibus und den KI-Maschinen.
Wenn Sie die Debatte weiterverfolgen wollen, lohnt sich ein einziger Indikator: Taucht in einem Gesetzentwurf, einer Richtlinie oder einem Referentenentwurf erstmals eine Legaldefinition des Roboters auf? Vorher bleibt die Robotersteuer eine Diskussion über eine Zahl ohne Gegenstand. Und wenn diese Definition kommt, wird die erste Auseinandersetzung nicht über den Steuersatz geführt, sondern darüber, ob die Abfüllanlage aus der Halle darunterfällt.
Häufige Fragen
Könnte man eine Robotersteuer nicht einfach an die Abschreibung koppeln?
Dieser Weg wird häufig genannt, weil jede Anlage ohnehin im Anlagenverzeichnis steht und über die Nutzungsdauer abgeschrieben wird. Er löst das Grundproblem aber nicht: Im Anlagenverzeichnis steht kein Feld „Roboter“, sondern eine Sachanlage mit Anschaffungskosten und Nutzungsdauer. Jemand müsste die Buchung einer Kategorie zuordnen, die es rechtlich nicht gibt — und bei einer Anlage, die ihre Fähigkeiten erst durch ein Software-Update bekommen hat, wäre unklar, ob der Anschaffungszeitpunkt oder der Update-Zeitpunkt maßgeblich ist.
Wäre der Begriff des KI-Systems eine brauchbare Anknüpfung?
Er ist der einzige der beiden Nachbarbegriffe, der überhaupt auf Autonomie zielt, trifft aber die falsche Menge. Der Begriff beschreibt, wie ein System zu seinen Ausgaben kommt, nicht ob es dabei etwas Physisches bewegt. Eine Steuer auf dieser Grundlage würde Software in Verwaltung und Finanzwesen erfassen und eine klassisch bahngesteuerte Anlage in der Fertigung möglicherweise nicht. Für eine Abgabe, die Automatisierung körperlicher Arbeit adressieren soll, ist das die verkehrte Schnittmenge.
Sagt die Forschung nun, Roboter sollen besteuert werden, oder nicht?
Sie sagt beides, unter jeweils klar benannten Bedingungen. Eine Arbeit hält eine Besteuerung rechnerisch für sinnvoll, solange die betroffene Generation von Routinebeschäftigten erwerbstätig ist, und beziffert den rechnerisch besten Satz nach deren Renteneintritt ausdrücklich mit null. Eine zweite hält bei hohen Roboterpreisen sogar eine Subvention für richtig und eine Steuer erst bei fallenden Preisen — den zusätzlichen Nutzen einer Sonderbehandlung gegenüber normalem Ausrüstungskapital hält sie jedoch für nahezu null. Ein pauschales Ja lässt sich aus keiner der beiden Arbeiten ableiten.
Ändert sich mit dem neuen Maschinenrecht ab 2027 etwas an der Steuerlage?
Nein. Das europäische Maschinenrecht ist Produktsicherheitsrecht und regelt, unter welchen Bedingungen ein Produkt in Verkehr gebracht und betrieben werden darf — nicht, wie es besteuert wird. Der Aufwand, der ab dem 20. Januar 2027 auf Hersteller und Betreiber zukommt, betrifft Risikobeurteilung, technische Dokumentation, Konformitätsbewertung und Betriebsorganisation. Die CE-Kennzeichnung ist dabei eine Erklärung des Herstellers und kein Gütesiegel, und welche Pflichten im Einzelfall greifen, hängt von der konkreten Anlage ab.
Woher stammt die oft zitierte Zahl zum Anteil der Arbeit, den Roboter übernehmen?
Wir konnten sie nicht an eine Primärquelle zurückbinden. In den greifbaren Fassungen des Interviews, aus dem sie stammen soll, kommt sie nicht vor; belegbar ist sie ausschließlich als Paraphrase eines Aggregators. Eine Zahl ohne auffindbaren Urheber und ohne Datum trägt keine steuerpolitische Schlussfolgerung, egal wie oft sie wiederholt wird.
Quellen und Stand — Rechtstexte im Volltext geprüft: Verordnung (EU) 2023/1230 über Maschinen (Definitionen in Artikel 3; „Robotik“ ausschließlich in einem Erwägungsgrund, als Titel eines Kommissionsberichts) und Verordnung (EU) 2024/1689 zur Festlegung harmonisierter Vorschriften für künstliche Intelligenz (68 Legaldefinitionen in Artikel 3, „Roboter“ nicht darunter; einziges Vorkommen im Fließtext in Erwägungsgrund 47, „increasingly autonomous robots“). Ebenfalls im Volltext geprüft: Einkommensteuergesetz, Körperschaftsteuergesetz und Umsatzsteuergesetz in der jeweils geltenden Fassung — kein Vorkommen des Begriffs. Der Suchraum umfasst genau diese fünf Texte; über andere Rechtsakte trifft der Nullbefund keine Aussage. Zur Steuerforschung: Joao Guerreiro, Sergio Rebelo und Pedro Teles, „Should Robots Be Taxed?“, Review of Economic Studies 2022; Uwe Thuemmel, Journal of the European Economic Association 2023, Arbeit zur Besteuerung von Robotern — wiedergegeben wurden jeweils die Ergebnisse der Abstracts. Zur Debattengeschichte: Interviewäußerung von Bill Gates aus dem Jahr 2017; die vielzitierte Prozentangabe zum Anteil automatisierbarer Arbeit ließ sich in den greifbaren Quellen nicht belegen und wird deshalb nicht wiedergegeben. Zur Anwendbarkeit ab dem 20. Januar 2027 und zu den flankierenden Regelwerken: Verordnung (EU) 2023/1230, Verordnung (EU) 2024/1689 und Verordnung (EU) 2024/2847. Nicht primärgeprüft und deshalb nicht zitiert: technische Normdefinitionen des Roboterbegriffs sowie eine kursierende Einschätzung des Internationalen Währungsfonds. Alle Abrufe am 27. August 2026. Dieser Beitrag ist eine redaktionelle Einordnung und ersetzt keine steuerliche Beratung im Einzelfall.