News & Markt · Analyse
Roboter, Softwarefehler, Versicherung: welche Police zuerst zuständig ist
Kurz gesagt: Verletzt ein Roboter eine Kundin durch einen Programmierfehler, ist zunächst die Betriebshaftpflicht die zuständige Police. Das Gesetz knüpft ihre Leistung an die Verantwortlichkeit für eine eingetretene Tatsache, nicht an die technische Ursache. Und der Ausschlusskatalog der GDV-Musterbedingungen kennt keinen Ausschluss, der an Software als Schadensursache anknüpft. Mitentscheidend bleiben trotzdem die Betriebsbeschreibung im Versicherungsschein, die Anzeige des neuen Risikos und eine Klausel, nach der ein reproduzierbarer Fehler im Mustertext als ein einziger Versicherungsfall gelten kann. Produkthaftpflicht und Cyberpolice sind nach ihrem Wortlaut auf andere Gegenstände gerichtet; die Produkthaftpflicht ist zudem die Police dessen, der ein Erzeugnis in Verkehr bringt, nicht der Anwenderin. Maßgeblich ist am Ende der eigene Versicherungsschein.
Ein Gerät arbeitet am Menschen, und etwas geht schief
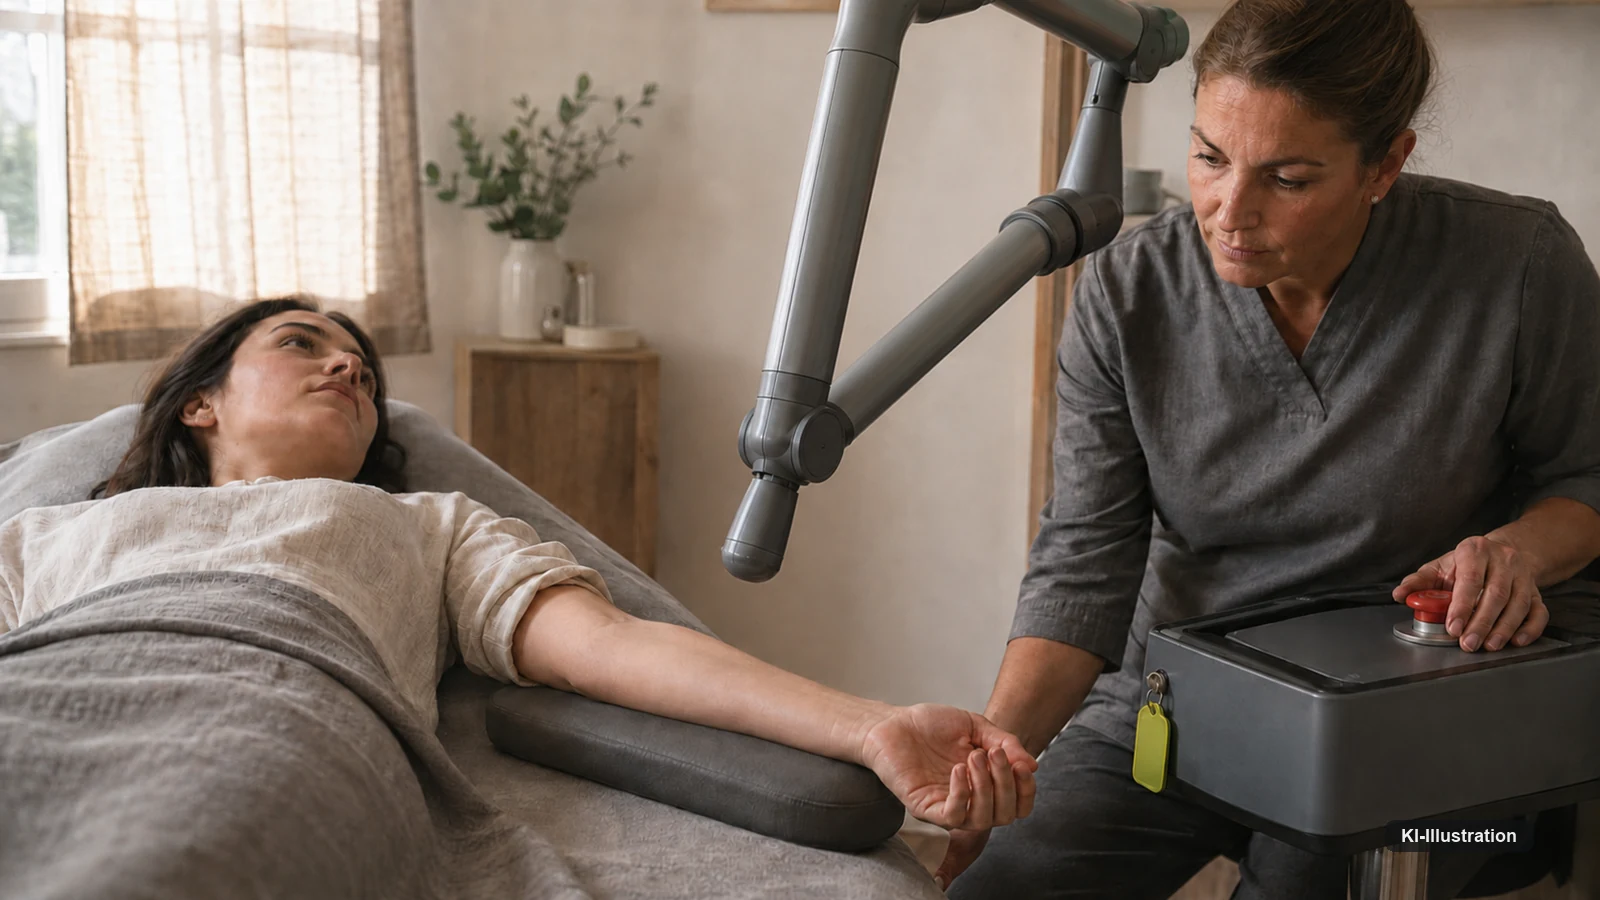
Ein Behandlungsraum, eine Liege, darüber ein Arm, der sich bewegt. Der Mensch darunter hat die Bewegung längst nicht mehr in der Hand, und die Frau, der das Studio gehört, auch nicht. Misst in dieser Sekunde ein Sensor falsch, oder rundet eine Routine einen Wert in die falsche Richtung, dann wird aus einer Dienstleistung ein Personenschaden. Kein Angriff von außen, kein Bedienfehler — nur Code, der etwas anderes tut als gedacht.
Was danach passiert, entscheidet sich in Deutschland an zwei Texten: am Haftungsrecht und am Versicherungsvertrag. Beide gehören zusammen, aber sie sagen nicht dasselbe, und genau daran hängt der Unterschied zwischen einem Ärgernis und einer existenziellen Frage für einen kleinen Betrieb.
Gemeint ist hier nicht der Hersteller, der so ein Gerät baut und auf den Markt bringt — im Gesetz heißt das: in Verkehr bringt. Gemeint ist die Betreiberin: die Inhaberin eines Studios oder einer Praxis, die das Gerät gekauft hat, es aufstellt und damit arbeitet. Sie ist es, an die sich die verletzte Kundin zuerst wendet, unabhängig davon, wer den Fehler in die Software gebracht hat. In der Rehabilitation sind Geräte, die einen Menschen führen, stützen oder bewegen, längst Alltag.
Ein Tätowierroboter ist der zugespitzte Fall derselben Entwicklung. Je nach Zweckbestimmung kann ein am Menschen eingesetztes Gerät im Übrigen ein Medizinprodukt sein — dann kommen Anforderungen hinzu, die mit der Versicherungsfrage nichts zu tun haben.
Wie oft so etwas vorkommt, lässt sich hier nicht sagen. Zu Schadenhäufigkeiten bei Robotern, die am Menschen arbeiten, sind für diesen Beitrag keine Zahlen erhoben worden, und geschätzte wären wertlos. Der Fall interessiert nicht wegen seiner Häufigkeit, sondern weil er eine Frage stellt, auf die die vorhandenen Vertragstexte eine erstaunlich klare und zugleich unvollständige Antwort geben.
Die Police, um die es zuerst geht
Die naheliegende Vermutung lautet: Ein Softwarefehler ist etwas so Neues, dass eine Police von gestern damit nichts anfangen kann. Das Gesetz sieht das anders. Nach § 100 des Versicherungsvertragsgesetzes (VVG) ist der Versicherer in der Haftpflichtversicherung verpflichtet, den Versicherungsnehmer von Ansprüchen freizustellen, die ein Dritter „auf Grund der Verantwortlichkeit des Versicherungsnehmers für eine während der Versicherungszeit eintretende Tatsache“ geltend macht — und unbegründete Ansprüche abzuwehren. Freistellen heißt: Der Versicherer tritt für den berechtigten Anspruch ein und wehrt den unberechtigten ab. Der Anknüpfungspunkt ist die Verantwortlichkeit für eine Tatsache, nicht die technische Ursache. Ob ein Mensch gestolpert ist, ein Werkzeug versagt hat oder eine Regelschleife falsch gerechnet hat, ist dieser Norm gleichgültig. Die Betriebshaftpflicht braucht das Wort Software nicht, um für diesen Fall zuständig zu sein. Wer vor der Deckungsfrage überhaupt erst klären muss, gegen wen sich der Anspruch richtet, findet die Systematik im Beitrag Wer haftet, wenn ein Roboter Schaden anrichtet?.
Für die Vertragsseite lohnt der Blick in die Allgemeinen Versicherungsbedingungen für die Haftpflichtversicherung, die der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) in der Fassung von November 2025 veröffentlicht. Diese Muster sind kein geltendes Recht; auf ihrem Titelblatt steht ausdrücklich „Unverbindliche Bekanntgabe … zur fakultativen Verwendung. Abweichende Vereinbarungen sind möglich.“ Sie sind der veröffentlichte Referenztext, an dem sich Abweichungen überhaupt erst messen lassen. Ausgewertet sind für diesen Beitrag Bedingungswerke, die öffentlich vollständig abrufbar sind. Häuser, die ihre Bedingungen nicht offen bereitstellen, sind hier nicht geprüft und deshalb weder besser noch schlechter einzuordnen.
Der Ausschlusskatalog dieser Musterbedingungen steht in Abschnitt A1-7. Weder dort noch sonst auf den rund hundert Seiten des Haftpflichtteils findet sich ein Ausschluss, der an Software als Schadensursache anknüpft. Das gilt für diesen Text — nicht für jeden Vertrag am Markt.
Ein zweiter Befund führt leicht in die Irre, deshalb gehört seine Einordnung in denselben Atemzug. In dem öffentlich bereitgestellten Bedingungsheft der R+V für Firmenkunden (Kennung KFH0123, 517 Seiten, HA-KOMPAKT-Teil Ausgabe Juli 2014, abgerufen am 24.08.2026) kommen die Wörter „Roboter“, „Robotik“ und „Automation“ kein einziges Mal vor. Das Heft bündelt Bedingungsteile unterschiedlichen Alters; die Angabe gilt für die abgerufene Fassung, nicht für das Angebot des Hauses insgesamt. Und sie sagt zur Deckung nichts: Weil die Leistung nach § 100 VVG an der Verantwortlichkeit hängt und nicht an der Benennung des Geräts, zeigt der Nullbefund nur, dass die Risikoart in der Bedingungssprache dieses Hefts nicht als eigener Gegenstand geführt wird.
Was im konkreten Fall gilt, steht ohnehin nicht im Muster. Der GDV formuliert das selbst: Maßgeblich für den Versicherungsschutz sind der gesamte Bedingungstext, der Versicherungsschein und seine Nachträge.
Woran es hängt: Betriebsbeschreibung, Anzeige, Serienschaden
Der Mustertext knüpft den Schutz an Voraussetzungen, die mit dem Gerät selbst wenig zu tun haben und mit dem Vertragsverhältnis viel.
Das Unscheinbarste zuerst: Welcher Betrieb versichert ist, steht in der Betriebsbeschreibung des Versicherungsscheins — dort wird der Betriebs- und Tätigkeitsumfang festgelegt, auf den sich der Schutz bezieht, ergänzt um Nachträge und die Regeln für erweiterte und neue Risiken. Ein Studio, das seit Jahren dieselbe Tätigkeit ausübt und plötzlich eine ganz andere Leistung mit einem ganz anderen Gerät anbietet, verändert damit etwas an der Grundlage des Vertrags.
Für den Fall, dass ein vorhandenes Risiko wächst, sieht der Mustertext ausdrücklich Schutz vor: Nach A1-8.1 ist auch die gesetzliche Haftpflicht aus „Erhöhungen oder Erweiterungen des versicherten Risikos“ versichert. Kommt dagegen etwas hinzu, das vorher nicht da war, gilt A1-9.1 — und diese Klausel ist die interessanteste des ganzen Werks.
Sie stellt neue Risiken zunächst unter Schutz: Im Umfang des bestehenden Vertrags ist die gesetzliche Haftpflicht aus Risiken, die nach Vertragsschluss neu entstehen, „sofort versichert“. Daran hängt jedoch etwas, das die Versicherungsnehmerin selbst zu tun hat: Sie ist verpflichtet, nach Aufforderung des Versicherers jedes neue Risiko innerhalb eines Monats anzuzeigen. Unterbleibt die rechtzeitige Anzeige, entfällt der Versicherungsschutz für das neue Risiko nach dem Wortlaut der Klausel rückwirkend ab dessen Entstehung. Dieselbe rückwirkende Folge sieht der Mustertext vor, wenn eine Einigung über den Beitrag nicht innerhalb eines Monats nach Eingang der Anzeige zustande kommt. Rückwirkend heißt: Der Zeitraum, in dem sich der Betrieb geschützt glaubte, wird nachträglich anders bewertet.
Bleibt das Ausmaß. Nach A1-5.3 gelten mehrere während der Wirksamkeit der Versicherung eintretende Versicherungsfälle als ein einziger Versicherungsfall, wenn sie auf derselben Ursache beruhen oder auf gleichen Ursachen mit innerem, insbesondere sachlichem und zeitlichem Zusammenhang — eingetreten im Zeitpunkt des ersten dieser Fälle. Bei einem menschlichen Fehler ist das eine akademische Klausel, weil sich Menschen nicht identisch wiederholen. Bei einer Software ist es die Regel: Ein Programmierfehler tut bei jeder Auslösung exakt dasselbe. Fünfzehn betroffene Kundinnen an fünfzehn Tagen können nach diesem Wortlaut trotzdem ein einziger Fall sein.
| Klausel | Fundstelle | Was der Mustertext dort regelt |
|---|---|---|
| Betriebsbeschreibung | A1-1 / A3-1.2 | Der Schutz bezieht sich auf den im Versicherungsschein beschriebenen Betriebs- und Tätigkeitsumfang |
| Erhöhung und Erweiterung | A1-8.1, S. 28 | Auch Haftpflicht aus Erhöhungen oder Erweiterungen des versicherten Risikos ist erfasst |
| Neu entstehende Risiken | A1-9.1, S. 28 | Sofort versichert; Anzeige nach Aufforderung binnen eines Monats; sonst rückwirkender Wegfall ab Entstehung |
| Beitragseinigung | A1-9.1, S. 28 | Ohne Einigung binnen eines Monats nach Eingang der Anzeige endet der Schutz für das neue Risiko rückwirkend |
| Serienschaden | A1-5.3, S. 9 | Mehrere Fälle aus derselben Ursache oder aus gleichen Ursachen mit innerem Zusammenhang gelten als ein Versicherungsfall, eingetreten mit dem ersten |
| Ausschlusskatalog | A1-7 | Kein Ausschluss, der an Software als Schadensursache anknüpft (im Volltext nicht enthalten) |
Alle Angaben dieser Übersicht stammen aus den GDV-Musterbedingungen für die Haftpflichtversicherung, Stand November 2025, unverbindliche Bekanntgabe. Der jeweilige Vertrag kann davon abweichen.
Deckung und Haftung sind zwei verschiedene Fragen
Bis hierher ging es um die Deckung — darum, wer einen Schaden am Ende wirtschaftlich trägt. Ob die Betreiberin überhaupt haftet, ist eine andere Frage, und beide laufen im Gespräch über Roboter leicht ineinander. Deckung und Haftung sind zwei verschiedene Fragen. Ob jemand haftet, entscheidet das Haftungsrecht — nicht der Bedingungstext einer Police. Eine Lücke im Versicherungsschutz beseitigt keinen Anspruch; sie verschiebt nur, wer ihn wirtschaftlich trägt.
Für die Haftungsseite ist § 823 Abs. 1 BGB die Norm, auf der sie ruht: Wer vorsätzlich oder fahrlässig Leben, Körper oder Gesundheit eines anderen widerrechtlich verletzt, schuldet Ersatz. Diese Vorschrift setzt Verschulden voraus, kennt aber keinen Erzeugnisbegriff — keine Festlegung, was als Produkt zählt und was nicht —, der Software ausklammern könnte. Sie ist damit auch dort anwendbar, wo das Produkthaftungsgesetz an eine Grenze stößt: Produkt im Sinne des § 2 ProdHaftG ist jede bewegliche Sache, und Sachen sind nach § 90 BGB nur körperliche Gegenstände. Software ist dort nicht genannt — ob und wie weit sie erfasst ist, ist eine juristisch umstrittene Frage und keine ausgemachte.
Aus § 90 BGB folgt noch etwas Praktisches. Haftpflichtbedingungen kennen Ausschlüsse für Schäden an Sachen, die der Betrieb bearbeitet oder in Obhut hat. Ein verletzter Mensch ist keine Sache; bei einem Personenschaden haben solche Ausschlüsse deshalb schon begrifflich nichts, woran sie anknüpfen könnten.
Und ein Bedingungstext ist nie das letzte Wort. Versicherungsbedingungen sind Allgemeine Geschäftsbedingungen; Zweifel bei ihrer Auslegung gehen nach § 305c Abs. 2 BGB zu Lasten des Verwenders, und § 307 BGB macht eine Klausel unwirksam, die den Vertragspartner unangemessen benachteiligt. Im Streit entscheiden also Gerichte, nicht ein Muster.
Was dieser Beitrag ist und was nicht: Er wertet veröffentlichte Bedingungstexte und Normen aus und ordnet sie ein. Er ist keine Rechtsberatung im Sinne des § 2 RDG und keine Versicherungsberatung; er beurteilt keinen einzelnen Vertrag, empfiehlt kein Produkt und vergleicht keine Anbieter. Wer eine Einschätzung zum eigenen Vertrag braucht, findet sie bei Versicherungsberaterinnen und -beratern mit Erlaubnis nach § 34d Abs. 2 GewO oder in der Anwaltschaft — beide sind ausschließlich der Auftraggeberin verpflichtet und haben kein Vergütungsinteresse an einem Vertragsabschluss.
Was die anderen Bedingungswerke zu ihrem Gegenstand machen
Zwei weitere Policen liegen nahe, sobald das Wort Software fällt: die Produkthaftpflicht und die Cyberversicherung. Beide sind auf einen anderen Gegenstand gerichtet, als die Frage es verlangt — und die erste ist die Police des Herstellers, nicht der Anwenderin.
Der Produkthaftpflichtteil der Musterbedingungen adressiert den, der ein Erzeugnis in Verkehr bringt. Er enthält in der Fassung von November 2025 eine Doppelbestimmung: „Kein Erzeugnis und kein Einzelteil eines Erzeugnisses im Sinne von A3 ist die Software“ — und unmittelbar daneben die Klarstellung, dass Erzeugnisse im Sinne von A3 auch solche „mit digitalen Elementen (z. B. embedded Software)“ sind. Das Gerät ist damit als Erzeugnis erfasst, die Software als solche nicht. Bemerkenswert ist das Datum: Der Mustertext wurde ein Jahr nach der neuen EU-Produkthaftungsrichtlinie neu gefasst und hält an dieser Ausnahme fest.
Die Cyberversicherung wiederum ist nach den GDV-Musterbedingungen vom Februar 2024 auf Vermögensschäden gerichtet: Gegenstand der Versicherung sind nach A1-1 Vermögensschäden, die durch eine Informationssicherheitsverletzung verursacht worden sind. Ein Vermögensschaden ist dort negativ bestimmt — es sind Schäden, die weder Personenschäden (Tötung, Verletzung des Körpers oder Schädigung der Gesundheit von Menschen) noch Sachschäden sind. Der Personenschaden fällt damit begrifflich aus dem heraus, worauf diese Police gerichtet ist. In diesen Musterbedingungen taucht er nur als Abgrenzung auf.
Dazu kommt, was eine Cyberpolice überhaupt in Gang setzt. Als Auslöser zählen nach A1-2.4 fünf Ereignisse: Angriffe, unberechtigte Zugriffe, Eingriffe, Schadprogramme — und, oft übersehen, eine Handlung oder Unterlassung, die zu einer Verletzung datenschutzrechtlicher Vorschriften durch den Versicherungsnehmer führt. Der Katalog verlangt also nicht zwingend einen Angreifer. Ein Rechen- oder Programmierfehler ohne Datenschutzbezug ist trotzdem keines dieser fünf Ereignisse.
Eine Geräte- oder Elektronikversicherung schließlich ist auf die Sache selbst gerichtet. Der R+V GeräteSchutz etwa leistet nach seinem Wortlaut Entschädigung für „unvorhergesehen eintretende Beschädigungen oder Zerstörungen von versicherten Sachen“ sowie bei Abhandenkommen — ein Gerät, das nach einem Sturz nicht mehr funktioniert, ist sein Fall, ein verletzter Mensch nicht. Wo das Wort „Roboter“ in demselben Bedingungswerk (Stand 01.03.2023) überhaupt auftaucht, steht es in einer Liste von Sachen, die dieses Produkt von seinem Umfang ausnimmt, zwischen Spielzeug, Joysticks und Gamepads. Das ist ein Privatkundenprodukt, und für die gewerbliche Frage besagt die Fundstelle nichts.
| Bedingungswerk | Gegenstand nach dem Wortlaut | Fundstelle · Stand |
|---|---|---|
| Haftpflicht, Betriebsteil | Freistellung von Ansprüchen Dritter aufgrund der Verantwortlichkeit für eine eingetretene Tatsache | A1 · GDV, Nov 2025 |
| Haftpflicht, Produkthaftpflichtteil | Erzeugnisse einschließlich solcher mit digitalen Elementen; Software als solche ausgenommen | A3-1.1, S. 57 · GDV, Nov 2025 |
| Cyberversicherung | Vermögensschäden aus einer Informationssicherheitsverletzung; fünf Auslöserereignisse | A1-1, A1-2.4, A1-3, S. 4 · GDV, Feb 2024 |
| Geräte-/Elektronikdeckung | Beschädigung, Zerstörung oder Abhandenkommen der versicherten Sache | R+V GeräteSchutz, Abschn. A Nr. 1.2 · 01.03.2023 |
Die Frage führt damit zurück zu der Police, die im Betrieb ohnehin liegt.
Warum privat und gewerblich verschieden gebaut sind
Dieselbe Frage stellt sich umgekehrt, wenn ein solches Gerät zu Hause steht — und dort ist die Lage anders gebaut. Die private Haftpflicht taugt deshalb nicht als Maßstab für die gewerbliche: Die beiden Bedingungswerke sind nicht dieselbe Konstruktion in zwei Größen.
In den Musterbedingungen für die Privathaftpflicht, Stand Mai 2020, gibt es den Produkthaftpflichtabschnitt schlicht nicht. Abschnitt A3 trägt dort die Überschrift „Forderungsausfallrisiken“ und regelt etwas völlig anderes. Der Begriff „Produkthaftpflichtrisiko“ kommt in den 42 Seiten kein einziges Mal vor, im gewerblichen Werk 28-mal. Auch die Ergänzung um „Erzeugnisse mit digitalen Elementen“ aus dem November 2025 hat den Privatteil nicht erreicht.
Mai 2020 ist dabei die aktuelle Fassung; eine neuere veröffentlicht der Verband nicht. Ein jüngeres Datum, das der Verband auf seiner Übersichtsseite führt — „Stand: März 2026“ —, betrifft nur eine Kfz-Anhänger-Klausel, nicht die Hauptfassung. Die Struktur, an der sich die Frage nach dem Softwarefehler in einem Erzeugnis überhaupt aufhängen ließe, ist im Privatwerk also gar nicht angelegt — was folgerichtig ist, weil eine Privatperson nichts in Verkehr bringt.
Was sich in Europa bewegt — und welche Geräte es erfasst
Die europäische Ebene bewegt sich in die Gegenrichtung zu der Software-Ausnahme, die der Mustertext der Produkthaftpflicht festhält. Die neue Produkthaftungsrichtlinie (EU) 2024/2853 zählt Software ausdrücklich zu den Produkten: Nach Art. 4 Nr. 1 sind unter „Produkt“ auch Elektrizität, digitale Konstruktionsunterlagen, Rohstoffe und Software zu verstehen. Das ist die klare Absage an den Erzeugnisbegriff, der Software als unkörperlich behandelt.
Nur wirkt eine Richtlinie nicht von selbst, sondern erst über die nationale Umsetzung. Die Mitgliedstaaten haben ihr nach Art. 22 Abs. 1 bis zum 09.12.2026 nachzukommen. Entscheidender für ein Gerät, das heute angeschafft wird, ist die Anwendungsregel in Art. 2 Abs. 1: In der im Mai 2026 berichtigten Fassung gilt die Richtlinie für Produkte, die nach dem 8. Dezember 2026 in Verkehr gebracht oder in Betrieb genommen werden. Der vielfach genannte Umsetzungstermin einen Tag später ist nicht der Stichtag für die Produkte. Ein Gerät, das heute in einem Studio steht, fällt in aller Regel nicht darunter.
Für die Deckungsfrage ändert das nichts unmittelbar: Die Richtlinie ordnet das Haftungsrecht neu; die Bedingungswerke lässt sie unberührt. Sie verschiebt, wen eine geschädigte Person mit welchen Beweiserleichterungen in Anspruch nehmen kann — und damit mittelbar, wie ein Betrieb sich beim Hersteller schadlos halten kann, nachdem er selbst in Anspruch genommen wurde.
Für die Betreiberin bleibt am Ende ein nüchternes Bild. Was neben der Police, die sie ohnehin hat, passieren kann, hat wenig mit Robotik zu tun und viel mit Vertragspflege: mit dem, was im Versicherungsschein als Betrieb beschrieben ist, mit einer Anzeige, deren Unterlassen nach dem Mustertext zurückwirkt, und mit einer Klausel, die einen reproduzierbaren Fehler zu einem einzigen Fall zusammenzieht. Wo das im konkreten Vertrag steht, entscheidet dieser Vertrag.
Was sagen die Musterbedingungen der Betriebshaftpflicht zu Schäden aus Softwarefehlern?
Der Ausschlusskatalog A1-7 der GDV-Musterbedingungen in der Fassung von November 2025 enthält keinen Ausschluss, der an Software als Schadensursache anknüpft. Das gilt für den durchsuchten Volltext dieses Musters und ist keine Aussage über jeden Vertrag am Markt. Systematisch passt er zu § 100 VVG, wonach die Leistung an der Verantwortlichkeit für eine eingetretene Tatsache hängt und nicht an der technischen Ursache. Die Muster sind unverbindlich und zur fakultativen Verwendung bekanntgegeben. Maßgeblich ist der jeweilige Versicherungsschein.
Warum hilft eine Cyberversicherung bei einem Personenschaden nach dem Wortlaut nicht weiter?
Weil ihr Gegenstand ein anderer ist. Nach A1-1 der GDV-Musterbedingungen vom Februar 2024 sind Gegenstand der Versicherung Vermögensschäden aus einer Informationssicherheitsverletzung. A1-3 definiert Vermögensschäden negativ als Schäden, die weder Personen- noch Sachschäden sind — der Personenschaden ist dort also das begriffliche Gegenstück. Der Auslöserkatalog in A1-2.4 nennt fünf Ereignisse, darunter auch eine Datenschutzverletzung durch den Versicherungsnehmer; ein Rechen- oder Programmierfehler ohne Datenschutzbezug gehört nicht dazu. Maßgeblich ist der jeweilige Versicherungsschein.
Was unterscheidet Haftung von Deckung?
Die Haftung beantwortet, ob eine geschädigte Person einen Anspruch hat und gegen wen; darüber entscheidet das Haftungsrecht, etwa § 823 Abs. 1 BGB. Die Deckung beantwortet, wer diesen Anspruch wirtschaftlich trägt; darüber entscheidet der Versicherungsvertrag. Ein Bedingungstext kann einen bestehenden Anspruch nicht beseitigen, er verschiebt nur die wirtschaftliche Last. Umgekehrt ist ein Bedingungstext nicht das letzte Wort: Zweifel bei der Auslegung gehen nach § 305c Abs. 2 BGB zu Lasten des Verwenders. Maßgeblich ist der jeweilige Versicherungsschein.
Was gilt bei privater Nutzung — und warum ist die Lage dort anders gebaut?
Die Musterbedingungen für die Privathaftpflicht in der Fassung von Mai 2020 führen den Produkthaftpflichtabschnitt gar nicht; Abschnitt A3 regelt dort Forderungsausfallrisiken. Der Begriff Produkthaftpflichtrisiko kommt auf 42 Seiten nicht vor, im gewerblichen Werk dagegen 28-mal. Auch die Formulierung zu Erzeugnissen mit digitalen Elementen aus dem November 2025 findet sich im Privatwerk nicht. Das ist folgerichtig, weil eine Privatperson nichts in Verkehr bringt. Maßgeblich ist der jeweilige Versicherungsschein.
Welche Klauseln regeln, was bei einem neu angeschafften Gerät zu tun ist?
Im Mustertext sind das fünf Klauseln. A1-1 und A3-1.2 verweisen auf den im Versicherungsschein beschriebenen Betriebs- und Tätigkeitsumfang. A1-8.1 erfasst Erhöhungen und Erweiterungen eines bereits versicherten Risikos. A1-9.1 stellt neu entstehende Risiken sofort unter Schutz, verpflichtet aber zur Anzeige innerhalb eines Monats nach Aufforderung des Versicherers und lässt den Schutz sonst rückwirkend ab Entstehung entfallen; dieselbe Folge tritt ein, wenn binnen eines Monats nach Eingang der Anzeige keine Einigung über den Beitrag zustande kommt. A1-5.3 fasst mehrere Fälle aus derselben Ursache zu einem Versicherungsfall zusammen. Maßgeblich ist der jeweilige Versicherungsschein.
Welches Haftungsregime dahinter steht und ab wann die neue Fassung gilt, erklärt unser Beitrag zur Produkthaftung ab Dezember 2026.
Quellen & Stand: GDV, Allgemeine Versicherungsbedingungen für die Haftpflichtversicherung (AVB BHV), Stand November 2025 — A1-5.3 (S. 9), A1-7, A1-8.1 und A1-9.1 (S. 28), A3-1.1 (S. 57), Titelblatt S. 1; am 24.08.2026 erneut geladen und byteidentisch zur Sicherung vom 15.08.2026 (856.052 Bytes). GDV, AVB Cyber, Stand Februar 2024 — A1-1, A1-2.4 und A1-3 (S. 4), Volltext 35 Seiten. GDV, AVB Privathaftpflicht, Stand Mai 2020, 42 Seiten, Abschnittsstruktur am 24.08.2026 ausgezählt. R+V-Bedingungsheft Firmenkunden Haftpflicht, Kennung KFH0123, 517 Seiten, HA-KOMPAKT-Teil Ausgabe Juli 2014, abgerufen 24.08.2026. R+V GeräteSchutz, Abschnitt A (versicherte Gefahren; Nr. 1.2 Liste der ausgenommenen Sachen), Stand 01.03.2023. Normtexte über § 100 VVG, § 823 BGB, § 90 BGB, § 2 ProdHaftG, § 305c BGB, § 307 BGB und § 34d GewO, sämtlich abgerufen am 24.08.2026. EU-Recht: Richtlinie (EU) 2024/2853 (ABl. 18.11.2024), Art. 4 Nr. 1 und Art. 22 Abs. 1, sowie die Berichtigung 32024L2853R(01), ABl. L 2026/90364 vom 07.05.2026, zu Art. 2 Abs. 1. Ausgewertet wurden Bedingungswerke, die öffentlich vollständig abrufbar sind — eine Verfügbarkeitsauswahl, keine Marktauswahl. Zu Schadenhäufigkeiten liegen keine erhobenen Zahlen vor. Diese Einordnung ist redaktionell und ersetzt weder Rechts- noch Versicherungsberatung. Stand: 24. August 2026.