Drohnen und Luftrobotik · Versicherung
Drohnen-Haftpflicht in Deutschland: Pflicht, Haftung und die Grenze zwischen privat und gewerblich
Kurz gesagt: Eine Drohnen-Haftpflicht ist in Deutschland gesetzlich vorgeschrieben. Der Halter eines Luftfahrzeugs muss eine Haftpflichtversicherung unterhalten, und Drohnen sind Luftfahrzeuge. Rechtsgrundlage ist § 43 Absatz 2 LuftVG. Der Halter haftet dabei verschuldensunabhängig nach der Gefährdungshaftung des § 33 LuftVG. Eine private Privathaftpflicht deckt Drohnen nicht automatisch, das hängt vom Tarif ab. Gewerbliche Nutzung ist in privaten Policen regelmäßig ausgeschlossen und braucht eine eigene Police. Dieser Text ist eine redaktionelle Einordnung und keine Rechtsberatung.
Drohnen-Haftpflicht ist in Deutschland Pflicht
Wenn Sie eine Drohne betreiben, ob als Hobby oder für bezahlte Aufträge, trifft Sie die Versicherungspflicht. Eine Drohnen-Haftpflicht ist in Deutschland keine freiwillige Zusatzabsicherung, sondern gesetzliche Pflicht. Sie trifft den Halter eines Luftfahrzeugs, und Drohnen zählen rechtlich zu den Luftfahrzeugen. Wie sich diese Halterhaftung zu Betreiber- und Herstellerhaftung in anderen Einsatzfeldern verhält, ordnet der Beitrag Wer haftet, wenn ein Roboter Schaden anrichtet? ein.
Die Pflicht besteht unabhängig davon, ob Sie privat oder gewerblich fliegen, denn sie knüpft am Halter des Luftfahrzeugs an und nicht am Zweck des Flugs. Wer ohne die vorgeschriebene Deckung fliegt, bewegt sich außerhalb der gesetzlichen Versicherungspflicht. Die Absicherung ist damit die Grundlage, bevor die Drohne startet.
Haftung und Versicherung sind dabei zwei verschiedene Ebenen. Die Haftung sagt, wer für einen Schaden einstehen muss; die Versicherung sorgt dafür, dass dieser Schaden auch gedeckt ist. Beide hängen zusammen, sind aber nicht dasselbe, und die Trennung zieht sich durch die folgenden Fragen.
Die Rechtsgrundlage: § 43 Absatz 2 LuftVG
Die Versicherungspflicht steht im Luftverkehrsgesetz, maßgeblich in § 43 Absatz 2 LuftVG. Danach muss der Halter eines Luftfahrzeugs eine Haftpflichtversicherung unterhalten, und zwar in einer durch Rechtsverordnung zu bestimmenden Höhe. Diese Regel gilt für Luftfahrzeuge allgemein, und dazu gehören auch Drohnen.
Wie hoch die Pflichtsumme ist, sagt § 43 selbst nicht — er verweist weiter. § 102 Absatz 2 LuftVZO bestimmt, dass sich die Mindesthöhe der Versicherungssumme bei Luftfahrzeugen nach § 37 Absatz 1 LuftVG richtet. Und dort steht für die Gewichtsklasse, in die jede Drohne fällt: bei Luftfahrzeugen unter 500 Kilogramm Höchstabflugmasse ein Kapitalbetrag von 750.000 Rechnungseinheiten. Das ist die gesetzliche Untergrenze, nicht die Summe, die für Ihren Einsatz sinnvoll ist.
Eine Rechnungseinheit ist dabei keine Euro-Angabe. Für die Haftungshöchstbeträge der §§ 45 bis 47 nennt § 49b LuftVG ausdrücklich das Sonderziehungsrecht des Internationalen Währungsfonds und regelt die Umrechnung nach dem Kurs zum Zeitpunkt der Zahlung. Der Eurobetrag steht also nicht fest, sondern schwankt mit dem Kurs. Was Ihr Vertrag tatsächlich deckt, lesen Sie deshalb in der Police, nicht im Gesetz.
Dass ausgerechnet das Luftverkehrsgesetz greift, hat einen Grund. Drohnen werden in Deutschland als unbemannte Luftfahrzeuge behandelt, ihr Betrieb folgt damit dem Luftfahrtrecht und nicht dem allgemeinen Produktrecht. Deshalb greift auch die luftverkehrsrechtliche Versicherungspflicht und nicht irgendeine allgemeine Vorschrift.
Daneben steht der europäische Rahmen. Die Verordnung (EU) 2019/947 regelt den Drohnenbetrieb EU-weit über Kategorien und Anforderungen, während sich die konkrete Versicherungspflicht des Halters in Deutschland aus dem LuftVG ergibt. Beide Ebenen wirken zusammen und ergänzen sich.
Warum die Drohne ein Luftfahrzeug ist
Alles hängt an einer einzigen Einordnung. Eine Drohne ist rechtlich ein Luftfahrzeug; das ergibt sich aus § 1 Absatz 2 LuftVG, der unbemannte Fluggeräte den Luftfahrzeugen zuordnet. Damit gelten für Drohnen die Regeln des Luftverkehrsrechts.
An dieser Einordnung hängt die Versicherungspflicht. Weil die Drohne ein Luftfahrzeug ist, gilt § 43 Absatz 2 LuftVG, und weil dieser Paragraf den Halter verpflichtet, brauchen Sie als Halter eine Haftpflicht. Die Kette läuft von der Einordnung zur Pflicht.
Damit erklärt sich auch, warum Drohnen anders behandelt werden als Bodengeräte. Sie sind keine gewöhnlichen technischen Produkte, sondern Teilnehmer am Luftverkehr, und wer den Luftraum nutzt, unterliegt dem Luftfahrtrecht. Das ordnet auch unsere Kategorien, Pflichten und Erlaubnisse im Überblick ein.
Gefährdungshaftung: der Halter haftet ohne Verschulden
Das Haftungsprinzip bei Drohnen ist streng. Nach § 33 LuftVG gilt die Gefährdungshaftung des Halters, der damit für Schäden aus dem Betrieb der Drohne einsteht — und zwar auch dann, wenn ihn kein eigenes Verschulden trifft.
Verschuldensunabhängig heißt, dass es auf einen Fehler gar nicht ankommt. Selbst bei sorgfältigem Flug bleibt die Haftung bestehen, und stürzt die Drohne durch einen technischen Defekt ab, haftet trotzdem der Halter. Diese verschärfte Haftung ist der Kern der Gefährdungshaftung.
Weil der Halter so weitreichend haftet, braucht er eine Absicherung. Ein einziger Schaden an Personen oder Sachen kann teuer werden, und die Haftpflicht fängt diese Fälle ab. Das Gesetz koppelt die strenge Haftung deshalb an eine Pflichtversicherung.
Gilt die Pflicht auch unter 250 Gramm?
Viele Halter glauben, kleine Drohnen seien von der Pflicht ausgenommen. Das ist ein verbreiteter Irrtum, denn die Versicherungspflicht des § 43 Absatz 2 LuftVG knüpft am Luftfahrzeug an, nicht an einer Gewichtsgrenze. Daraus folgt, dass auch leichte Drohnen erfasst sind.
Der Hinweis „auch unter 250 Gramm“ ist eine abgeleitete Aussage. Das Gesetz nennt keine Ausnahme für Mini-Drohnen von der Haftpflicht, und weil es keine solche Grenze gibt, greift die Pflicht dem Sinn nach auch für sehr leichte Modelle. Das ist eine Ableitung aus der Systematik, kein wörtliches Gesetzeszitat.
Sie sollten das nicht mit anderen Schwellen verwechseln. Manche Gewichtsgrenzen betreffen die Registrierung oder den Kenntnisnachweis, nicht die Haftpflicht. Diese betrieblichen Schwellen liegen auf einer anderen Ebene als die Versicherungspflicht. Für die Haftpflicht bleibt es dabei, dass der Halter eine Deckung braucht und Gewichtsgrenzen ihn davon nicht entlasten.
Privat oder gewerblich: der entscheidende Unterschied
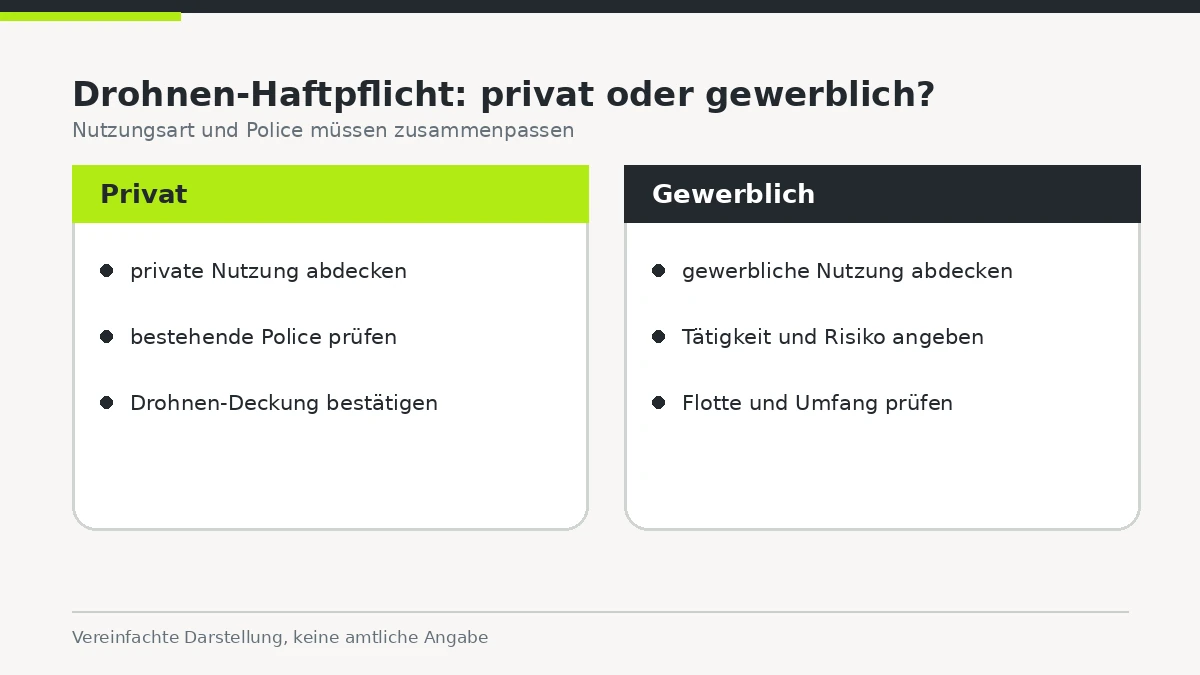
Ob Sie privat oder gewerblich fliegen, ändert nichts an der grundsätzlichen Pflicht — beide brauchen eine Drohnen-Haftpflicht. Der Unterschied liegt darin, welche Police diese Pflicht erfüllt, und hier trennen sich private und gewerbliche Nutzung deutlich.
Privat ist der Flug typischerweise zum Hobby oder zur Freizeit, gewerblich dann, wenn er einem beruflichen oder geschäftlichen Zweck dient. Diese Zuordnung entscheidet über den passenden Versicherungsvertrag, denn viele private Policen sind auf den nicht-gewerblichen Gebrauch zugeschnitten.
Die Grenze ist nicht immer scharf. Schon eine bezahlte Auftragsaufnahme kann als gewerblich gelten, und wer regelmäßig gegen Entgelt fliegt, bewegt sich klar im gewerblichen Bereich. In Zweifelsfällen lohnt der Blick in den konkreten Vertrag und eine fachkundige Einschätzung, weil die Einordnung bestimmt, welche Deckung überhaupt greift.
Deckt die private Privathaftpflicht die Drohne?
Die Privathaftpflicht, die Sie vielleicht längst haben, wirft eine eigene Frage auf. Deckt sie die Drohne einfach mit ab? Pauschal lässt sich das nicht bejahen — automatisch deckt eine private Privathaftpflicht Drohnen nicht.
Der Grund liegt in den Tarifbedingungen. Luftfahrtrisiken sind je nach Tarif ausgeschlossen oder nur eingeschränkt versichert; manche Verträge schließen Drohnen bis zu einem bestimmten Gewicht ein, andere gar nicht. Das ist eine reine Frage des jeweiligen Vertrags, prüfen Sie sie deshalb im Vertrag nach, statt sich auf eine Pauschale zu verlassen.
Konkret heißt das, Sie lesen Ihre Bedingungen genau und suchen nach Klauseln zu Luftfahrzeugen und Flugmodellen. Steht die Drohne nicht ausdrücklich unter dem Versicherungsschutz, ist sie im Zweifel nicht gedeckt. Eine schriftliche Bestätigung des Versicherers schafft hier Klarheit; auf eine mündliche Auskunft allein sollten Sie sich nie verlassen.
Gewerbliche Nutzung braucht eine eigene Police
Berufliche oder geschäftliche Flüge sind in privaten Policen regelmäßig ausgeschlossen, und damit ist die Lage hier noch klarer als bei der privaten Nutzung. Fliegen Sie gewerblich, brauchen Sie dafür in aller Regel eine eigene gewerbliche Drohnenpolice. Auch das hängt vom konkreten Tarif ab.
Eine private Police auf gewerbliche Flüge zu stützen, ist riskant. Kommt es zum Schaden, kann der Versicherer die Leistung verweigern, während der Halter nach § 33 LuftVG trotzdem in vollem Umfang haftet. Die Deckungslücke trägt dann der Betreiber selbst. Deshalb ist die passende Police für Gewerbetreibende so wichtig.
Gewerbliche Policen sind auf den professionellen Einsatz zugeschnitten und berücksichtigen häufigere Flüge, höhere Werte und komplexere Einsätze. Wer etwa Genehmigungen für anspruchsvolle Flüge nutzt, braucht passende Deckung. Wie solche Einsätze rechtlich einzuordnen sind, zeigt unser Beitrag zu BVLOS-Drohnenflügen und ihrer Genehmigung. Die Versicherung sollte immer zum tatsächlichen Einsatz passen.
Worauf Sie beim Vertrag achten sollten
Beim Abschluss zählt der Blick in die Bedingungen. Prüfen Sie zuerst, ob Ihre konkrete Nutzung überhaupt eingeschlossen ist und wie der Vertrag zwischen privatem und gewerblichem Gebrauch unterscheidet. Kontrollieren Sie außerdem, ob Gewicht und Modell Ihrer Drohne abgedeckt sind.
Deckungssumme und Ausschlüsse entscheiden mit. Manche Verträge decken bestimmte Einsatzarten nicht ab, und allein der Bedingungstext entscheidet, ob ein Softwarefehler als Schadensursache in der Deckung bleibt. Auch der räumliche Geltungsbereich kann begrenzt sein, prüfen Sie diesen Punkt deshalb gesondert, wenn Sie im Ausland fliegen. An solchen Details hängt, ob ein Schaden am Ende wirklich getragen wird.
Wir nennen hier bewusst keine konkreten Beiträge, weil Prämien stark nach Anbieter, Deckungssumme und Nutzung variieren. Ein Vergleich lohnt sich, doch die Zahlen holen Sie beim Versicherer ein. Kein Vertrag macht Sie zu „100 Prozent abgesichert“ ohne Grenzen, und deshalb müssen Deckung und tatsächlicher Einsatz zusammenpassen.
Versicherung ersetzt keine Betriebsgenehmigung
Eine Haftpflicht ist notwendig, aber sie ist nicht alles. Sie deckt Schäden ab, erlaubt aber nicht automatisch jeden Flug, denn der Betrieb selbst folgt eigenen Regeln des Luftfahrtrechts. Diese Ebenen müssen Sie getrennt betrachten.
Der Drohnenbetrieb richtet sich nach der Verordnung (EU) 2019/947 und der LuftVO. Sie bestimmen Kategorien, Abstände, Flughöhen und Betriebsanforderungen. Auch der Luftraum spielt eine zentrale Rolle. Wo Kontrollzonen gelten, brauchen Sie gesonderte Freigaben, wie unser Überblick zu den DFS-Drohnenkontrollzonen zeigt.
Auch der Datenschutz bleibt eine eigene Ebene. Wer mit der Drohne Personen filmt, muss die DSGVO beachten, und das ist unabhängig von der Haftpflicht und vom Luftfahrtrecht zu prüfen. Die Zusammenhänge ordnet unser Text zu Drohnen, Datenschutz und Cybersicherheit ein. Fliegen Sie zudem verantwortungsvoll, am besten auf freiem Gelände fern von Menschen und fremdem Eigentum.
Die Kernfragen im Überblick
Bei jeder dieser Fragen gehören Kurzantwort und Grundlage zusammen, weil erst die Grundlage zeigt, wie fest eine Antwort steht. Ein Blick auf die Grundlinien ersetzt Ihre Einzelfallprüfung allerdings nicht. Er zeigt, worauf es ankommt.
| Frage | Kurzantwort | Grundlage |
|---|---|---|
| Ist eine Drohnen-Haftpflicht Pflicht? | Ja, der Halter muss sie unterhalten | § 43 Abs. 2 LuftVG |
| Ist eine Drohne ein Luftfahrzeug? | Ja, unbemannte Fluggeräte zählen dazu | § 1 Abs. 2 LuftVG |
| Haftet der Halter auch ohne Verschulden? | Ja, es gilt die Gefährdungshaftung | § 33 LuftVG |
| Gilt die Pflicht auch unter 250 Gramm? | Dem Sinn nach ja, es gibt keine Ausnahme (abgeleitet) | § 43 Abs. 2 LuftVG, ohne Gewichtsgrenze |
| Deckt die private Privathaftpflicht die Drohne? | Nicht automatisch, tarifabhängig prüfen | jeweilige Tarifbedingungen |
| Braucht gewerbliche Nutzung eine eigene Police? | In der Regel ja, private Policen schließen sie oft aus | jeweilige Tarifbedingungen |
Was dieser Überblick nicht leistet
Dieser Text zieht die Linien, ersetzt aber keine Beratung. Er erklärt, dass die Haftpflicht Pflicht ist und wer haftet. Welcher Tarif für Ihre Drohne der richtige ist, sagt er nicht, denn das hängt von Anbieter, Nutzung und Deckungssumme ab.
Einige Punkte sind bewusst tarifabhängig formuliert. Ob Ihre Privathaftpflicht greift, steht allein in Ihrem Vertrag; ob eine gewerbliche Police nötig ist, hängt von Ihrer konkreten Nutzung ab. Diese Fragen klären Sie mit dem Versicherer, nicht mit einer Pauschale. Wo Belege fehlen, behaupten wir keine feste Regel.
Auch Prämien nennen wir bewusst nicht, weil sie nach Anbieter, Summe und Einsatzart zu stark schwanken. Kein Beitrag steht hier stellvertretend für den Markt, und kein Vertrag macht einen Flug pauschal gefahrlos. Verantwortung und Sorgfalt bleiben immer beim Halter.
Fazit
Die Drohnen-Haftpflicht ist in Deutschland gesetzliche Pflicht. Sie ergibt sich aus § 43 Absatz 2 LuftVG, weil Drohnen Luftfahrzeuge sind, und der Halter haftet dabei verschuldensunabhängig nach der Gefährdungshaftung des § 33 LuftVG. Diese strenge Haftung ist der Grund für die Pflichtversicherung.
Bei der Wahl der Police kommt es auf die Nutzung an. Eine private Privathaftpflicht deckt Drohnen nicht automatisch, das steht im Tarif, und gewerbliche Flüge sind in privaten Policen regelmäßig ausgeschlossen und brauchen eine eigene Deckung. Prüfen Sie Ihren Vertrag, statt sich auf eine Pauschale zu verlassen. Und trennen Sie die Haftpflicht sauber vom Betriebsrecht und vom Datenschutz.
Dieser Beitrag ist eine redaktionelle Einordnung und keine Rechtsberatung. Belegt sind die Versicherungspflicht nach § 43 Absatz 2 LuftVG, die Einordnung als Luftfahrzeug nach § 1 Absatz 2 LuftVG sowie die Gefährdungshaftung nach § 33 LuftVG. Die Aussage „auch unter 250 Gramm“ ist aus der fehlenden Gewichtsgrenze abgeleitet. Im Zweifel sollten Sie fachkundige Versicherungs- oder Rechtsberatung einholen.
Ist eine Drohnen-Haftpflicht in Deutschland Pflicht?
Ja. Der Halter eines Luftfahrzeugs muss eine Haftpflichtversicherung unterhalten, und Drohnen sind Luftfahrzeuge. Rechtsgrundlage ist § 43 Absatz 2 LuftVG. Die Pflicht gilt unabhängig davon, ob Sie privat oder gewerblich fliegen. Ohne diese Deckung fliegen Sie ohne die gesetzlich vorgeschriebene Versicherung.
Auf welcher Rechtsgrundlage beruht die Versicherungspflicht?
Die Versicherungspflicht ergibt sich aus § 43 Absatz 2 LuftVG. Danach muss der Halter eines Luftfahrzeugs eine Haftpflichtversicherung unterhalten. Da Drohnen nach § 1 Absatz 2 LuftVG Luftfahrzeuge sind, gilt die Pflicht auch für sie. Ergänzend regelt die Verordnung (EU) 2019/947 den Betrieb.
Wer haftet für Schäden durch eine Drohne?
Der Halter haftet. Es gilt die Gefährdungshaftung nach § 33 LuftVG, also verschuldensunabhängig. Das bedeutet, der Halter haftet für Schäden aus dem Betrieb auch ohne eigenes Verschulden. Selbst bei einem technischen Defekt bleibt die Haftung bestehen.
Gilt die Haftpflichtpflicht auch für Drohnen unter 250 Gramm?
Dem Sinn nach ja. Die Pflicht nach § 43 Absatz 2 LuftVG knüpft am Luftfahrzeug an, nicht an einer Gewichtsgrenze. Daraus folgt, dass auch sehr leichte Drohnen erfasst sind. Das ist eine Ableitung aus der Systematik, kein wörtliches Gesetzeszitat.
Deckt meine private Privathaftpflicht die Drohne mit ab?
Nicht automatisch. Eine private Privathaftpflicht deckt Drohnen nur, wenn der Tarif das vorsieht. Luftfahrtrisiken sind je nach Vertrag ausgeschlossen oder eingeschränkt. Prüfen Sie die Bedingungen genau und lassen Sie sich den Einschluss schriftlich bestätigen.
Brauche ich für gewerbliche Flüge eine eigene Versicherung?
In der Regel ja. Gewerbliche oder berufliche Nutzung ist in privaten Policen regelmäßig ausgeschlossen. Dafür brauchen Sie meist eine eigene gewerbliche Drohnenpolice. Ob das zutrifft, hängt vom konkreten Tarif ab und sollte im Vertrag geprüft werden.
Was ist der Unterschied zwischen privater und gewerblicher Nutzung?
Privat ist der Flug zum Hobby oder zur Freizeit. Gewerblich ist er, wenn er einem beruflichen oder geschäftlichen Zweck dient. Schon eine bezahlte Auftragsaufnahme kann als gewerblich gelten. Die Einordnung entscheidet, welche Police die Pflicht erfüllt.
Ersetzt die Haftpflicht eine Betriebsgenehmigung?
Nein. Die Haftpflicht deckt Schäden, erlaubt aber nicht automatisch jeden Flug. Der Betrieb folgt der Verordnung (EU) 2019/947 und der LuftVO. Luftraum, Kategorien und Abstände müssen Sie getrennt beachten. Beide Ebenen sind unabhängig voneinander zu prüfen.
Worauf sollte ich beim Vertrag achten?
Prüfen Sie, ob Ihre Nutzung eingeschlossen ist, privat oder gewerblich. Kontrollieren Sie Deckungssumme, Ausschlüsse und den räumlichen Geltungsbereich. Achten Sie darauf, ob Gewicht und Modell Ihrer Drohne abgedeckt sind. Lassen Sie sich wichtige Punkte schriftlich beim Versicherer bestätigen.
Nennt dieser Überblick konkrete Versicherungsbeiträge?
Nein. Prämien variieren stark nach Anbieter, Deckungssumme und Nutzung. Deshalb nennen wir hier bewusst keine Zahlen. Kein Vertrag macht einen Flug pauschal gefahrlos. Konkrete Beiträge holen Sie direkt beim Versicherer ein und vergleichen sie.
Ersetzt dieser Text eine Rechtsberatung?
Nein. Dieser Beitrag ist eine redaktionelle Einordnung und keine Rechtsberatung. Er nennt die belegten Rechtsgrundlagen und ihre Grenzen. Ob Ihre konkrete Absicherung ausreicht, hängt vom Einzelfall ab. Im Zweifel sollten Sie fachkundige Versicherungs- oder Rechtsberatung einholen.
Quellen & Stand: Luftverkehrsgesetz (LuftVG), insbesondere § 43 Abs. 2 (Versicherungspflicht des Halters), § 33 (Gefährdungshaftung des Halters, verschuldensunabhängig) und § 1 Abs. 2 (Einordnung unbemannter Fluggeräte als Luftfahrzeuge); ergänzend Luftverkehrs-Ordnung (LuftVO) und Verordnung (EU) 2019/947 für den Betrieb. Belegt sind die Versicherungspflicht, die Luftfahrzeug-Einordnung und die Gefährdungshaftung. Die Aussage „auch unter 250 Gramm“ ist aus der fehlenden Gewichtsgrenze abgeleitet, kein wörtliches Gesetzeszitat. Ob private oder gewerbliche Policen greifen, ist tarifabhängig und im jeweiligen Vertrag zu prüfen. Konkrete Beiträge werden nicht genannt. Dieser Überblick ist eine redaktionelle Einordnung und ersetzt keine Rechtsberatung. Stand: 5. August 2026.